주요 내용
시장 개요:
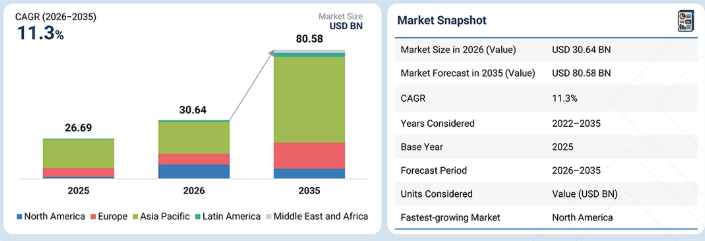
시장 규모 (2025년): 266억 9천만 달러
현재 시장 규모 (2026년): 306억 4천만 달러
예상 시장 규모 (2035년): 805억 8천만 달러
연평균 성장률(CAGR, 2026–2035): 11.3%
2026년 아시아 태평양 지역은 중국 내 대규모 전기 버스 도입, 인도의 정부 지원 조달, 동남아시아 전역의 도시 전기화 확대, 그리고 배터리 및 전기 구동계에 대한 강력한 지역 제조 역량을 바탕으로 전 세계 전기 버스 시장의 가치 기준 최대 점유율인 65~75%를 차지했습니다.
14m 이상 구간은 예측 기간 동안 연평균 성장률(CAGR) 13~18%를 기록하며 가장 빠르게 성장하는 부문이다. 대중교통 당국은 고빈도 도시 노선 및 BRT(버스 고속 운송 시스템)에 더 길고 굴절식 전기 버스를 점점 더 많이 도입하여, 더 많은 승객을 수송하고 차량 운영 효율성을 높이고 있다.
2026년 기준, LFP 배터리 부문은 전체 전기 버스 시장의 가치 기준 최대 점유율인 75~85%를 차지할 것으로 전망됩니다. 이는 높은 열적 안정성, 긴 사이클 수명, 낮은 비용, 그리고 이용 빈도가 높은 도시 및 대중교통 버스 차량에 대한 뛰어난 적합성 덕분입니다. LFP 배터리의 내구성과 안전성 특성은 긴 수명과 낮은 총소유비용(TCO)을 우선시하는 운영사들에게 특히 매력적입니다.
400kWh 초과 부문은 예측 기간 동안 15~20%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망되는데, 이는 운영사들이 특히 굴절형 버스, 시외 버스 및 고이용률 버스의 경우 더 긴 일일 운행 주기, 충전 횟수 감소, 노선 유연성 증대를 요구하기 때문이다.
250kW 이하 부문은 2026년 전체 시장의 91.0~97.0%라는 가장 큰 점유율을 차지할 것으로 추정되며, 이는 적당한 출력이 가속 성능, 에너지 효율, 적재량 요구 사항 및 배터리 소모량 간의 균형을 잘 맞추는 도시 및 대중교통 버스의 광범위한 도입에 힘입은 결과입니다.
300마일 이상 구간은 예측 기간 동안 가치 기준으로 10.0~25.0%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 운영사들은 전기 버스를 시외 및 장거리 운행 분야로 확대함으로써, 주중 충전 의존도를 줄이고 차량의 전반적인 활용도를 높이고 있습니다.
도시/대중교통 부문은 도시 무공해 차량 의무화 정책, 높은 차량 활용도, 중앙 집중식 차고지 충전 시스템, 대중교통 전기화를 지원하는 정부 인센티브에 힘입어 2026년 전체 시장의 86.5~90.0%를 차지할 것으로 추정됩니다.
70석 이상 부문은 BRT 노선, 대도시 대중교통망, 그리고 더 많은 승객 수송량이 필요한 수요가 높은 통근 노선에 대용량 전기 버스가 도입됨에 따라 가장 높은 성장률을 기록할 것으로 전망됩니다.
소비자 유형별로는 민간 부문이 예측 기간 동안 12~18%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망되는데, 이는 민간 차량 운영사, 계약 대중교통 회사, 직원 통근 수송 업체 및 시외 운행 업체들이 연료 및 유지보수 비용을 절감하기 위해 전기 버스를 점점 더 많이 도입하고 있기 때문이다.
10~20톤 부문은 승객 수용 능력, 배터리 적재량, 기동성, 차축 하중 요건 및 에너지 소비 간의 균형을 맞춘 표준 도시 및 지역 전기 버스의 광범위한 도입에 힘입어 2026년 전체 시장의 77.0~82.0%를 차지할 것으로 추정됩니다.
전기차(EV) 커넥터 부문은 고전압 아키텍처, 차고지 충전, 기회 충전, 충전 전력 증대 등으로 인해 내구성이 뛰어나고 열 관리 및 침투 방지 기능이 개선된 고전류 전기 인터페이스에 대한 수요가 증가함에 따라, 금액 기준 연평균 성장률(CAGR) 5.0~10.0%를 기록하며 가장 빠르게 성장하는 부문입니다.
추진 방식별로는 2026년 기준 BEV 부문이 전체 시장의 90.0~95.0%를 차지할 것으로 추정됩니다. 이러한 대규모 시장 규모는 배기 가스 제로, 높은 구동계 효율, 회생 제동, 낮은 기계적 복잡성, 그리고 도시 및 시외 노선 전반에 걸쳐 점점 더 경쟁력 있는 총 소유 비용(TCO) 덕분입니다.
BYD Company Limited, Zhengzhou Yutong Group Co., Ltd., Zhejiang Geely Holding Group Co., Ltd.는 혁신, R&D 투자, OEM과의 파트너십 확대, 그리고 더 다양한 전기 버스 제품군 구축에 주력하고 있어 전기 버스 시장의 주요 기업으로 꼽히고 있습니다.
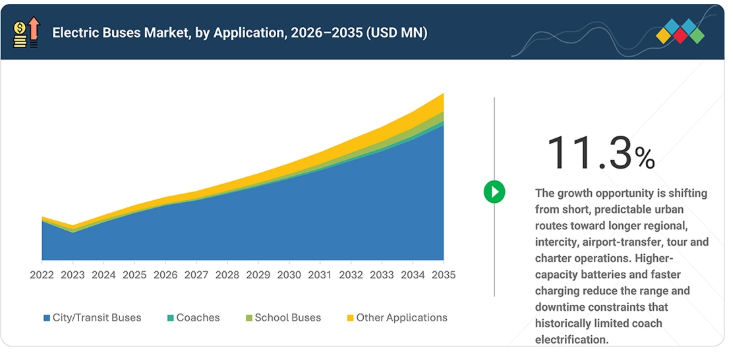
도시 대중교통 및 시외/장거리 버스 용도의 전기 버스 시장에서 중요한 전략적 변화가 일어나고 있다. 예측 가능한 노선, 야간 차고지 충전, 그리고 배터리 주행거리의 개선으로 인해 BEV(순수 전기 버스)의 운영 타당성이 이미 확보되었기 때문에, 도시 버스가 주요 판매 기회로 부상하고 있다. 2025년 전기 버스의 평균 주행 가능 거리는 약 360km에 달한 반면, 일반적인 도시 버스는 하루 약 150~300km를 운행한다. 반면, 시외 코치는 일일 운행 거리가 길고 충전 시간 제약이 있어 전기화하기 어려운 부문으로 남아 있습니다. 이로 인해 대용량 및 모듈형 배터리 시스템으로의 전환이 가속화되고 있으며, 2025~2026년에 도입된 고이용률 대중교통 버스의 배터리 용량은 약 686~690kWh인 반면, 2022년 대중교통 버스의 평균 배터리 용량은 345kWh로 보고된 바 있습니다. 결과적으로 도시 대중교통은 여전히 BEV(순수 전기 버스)의 핵심 판매 부문으로 남을 것으로 보이며, 대용량 배터리와 개선된 충전 기술은 점차 시외버스 및 관광버스 분야로 전기화를 확대하여 두 부문 모두에 차별화된 성장 기회를 창출할 것입니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
전기 버스 시장은 메가와트급 충전 시스템, 대용량 배터리 팩, 첨단 LFP 및 차세대 배터리 화학 기술, 지능형 배터리 관리 시스템, 차량-전력망 연동(V2G), AI 기반 차량 에너지 최적화 등이 주요 트렌드로 부상하면서 기술적·운영적 측면에서 급속한 변화를 겪고 있다. 주행 거리 600~700km 이상의 전기 버스는 BEV(순수 전기 버스)의 적용 범위를 도시 대중교통에서 시외 및 지역 노선으로 확대하고 있으며, 자동화 및 자율 주행 전기 버스는 운전자 의존도를 낮추고 차량 활용도를 높임으로써 운영 경제성에 혁신을 가져올 수 있습니다. 충전으로 인한 가동 중단 시간이 치명적인 고빈도 운행 차량의 경우 배터리 스와핑의 중요성이 커지고 있으며, 태양광이 통합된 차고, 고정형 에너지 저장 장치, 스마트 충전 기술은 운영사가 전력망 제약을 관리하고 차량 배터리를 에너지 자산으로 활용해 수익을 창출할 수 있게 해줍니다. 비즈니스 모델 측면에서는 배터리 임대, 버스-어-서비스(Bus-as-a-Service), 킬로미터당 요금제, 통합 충전-어-서비스(Charging-as-a-Service) 등이 차량 전기화의 높은 초기 비용을 절감할 수 있습니다.
시장 생태계
이 생태계에는 원자재 및 배터리 공급업체, 버스 부품 공급업체, 버스 차체 개발사, 충전 및 차고지 인프라 제공업체, 차량 운영사 및 대중교통 운영사 등 전기 버스 시장 참여자들이 포함됩니다. 전기 버스 시장의 주요 기업으로는 BYD Company Limited(중국), Zhengzhou Yutong Group Co., Ltd.(중국), 저장 지리 홀딩 그룹(중국), 킹롱(중국), CRCC 코퍼레이션(중국) 등이 있으며, 이들은 높은 배터리 용량, 확장된 주행 거리, 고출력 전기 구동계, 다양한 좌석 및 승객 수용 인원, 다양한 버스 길이, 급속 충전 기능, 높은 에너지 효율, 그리고 다양한 운영 조건과 용도에 맞춰 설계된 구성을 갖춘 전기 버스를 제공하고 있습니다.
지역
예측 기간 동안 아시아 태평양 지역이 최대의 전기 버스 시장이 될 것으로 예상됩니다.
인도네시아는 자카르타의 급속한 차량 전기화, 정부 주도의 무공해 목표, 국내 전기차 역량 확대, 충전 인프라 확충에 힘입어 가장 빠르게 성장하는 전기 버스 시장 중 하나가 될 것으로 전망됩니다. 트랜스자카르타(TransJakarta)는 단기적으로 가장 강력한 수요 동인을 제공하고 있습니다. 이 회사의 전기 버스 차량 대수는 2023년 100대에서 2024년 300대, 2025년까지 500대로 증가했으며, 운영사는 2027년까지 차량의 50%를 전기화하고, 2030년까지 약 10,000대의 버스 차량을 100% 전기화하는 것을 목표로 하고 있습니다. 이는 현재 운행 중인 500대를 포함해 약 9,500대의 추가 버스가 전기화될 잠재적 파이프라인을 의미하며, 향후 차량 조달, 충전 인프라 및 차량 관리 서비스에 대한 상당한 전망성을 제공합니다. 대중교통 수요의 규모는 이러한 기회를 더욱 공고히 하는데, 트랜스자카르타는 2025년에 4억 1,300만 건의 승객 이용 횟수를 기록할 것으로 예상되며, 이는 하루 평균 약 140만 건에 해당합니다.
전기 버스 시장: 기업 평가 매트릭스
이 도표는 글로벌 전기 버스 시장의 경쟁 구도를 보여주며, 주요 기업들의 시장 입지와 제품 포트폴리오를 바탕으로 위치를 나타내고 있습니다. 전기 버스 시장 매트릭스에서 유통 버스(Yutong Bus Co., Ltd., 중국) (별표)는 광범위한 글로벌 제품 포트폴리오, 대규모 신에너지 버스 도입 실적, 그리고 도시 대중교통, 시외버스, 관광버스, 통학버스 및 기타 분야에서의 입지를 바탕으로 선도적인 위치를 유지하고 있습니다. 2025년, 유통은 전 세계적으로 49,518대의 버스를 판매했으며, 이 중 18,356대가 신에너지 버스였으며, 2025년 말 기준 누적 신에너지 버스 도입 대수는 21만 대를 넘어섰다. 이 회사의 제품은 6~18m에 걸쳐 있으며 주요 지역에 걸쳐 도입되어 있다. 다임러 트럭 AG(독일)(신흥 리더)는 2025년 6월까지 유럽 운영사에 2,500대 이상 인도된 메르세데스-벤츠 eCitaro를 중심으로 한 무공해 버스 라인업을 확대하며 입지를 공고히 하고 있다. 다임러 버스(Daimler Buses)는 배터리 전기차와 수소 기술을 결합하고 있으며, eCitaro에는 연료전지 레인지 익스텐더가 적용되고, 배터리 전기차인 eIntouro는 2026년에 양산에 들어갈 예정이며, 2020년대 말까지 배터리 전기차 장거리 버스를 출시할 계획이다. 또한 이 회사의 통합적 접근 방식에는 다임러 버스 솔루션(Daimler Buses Solutions)을 통한 전기 및 수소 차고지 턴키 인프라 구축과 차량 운영사 지원도 포함된다.
주요 시장 참여 기업
- Yutong Bus Co., Ltd.
- BYD Company Limited
- Xiamen King Long International Trading Co., Ltd.
- Zhejiang Geely Holding Group
- CRRC Corporation
- AB Volvo
- VDL Groep
- Daimler Truck AG
- NFI Group
- CAF (Solaris Bus & Coach sp. z o.o.)
- Ebusco
최근 동향
2026년 7월 : 유통(Yutong)은 2026년 오스트랄라시아 버스 & 코치 엑스포(Australasia Bus & Coach Expo)에서 528kWh 배터리를 탑재하고 도시 대중교통에 적합한 높은 승객 수용 능력을 갖춘 U18(도시/대중교통 버스)을 호주 시장에 출시했다.
2026년 1월 : 파리존(Farizon)은 태국 칸차나부리 주에서 정부 운영 대중교통 서비스에 C10E(도시/통근 버스)를 도입했으며, 이 배터리 전기 버스는 저공해 대중교통으로의 전환을 뒷받침하고 있습니다.
2025년 10월 : 다임러 버스(Daimler Buses)는 2026년부터 전기 버스 및 코치용 공공 충전소를 확대할 것이라고 발표했으며, 쾰른 도심 인근에 4개의 급속 충전소를 설치하는 시범 사업을 시작으로 할 예정이다.
2025년 12월 : BYD는 전기 버스 및 트럭 생산량을 늘리기 위해 3년 이내에 브라질에 새로운 공장을 건설할 계획이다. 이 시설은 무공해 상용차에 대한 지역 내 증가하는 수요를 충족시키고, 라틴 아메리카 버스 시장에서 BYD의 제조 입지를 확대하는 것을 목표로 한다.
2025년 10월 : 유통(Yutong)은 621/704 kWh 배터리 사양을 갖추고 최대 850km의 주행 거리를 자랑하는 14미터급 프리미엄 배터리 전기 관광 코치인 T14E(Coach)를 출시했다.
1 서론 38
1.1 연구 목적 38
1.2 시장 정의 39
1.3 연구 범위 40
1.3.1 시장 세분화 및 지역별 개요 40
1.3.2 포함 및 제외 항목 41
1.4 분석 대상 기간 41
1.5 분석 대상 통화 42
1.6 이해관계자 43
1.7 변경 사항 요약 43
2 집행 요약 45
2.1 시장 통찰 및 주요 하이라이트 45
2.2 주요 시장 참여자: 전략적 발전 동향 분석 46
2.3 시장을 주도하는 파괴적 트렌드 47
2.4 고성장 부문 48
2.5 지역별 개요: 시장 규모, 성장률 및 전망 49
3 심층 분석 50
3.1 전기 버스 시장 참여 기업을 위한 유망한 기회 50
3.2 추진 방식별 전기 버스 시장 50
3.3 주행 거리별 전기 버스 시장 51
3.4 구성품별 전기 버스 시장 51
3.5 소비자 유형별 전기 버스 시장 52
3.6 배터리 용량별 전기 버스 시장 52
3.7 전기 버스 시장, 배터리 유형별 53
3.8 전기 버스 시장, 용도별 53
3.9 전기 버스 시장, 출력별 54
3.10 전기 버스 시장, 길이별 54
3.11 전기 버스 시장, 승차 정원별 55
3.12 전기 버스 시장, 총중량(GVW)별 55
3.13 전기 버스 시장, 지역별 56
4 시장 개요 57
4.1 서론 57
4.2 시장 동향 58
4.2.1 성장 동인 58
4.2.1.1 차량 조달에서 노선 경제성 최적화로의 전환 58
4.2.1.2 플랫폼 모듈화를 통한 다중 노선 전기 버스 확장성 확보 59
4.2.1.3 자금 조달 및 리스/비즈니스 모델의 확대 60
4.2.2 제약 요인 63
4.2.2.1 CNG 및 바이오연료 버스가 전기 버스 도입을 지연시키고 있음 63
4.2.3 기회 63
4.2.3.1 선별된 상업용 차량을 위한 배터리 교체 솔루션 63
4.2.3.2 배터리 재사용 및 재활용 생태계 65
4.2.3.3 통합형 전기 버스 차고지 에너지 솔루션 66
4.2.4 과제 67
4.2.4.1 지속적인 정지-출발 운행 주기 하에서 고출력 전기 액슬의 내구성 67
4.2.4.2 극한 온도와 높은 HVAC 부하 조건에서 주행 거리 유지 68
4.3 미충족 수요 및 미개척 분야 69
4.3.1 미충족 수요 69
4.3.2 미개척 분야 70
4.4 상호 연계된 시장 및 부문 간 기회 70
4.5 주요 기업들의 전략적 움직임 71
5 산업 동향 73
5.1 거시경제 전망 73
5.1.1 서론 73
5.1.2 GDP 동향 및 전망 73
5.1.3 전기 버스 시장 동향 74
5.1.3.1 투자 환경 75
5.2 공급망 분석 76
5.3 생태계 분석 76
5.4 전기 버스 생태계 79
5.5 가격 분석 79
5.5.1 2026년 지역별 전기 버스 예상 가격 80
5.5.1.1 2026년 지역별 전기 버스 예상 가격 80
5.5.1.2 2026년 용도별 전기 버스 예상 가격 80
5.5.1.3 2026년 추진 방식별 전기 버스 예상 가격 81
5.6 2026–2028년 주요 컨퍼런스 및 행사 81
5.7 무역 분석 82
5.7.1 수입 시나리오 (HS 코드 870240) 82
5.7.2 수출 시나리오 (HS 코드 870240) 83
5.8 고객 비즈니스에 영향을 미치는 동향/변화 84
5.9 투자 및 자금 조달 시나리오 85
5.10 사례 연구 분석 87
5.10.1 중국 선전시의 전기 버스 완전 전환 87
5.10.2 제노베(ZENOBĒ)는 스테이지코치(STAGECOACH)가 충전 인프라를 통합하고 맞춤형 관리 소프트웨어 시스템을 구축하도록 지원했습니다 87
5.10.3 HSL은 ‘충전 서비스형(CAAS)’ 비즈니스 모델에 따른 공개 입찰을 통해 운영권을 수주했습니다 89
5.10.4 차량 운영사가 전기 버스를 충전할 수 있도록 돕기 위해 AI 기반 소프트웨어가 도입되었습니다 90
5.10.5 하이랜드 일렉트릭 플릿(Highland Electric Fleets)은 내셔널 그리드(National Grid)와 협력하여 전기 스쿨버스를 제공하고, V2G 프로그램에 스쿨버스가 참여하도록 조율했다 90
5.10.6 비용 효율적인 전기화를 촉진하기 위해 버몬트주 전기 학교 및 대중교통 버스 시범 프로그램 시행 91
5.10.7 NREL의 차량단 테스트 및 평가 팀은 중형 및 대형 차량, 전기 버스, 트롤리에 대한 평가를 수행하여 AVTA를 지원했습니다. 91
5. 10.8 EVENERGI는 차고지 배치, 충전기 속도 및 충전기 유형의 최적 조합을 결정하기 위한 프레임워크를 개발했다 92
5.11 총 소유 비용 93
5.12 2025-2024년 유럽 전기 버스 등록 현황 95
5.13 자재 명세서(BOM) 분석 96
5.14 OEM 분석 96
5.14.1 서론 96
5.14.2 전기 버스 및 내연기관 버스 모델: 차량 길이 대 좌석 수 97
5.14.3 전기 버스 모델: 차량 길이 대 좌석 수 98
5.14.4 배터리 용량 대 주행 거리 대 승객 수 98
5.15 2026년 OEM 및 지역별 전기 버스 구동 모터 공급업체 100
5.16 2026년 OEM 및 지역별 전기 버스 배터리 셀 공급업체 101
6 고객 환경 및 구매자 행동 103
6.1 의사결정 과정 103
6.2 주요 이해관계자 및 구매 기준 103
6.3 도입 장벽 및 내부 과제 105
6.4 다양한 최종 사용 산업 분야의 미충족 수요 105
6.5 시장 수익성 105
6.5.1 전기 버스 시장의 수익성 106
7 규제 환경 108
7.1 서론 108
7.2 규제 기관, 정부 기관 및 기타 조직 109
7.2.1 북미 109
7.2.2 유럽 109
7.2.3 아시아 태평양 110
7.2.4 라틴 아메리카 110
7.2.5 중동 및 아프리카 111
7.2.6 지역별 규제 기관, 정부 기관 및 기타 조직 111
8 산업 동향: 기술 발전, 특허, 혁신 및 향후 전략적 적용 분야 116
8.1 특허 분석 116
8.1.1 서론 116
9 전기 버스 시장, 용도별 120
9.1 서론 121
9.2 도시/대중교통 버스 123
9.2.1 수요 촉진을 위한 도시 대기질 개선의 필요성 123
9.3 장거리 버스 125
9.3.1 지속 가능한 장거리 여행에 대한 수요 증가가 시장 성장 견인 125
9.4 스쿨버스 128
9.4.1 북미 지역의 수요 증가가 전기 스쿨버스 시장 성장 견인 128
9.5 기타 용도 130
9.6 주요 산업 통찰 133
10 배터리 용량별 전기 버스 시장 134
10.1 서론 135
10.2 400 KWH 이하 137
10.2.1 도시 내 교통 분야 도입이 성장을 견인할 전망 137
10.3 400 KWH 초과 139
10.3.1 장거리 통근에 활용 139
10.4 주요 산업 통찰 141
11 배터리 유형별 전기 버스 시장 142
11.1 서론 143
11.2 NMC 배터리 145
11.2.1 고에너지 밀도에 대한 선호도 증가 145
11.3 LFP 배터리 148
11.3.1 저비용 및 우수한 열적 안정성에 대한 수요 148
11.4 NCA 배터리 150
11.4.1 높은 에너지 밀도와 긴 수명과 관련된 이점 150
11.5 기타 배터리 152
11.6 주요 산업 통찰 155
12 전기 버스 시장, 구성 요소별 156
12.1 서론 157
12.2 모터 161
12.2.1 기존 내연기관보다 높은 효율이 성장을 견인할 전망 161
12.3 배터리 163
12.3.1 리튬이온 배터리 가격 하락이 성장을 견인할 전망 163
12.4 연료전지 스택 165
12.4.1 수소 연료전지 전기 버스 수요 증가가 성장을 견인 165
12.5 배터리 관리 시스템 167
12.5.1 전기 버스의 효율적인 배터리 최적화 필요성이 성장을 견인할 전망 167
12.6 배터리 냉각 시스템 170
12.6.1 배터리 수명 연장 및 열 관리 개선에 대한 관심 증가가 성장을 견인할 전망 170
12.7 DC-DC 변환기 172
12.7.1 전기 버스의 주요 안전 시스템 172
12.8 인버터 174
12.8.1 주행 거리가 더 긴 전기 버스에 대한 수요 증가가 성장을 견인 174
12.9 AC/DC 충전기 176
12.9.1 전기 버스의 전반적인 운행 및 효율성에 있어 핵심적인 요소 176
12.10 전기차 커넥터 178
12.10.1 성장을 견인할 지속 가능한 도시 교통 이니셔티브에 대한 투자 증가 178
12.11 주요 산업 통찰력 180
13 소비자 유형별 전기 버스 시장 181
13.1 서론 182
13.2 민간 부문 184
13.2.1 전기 버스 도입 촉진을 위한 정부 보조금 184
13.3 공공 부문 186
13.3.1 대중교통용 전기버스 활용 186
13.4 주요 산업 인사이트 188
14 구동계 아키텍처별 전기버스 시장 189
14.1 서론 189
14.2 중앙 모터 189
14.3 통합형 E-액슬 190
14.4 허브/인휠 모터 191
14.5 주요 산업 통찰 192
15 총차량중량(GVW)별 전기 버스 시장 193
15.1 서론 194
15.2 10톤 이하 196
15.2.1 성장을 견인할 단거리 셔틀용 전기 버스 수요 196
15.3 10–20톤 198
15.3.1 아시아 태평양 지역, 이 부문 시장 주도 198
15.4 20톤 초과 200
15.4.1 더 크고 까다로운 작업을 위해 설계됨 200
15.5 주요 산업 통찰력 202
16 버스 길이별 전기 버스 시장 203
16.1 서론 204
16.2 9m 미만 206
16.2.1 좁은 도로에서도 손쉬운 기동성 206
16.3 9–14m 208
16.3.1 종일 운행에 적합 208
16.4 14m 초과 211
16.4.1 시장을 주도할 증가하는 굴절형 전기 버스 수 211
16.5 주요 산업 통찰 213
17 자율 주행 수준별 전기 버스 시장 214
17.1 서론 214
17.2 반자율 주행 214
17.3 자율 주행 215
17.4 주요 산업 통찰 217
18 출력별 전기 버스 시장 218
18.1 서론 219
18.2 250 kW 이하 221
18.2.1 대중교통 버스에서 널리 사용됨 221
18.3 250 kW 초과 223
18.3.1 고성능 전기 버스 수요가 시장을 주도할 전망 223
18.4 주요 통찰력 226
19 추진 방식별 전기 버스 시장 227
19.1 서론 228
19.2 배터리 전기 버스(BEV) 230
19.2.1 배터리 가격 하락 및 대중버스 차량의 전기화를 위한 정부 인센티브 230
19.3 연료전지 전기 버스(FCEV) 232
19.3.1 성장을 견인할 수소 생산의 지속가능성 232
19.4 주요 산업 통찰력 235
20 주행 거리별 전기 버스 시장 236
20.1 서론 237
20.1.1 정차 횟수가 잦고 충전소 간 거리가 짧은 도시 및 교외 노선에 적합 239
20.2 300마일 이상 242
20.2.1 시장을 견인할 도시 간 전기 버스 수요 증가 242
20.3 주요 1차 조사 결과 244
21 좌석 수별 전기 버스 시장 245
21.1 서론 246
21.2 40석 이하 248
21.2.1 단거리 셔틀용 전기버스에 대한 필요성이 수요를 견인 248
21.3 40~70석 250
21.3.1 인구 밀집 지역에 적합 250
21.4 70석 이상 252
21.4.1 수요 창출을 위한 더 높은 승객 수송 능력의 필요성 252
21.5 주요 산업 통찰 254
22 지역별 전기 버스 시장 255
22.1 서론 256
22.2 아시아 태평양 258
22.2.1 중국 261
22.2.1.1 대중교통 분야에서의 전기 버스 광범위한 도입 및 선도적인 OEM 업체들의 진출이 성장을 촉진할 전망 261
22.2.2 일본 263
22.2.2.1 시장 성장을 주도하기 위한 첨단 전기 버스 개발에 주력 263
22.2.3 인도 265
22.2.3.1 전기 버스 수요를 촉진하기 위한 대중교통 전기화에 대한 정부 지원 265
22.2.4 대한민국 266
22.2.4.1 성장을 촉진하기 위해 대중교통 차량의 전기화에 주력 266
22.2.5 싱가포르 268
22.2.5.1 2040년까지 친환경 대중교통을 장려하는 데 중점을 두어 성장 촉진 268
22.2.6 인도네시아 270
22.2.6.1 수요 촉진을 위한 대기질 개선에 대한 정부의 의지 270
22.2.7 호주 272
22.2.7.1 성장을 견인하기 위한 기후 변화에 대한 인식 제고 272
22.3 유럽 273
22.3.1 프랑스 277
22.3.1.1 전기 버스 이용 촉진을 위한 2025년까지 대중교통 차량의 완전 전기화 목표 277
22.3.2 독일 279
22.3.2.1 시장 활성화를 위한 인프라 개발에 대한 정부의 인센티브 및 투자 확대 279
22.3.3 스페인 281
22.3.3.1 성장을 촉진하기 위해 기존 대중교통 차량을 전기버스로 교체하는 데 정부의 주력 281
22.3.4 이탈리아 282
22.3.4.1 배출 가스에 대한 우려가 커지면서 정부가 대중교통 시스템의 전기화를 채택하도록 장려 282
22.3.5 노르웨이 284
22.3.5.1 전기 버스 수요 증대를 위한 정부의 지원 및 정책 확대 284
22.3.6 스웨덴 285
22.3.6.1 전기 버스 시장 성장을 뒷받침하는 시장 선도 OEM 기업들의 존재 285
22.3.7 덴마크 287
22.3.7.1 전기 버스 시장 성장을 뒷받침하는 유리한 정부 규제 287
22.3.8 네덜란드 289
22.3.8.1 수요 증대를 위한 전기 버스 주문 및 인도량 증가 289
22.3.9 벨기에 291
22.3.9.1 성장을 견인할 대중교통 전기화 투자 291
22.3.10 영국 292
22.3.10.1 전기 버스 도입을 촉진할 무공해 버스 관련 엄격한 규제 292
22.3.11 핀란드 294
22.3.11.1 성장을 견인하기 위한 탄소 배출 감축의 지속적인 필요성 294
22.3.12 폴란드 296
22.3.12.1 전기 버스 수요 촉진을 위한 지속 가능한 대중교통 추진 296
22.4 북미 297
22.4.1 미국 300
22.4.1.1 성장을 촉진하기 위한 무공해 차량 보급을 장려하는 정부 프로그램 300
22.4.2 캐나다 301
22.4.2.1 전기 스쿨버스 도입을 촉진하기 위한 정부 보조금 및 주요 업체의 존재 301
22.5 라틴 아메리카 303
22.5.1 아르헨티나 306
22.5.1.1 버스 차량의 전기화 수요 증가로 첨단 전기 버스 수요 확대 306
22.5.2 브라질 308
22.5.2.1 환경에 대한 우려 증가로 인한 전기 버스 수요 창출 308
22.5.3 칠레 309
22.5.3.1 전기 버스 이용을 장려하기 위한 정부의 무공해 대중교통 촉진 정책 309
22.5.4 멕시코 311
22.5.4.1 전기 버스 시장 성장을 예고하는 정부의 신속한 전략 311
22.5.5 콜롬비아 313
22.5.5.1 시장 성장을 견인하기 위한 전기 버스 구매에 대한 정부의 적극적인 조치 313
22.6 중동 및 아프리카 314
22.6.1 남아프리카공화국 316
22.6.1.1 시장 촉진을 위한 자동차 부문 선도 OEM들의 첨단 기술 투자 316
22.6.2 아랍에미리트 318
22.6.2.1 전기 버스 수요를 촉진하는 도시의 전기화 추세 확대 318
22.6.3 카타르 320
22.6.3.1 탄소 중립 목표가 전기 버스 도입을 촉진할 전망 320
23 경쟁 구도 322
23.1 개요 322
23.2 주요 기업 전략/승리 요인 322
23.3 매출 분석 324
23.4 2025년 전기 버스 시장 점유율 분석 325
23.4.1 2025년 아시아 전기 버스 시장 점유율 분석 326
23.4.2 2025년 유럽 전기 버스 시장 점유율 분석 327
23.4.3 2025년 북미 전기 버스 시장 점유율 분석 328
23.5 기업 가치 평가 329
23.6 재무 지표 329
23.7 브랜드/제품 비교 330
23.8 기업 평가 매트릭스: 주요 기업, 2025년 330
23.8.1 스타 기업 330
23.8.2 신흥 선도 기업 331
23.8.3 보편적 기업 331
23.8.4 참여 기업 331
23.8.5 기업 입지: 주요 기업, 2025년 332
23.9 기업 평가 매트릭스: 스타트업/중소기업, 2025년 334
23.9.1 선도적 기업 334
23.9.2 대응력 있는 기업 334
23.9.3 역동적인 기업 334
23.9.4 출발선 335
23.9.5 경쟁 벤치마킹 336
23.10 경쟁 시나리오 337
23.10.1 제품 출시, 개발 및 개선, 2022년 9월–2025년 7월 337
23.10.2 거래, 2025년 2월–2026년 2월 340
23.10.3 사업 확장, 2025년 7월–2026년 5월 342
23.10.4 기타, 2022년 10월–2025년 7월 343
24 기업 프로필 344
24.1 주요 기업 344
24.1.1 BYD COMPANY LTD. 344
24.1.1.1 사업 개요 344
24.1.1.2 제공 제품/솔루션 345
24.1.1.3 최근 동향 347
24.1.1.4 MnM의 관점 351
24.1.1.4.1 주요 강점 351
24.1.1.4.2 전략적 선택 352
24.1.1.4.3 약점 및 경쟁 위협 352
24.1.2 YUTONG BUS CO., LTD. 353
24.1.2.1 사업 개요 353
24.1.2.2 제공하는 제품/솔루션 354
24.1.2.3 최근 동향 357
24.1.2.4 MnM의 관점 360
24.1.2.4.1 주요 강점 360
24.1.2.4.2 전략적 선택 361
24.1.2.4.3 약점 및 경쟁 위협 361
24.1.3 저장 지리 홀딩 그룹 362
24.1.3.1 사업 개요 362
24.1.3.2 제공하는 제품/솔루션 363
24.1.3.3 최근 동향 364
24.1.3.4 MnM의 견해 366
24.1.3.4.1 주요 강점 366
24.1.3.4.2 전략적 선택 366
24.1.3.4.3 약점 및 경쟁 위협 366
24.1.4 다임러 트럭 AG 367
24.1.4.1 사업 개요 367
24.1.4.2 제공하는 제품/솔루션 368
24.1.4.3 최근 동향 369
24.1.4.4 MnM 관점 373
24.1.4.4.1 주요 강점 373
24.1.4.4.2 전략적 선택 373
24.1.4.4.3 약점 및 경쟁 위협 373
24.1.5 NFI 그룹 374
24.1.5.1 사업 개요 374
24.1.5.2 제공 제품/솔루션 375
24.1.5.3 최근 동향 376
24.1.5.4 MnM 관점 380
24.1.5.4.1 승리할 권리 380
24.1.5.4.2 전략적 선택 380
24.1.5.4.3 약점 및 경쟁 위협 380
24.1.6 AB VOLVO 381
24.1.6.1 사업 개요 381
24.1.6.2 제공하는 제품/솔루션 382
24.1.6.3 최근 동향 383
24.1.7 CAF (SOLARIS BUS & COACH SP. Z O.O.) 387
24.1.7.1 사업 개요 387
24.1.7.2 제공하는 제품/솔루션 388
24.1.7.3 최근 동향 389
24.1.8 ZHONGTONG BUS HOLDING CO., LTD. 391
24.1.8.1 사업 개요 391
24.1.8.2 제공하는 제품/솔루션 392
24.1.8.3 최근 동향 393
24.1.9 CRRC CORPORATION LIMITED 395
24.1.9.1 사업 개요 395
24.1.9.2 제공하는 제품/솔루션 396
24.1.9.3 최근 동향 397
24.1.9.3.1 CCR Corporation Limited: 사업 확장 399
24.1.10 VDL GROEP 401
24.1.10.1 사업 개요 401
24.1.10.2 제공하는 제품/솔루션 402
24.1.10.3 최근 동향 403
24.1.11 EBUSCO 406
24.1.11.1 사업 개요 406
24.1.11.2 제공하는 제품/솔루션 407
24.1.11.3 최근 동향 408
24.1.12 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD. 410
24.1.12.1 사업 개요 410
24.1.12.2 제공하는 제품/솔루션 411
24.1.12.3 최근 동향 413
24.2 기타 업체 416
24.2.1 블루 버드 코퍼레이션 416
24.2.2 길리그 LLC. 417
24.2.3 더 라이온 일렉트릭 컴퍼니 418
24.2.4 타타 모터스 리미티드 419
24.2.5 아쇼크 레일랜드 420
24.2.6 창사 순다 신에너지 기술 유한공사 421
24.2.7 GREE ALTAIRNANO NEW ENERGY INC. 422
24.2.8 XIAMEN GOLDEN DRAGON BUS CO. LTD. 423
24.2.9 JBM GROUP 424
24.2.10 SCANIA AB 425
24.2.11 IRIZAR GROUP 426
24.2.12 IVECO S.P.A 427
24.2.13 BLUEBUS 428
24.2.14 BOZANKAYA 429
24.2.15 CAETANOBUS 430
24.2.16 차리오트 모터스 431
24.2.17 휠리에즈 버스 432
24.2.18 오토카르 오토모티브 베 사부나 산아이 A.Ş. 433
24.2.19 템사 434
24.2.20 URSUS S.A. 435
24.2.21 KARSAN OTOMOTIV SANAYII VE TICARET A.Ş. 436
24.2.22 MELLOR 437
24.2.23 HINO MOTORS, LTD. 438
24.2.24 안후이 안카이 자동차 유한공사 439
24.2.25 올렉트라 그린테크 리미티드 440
25 연구 방법론 441
25.1 연구 데이터 441
25.1.1 2차 데이터 442
25.1.1.1 주요 2차 자료 442
25.1.1.2 2차 자료의 주요 데이터 443
25.1.2 1차 데이터 444
25.1.2.1 1차 조사 대상자 445
25.2 시장 규모 추정 446
25.2.1 바텀업 접근법 446
25.3 데이터 삼각검증 447
25.4 요인 분석 448
25.5 연구 가정 및 위험 평가 448
25.6 연구의 한계 450
26 부록 451
26.1 주요 산업 통찰 451
26.2 토론 가이드 451
26.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 454
26.4 맞춤형 옵션 456
26.5 관련 보고서 456
26.6 저자 정보 457