| ■ 영문 제목 : Industrial Burner Market Size, Share & Trends Analysis Report By Fuel Type (Gas, Oil, Solid Fuel, Multi-Fuel), By Configuration (New Machine/OEM Installation, Retrofit And Replacement), By End Use (Metals And Mining, Food & Beverage, Chemicals), By Region, And Segment Forecasts, 2026 - 2033 | |
 | ■ 상품코드 : GVR-4-68040-954-1 ■ 조사/발행회사 : Grand View Research ■ 발행일 : 2026년 8월 ■ 페이지수 : 152 ■ 작성언어 : 영어 ■ 보고서 형태 : PDF ■ 납품 방식 : E메일 (주문 후 4-5영업일) ■ 조사대상 지역 : 세계 ■ 산업 분야 : 재료 |
| Single User (1인 열람용) | 견적의뢰/주문/질문 | |
| Multi User (5인 열람용) | 견적의뢰/주문/질문 | |
| Global/corporate License (기업 열람용) | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
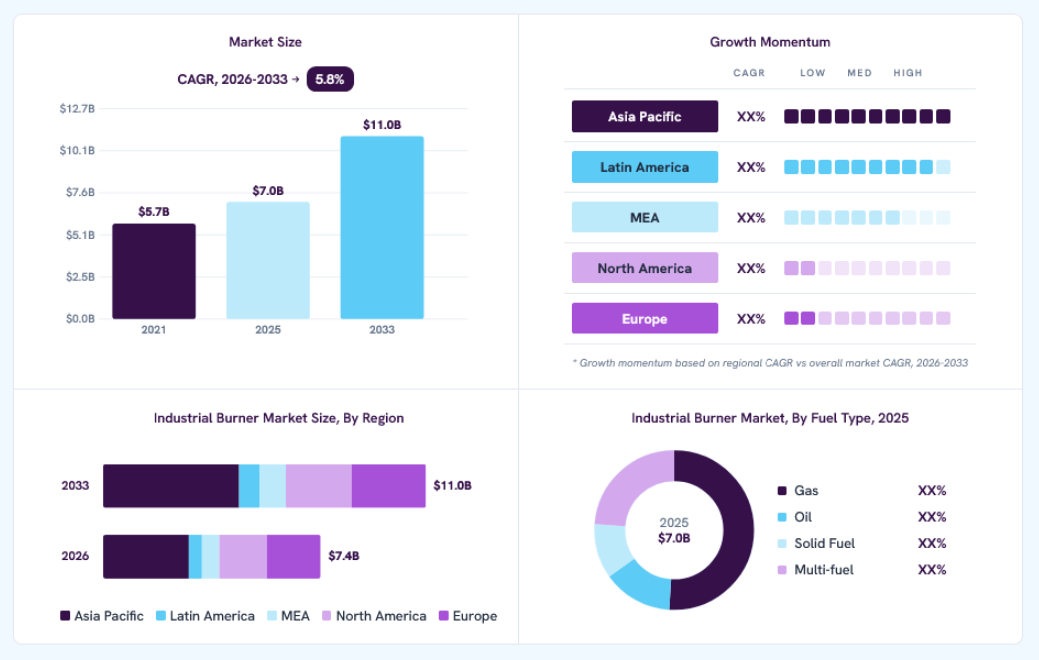
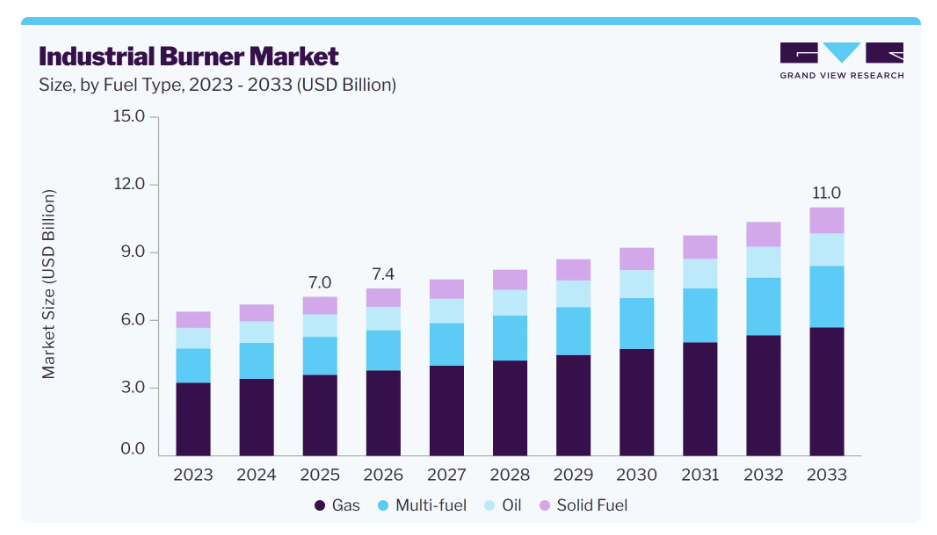
2025년 전 세계 산업용 버너 시장 규모는 70억 달러로 집계되었으며, 2026년 74억 달러에서 2033년까지 110억 달러로 성장할 것으로 전망되며, 2026년부터 2033년까지 연평균 성장률(CAGR)은 5.8%를 기록할 것으로 예상됩니다. 2025년 아시아 태평양 지역 시장은 매출 점유율 39.0%를 기록하며 시장을 주도했다. 이 시장은 주로 산업 생산량 증가와 발전, 화학, 식품 가공, 금속, 유리, 정유 등 다양한 산업 분야에서 효율적인 연소 시스템에 대한 수요가 증가함에 따라 성장할 것으로 예상된다. 제조사들은 연료 효율을 높이고, 운영 비용을 절감하며, 더욱 엄격해진 배출 규제를 준수할 수 있는 버너 기술에 투자하고 있다.
■ 보고서 목차
주요 시장 동향 및 통찰
지역별 주요 사항
시장 규모 및 전망
산업계가 질소산화물 배출을 줄이고 더욱 엄격해진 환경 규제를 준수하기 위해 노력함에 따라 저NOx 버너의 도입이 증가하고 있습니다. 디지털 연소 제어 시스템은 모니터링, 자동화 및 연료 관리를 개선하는 한편, 연료 유연성 버너는 천연가스, 수소, 바이오연료 등 다양한 연료로 작동할 수 있습니다. 이러한 기능 덕분에 산업계는 효율성 향상과 규제 준수를 위해 구형 연소 장비를 업그레이드하고 있습니다. 시장 동향산업용 버너 시장은 산업 생산량, 에너지 효율 요구 사항, 환경 규제 및 연소 장비의 현대화에 영향을 받습니다. 수요는 화학, 금속, 식품 가공, 발전, 유리 및 정유와 같은 부문별로 차이가 있습니다. 제조업체들은 저NOx, 초저NOx, 연료 유연형 및 디지털 제어 버너를 개발하고 있습니다. 동시에 높은 설치 비용, 복잡한 시스템 통합, 연료 가격 변동은 구매 결정에 영향을 미칩니다. 수소 및 대체 연료의 도입은 추가적인 시장 기회를 창출하고 있습니다. 성장 동인: 에너지 효율이 높은 연소 시스템에 대한 수요에너지 비용 상승과 산업 공정 효율 개선의 필요성으로 인해 에너지 효율이 높은 버너에 대한 수요가 증가하고 있습니다. 산업 시설들은 연료-공기 혼합이 우수하고, 열전달이 개선되며, 정밀한 연소 제어가 가능한 버너로 구형 연소 시스템을 교체하고 있습니다. 이러한 시스템은 필요한 공정 온도를 유지하면서 연료 소비를 줄일 수 있습니다. 특히 금속, 세라믹, 유리, 화학, 식품 가공과 같은 에너지 집약적 산업에서 수요가 두드러지며, 이는 버너 교체 및 현대화 프로젝트를 뒷받침하고 있습니다. 제약 요인: 높은 설치 및 교체 비용기회: 수소 호환 버너 개발시장 집중도 및 특성산업용 버너 시장은 분산되어 있으며, 글로벌 제조업체들이 지역 및 전문 공급업체들과 경쟁하고 있습니다. 기업들은 버너 용량, 연료 호환성, 연소 기술, 맞춤형 제작, 사후 서비스 등을 통해 차별화를 꾀하고 있습니다. 기존 주요 업체들은 일반적으로 대규모 산업 프로젝트에 서비스를 제공하는 반면, 소규모 제조업체들은 특정 응용 분야나 지역 시장에 집중하고 있습니다. 유럽, 북미, 아시아 전역에 수많은 공급업체가 존재함으로써, 특히 표준 버너 시스템 및 교체 장비 분야에서 경쟁이 심화되고 있습니다. 산업용 버너 시장의 혁신 수준은 중간에서 높은 편이며, 이는 더 높은 연소 효율, 배출량 저감, 연료 유연성에 대한 요구에 의해 주도되고 있다. 제조사들은 저NOx 및 초저NOx 버너, 디지털 연소 제어 시스템, 지능형 모니터링 시스템, 수소 호환 기술을 개발하고 있다. 예를 들어, 2025년 1월 ClearSign Technologies와 Zeeco는 초저배출을 유지하면서 천연가스 또는 100% 수소로 작동할 수 있는 공동 브랜드 공정 버너를 출시하며 파트너십을 확대했습니다. 이 개발은 고온 공정 가열이 필요한 응용 분야에서 연료 유연성과 저배출 연소를 가능하게 함으로써 산업 탈탄소화 노력을 뒷받침합니다. 환경 규제는 산업계에 질소산화물, 일산화탄소 및 기타 연소 관련 배출물 감축을 요구함으로써 산업용 버너 시장에 상당한 영향을 미치고 있습니다. 배출 제한으로 인해 기존 버너를 저NOx 및 초저NOx 기술로 교체하는 추세가 가속화되고 있습니다. 효율 기준과 연료 관련 규정 또한 장비 선택에 영향을 미치고 있습니다. 또한, 저탄소 연료를 지원하는 정책은 제조업체들이 수소, 바이오가스 및 기타 대체 연료와 호환되는 버너를 개발하도록 장려하고 있습니다. 분석가의 관점
연료 유형 분석2025년 시장에서는 가스 부문이 주도적인 위치를 차지했는데, 이는 천연가스가 공급 안정성, 연소 제어 용이성, 그리고 여러 액체 및 고체 연료에 비해 상대적으로 낮은 배출량 덕분에 산업용 난방에 널리 사용되고 있기 때문이다. 화학, 식음료, 금속 및 광업, 기타 제조 산업의 수요와 노후된 연소 장비의 교체가 맞물려 가스 연소식 산업용 버너의 도입을 뒷받침할 것으로 예상된다. 다중 연료 부문은 산업계가 연료 유연성을 높이고 연료 가격 변동이나 공급 차질에 대한 대비를 모색함에 따라, 예측 기간 동안 연평균 성장률(CAGR) 6.3%로 성장할 것으로 전망됩니다. 다중 연료 버너는 천연가스, 수소, 바이오가스, 석유 또는 기타 연료를 조합하여 작동할 수 있어, 시설이 변화하는 에너지 가용성과 탈탄소화 요구 사항에 적응할 수 있게 해줍니다. 대체 연료에 대한 관심이 높아짐에 따라 이러한 연료의 도입이 더욱 촉진될 것으로 예상됩니다. 구성별 분석2025년 제조업체들이 새로운 산업용 용광로, 보일러, 오븐, 건조기 및 공정 가열 장비에 투자함에 따라, 신규 기계/OEM 설치 부문이 58.2%라는 가장 높은 매출 점유율로 시장을 주도할 것으로 전망됩니다. 산업용 설비 증설 및 현대화 프로젝트는 초기 장비 제조(OEM) 단계에서 통합되는 버너에 대한 수요를 창출합니다. 또한 OEM 설치를 통해 제조업체는 저NOx 연소 기술, 디지털 제어 시스템 및 연료 유연성 기술을 신규 시스템에 직접 통합할 수 있습니다. 예측 기간 동안 산업계가 효율성 향상, 배출량 감축, 변화하는 환경 규제 요건 충족을 위해 노후화된 연소 장비를 업그레이드함에 따라 개조 및 교체 부문은 연평균 성장률(CAGR) 6.3%로 성장할 것으로 예상됩니다. 교체 프로젝트에는 기존 용광로나 가열 시스템을 유지한 채 버너를 업그레이드하는 방식이 포함될 수 있어, 장비 전체를 교체해야 할 필요성을 줄여줍니다. 수요는 더욱 엄격해진 배출 기준, 노후화된 산업 인프라, 에너지 효율화 이니셔티브에 의해 뒷받침될 것으로 보입니다. 최종 용도 분석2025년 시장에서는 금속 및 광업 부문이 26.1%의 시장 점유율을 기록하며 시장을 주도했는데, 이는 산업용 버너가 용광로, 가마, 재가열 시스템 및 금속 가공 분야에 점점 더 많이 사용되고 있기 때문입니다. 철강, 알루미늄 및 비철금속 생산의 확대로 인해 고온 산업용 가열에 대한 수요가 증가하고 있습니다. 또한 에너지 효율이 높고 배출량이 적은 연소 시스템에 대한 투자는 광업 및 금속 가공 시설 전반에 걸쳐 기존 버너 장비의 교체 및 현대화를 뒷받침하고 있다. 화학 부문은 보일러, 용광로, 건조기, 히터 및 열처리 시스템에서의 공정 가열 수요 증가에 힘입어 성장할 것으로 예상됩니다. 화학 제조 능력의 확대와 특수 화학 및 석유화학 생산에 대한 투자는 신뢰할 수 있는 산업용 가열에 대한 요구를 높이고 있습니다. 에너지 효율이 높고 저배출인 버너의 도입 또한 화학 가공 시설 전반에 걸친 장비 업그레이드 및 교체를 뒷받침하고 있습니다. 지역별 분석북미 산업용 버너 시장은 화학 및 석유화학 가공 능력의 확장에 힘입어 성장할 것으로 전망됩니다. 이 지역에는 용광로, 공정 히터, 보일러, 열처리 장비에 버너를 사용하는 대규모 공정 산업 기반이 형성되어 있습니다. 새로운 생산 능력 확보와 가공 인프라에 대한 투자는 산업용 연소 시스템에 대한 수요를 창출하고 있습니다. 자동화된 연소 제어 시스템의 도입 증가 또한 연속적인 산업 공정에서 정밀한 온도 조절을 제공할 수 있는 버너에 대한 수요를 뒷받침하고 있습니다. 미국 산업용 버너 시장 동향미국 산업용 버너 시장은 국내 제조 활동 증가로 인해 성장할 것으로 전망됩니다. 금속, 식품 가공, 화학, 산업 제조와 같은 산업의 확장은 공정 가열 장비에 대한 추가적인 수요를 창출하고 있습니다. 신규 및 확장된 생산 시설에는 용광로, 오븐, 보일러, 건조기에 필요한 버너가 요구됩니다. 따라서 국내 생산 능력의 증가는 다양한 제조 분야에서 산업용 연소 장비에 대한 수요를 증가시키고 있습니다. 아시아 태평양 산업용 버너 시장 동향아시아 태평양 산업용 버너 시장은 산업 제조 능력의 급속한 확장에 힘입어 2025년 전 세계 시장을 주도하며 39.0%라는 가장 큰 매출 점유율을 차지했습니다. 철강, 화학, 시멘트, 세라믹, 식품 및 기타 제조품의 생산 증가로 인해 고온 공정 가열에 대한 수요가 증가하고 있습니다. 신규 공장 및 생산 라인에는 용광로, 가마, 보일러, 건조기용 연소 장비가 필요합니다. 중국의 산업용 버너 시장은 대규모 철강 및 금속 생산에 힘입어 아시아 태평양 지역 산업용 버너 시장을 주도했습니다. 미국 국제무역청(International Trade Administration)에 따르면, 2025년 중국은 1억 3,100만 톤의 철강을 수출하여 2024년 대비 14.5% 증가했습니다. 철강 생산 및 가공 활동의 증가는 재가열 용광로, 열처리, 단조 및 기타 고온 응용 분야에 사용되는 산업용 버너에 대한 수요를 뒷받침하고 있습니다. 인도의 산업용 버너 시장은 철강 생산 능력 확대에 힘입어 성장하고 있습니다. 예를 들어, 2026년 5월 JSW 스틸은 오디샤 주에 연간 13.2 MTPA 규모의 그린필드 통합 제철소 건설을 착공했으며, 2,950에이커 부지에 약 65,000 크로레 루피(68억 달러)를 투자할 예정입니다. 이 프로젝트는 인도의 철강 생산 능력을 확대하고, 용광로, 재가열 시스템 및 기타 고온 제강 공정에 사용되는 버너를 포함한 산업용 가열 장비에 대한 수요를 증가시킬 것으로 예상됩니다. 유럽 산업용 버너 시장 동향유럽 산업용 버너 시장은 저탄소 산업용 난방으로의 전환에 힘입어 성장할 것으로 전망됩니다. 제조업체들은 수소 및 수소 혼합 연료를 포함한 대체 연료로 작동할 수 있는 버너를 점점 더 적극적으로 검토하고 있습니다. 이는 공정 온도를 유지하면서 변화하는 연료 요구 사항을 충족할 수 있는 연소 시스템에 대한 수요를 창출하고 있습니다. 금속, 화학, 세라믹, 유리 등의 산업은 열 공정의 탄소 집약도를 낮추기 위해 이러한 기술을 적극적으로 도입하고 있습니다. 독일 산업용 버너 시장은 주로 수소 호환 산업용 가열 기술의 발전에 힘입어 성장할 것으로 전망됩니다. 독일의 에너지 집약적 제조 산업들은 고온 공정에 수소 및 기타 저탄소 연료를 도입하는 방안을 검토하고 있습니다. 이에 따라 안정적인 연소를 유지하면서 대체 연료 혼합물을 처리할 수 있는 버너 기술에 대한 수요가 증가하고 있습니다. 철강, 유리, 세라믹, 화학 제조업체들은 고온 산업용 가열에 크게 의존하고 있어 주요 적용 분야로 꼽힙니다. 영국의 산업용 버너 시장은 산업용 열의 탈탄소화로 인해 성장할 것으로 전망됩니다. 산업 기업들은 기존 화석 연료 시스템이 여전히 중요한 역할을 하는 분야에서 전기화 및 수소 기반 가열을 포함한 대체 연료 연소 기술을 검토하고 있습니다. 식품 가공, 세라믹, 유리 및 화학 산업은 산업용 가열 수요가 첨단 버너 기술의 도입을 뒷받침할 수 있는 분야 중 하나입니다. 중동 및 아프리카 산업용 버너 시장 동향석유 및 가스 다운스트림 가공의 확장이 중동 및 아프리카 산업용 버너 시장을 견인하고 있다. 정유소, 석유화학 공장 및 관련 가공 시설에 대한 투자는 공정 가열기, 용광로, 보일러 및 열 시스템에 사용되는 버너에 대한 수요를 증가시키고 있다. 다운스트림 생산 능력의 증대는 일부 지역 활동을 원유 생산에서 부가가치 가공으로 전환시키고 있으며, 이는 산업용 연소 장비에 대한 추가적인 수요를 창출하고 있다. 사우디아라비아의 산업용 버너 시장은 석유화학 제조업의 확장으로 인해 성장할 것으로 예상됩니다. 하류 가공 설비 용량의 증가는 공정 히터, 용광로, 보일러 및 산업용 버너를 사용하는 기타 장비에 대한 수요를 창출하고 있습니다. 석유화학 생산에는 여러 고온 공정이 수반되므로, 연소 시스템은 새로운 가공 시설의 중요한 구성 요소입니다. 따라서 하류 산업 설비 용량의 확장은 석유화학 분야 전반에 걸쳐 버너 수요를 뒷받침하고 있습니다. 라틴 아메리카 산업용 버너 시장 동향라틴 아메리카의 산업용 버너 시장은 예측 기간 동안 연평균 성장률(CAGR) 6.1%로 성장할 것으로 전망됩니다. 라틴 아메리카 전역의 국가들은 산업용 오븐, 건조기, 보일러, 공정 히터와 같은 열 장비를 사용하는 대규모 농업 및 식품 가공 산업을 보유하고 있습니다. 농산물 및 포장 식품의 가공이 증가함에 따라 연소 장비에 대한 수요가 발생하고 있습니다. 이러한 응용 분야의 성장은 전통적인 중공업 분야를 넘어 산업용 버너 수요를 뒷받침하고 있습니다. 브라질의 산업용 버너 시장은 주로 철강 생산 및 금속 가공의 확장에 힘입어 성장할 것으로 전망됩니다. 제철 생산 능력의 증가와 하류 금속 가공 활동의 확대는 재가열로, 열처리로, 공정 히터 등을 포함한 고온 산업용 가열 장비에 대한 수요를 창출하고 있습니다. 이러한 응용 분야에서는 제어되고 일관된 온도를 유지하기 위해 신뢰할 수 있는 연소 시스템이 필요합니다. 따라서 철강 가공 시설에 대한 투자와 생산 능력 확장은 브라질의 산업용 버너 수요를 뒷받침할 것으로 예상됩니다. 주요 산업용 버너 기업 분석이 시장에서 활동하는 주요 기업으로는 허니웰 인터내셔널(Honeywell International Inc.), 파이브스 그룹(Fives Group), 안드리츠 AG(ANDRITZ AG), 존 진크 햄워디 컴버션(John Zink Hamworthy Combustion), 바이샤우프트 그룹(Weishaupt Group), 리엘로 S.p.A.(Riello S.p.A.) 등이 있습니다.
주요 산업용 버너 기업이번 산업용 버너 시장에 대한 연구에서는 다음과 같은 주요 기업들을 분석했습니다.
최근 동향2026년 6월, DUNGS는 독일의 산업용 버너 시스템 제조업체인 IBS Industrie-Brenner-Systeme GmbH를 인수했습니다. 이번 인수를 통해 DUNGS의 제품 범위는 연소 제어 장치, 가스 트레인 및 안전 부품에서 완전한 산업용 버너 시스템으로 확대되었습니다. IBS의 고온 및 저온 공정 버너 기술력은 산업용 가열 응용 분야 전반에 걸쳐 DUNGS의 입지를 강화하고, 통합 연소 솔루션이 필요한 공정 산업을 위한 제품 포트폴리오를 확대합니다.
글로벌 산업용 버너 시장 보고서 세분화본 보고서는 글로벌, 지역 및 국가 차원의 매출 성장 전망을 제시하며, 2021년부터 2033년까지 각 하위 부문의 산업 동향에 대한 분석을 제공합니다. 이 연구를 위해 Grand View Research는 연료 유형, 구성, 최종 용도 및 지역을 기준으로 산업용 버너 시장을 세분화했습니다: 연료 유형 전망 (매출, 10억 달러, 2021 – 2033)
구성도 전망 (매출, 10억 USD, 2021–2033)신규 기계/OEM 설치개조 및 교체최종 용도 전망 (매출, 10억 USD, 2021–2033)금속 및 광업식품 및 음료화학발전석유 및 가스기타
목차 제1장. 연구 방법론 및 범위 1.1. 연구 방법론 1.2. 연구 범위 및 가정 1.3. 정보 수집 1.3.1. 구매한 데이터베이스 1.3.2. GVR의 내부 데이터베이스 1.3.3. 2차 자료 및 제3자 관점 1.3.4. 1차 조사 1.4. 정보 분석 1.4.1. 데이터 분석 모델 1.5. 시장 정의 및 데이터 시각화 1.6. 데이터 검증 및 공개 제2장. 요약 2.1. 시장 전망 2.2. 부문별 전망 2.3. 경쟁 동향 제3장. 산업용 버너 시장의 변수, 동향 및 범위 3.1. 시장 침투 및 성장 전망 분석 3.2. 가치 사슬 분석 3.3. 규제 체계 3.4. 시장 역학 3.4.1. 시장 동인 분석 3.4.2. 시장 제약 요인 분석 3.4.3. 시장 기회 분석 3.4.4. 시장 과제 분석 3.5. 포터의 5가지 힘 모델 3.5.1. 공급자 영향력 3.5.2. 구매자 영향력 3.5.3. 대체재의 위협 3.5.4. 신규 진입자의 위협 3.5.5. 경쟁사 간 경쟁 3.6. PESTEL 분석 3.6.1. 정치적 환경 3.6.2. 환경적 환경 3.6.3. 사회적 환경 3.6.4. 기술적 환경 3.6.5. 경제적 환경 3.6.6. 법적 환경 3.7. 경제 메가트렌드 분석 제4장. 산업용 버너 시장: 연료 유형별 추정 및 동향 분석 4.1. 산업용 버너 시장: 연료 유형별 동향 분석, 2025년 및 2033년 4.2. 가스 4.2.1. 시장 규모 추정 및 전망, 2021–2033년 (10억 달러) 4.3. 석유 4.3.1. 시장 규모 추정 및 전망, 2021–2033년 (10억 달러) 4.4. 고체 연료 4.4.1. 시장 추정 및 전망, 2021–2033 (10억 달러) 4.5. 다중 연료 4.5.1. 시장 추정 및 전망, 2021–2033 (10억 달러) 제5장. 산업용 버너 시장: 구성별 추정 및 동향 분석 5.1. 산업용 버너 시장: 구성 동향 분석, 2025년 및 2033년 5.2. 신규 기계/OEM 설치 5.2.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 5.3. 개조 및 교체 5.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 제6장. 산업용 버너 시장: 최종 용도 추정 및 동향 분석 6.1. 산업용 버너 시장: 최종 용도 동향 분석, 2025년 및 2033년 6.2. 금속 및 광업 6.2.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 6.3. 식음료 6.3.1. 시장 추정 및 전망, 2021–2033 (10억 달러) 6.4. 화학 6.4.1. 시장 추정 및 전망, 2021–2033 (10억 달러) 6.5. 발전 6.5.1. 시장 추정 및 전망, 2021–2033 (10억 USD) 6.6. 석유 및 가스 6.6.1. 시장 추정 및 전망, 2021–2033 (10억 USD) 6.7. 기타 6.7.1. 시장 추정 및 전망, 2021–2033 (10억 달러) 제7장. 산업용 버너 시장: 지역별 추정 및 동향 분석 7.1. 산업용 버너 시장: 지역별 동향 분석, 2025년 및 2033년 7.2. 북미 7.2.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.2.2. 연료 유형별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.2.3. 구성별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.2.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.2.5. 미국 7.2.5.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.2.5.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.2.5.3. 2021–2033년 구성별 시장 추정 및 전망 (10억 달러) 7.2.5.4. 2021–2033년 최종 용도별 시장 추정 및 전망 (10억 달러) 7.2.6. 캐나다 7.2.6.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.2.6.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.2.6.3. 2021–2033년 구성별 시장 추정 및 전망 (10억 달러) 7.2.6.4. 2021–2033년 최종 용도별 시장 추정 및 전망 (10억 달러) 7.2.7. 멕시코 7.2.7.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.2.7.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.2.7.3. 구성별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.2.7.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3. 유럽 7.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.2. 연료 유형별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.3.3. 구성별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.3.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.3.5. 독일 7.3.5.1. 시장 추정 및 전망, 2021–2033 (10억 달러) 7.3.5.2. 연료 유형별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.3.5.3. 구성별 시장 추정 및 전망, 2021–2033 (10억 USD) 7.3.5.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (10억 USD) 7.3.6. 영국 7.3.6.1. 시장 추정 및 전망, 2021–2033 (10억 달러) 7.3.6.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.3.6.3. 2021–2033년 구성별 시장 추정 및 전망 (10억 달러) 7.3.6.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (10억 USD) 7.3.7. 프랑스 7.3.7.1. 시장 추정 및 전망, 2021–2033 (10억 USD) 7.3.7.2. 연료 유형별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.7.3. 구성별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.7.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.8. 스페인 7.3.8.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.8.2. 연료 유형별 시장 추정 및 전망, 2021–2033 (십억 달러) 7.3.8.3. 구성별 시장 추정 및 전망, 2021–2033 (십억 달러) 7.3.8.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.9. 이탈리아 7.3.9.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.9.2. 연료 유형별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.9.3. 구성별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.3.9.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.4. 아시아 태평양 7.4.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.4.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.4.3. 구성별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.4.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.4.5. 중국 7.4.5.1. 2021–2033년 시장 추정 및 전망 (십억 달러) 7.4.5.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (십억 달러) 7.4.5.3. 2021–2033년 구성별 시장 추정 및 전망 (10억 달러) 7.4.5.4. 2021–2033년 최종 용도별 시장 추정 및 전망 (10억 달러) 7.4.6. 인도 7.4.6.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.4.6.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.4.6.3. 구성별 시장 추정 및 전망, 2021–2033 (십억 달러) 7.4.6.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (십억 달러) 7.4.7. 일본 7.4.7.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.4.7.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.4.7.3. 구성별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.4.7.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.4.8. 호주 7.4.8.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.4.8.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.4.8.3. 구성별 시장 추정 및 전망, 2021–2033년 (십억 달러) 7.4.8.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (십억 달러) 7.4.9. 대한민국 7.4.9.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.4.9.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.4.9.3. 2021–2033년 구성별 시장 추정 및 전망 (10억 달러) 7.4.9.4. 2021–2033년 최종 용도별 시장 추정 및 전망 (십억 달러) 7.5. 라틴 아메리카 7.5.1. 시장 추정 및 전망, 2021–2033년 (십억 달러) 7.5.2. 연료 유형별 시장 추정 및 전망, 2021–2033년 (십억 달러) 7.5.3. 구성별 시장 추정 및 전망, 2021–2033년 (십억 달러) 7.5.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.5.5. 브라질 7.5.5.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.5.5.2. 연료 유형별 시장 추정 및 전망, 2021–2033년 (십억 달러) 7.5.5.3. 구성별 시장 추정 및 전망, 2021–2033년 (십억 달러) 7.5.5.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 USD) 7.5.6. 아르헨티나 7.5.6.1. 시장 추정 및 전망, 2021–2033년 (10억 USD) 7.5.6.2. 연료 유형별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.5.6.3. 구성별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.5.6.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.6. 중동 및 아프리카 7.6.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.6.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.6.3. 2021–2033년 구성별 시장 추정 및 전망 (10억 달러) 7.6.4. 2021–2033년 최종 용도별 시장 추정 및 전망 (10억 달러) 7.6.5. 사우디아라비아 7.6.5.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.6.5.2. 연료 유형별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.6.5.3. 구성별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.6.5.4. 최종 용도별 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.6.6. 아랍에미리트(UAE) 7.6.6.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 7.6.6.2. 연료 유형별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.6.6.3. 구성별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.6.6.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.6.7. 남아프리카 공화국 7.6.7.1. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.6.7.2. 2021–2033년 연료 유형별 시장 추정 및 전망 (10억 달러) 7.6.7.3. 구성별 시장 추정 및 전망, 2021–2033 (10억 달러) 7.6.7.4. 최종 용도별 시장 추정 및 전망, 2021–2033 (10억 달러) 제8장. 경쟁 구도 8.1. 주요 시장 참여자별 최근 동향 및 영향 분석 8.2. 기업 분류 8.3. 기업 포지셔닝 분석 8.4. 2025년 기업 히트맵 분석 8.5. 전략 매핑 8.6. 기업 프로필 8.6.1. Honeywell International Inc. 8.6.1.1. 기업 개요 8.6.1.2. 재무 실적 8.6.1.3. 제품 벤치마킹 8.6.1.4. 전략적 이니셔티브 8.6.2. Fives Group 8.6.2.1. 기업 개요 8.6.2.2. 재무 실적 8.6.2.3. 제품 벤치마킹 8.6.2.4. 전략적 이니셔티브 8.6.3. ANDRITZ AG 8.6.3.1. 회사 개요 8.6.3.2. 재무 실적 8.6.3.3. 제품 벤치마킹 8.6.3.4. 전략적 이니셔티브 8.6.4. John Zink Hamworthy Combustion 8.6.4.1. 회사 개요 8.6.4.2. 재무 실적 8.6.4.3. 제품 벤치마킹 8.6.4.4. 전략적 이니셔티브 8.6.5. ALZETA Corporation 8.6.5.1. 회사 개요 8.6.5.2. 재무 실적 8.6.5.3. 제품 벤치마킹 8.6.5.4. 전략적 이니셔티브 8.6.6. 바이샤우프트 그룹 8.6.6.1. 회사 개요 8.6.6.2. 재무 실적 8.6.6.3. 제품 벤치마킹 8.6.6.4. 전략적 이니셔티브 8.6.7. Riello S.p.A. 8.6.7.1. 회사 개요 8.6.7.2. 재무 실적 8.6.7.3. 제품 벤치마킹 8.6.7.4. 전략적 이니셔티브 8.6.8. Oilon Group Oy 8.6.8.1. 회사 개요 8.6.8.2. 재무 실적 8.6.8.3. 제품 벤치마킹 8.6.8.4. 전략적 이니셔티브 8.6.9. ELCO GmbH 8.6.9.1. 회사 개요 8.6.9.2. 재무 실적 8.6.9.3. 제품 벤치마킹 8.6.9.4. 전략적 이니셔티브 8.6.10. SAACKE GmbH 8.6.10.1. 회사 개요 8.6.10.2. 재무 실적 8.6.10.3. 제품 벤치마킹 8.6.10.4. 전략적 이니셔티브 8.6.11. Babcock Wanson 8.6.11.1. 회사 개요 8.6.11.2. 재무 실적 8.6.11.3. 제품 벤치마킹 8.6.11.4. 전략적 이니셔티브 8.6.12. 셀라스 히트 테크놀로지(Selas Heat Technology LLC) 8.6.12.1. 기업 개요 8.6.12.2. 재무 실적 8.6.12.3. 제품 벤치마킹 8.6.12.4. 전략적 이니셔티브 8.6.13. Zeeco, Inc. 8.6.13.1. 회사 개요 8.6.13.2. 재무 실적 8.6.13.3. 제품 벤치마킹 8.6.13.4. 전략적 이니셔티브 8.6.14. Baltur S.p.A. 8.6.14.1. 회사 개요 8.6.14.2. 재무 실적 8.6.14.3. 제품 벤치마킹 8.6.14.4. 전략적 이니셔티브 8.6.15. Nu-Way Burner Company 8.6.15.1. 회사 개요 8.6.15.2. 재무 실적 8.6.15.3. 제품 벤치마킹 8.6.15.4. 전략적 이니셔티브 |

| ※본 조사보고서 [세계의 산업용 버너 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 가스, 석유, 고체 연료, 다중 연료] (코드 : GVR-4-68040-954-1) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [세계의 산업용 버너 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 가스, 석유, 고체 연료, 다중 연료] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!