❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
환자 인포테인먼트 터미널 시장 개요 (2025-2030)
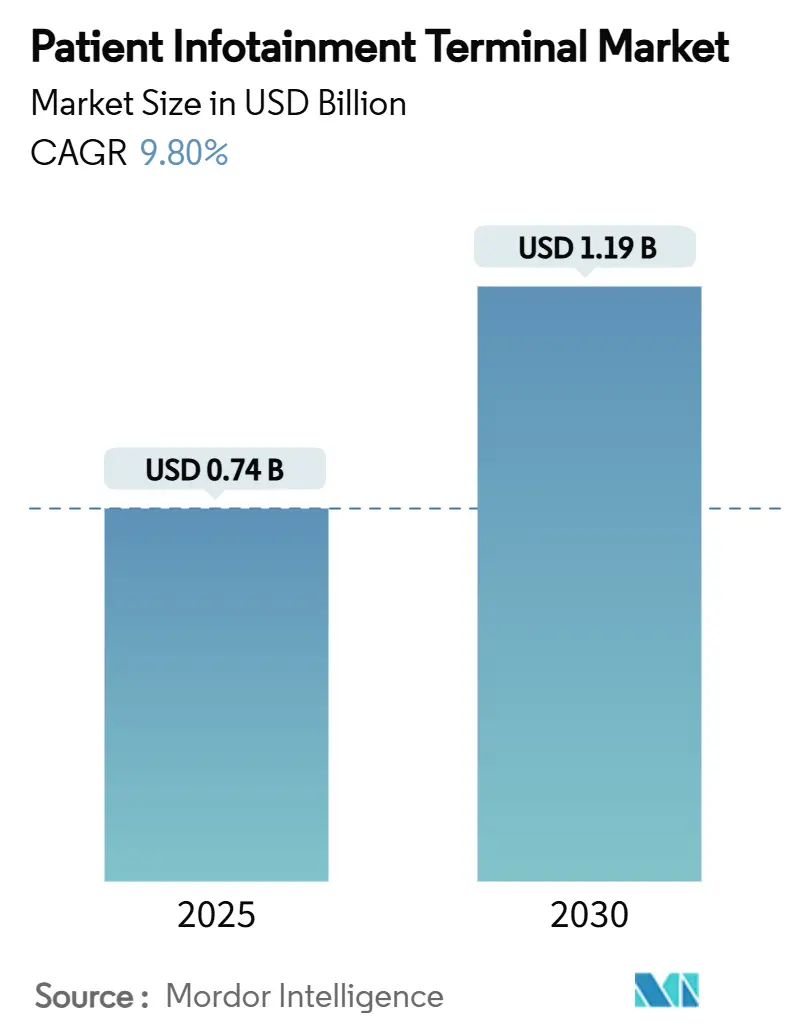
환자 인포테인먼트 터미널 시장은 2025년 0.74억 달러 규모에서 2030년에는 1.19억 달러로 성장할 것으로 예측되며, 예측 기간 동안 연평균 성장률(CAGR) 9.8%를 기록할 전망입니다. 이러한 성장은 스마트 병원 프로그램, HCAHPS(Hospital Consumer Assessment of Healthcare Providers and Systems)와 연계된 보상 체계, 그리고 인력 자동화 추세에 힘입어 가속화되고 있습니다. 병원들은 이제 교육, 엔터테인먼트, 원격 의료 및 임상 워크플로우를 단일 접점에서 통합하는 플랫폼을 요구하고 있습니다. 스크린 크기별로는 비용과 기능성의 균형을 맞춘 중형 디스플레이가 시장을 지배하고 있으나, 고령화 인구의 요구에 따라 대형 스크린의 성장세도 두드러집니다. 특히 미국의 병원 가치 기반 구매 계획(Hospital Value-Based Purchasing Plan)과 같은 규제 인센티브는 환자 경험 기술을 재량적 구매가 아닌 벌금 위험을 완화할 수 있는 투자 수익률(ROI) 가시적인 투자로 전환시키고 있습니다.
주요 시장 동향 및 통찰
1. 환자 경험 연계 보상 압력의 증가:
병원 지불 방식은 HCAHPS 및 유사한 환자 만족도 지표에 따라 수익의 더 큰 비중을 연동하고 있습니다. 2025년 CMS(Centers for Medicare & Medicaid Services) 개정안은 설문 조사 기간을 49일로 연장하여 모든 입원 환자 접점을 측정 가능하게 만들었습니다. 병상 터미널은 실시간 피드백 수집, 온디맨드 교육 제공, 서비스 복구 워크플로우 지원을 통해 만족도 점수를 높이는 데 기여합니다. 미국 의료 시스템은 HCAHPS 지표 개선이 기본 DRG(Diagnosis Related Group) 지불액의 최대 2%를 보호할 수 있기 때문에 터미널을 비용 회피 도구로 인식하고 있습니다. 유럽의 NHS(National Health Service) Friends & Family와 유사한 논리를 따르는 의료 기관들도 이러한 변화를 반영하여 기존 엔터테인먼트 스크린을 다중 서비스 참여 허브로 전환하고 있습니다.
2. 스마트 병원 디지털화 및 EHR 통합 요구 증대:
의료 시스템의 85%는 2025년까지 생성형 AI 도구를 도입할 계획이며, 환자 인포테인먼트 터미널은 이러한 이니셔티브의 최종 디스플레이 계층을 형성합니다. 병원들은 이제 Epic, Cerner, Meditech와 같은 전자의무기록(EHR) 시스템과의 실시간 연결 및 간호사 배지 워크플로우와 연동되는 단일 로그인(SSO) 기능을 요구합니다. HL7, FHIR, 간호사 호출 시스템(nurse-call), 실시간 위치 추적 시스템(RTLS)을 연결하는 미들웨어를 제공하는 공급업체가 하드웨어 공급업체보다 조달에서 우위를 점합니다. 통합 장치는 중복 로그인 감소, 경고 피로 완화, 간호사 문서화 시간 약 7% 단축을 통해 인력 부족 상황에서 직원 역량을 확보하는 데 기여합니다.
3. PoE, Wi-Fi 6 및 항균 터치스크린 인프라 발전:
Wi-Fi 6로 액세스 포인트를 업그레이드하는 병원은 네트워크 효율성을 30% 향상시키고 입원 환자 원격 회진을 위한 4K 비디오 스트림을 원활하게 제공합니다. PoE(Power over Ethernet)와 결합하면 별도의 전기 허가 없이 터미널을 설치할 수 있어 설치 비용을 최대 40% 절감할 수 있습니다. 항균 터치스크린은 일일 소독 빈도를 줄이면서도 감염 관리 규정을 준수하여 청소 용품 및 직원 시간 절감 효과를 가져옵니다. 이러한 비용 상쇄는 프로젝트 회수 기간을 18-24개월로 단축시켜, 이전에 자본 계획을 보류했던 최고재무책임자(CFO)들을 설득하고 있습니다.
4. 고령화 인구 통계가 병상 참여 채택을 주도:
2030년까지 전 세계 인구 6명 중 1명은 60세 이상이 될 것이며, 미국에서는 65세 이상 성인이 8,100만 명에 달할 것입니다. 장기 입원 및 다중 질환은 병상에서 더 큰 글꼴, 음성 상호 작용, 약물 코칭의 필요성을 증가시킵니다. 검사 결과 추세 및 셀프서비스 식사 주문 기능을 제공하는 터미널은 노인 환자의 만족도 핵심 동인인 자율성을 향상시킵니다. 아시아 태평양 지역의 초고령화 사회는 정부가 간호사 업무 부담을 줄이면서 가족과의 소통을 유지하는 스마트 병동에 참여 기술을 보조금으로 지원하도록 유도하고 있습니다.
시장 성장을 저해하는 요인
1. 높은 자본 지출 및 불확실한 ROI:
설치 및 HL7 통합 비용을 포함하여 대당 2,000달러에서 8,000달러에 이르는 단가(unit price)는 인플레이션으로 이미 압박받는 자본 예산을 더욱 늘립니다. 팬데믹 이후의 마진 압박은 소규모 병원들이 재량적 기술 투자를 위한 운영 마진 3% 기준에 미달하게 만듭니다. 평균 977만 달러에 달하는 데이터 유출 비용은 사이버 보안 기본 사항에 자금을 전환시켜 병상 터미널 도입을 지연시킵니다. ROI는 일반적으로 3회계 주기 이후에 실현되지만, 이사회는 종종 2년 이내의 회수를 요구하여 자본 지출에 대한 망설임이 시장의 시스템 교체 주기를 늦추고 있습니다.
2. 엄격한 데이터 프라이버시 및 사이버 보안 규제:
2025년 HIPAA(Health Insurance Portability and Accountability Act) 개정안은 ‘주소 지정 가능(addressable)’ 옵션을 제거하고 다단계 인증, 저장 데이터 암호화, 분기별 침투 테스트를 의무화합니다. 첫해 규정 준수 비용은 미국 의료 제공자에게 93억 달러에 달할 것으로 예상됩니다. 터미널은 이제 제로 트러스트(zero-trust) 세분화 및 변조 방지 펌웨어를 지원해야 하며, 이는 자재 비용을 약 8-10% 증가시킵니다. 유럽 병원들도 GDPR(General Data Protection Regulation) 장치 강화 규정을 준수해야 합니다.
3. 감염 관리 규정 준수:
엄격한 감염 관리 규정은 하드웨어 옵션을 제한하여 시장 진입 장벽으로 작용할 수 있습니다.
4. BYOD(Bring Your Own Device) 채택:
환자 및 방문객의 개인 기기 사용 증가는 고정형 병상 하드웨어에 대한 수요를 희석시킬 수 있습니다.
세그먼트 분석
1. 스크린 크기별:
중형 스크린은 2024년 매출의 46.3%를 차지하며 대부분의 병동 유형에서 기본 선택으로 자리 잡았습니다. 1080p의 선명도와 쉬운 팔걸이 장착 인체공학적 디자인, 그리고 CFO가 지속 가능하다고 판단하는 가격대가 조화를 이룹니다. 19인치 이상의 대형 패널은 2030년까지 10.2%의 CAGR로 성장하며, 노인 및 비만 병동에서 더 큰 글꼴과 분할 화면 케어 대시보드를 선호하는 추세에 부합합니다. 4K 해상도 채택은 원격 뇌졸중 및 방사선과 상담과 같이 높은 픽셀 밀도가 필요한 분야에서 증가하고 있습니다.
2. 최종 사용자별:
병원은 2024년 출하량의 58.1%를 차지하며, 자체 EHR 통합 및 네트워크 예산을 바탕으로 핵심 수요를 주도합니다. 통합된 IDN(Integrated Delivery Network) 구매 그룹은 2~3개의 승인된 공급업체에 표준화하여 급성기 치료 시설의 시장 규모를 안정화하는 다년 계약을 생성합니다. 37개 미국 주에서 보상되는 ‘재택 병원(hospital-at-home)’ 모델은 원격 모니터링 앱이 사전 설치된 태블릿 교체를 통해 재택 의료 배포에서 2030년까지 9.8%의 CAGR을 기록할 것으로 예상됩니다.
3. 폼 팩터별:
침대 팔걸이 장착형 터미널은 2024년 52.5%의 점유율을 유지했으며, 검증된 케이블 관리, 청소 용이성, 안정적인 시야각 덕분에 ICU와 같이 생체 신호 및 펌프에 대한 시야 확보가 필수적인 환경에서 여전히 중요합니다. 그러나 휴대용 및 태블릿 장치는 감염 관리 및 유연한 좌석 배치로 인해 의료진이 ‘청소 후 이동(clean-and-go)’ 하드웨어를 선호하면서 9.6%의 CAGR로 성장하고 있습니다.
4. 기능별:
교육, EHR 차팅, 간호사 호출을 결합한 통합 플랫폼은 2024년 40.6%의 점유율을 기록했습니다. 단일 API(Application Programming Interface)는 IT 유지보수를 용이하게 하고 교육 시간을 단축하여 많은 RFQ(Request for Quotation)에서 선택되었습니다. 원격 의료 지원 모델은 가상 병동 회진이 의사의 이동 시간을 절약하고 온디맨드 전문의 의견을 가능하게 하므로 8.4%의 CAGR로 확장됩니다. 엔터테인먼트 전용 장비는 스트리밍 서비스가 더 이상 참신하지 않고 당연하게 여겨지면서 점차 사라지고 있습니다.
지역 분석
1. 북미:
2024년 35.4%의 점유율로 시장을 선도했으며, 성숙한 보상 정책과 높은 EHR 보급률을 활용하여 프리미엄 기능 세트를 정당화합니다. 새로운 HIPAA 보안 조항이 규정 준수 비용을 증가시키지만, IDN은 HCAHPS 지불액을 보호하기 위해 여전히 교체 주기를 추진하고 있습니다.
2. 아시아 태평양:
2030년까지 10.8%의 CAGR로 가장 빠른 성장세를 보일 것으로 예상됩니다. 중국과 인도 정부는 국가 GDP의 5%를 상한으로 하는 보조금 프로그램을 통해 2단계 병원을 디지털화하여 시장 기반을 확대하고 있습니다. 일본과 한국은 초고령화 문제에 직면하여 지속적인 참여를 강조하는 스마트 병동 시범 사업을 지원하고 있습니다.
3. 유럽:
GDPR이 엄격한 장치 강화 및 감사 로깅 기준을 설정함에 따라 꾸준한 채택률을 유지하고 있습니다. 북유럽 의료 시스템은 전국적인 EPR(Electronic Patient Record) 도입 덕분에 병상 보급률이 가장 높으며, 남유럽 회원국들은 EU 자금 지원을 통해 격차를 줄이고 있습니다.
경쟁 환경
환자 인포테인먼트 터미널 시장은 중간 정도의 파편화를 보입니다. Barco, Advantech, Siemens Healthineers는 번들링된 이미징 및 정보학 포트폴리오를 활용하여 기업 계약 체결을 용이하게 합니다. Advantech의 2025년 2월 HIT-507 출시는 Intel Celeron 프로세서와 10점 터치 기능을 2,500달러 미만의 SKU에 추가하여 가격에 민감한 구매자들을 공략하고 있습니다. Siemens의 Ciartic Move C-arm은 수술 이미징과 병상 디스플레이 간의 시너지를 통해 수술 중 환자 교육을 지원합니다.
신규 진입자들은 소프트웨어와 클라우드를 통해 시장에 진출하고 있습니다. Samsung의 2025년 7월 Xealth 인수는 독점적인 앱 배포를 제공하여 임상의에게 소비자 등급 Galaxy 하드웨어에서 제어된 생태계를 제공함으로써 기존 팔걸이 장착형 장치를 대체할 수 있습니다. Stryker의 care.ai 인수는 가상 시터 AI를 기존 침대 및 들것에 통합하여 스크린 해상도 경쟁에서 알고리즘 깊이 경쟁으로의 전환을 강조합니다.
파트너십은 방어 전략의 핵심입니다. AvaSure, Oracle, NVIDIA는 병원 LLM(Large Language Model)을 활용하여 환자 요청을 분류하고 장치에서 가장 많이 사용되는 언어를 번역하여 간호사 호출 빈도를 줄이는 AI 컨시어지를 구축했습니다. GE HealthCare와 AWS의 제휴는 원격 측정 대시보드에 생성형 AI 코파일럿을 심고 있으며, Prisma Health의 1,500개 스마트 침대 주문은 Hercules 재배치 데이터를 병상 인터페이스와 연동하여 낙상 예방에 기여합니다. 이러한 통합은 다년 수익 흐름을 확보하고 시장 내 전환 비용을 높입니다.
최근 산업 동향
* 2025년 7월: 삼성은 Xealth를 인수하여 연결된 의료 역량을 가속화하고 소프트웨어 중심의 참여 서비스를 확장했습니다.
* 2025년 5월: 에모리 헬스케어(Emory Healthcare)는 애플 기기와 에픽(Epic)이 완전히 통합된 미국 최초의 병원을 개원하여 규제 환경에서 소비자 등급 하드웨어의 타당성을 입증했습니다.
* 2025년 4월: 트랜스캐런트(Transcarent)는 어콜레이드(Accolade)와 6억 2,100만 달러에 합병하여 2천만 명의 회원을 보유한 플랫폼을 형성, 병원 외부로 환자 참여를 확장했습니다.
* 2025년 3월: AvaSure, Oracle, NVIDIA는 입원실을 위한 AI 기반 가상 컨시어지를 출시했습니다.
본 보고서는 환자 인포테인먼트 터미널 시장에 대한 포괄적인 분석을 제공합니다. 연구는 시장 정의 및 가정, 연구 방법론, 주요 요약, 시장 환경, 시장 규모 및 성장 예측, 경쟁 환경, 그리고 시장 기회 및 미래 전망을 포함합니다.
시장 규모 및 성장 예측:
환자 인포테인먼트 터미널 시장은 2025년 0.74억 달러 규모에서 2030년까지 연평균 9.8%의 성장률을 기록하며 1.19억 달러에 이를 것으로 전망됩니다.
시장 동인:
주요 성장 동력으로는 환자 경험과 연계된 보상 압력(HCAHPS, NHS Friends & Family), 스마트 병원 디지털화 및 EHR/EMR(전자의무기록) 통합 가속화, PoE(Power over Ethernet), Wi-Fi 6 및 항균 터치스크린 기술 발전으로 인한 총 소유 비용(TCO) 절감, 고령화 입원 환자 증가에 따른 병상 참여 수요 증대, 대화형 병상 단말기에 대한 원격 의료(Tele-Health) 보상 적용 확대, 그리고 인력 부족으로 인한 셀프서비스 식사 및 환경 제어 기능 수요 증가 등이 있습니다.
시장 제약:
반면, 높은 초기 투자 비용(CapEx)과 가격 압박이 심한 병원 환경에서의 불확실한 투자 수익률(ROI), HIPAA 및 GDPR과 같은 엄격한 데이터 프라이버시 및 사이버 보안 규제, 감염 통제 규정 준수로 인한 하드웨어 옵션 및 업그레이드 제한, 그리고 BYOD(Bring Your Own Device) 채택 증가로 인한 고정형 병상 하드웨어 수요 감소는 시장 성장을 저해하는 요인으로 작용합니다.
주요 시장 세분화 및 트렌드:
보고서는 스크린 크기(소형, 중형, 대형), 최종 사용자(병원, 장기 요양 시설, 전문 클리닉 및 당일 수술 센터, 재택/원격 환자 모니터링), 폼 팩터(병상 팔 장착형, 벽 장착형, 모바일 카트형, 휴대용/태블릿형), 기능성(엔터테인먼트 전용, 통합형, 원격 의료 지원, 다중 모드) 및 지역별(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미)로 시장을 세분화하여 분석합니다.
특히, 13~19인치 중형 디스플레이가 인체공학적 균형과 비용 효율성으로 인해 2024년 매출의 46.3%를 차지하며 선두를 유지하고 있습니다. 폼 팩터 중에서는 감염 통제 및 이동성 요구 증가에 따라 휴대용 및 태블릿 병상 장치가 연평균 9.6%로 가장 빠르게 성장하고 있습니다. 지역별로는 정부의 스마트 병원 프로그램과 고령화 인구 증가에 힘입어 아시아 태평양 지역이 연평균 10.8%로 가장 빠른 성장을 보일 것으로 예상됩니다. 병원들이 자본 압력에도 불구하고 투자를 지속하는 이유는 HCAHPS와 연계된 보상 체계 및 스마트 병원 로드맵에 따라 환자 경험 점수 향상과 인력 효율성 증대를 위한 직접적인 수단으로 인식되기 때문입니다.
경쟁 환경 및 미래 전망:
경쟁 환경 분석에서는 시장 집중도, 시장 점유율 분석 및 Barco NV, PDi Communication Systems, Advantech, Siemens Healthineers (HiMed), LG Electronics Healthcare Displays 등 주요 20개 기업의 상세 프로필을 다룹니다. 또한, 시장 기회 및 미래 전망 섹션에서는 미개척 시장 및 충족되지 않은 요구 사항에 대한 평가를 제공하여 전략적 의사결정을 지원합니다.
이 보고서는 환자 인포테인먼트 터미널 시장의 현재와 미래를 심층적으로 이해하고, 관련 산업 참여자들이 효과적인 전략을 수립하는 데 필요한 핵심 정보를 제공합니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 환자 경험 연계 상환 압력 (HCAHPS, NHS Friends & Family)
- 4.2.2 스마트 병원 디지털화 및 EHR/EMR 통합 가속화
- 4.2.3 PoE, Wi-Fi 6 및 항균 터치스크린의 발전으로 총 소유 비용 절감
- 4.2.4 고령 입원 환자 증가로 병상 참여 수요 증대
- 4.2.5 원격 의료 상환이 이제 대화형 병상 단말기를 포함
- 4.2.6 인력 부족으로 셀프 서비스 식사 및 환경 제어 수요 증가
- 4.3 시장 제약
- 4.3.1 가격 압박을 받는 병원의 높은 자본 지출 및 불확실한 ROI
- 4.3.2 엄격한 데이터 프라이버시 및 사이버 보안 규정 (HIPAA, GDPR)
- 4.3.3 감염 관리 규정 준수로 하드웨어 옵션 및 업그레이드 제한
- 4.3.4 BYOD 채택으로 고정형 병상 하드웨어 수요 감소
- 4.4 공급망 분석
- 4.5 규제 환경
- 4.6 기술 전망
- 4.7 포터의 5가지 경쟁 요인 분석
- 4.7.1 공급업체의 협상력
- 4.7.2 구매자의 협상력
- 4.7.3 신규 진입자의 위협
- 4.7.4 대체재의 위협
- 4.7.5 경쟁 강도
5. 시장 규모 및 성장 예측 (가치)
- 5.1 화면 크기별
- 5.1.1 작음 (<13인치)
- 5.1.2 중간 (13인치-19인치)
- 5.1.3 큼 (>19인치)
- 5.2 최종 사용자별
- 5.2.1 병원
- 5.2.2 장기 요양 시설
- 5.2.3 전문 클리닉 & 당일 수술 센터
- 5.2.4 재택 간호 / 원격 환자 모니터링
- 5.3 폼 팩터별
- 5.3.1 침대 팔걸이 장착 터미널
- 5.3.2 벽걸이형 터미널
- 5.3.3 이동식 카트 터미널
- 5.3.4 휴대용 / 태블릿 터미널
- 5.4 기능별
- 5.4.1 엔터테인먼트 전용
- 5.4.2 통합형 (교육 + EHR 접근)
- 5.4.3 원격 의료 지원
- 5.4.4 다중 모드 (병실 & 간호사 호출 통합)
- 5.5 지역별
- 5.5.1 북미
- 5.5.1.1 미국
- 5.5.1.2 캐나다
- 5.5.1.3 멕시코
- 5.5.2 유럽
- 5.5.2.1 독일
- 5.5.2.2 영국
- 5.5.2.3 프랑스
- 5.5.2.4 이탈리아
- 5.5.2.5 스페인
- 5.5.2.6 기타 유럽
- 5.5.3 아시아 태평양
- 5.5.3.1 중국
- 5.5.3.2 일본
- 5.5.3.3 인도
- 5.5.3.4 대한민국
- 5.5.3.5 호주
- 5.5.3.6 기타 아시아 태평양
- 5.5.4 중동 & 아프리카
- 5.5.4.1 GCC
- 5.5.4.2 남아프리카 공화국
- 5.5.4.3 기타 중동 & 아프리카
- 5.5.5 남아메리카
- 5.5.5.1 브라질
- 5.5.5.2 아르헨티나
- 5.5.5.3 기타 남아메리카
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 시장 점유율 분석
- 6.3 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(사용 가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 & 서비스, 최근 개발 포함)
- 6.3.1 Barco NV
- 6.3.2 PDi Communication Systems Inc.
- 6.3.3 Advantech Co. Ltd.
- 6.3.4 BEWATEC Kommunikationstechnik GmbH
- 6.3.5 Siemens Healthineers (HiMed)
- 6.3.6 Onyx Healthcare Inc.
- 6.3.7 Lincor Solutions
- 6.3.8 Uniguest (pCare)
- 6.3.9 HCI (Health-Care Information)
- 6.3.10 ARBOR Technology Corp.
- 6.3.11 CliniLinc Systems
- 6.3.12 TVP Care
- 6.3.13 Saintway Tech
- 6.3.14 Cybernet Manufacturing
- 6.3.15 LG Electronics Healthcare Displays
- 6.3.16 eVideon Healthcare
- 6.3.17 Aceso Interactive
- 6.3.18 Hospedia / WiFi SPARK
- 6.3.19 Onyx Beacon
- 6.3.20 Luminator Technology Group
7. 시장 기회 & 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
환자용 인포테인먼트 단말기는 의료기관에 입원한 환자들에게 다양한 정보, 엔터테인먼트, 통신 서비스를 제공하기 위해 병상 또는 병실 내에 설치되는 스마트 기기를 의미합니다. 이는 단순한 TV 시청 기능을 넘어, 환자의 입원 경험을 개선하고 의료 서비스 접근성을 높이며, 궁극적으로 환자 만족도와 치료 효과 증진에 기여하는 다기능 플랫폼으로 진화하고 있습니다.
정의
환자용 인포테인먼트 단말기는 병원 환경에서 환자가 필요로 하는 정보(진료 일정, 검사 결과, 병원 안내 등), 여가 활동(TV 시청, 영화, 음악, 게임, 인터넷 등), 그리고 외부와의 소통(화상 통화, 메시징 등)을 지원하는 통합 솔루션입니다. 이 단말기는 환자가 병실에서 보내는 시간을 더욱 유익하고 편안하게 만들어주며, 의료진과의 효율적인 소통 채널 역할도 수행합니다.
유형
환자용 인포테인먼트 단말기는 주로 설치 형태와 기능에 따라 몇 가지 유형으로 분류됩니다. 첫째, 병상 거치형 단말기는 환자 침대 옆에 고정되어 설치되는 형태로, 터치스크린 방식이 일반적이며 가장 널리 사용됩니다. 둘째, 모바일/태블릿형 단말기는 이동성을 강조한 형태로, 환자가 병실 내에서 자유롭게 이동하며 사용할 수 있습니다. 셋째, 통합형 시스템은 병원 정보 시스템(HIS)과 연동되어 병실 환경 제어(조명, 온도 등) 및 간호사 호출 기능까지 포함하는 고도화된 형태입니다. 마지막으로, 특정 환자군(예: 소아 환자, 재활 환자)을 위한 특수 목적 단말기도 개발되고 있습니다.
활용 분야
환자용 인포테인먼트 단말기는 매우 다양한 분야에서 활용됩니다. 첫째, 엔터테인먼트 제공은 가장 기본적인 기능으로, TV 시청, 영화 감상, 음악 청취, 게임, 전자책 등 환자의 지루함을 덜어주는 역할을 합니다. 둘째, 정보 제공 측면에서는 진료 일정, 복약 정보, 검사 결과, 병원 시설 안내, 식단 정보, 질병 교육 콘텐츠 등을 제공하여 환자의 알 권리를 충족시키고 치료 과정에 대한 이해를 돕습니다. 셋째, 의사소통 지원은 가족 및 지인과의 화상 통화, 메시지 교환을 가능하게 하며, 간호사 호출 기능과 의료진과의 소통 채널을 제공하여 신속한 의료 서비스 요청을 돕습니다. 넷째, 일부 단말기는 병실 내 조명, 온도, 침대 위치 등을 조절하는 환경 제어 기능을 포함하여 환자의 편의성을 높입니다. 다섯째, 개인 건강 관리 기능으로 혈압, 혈당 등 생체 신호 모니터링 기기와 연동되거나, 증상 기록 및 건강 관련 설문 참여를 유도하기도 합니다. 마지막으로, 행정 및 결제 서비스로 진료비 조회, 제증명 신청, 식사 주문 등 병원 내 행정 절차를 간소화하는 데 기여합니다.
관련 기술
환자용 인포테인먼트 단말기의 발전은 다양한 첨단 기술의 융합을 통해 이루어지고 있습니다. 핵심적으로 터치스크린 기술은 직관적인 사용자 인터페이스를 제공하며, 사물 인터넷(IoT) 기술은 병원 내 다양한 기기 및 시스템과의 연동을 가능하게 합니다. 클라우드 컴퓨팅은 방대한 콘텐츠와 데이터를 효율적으로 관리하고 안정적인 서비스를 제공하는 기반이 됩니다. 인공지능(AI) 및 머신러닝 기술은 환자 맞춤형 콘텐츠 추천, 음성 인식 기반의 제어, 그리고 환자 상태 변화 예측 등에 활용되어 서비스의 개인화 및 지능화를 가속화합니다. 또한, 환자의 민감한 정보를 다루는 만큼 사이버 보안 기술은 필수적이며, 안정적인 네트워크 인프라(Wi-Fi, 유선)는 끊김 없는 서비스 제공을 위한 핵심 요소입니다. 사용자 편의성을 극대화하기 위한 사용자 경험(UX) 및 사용자 인터페이스(UI) 디자인 또한 매우 중요하게 고려됩니다.
시장 배경
환자용 인포테인먼트 단말기 시장은 고령화 사회 진입, 환자 중심 의료 서비스에 대한 요구 증대, 그리고 디지털 헬스케어 전환 가속화에 힘입어 지속적으로 성장하고 있습니다. 환자 만족도 향상이 병원 경쟁력의 중요한 요소로 부상하면서, 병원들은 환자 경험 개선을 위한 투자를 확대하고 있습니다. 또한, 코로나19 팬데믹 이후 비대면 소통의 중요성이 강조되면서, 단말기를 통한 정보 제공 및 외부와의 소통 기능이 더욱 주목받고 있습니다. 그러나 높은 초기 투자 비용, 기존 병원 정보 시스템(HIS)과의 복잡한 통합 문제, 데이터 보안 및 개인 정보 보호에 대한 우려, 그리고 기술의 빠른 발전 속도에 따른 유지보수 및 업그레이드 부담 등은 시장 성장의 도전 과제로 남아 있습니다. 주요 시장 참여자로는 헬스케어 IT 솔루션 기업, 의료기기 제조사, 그리고 전문 인포테인먼트 솔루션 제공업체 등이 있습니다.
미래 전망
환자용 인포테인먼트 단말기는 앞으로 더욱 고도화되고 개인화된 방향으로 발전할 것으로 예상됩니다. 첫째, 개인화된 서비스 강화는 AI 기반의 맞춤형 콘텐츠 추천, 환자 상태에 따른 정보 제공, 그리고 선호도에 맞춘 인터페이스 제공 등을 통해 구현될 것입니다. 둘째, 의료 시스템과의 통합 심화는 전자의무기록(EHR)과의 연동을 통해 환자의 진료 정보를 실시간으로 제공하고, 스마트 병원 시스템과 연계하여 병실 환경을 더욱 지능적으로 제어할 것입니다. 셋째, 음성 제어 및 제스처 인식 기술의 도입으로 더욱 직관적이고 편리한 사용자 경험을 제공할 것입니다. 넷째, 원격 의료(Telemedicine) 기능의 통합을 통해 단말기를 통한 의료진과의 비대면 상담, 원격 모니터링 등이 활성화될 수 있습니다. 다섯째, 증강현실(AR) 및 가상현실(VR) 기술을 활용한 치료 보조 및 심리 안정 콘텐츠 제공도 기대됩니다. 마지막으로, 단순한 엔터테인먼트를 넘어 환자 교육 및 웰니스 관리에 중점을 둔 기능들이 강화되어, 환자가 퇴원 후에도 건강을 지속적으로 관리할 수 있도록 돕는 플랫폼으로 진화할 것입니다. 이러한 발전은 환자 중심 의료의 실현과 병원 운영 효율성 증대에 크게 기여할 것입니다.