❖본 조사 보고서의 견적의뢰 / 샘플 / 구입 / 질문 폼❖
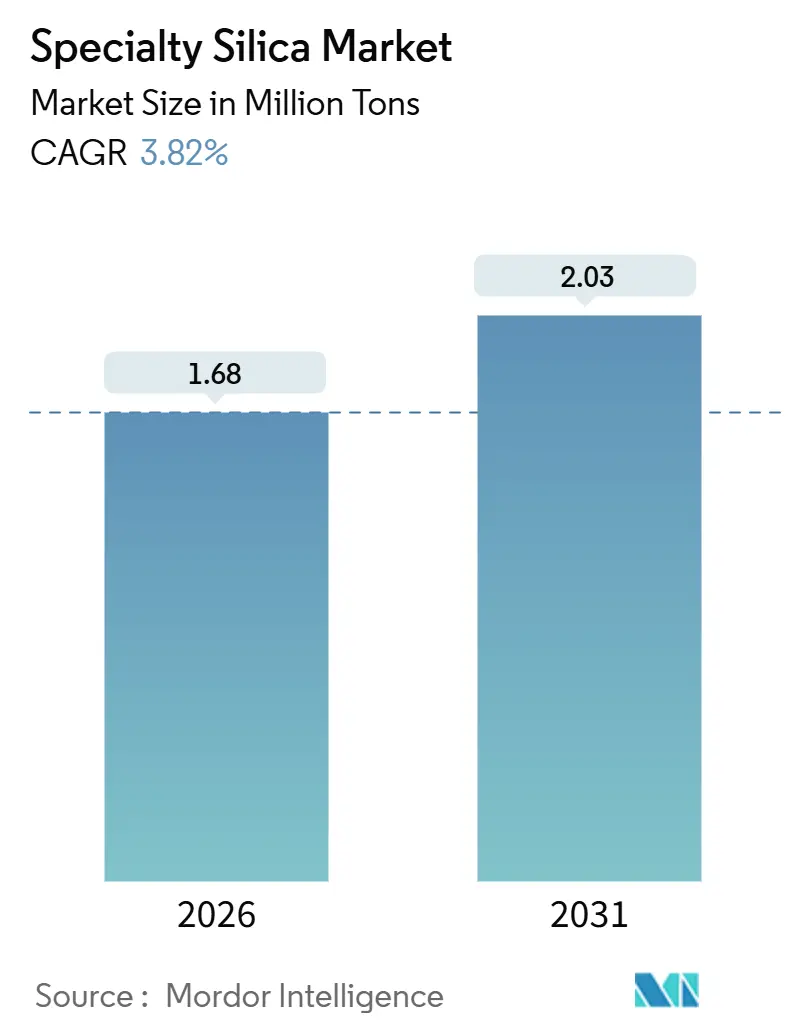
특수 실리카 시장은 2026년 168만 톤에서 2031년 203만 톤으로 성장할 것으로 예상되며, 예측 기간(2026-2031) 동안 연평균 성장률(CAGR) 3.82%를 기록할 전망입니다. 타이어 보강재 수요가 여전히 시장의 핵심을 이루고 있지만, 배터리 분리막 코팅 및 메조포러스 백신 보조제와 같은 고부가가치 틈새 시장이 시장 가치 풀을 재편하고 있습니다. 아시아 태평양 지역은 중국의 친환경 타이어 의무화 정책에 힘입어 현재 가장 큰 시장 규모를 차지하고 있으며, 2031년까지 북미 및 유럽을 능가할 것으로 예상됩니다. 침강 실리카가 여전히 규모의 우위를 점하고 있지만, 인도와 동남아시아에서 순환 경제가 주목받으면서 쌀겨 재에서 추출한 바이오 실리카가 가장 빠르게 성장하는 생산 방식으로 부상하고 있습니다. 기존 공급업체들은 의약품 등급 클린룸에 투자하면서도 저가 아시아 경쟁업체로부터 범용 시장을 방어해야 하는 복잡한 자본 배분 문제에 직면해 있습니다.
보고서의 주요 내용에 따르면, 유형별로는 침강 실리카가 2025년 특수 실리카 시장 점유율의 42.84%를 차지했으며, 2031년까지 4.18%의 CAGR로 성장할 것으로 예상됩니다. 생산 공정별로는 습식/침강 방식이 2025년 65.15%의 점유율을 기록했으며, 쌀겨 재에서 추출한 바이오 실리카는 2031년까지 5.08%의 CAGR로 가장 빠르게 성장할 것으로 전망됩니다. 적용 분야별로는 고무 및 타이어가 2025년 매출 점유율 32.66%로 선두를 달렸으며, 전자 및 반도체 분야는 2031년까지 4.67%의 CAGR로 성장할 것으로 예측됩니다. 지역별로는 아시아 태평양 지역이 2025년 45.52%의 점유율을 차지했으며, 2031년까지 4.55%의 CAGR을 기록할 것으로 예상됩니다.
특수 실리카 시장 성장의 주요 동인은 다음과 같습니다. 첫째, 고무 산업의 수요 증가입니다. 타이어 제조업체들은 차량당 3-5%의 연료 소비를 절감하는 회전 저항 목표를 충족하기 위해 침강 실리카를 고무 100부당 80-100부 혼합하고 있습니다. 중국 OEM들은 유로 7 기준과 유사한 중국 7 규정에 대비하여 2025년에 에보닉(Evonik)의 ULTRASIL 등급을 채택했습니다. 실리카-실란 커플링 시스템은 젖은 노면 그립력을 향상시키고 열 축적을 줄이며, 인도와 동남아시아에서는 교체용 타이어 수요가 증가하고 있습니다. 둘째, 퍼스널 케어 분야의 유변학 및 무광택제 침투 증가입니다. 화장품 브랜드들은 석면 오염 소송 및 클린 라벨 선호도 증가로 인해 탈크를 콜로이드성 및 침강 실리카로 대체하고 있으며, 실리카는 오일을 흡수하여 무광택 마감을 제공합니다. 셋째, 특수 실리카를 필요로 하는 저VOC/고성능 산업용 코팅으로의 전환입니다. EU 지침 2004/42/EC 및 캘리포니아 규정 1113은 VOC 함량을 제한하여, 제형업체들이 무광택 및 유변학 제어를 위해 실리카가 필요한 수성 시스템으로 전환하도록 유도하고 있습니다. 넷째, 전기차 배터리 분리막 및 고체 전해질에서의 사용 증가입니다. 리튬 이온 전지 제조업체들은 열 폭주 임계값을 높이기 위해 폴리올레핀 분리막에 실리카 층을 적용하며, 고체 전지 프로그램은 계면 저항을 줄이기 위해 황화물 전해질에 메조포러스 실리카를 삽입합니다. 마지막으로, 차세대 백신 보조제 운반체로서 메조포러스 실리카에 대한 강조 증가도 시장 성장에 기여하고 있습니다.
반면, 시장 성장을 저해하는 요인으로는 높은 생산 비용 및 에너지 집약도, 대체재의 가용성, 주요 지역의 고순도 석영 원료 공급 제한 등이 있습니다. 특히, 화염 가수분해 방식은 톤당 8-10MWh의 에너지를 소비하며, EU의 높은 전기 가격과 탄소 국경세는 현금 비용을 크게 증가시킵니다. 아시아 생산자들은 석탄 기반 전력을 사용하여 유럽 흄드 실리카 가격을 25% 낮추고 있으며, 이는 서구 기업들이 범용 제품보다 프리미엄 등급제품에 집중하도록 유도하고 있습니다. 이와 더불어, 실리카의 대체재 가용성 또한 시장 성장을 저해하는 중요한 요인으로 작용합니다. 예를 들어, 특정 응용 분야에서는 탄산칼슘, 탈크, 카올린 등 다른 미네랄 충전제가 실리카를 대체할 수 있습니다. 마지막으로, 주요 생산 지역에서 고순도 석영 원료의 공급이 제한적인 점도 시장의 안정적인 성장을 저해하는 요인으로 꼽힙니다.
이러한 시장 동향과 제약 요인들을 종합적으로 고려할 때, 실리카 시장은 특정 고부가가치 응용 분야에서의 성장이 기대되지만, 동시에 생산 비용 및 원료 공급의 안정성 확보가 중요한 과제로 남아있습니다. 특히, 지속 가능한 생산 방식과 효율적인 원료 조달 전략은 미래 시장 경쟁력 확보에 필수적일 것입니다.
본 보고서는 특수 실리카 시장에 대한 심층적인 분석을 제공하며, 시장 정의, 연구 방법론, 시장 개요, 동인 및 제약 요인, 가치 사슬 분석, 포터의 5가지 경쟁 요인 분석을 포함합니다. 특수 실리카는 고순도 이산화규소(SiO2)의 일종으로, 고무, 플라스틱 및 다양한 산업 제품에서 핵심적인 보강제로 활용되어 재료의 기계적 특성을 향상시키고 내구성을 증진시키는 데 기여합니다. 본 연구는 유형, 생산 공정, 애플리케이션 및 지리적 세분화를 통해 시장의 현재 상태와 미래 성장 전망을 물량(톤) 기준으로 상세히 다룹니다.
특수 실리카 시장은 2026년 168만 톤 규모에서 2031년에는 203만 톤에 이를 것으로 예측되며, 견고한 성장세를 보일 전망입니다. 이러한 성장은 고무 산업의 지속적인 수요 증가, 퍼스널 케어 제품 내 유변학 및 무광택제로서의 침투 확대, 저-VOC(휘발성 유기 화합물) 및 고성능 산업용 코팅에 대한 요구 증대, 전기차(EV) 배터리 분리막 및 전고체 전해질 분야에서의 활용 확대, 그리고 차세대 백신 보조제 운반체로서 메조포러스 실리카의 중요성 부각 등 다양한 요인에 의해 주도되고 있습니다. 그러나 높은 생산 비용과 에너지 집약도, 다양한 대체재의 존재, 그리고 주요 지역에서의 고순도 석영 원료 공급 제한은 시장 성장을 제약하는 요인으로 작용하고 있습니다.
시장은 크게 다섯 가지 유형(침강 실리카, 실리카 겔, 콜로이드 실리카, 흄드 실리카, 융합 실리카)으로 분류됩니다. 생산 공정별로는 습식/침강, 화염 가수분해, 졸-겔, 그리고 친환경적인 쌀겨 재로부터의 바이오 실리카 공정이 분석됩니다. 주요 애플리케이션 분야는 고무 및 타이어, 퍼스널 케어, 식품 및 사료 첨가제, 화학 물질, 페인트/코팅 및 잉크, 플라스틱, 전자 및 반도체, 금속 및 내화물, 그리고 헬스케어 및 의약품을 포함한 기타 분야로 구성됩니다. 지리적 분석은 아시아 태평양(중국, 인도, 일본, 한국, 아세안 등), 북미(미국, 캐나다, 멕시코), 유럽(독일, 영국, 프랑스, 이탈리아 등), 남미(브라질, 아르헨티나), 중동 및 아프리카 지역을 포함한 전 세계 15개 주요 국가의 시장 규모와 예측을 제공합니다.
보고서에 따르면, 아시아 태평양 지역은 중국의 강력한 타이어 산업과 급성장하는 전자 제조 부문에 힘입어 물량 기준 45.52%를 차지하며 특수 실리카 소비를 선도하고 있습니다. 가장 빠르게 성장하는 애플리케이션 부문은 첨단 칩 제조에서 흄드 실리카 CMP(화학 기계적 연마) 슬러리에 대한 수요 증가로 인해 연평균 4.67%의 성장률을 보이는 전자 및 반도체 분야입니다. 생산 공정 측면에서는 인도와 동남아시아의 순환 경제 정책에 힘입어 쌀겨 재로부터의 바이오 실리카가 연평균 5.08%로 가장 높은 성장률을 기록하며 주목할 만한 모멘텀을 얻고 있습니다.
경쟁 환경 분석은 시장 집중도, 주요 기업들의 전략적 움직임, 시장 점유율 및 순위 분석을 포함하며, 3M, Cabot Corporation, Clariant, Denka Company Limited, Elkem ASA, Evonik Industries AG, Fuji Silysia Chemical Ltd., Fuso Chemical Co., Ltd., Imerys, Nouryon, Oriental Silicas Corporation, Orisil, QEMETICA, Solvay, Tata Chemicals, Tokuyama Corporation, W. R. Grace & Co., Wacker Chemie AG 등 주요 글로벌 기업들의 프로필을 상세히 다룹니다. 미래 시장 기회로는 미개척 시장 및 충족되지 않은 요구 사항에 대한 평가, 전고체 배터리 분야에서의 새로운 활용 가능성, 그리고 바이오 실리카의 순환 경제 경로 개발 등이 제시되어 있습니다. 이러한 요소들은 특수 실리카 시장의 지속적인 혁신과 성장을 이끌 것으로 기대됩니다.
1. 서론
- 1.1 연구 가정 및 시장 정의
- 1.2 연구 범위
2. 연구 방법론
3. 요약
4. 시장 환경
- 4.1 시장 개요
- 4.2 시장 동인
- 4.2.1 고무 산업의 수요 증가
- 4.2.2 퍼스널 케어 유변학 및 무광택제 침투 증가
- 4.2.3 특수 실리카를 필요로 하는 저-VOC/고성능 산업용 코팅으로의 전환
- 4.2.4 EV 배터리 분리막 및 고체 전해질에서의 사용 증가
- 4.2.5 차세대 백신 보조제 운반체로서 메조포러스 실리카에 대한 강조 증가
- 4.3 시장 제약
- 4.3.1 높은 생산 비용 및 에너지 집약도
- 4.3.2 대체재의 가용성
- 4.3.3 주요 지역에서 고순도 석영 원료 공급 제한
- 4.4 가치 사슬 분석
- 4.5 포터의 5가지 경쟁 요인
- 4.5.1 공급업체의 협상력
- 4.5.2 구매자의 협상력
- 4.5.3 신규 진입자의 위협
- 4.5.4 대체재의 위협
- 4.5.5 경쟁 강도
5. 시장 규모 및 성장 예측 (물량)
- 5.1 유형별
- 5.1.1 침강 실리카
- 5.1.2 실리카겔
- 5.1.3 콜로이드 실리카
- 5.1.4 흄드 실리카
- 5.1.5 용융 실리카
- 5.2 생산 공정별
- 5.2.1 습식/침강
- 5.2.2 화염 가수분해
- 5.2.3 졸-겔
- 5.2.4 쌀겨 재로부터의 바이오 실리카
- 5.3 응용 분야별
- 5.3.1 고무 및 타이어
- 5.3.2 퍼스널 케어
- 5.3.3 식품 및 사료 첨가제
- 5.3.4 화학 물질
- 5.3.5 페인트, 코팅 및 잉크
- 5.3.6 플라스틱
- 5.3.7 전자 및 반도체
- 5.3.8 금속 및 내화물
- 5.3.9 기타 응용 분야 (의료 및 제약 등)
- 5.4 지역별
- 5.4.1 아시아 태평양
- 5.4.1.1 중국
- 5.4.1.2 인도
- 5.4.1.3 일본
- 5.4.1.4 대한민국
- 5.4.1.5 아세안 국가
- 5.4.1.6 기타 아시아 태평양
- 5.4.2 북미
- 5.4.2.1 미국
- 5.4.2.2 캐나다
- 5.4.2.3 멕시코
- 5.4.3 유럽
- 5.4.3.1 독일
- 5.4.3.2 영국
- 5.4.3.3 프랑스
- 5.4.3.4 이탈리아
- 5.4.3.5 기타 유럽
- 5.4.4 남미
- 5.4.4.1 브라질
- 5.4.4.2 아르헨티나
- 5.4.4.3 기타 남미
- 5.4.5 중동 및 아프리카
- 5.4.5.1 사우디아라비아
- 5.4.5.2 남아프리카 공화국
- 5.4.5.3 기타 중동 및 아프리카
- 5.4.1 아시아 태평양
6. 경쟁 환경
- 6.1 시장 집중도
- 6.2 전략적 움직임
- 6.3 시장 점유율(%)/순위 분석
- 6.4 기업 프로필 (글로벌 개요, 시장 개요, 핵심 부문, 재무 정보(가능한 경우), 전략 정보, 주요 기업의 시장 순위/점유율, 제품 및 서비스, 최근 개발 포함)
- 6.4.1 3M
- 6.4.2 Cabot Corporation
- 6.4.3 Clariant
- 6.4.4 Denka Company Limited
- 6.4.5 Elkem ASA
- 6.4.6 Evonik Industries AG
- 6.4.7 Fuji Silysia Chemical Ltd.
- 6.4.8 Fuso Chemical Co., Ltd.
- 6.4.9 Imerys
- 6.4.10 Nouryon
- 6.4.11 Oriental Silicas Corporation
- 6.4.12 Oriental Silicas Corporation
- 6.4.13 Orisil
- 6.4.14 QEMETICA
- 6.4.15 Solvay
- 6.4.16 Tata Chemicals
- 6.4.17 Tokuyama Corporation
- 6.4.18 W. R. Grace & Co.
- 6.4.19 Wacker Chemie AG
7. 시장 기회 및 미래 전망
❖본 조사 보고서에 관한 문의는 여기로 연락주세요.❖
특수 실리카는 이산화규소(SiO2)를 기반으로 하지만, 일반적인 실리카와는 달리 특정 목적에 맞게 물리적, 화학적 특성을 정밀하게 제어하여 제조된 고기능성 소재를 의미합니다. 이는 입자 크기, 표면적, 기공 구조, 표면 화학적 특성 등을 최적화하여 다양한 산업 분야에서 고부가가치 첨가제, 보강제, 흡착제 등으로 활용됩니다. 고순도, 균일한 입자 분포, 높은 비표면적, 특정 표면 활성 등이 주요 특징이며, 이를 통해 제품의 성능을 향상시키고 새로운 기능을 부여하는 데 기여합니다.
특수 실리카는 제조 방식과 특성에 따라 여러 종류로 분류됩니다. 대표적으로 침강 실리카(Precipitated Silica)는 규산나트륨 용액에 산을 첨가하여 침전시켜 제조되며, 타이어, 고무 제품의 보강제, 페인트 및 코팅의 증점제 및 소광제, 식품 첨가물 등으로 광범위하게 사용됩니다. 흄드 실리카(Fumed Silica)는 사염화규소(SiCl4)를 수소-산소 불꽃에서 고온으로 가수분해하여 제조되며, 매우 미세한 입자와 높은 비표면적을 특징으로 합니다. 이는 실리콘 고무, 접착제, 잉크, 토너, 화장품 등에서 뛰어난 증점 및 유동성 조절 능력을 발휘합니다. 실리카 겔(Silica Gel)은 규산나트륨 용액을 산으로 처리하여 겔 형태로 만든 후 건조하여 얻어지며, 다공성 구조와 높은 흡습성으로 건조제, 크로마토그래피 충전제, 촉매 담체 등으로 활용됩니다. 콜로이드 실리카(Colloidal Silica)는 실리카 입자가 액체에 안정적으로 분산된 형태로, 매우 미세한 입자를 가지며 반도체 CMP(화학 기계적 연마) 슬러리, 코팅제, 바인더 등에 사용됩니다. 이 외에도 고순도 석영을 용융시켜 제조하는 융합 실리카(Fused Silica)는 낮은 열팽창 계수와 높은 투과율로 광학 렌즈나 반도체 제조용 부품에 활용되기도 합니다.
특수 실리카의 용도는 매우 다양합니다. 타이어 산업에서는 저연비 타이어(그린 타이어)의 핵심 보강 충전제로 사용되어 연비 효율을 높이고 제동 성능을 개선합니다. 페인트 및 코팅 분야에서는 증점제, 소광제, 침강 방지제, 내스크래치성 향상제로 기능하며 제품의 물성과 외관을 개선합니다. 플라스틱 산업에서는 난연제, 분산제, 보강제, 유동성 개선제로 활용되어 플라스틱 제품의 성능을 향상시킵니다. 식품 및 제약 분야에서는 유동성 개선제, 고결 방지제, 흡습제, 담체 등으로 사용되어 제품의 품질 유지와 가공성을 높입니다. 화장품에서는 증점제, 유화 안정제, 피지 흡착제, 연마제 등으로 활용되며, 전자 산업에서는 반도체 CMP 슬러리, 절연 재료, 광학 재료 등에 필수적으로 사용됩니다. 또한 접착제 및 실란트의 증점제, 처짐 방지제, 그리고 다양한 화학 반응의 촉매 담체로도 중요한 역할을 수행합니다.
특수 실리카의 제조 및 활용에는 다양한 관련 기술이 수반됩니다. 제조 공정 기술로는 침강법, 흄드법, 졸-겔법 등이 있으며, 이들 공정에서 입자 크기, 비표면적, 기공 부피 등 실리카의 핵심 물성을 정밀하게 제어하는 기술이 중요합니다. 특히, 실리카의 표면 특성을 변화시키는 표면 개질 기술은 특수 실리카의 기능성을 극대화하는 핵심 기술입니다. 실란 커플링제 등을 이용한 유기물 코팅을 통해 소수성을 부여하거나 분산성을 향상시키고, 특정 매트릭스와의 상용성을 증대시킬 수 있습니다. 또한, 표면에 특정 작용기를 도입하여 화학 반응성을 부여하기도 합니다. 이 외에도 고분자 매트릭스 내 실리카의 균일한 분산 기술, 나노 복합재료 제조 기술, 그리고 입자 크기 분포, 비표면적, 기공 구조, 표면 화학 등을 분석하고 평가하는 기술들이 특수 실리카의 개발과 적용에 필수적입니다.
특수 실리카 시장은 전 세계적으로 꾸준히 성장하고 있습니다. 이러한 성장의 주요 동인은 친환경 및 고성능 제품에 대한 수요 증가, 전자 산업의 지속적인 발전, 건강 및 미용 산업의 성장, 그리고 건설 및 코팅 산업의 기능성 요구 증대 등입니다. 특히, 저연비 타이어와 같은 친환경 자동차 부품의 수요 증가는 침강 실리카 시장의 성장을 견인하고 있습니다. 주요 시장 플레이어로는 Evonik Industries, W.R. Grace & Co., PPG Industries, Solvay, Cabot Corporation, Huber Engineered Materials 등이 있으며, 이들 기업은 나노 실리카, 표면 개질 실리카, 특정 기능성 부여 실리카 개발에 대한 경쟁을 심화하고 있습니다.
미래 전망에 따르면, 특수 실리카 시장은 친환경 및 고기능성 소재에 대한 수요 증가에 힘입어 지속적으로 성장할 것으로 예상됩니다. 기술 발전 측면에서는 더욱 미세하고 균일한 입자 제어 기술을 통해 나노 실리카의 활용이 확대될 것이며, 특정 응용 분야에 최적화된 물성을 갖는 맞춤형 실리카 개발이 가속화될 것입니다. 또한, 다른 소재와의 시너지 효과를 위한 복합화 기술 발전과 함께, 친환경 제조 공정 개발 및 바이오 기반 원료 활용 연구를 통한 지속 가능성 확보 노력도 중요하게 다루어질 것입니다. 신규 응용 분야로는 에너지 저장 장치, 3D 프린팅 소재, 스마트 코팅, 의료용 소재 등 다양한 분야로의 확장 가능성이 높습니다. 그러나 원료 가격 변동성, 환경 규제 강화, 고기능성 제품 개발을 위한 R&D 투자 부담 등은 특수 실리카 산업이 직면할 도전 과제로 남아 있습니다. 이러한 도전 과제를 극복하고 지속적인 기술 혁신을 통해 특수 실리카는 미래 산업의 핵심 소재로서 그 중요성을 더욱 확고히 할 것입니다.