| ■ 영문 제목 : Liquid Cooling Pump Market Size, Share & Trends Analysis Report By Product (Centrifugal, Magnetic Drive Pumps), By Power Source (AC Pumps, DC Pumps), By End Use (Hyperscale Data Centers, High-Performance Computing (HPC)), By Application, By Region And Segment Forecasts, 2026 - 2033 | |
 | ■ 상품코드 : GVR-4-68040-876-4 ■ 조사/발행회사 : Grand View Research ■ 발행일 : 2026년 3월 ■ 페이지수 : 100 ■ 작성언어 : 영어 ■ 보고서 형태 : PDF ■ 납품 방식 : E메일 (주문 후 3-4영업일) ■ 조사대상 지역 : 세계 ■ 산업 분야 : 첨단재료 |
| Single User (1인 열람용) | 견적의뢰/주문/질문 | |
| Multi User (5인 열람용) | 견적의뢰/주문/질문 | |
| Global/corporate License (기업 열람용) | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
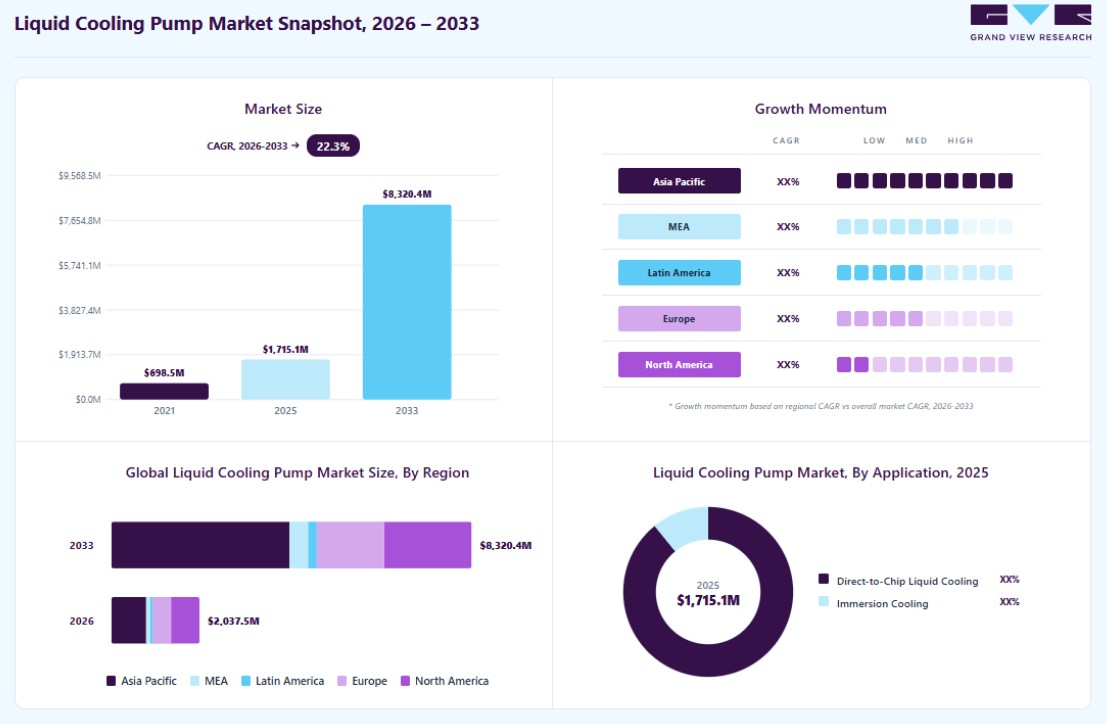
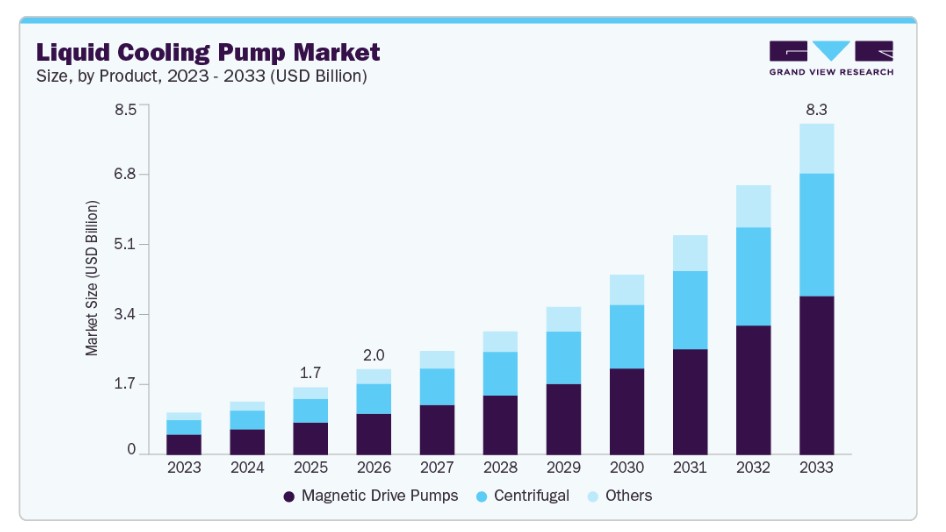
2025년 전 세계 수냉 펌프 시장 규모는 17억 달러로 집계되었으며, 2026년 20억 달러에서 2033년까지 83억 달러로 성장할 것으로 전망되며, 2026년부터 2033년까지 연평균 성장률(CAGR)은 22.3%를 기록할 것으로 예상됩니다. 2025년 기준 아시아 태평양 지역은 전 세계 시장의 37.9%를 차지하며 가장 큰 비중을 차지했다. 고밀도 데이터 센터 및 AI 컴퓨팅 인프라의 확산이 시장 성장을 주도하는 주요 요인이다.
■ 보고서 목차
주요 시장 동향 및 인사이트
지역별 하이라이트
시장 규모 및 전망
인공 지능 및 고성능 컴퓨팅에 사용되는 최신 프로세서, GPU 및 가속기는 기존 서버에 비해 훨씬 더 많은 열을 발생시킵니다. 전 세계 데이터 센터 인프라에 대한 투자 증가가 시장 성장을 더욱 뒷받침하고 있습니다. 2026년 1월 UN 무역개발회의(UNCTAD)가 발표한 보고서에 따르면, 데이터 센터에 대한 발표된 외국인 직접 투자액은 2025년에 2억 7천만 달러를 초과했으며, 이는 주로 AI 인프라 및 디지털 연결성에 대한 수요 증가에 기인한 것입니다. 데이터 센터는 전 세계 그린필드 프로젝트 가치의 5분의 1 이상을 차지하며, 새로운 국제 투자의 최대 수혜 분야 중 하나가 되었습니다. 이러한 급증은 2025년 전 세계 외국인 직접 투자(FDI)가 약 1조 6,000억 달러에 달하며 14% 증가하는 데에도 기여했습니다. 전 세계적으로 데이터 센터 시설이 급속히 확장됨에 따라 첨단 액체 냉각 시스템의 도입이 가속화되고 있으며, 이에 따라 열 관리 애플리케이션에 사용되는 액체 냉각 펌프에 대한 수요도 증가하고 있습니다. 시장 집중도 및 특성하이퍼스케일 데이터 센터, 고성능 컴퓨팅(HPC), AI/GPU 데이터 센터에 서비스를 제공하는 액체 냉각 펌프 산업은 대형 산업용 펌프 제조사와 전문 전자 냉각 부품 공급업체가 모두 참여하고 있어 분산된 구조를 띠고 있습니다. 주요 제조사들은 주로 시설 수준의 냉각 인프라에 사용되는 대용량 순환 펌프를 공급하는 반면, 규모가 작고 기술 중심의 기업들은 서버 수준의 액체 냉각 시스템 및 랙 기반 냉각 모듈용으로 설계된 소형 펌프를 개발하고 있습니다. 데이터 센터 운영업체들이 기존의 공랭식 냉각에서 첨단 수냉 기술로 전환함에 따라, 수냉 펌프 산업은 높은 수준의 혁신을 겪고 있습니다. 제조사들은 고밀도 컴퓨팅 환경을 지원하기 위해 유량 제어 기능이 개선되고, 설계가 소형화되며, 신뢰성이 높은 에너지 효율적인 펌프 개발에 주력하고 있습니다. 또한, 다이렉트-투-칩(Direct-to-Chip) 및 침지 냉각 애플리케이션에서 정밀한 냉각수 순환을 가능하게 하는 자기 구동 펌프, 브러시리스 DC 펌프, 지능형 펌프 시스템 분야에서도 혁신이 일어나고 있습니다. 에너지 효율, 환경 지속 가능성 및 데이터 센터 운영과 관련된 규제가 액체 냉각 기술 및 관련 펌프 시스템의 도입에 영향을 미치고 있습니다. 여러 지역의 정부 및 규제 기관은 전력 소비와 탄소 배출을 줄이기 위한 효율성 기준과 지속 가능성 목표를 통해 에너지 효율적인 데이터 센터 인프라를 장려하고 있습니다. 액체 냉각 펌프 산업의 최종 사용자 집중도는 상대적으로 높은 편입니다. 이는 수요의 상당 부분이 소수의 대규모 데이터 센터 운영자와 고성능 컴퓨팅 인프라를 관리하는 조직에서 발생하기 때문입니다. 하이퍼스케일 클라우드 서비스 제공업체, 대기업 데이터 센터, 그리고 AI 및 GPU 컴퓨팅 클러스터를 운영하는 기관들이 액체 냉각 시스템 및 관련 펌프의 주요 소비층을 구성합니다. 성장 동인, 기회 및 제약 요인인공지능, 머신러닝, 고성능 컴퓨팅의 급속한 성장은 주요 시장 성장 동인입니다. 최신 프로세서와 GPU 가속기는 기존 서버에 비해 훨씬 더 많은 열을 발생시키므로, 고밀도 데이터 센터 환경에서는 기존의 공기 냉각 방식이 덜 효과적입니다. 하이퍼스케일 및 AI 중심 데이터 센터가 전 세계적으로 계속 확장됨에 따라, 운영자들은 다이렉트-투-칩(Direct-to-Chip) 및 침지 냉각과 같은 액체 냉각 기술을 점점 더 많이 도입하고 있습니다. 하이퍼스케일 데이터 센터와 AI 컴퓨팅 시설의 건설 증가로 인해 액체 냉각 펌프 제조업체들에게 강력한 성장 기회가 열리고 있습니다. 많은 데이터 센터 운영업체들이 더 높은 랙 전력 밀도를 지원하고 에너지 효율을 개선하기 위해 차세대 냉각 인프라에 투자하고 있습니다. 액체 냉각 솔루션은 기존 냉각 방식에 비해 에너지 소비를 줄이고 열 관리를 개선하기 때문에 주목받고 있습니다. 액체 냉각 기술의 채택이 증가하고 있음에도 불구하고, 높은 초기 투자 비용과 인프라의 복잡성은 여전히 시장의 주요 제약 요인으로 남아 있습니다. 액체 냉각 시스템을 구현하려면 종종 전문적인 냉각 인프라와 기존 데이터 센터 시스템과의 통합이 필요하며, 기존 공기 냉각 솔루션에 비해 초기 자본 비용이 더 많이 듭니다. 제품 인사이트2025년 시장에서는 마그네틱 드라이브 펌프가 48.0%의 점유율을 차지하며 시장을 주도했습니다. 이는 첨단 데이터 센터 환경에서 사용되는 폐쇄형 냉각 시스템에서 누출 방지 설계와 높은 신뢰성을 제공하기 때문입니다. 이 펌프들은 기계적 씰 대신 자기 결합 방식을 사용하여 작동하므로, 냉각수 누출 위험을 줄이고 유지보수 요구 사항을 최소화합니다. 이러한 설계 덕분에 유체 봉쇄 및 시스템 안정성 유지가 중요한 침지 냉각 및 직접 칩 냉각 시스템과 같은 민감한 용도에 특히 적합합니다. 원심 펌프는 높은 유량을 제공하고 데이터 센터 냉각 인프라 전반에 걸쳐 대규모 냉각수 순환을 지원할 수 있는 능력 덕분에 예측 기간 동안 연평균 성장률(CAGR) 23.5%로 가장 빠르게 성장하는 부문이 될 것으로 예상됩니다. 이러한 펌프는 대규모 데이터 센터의 열 부하를 관리하는 시설 수준의 냉각 루프, 냉각수 분배 장치 및 열교환기 시스템에 널리 사용됩니다. 하이퍼스케일 및 AI 데이터 센터가 확장되고 랙 전력 밀도가 지속적으로 증가함에 따라, 여러 서버 랙에 걸쳐 효율적인 냉각수 순환에 대한 필요성이 높아지고 있습니다. 전원 유형 분석AC 펌프는 뛰어난 성능과 하이퍼스케일 데이터 센터 및 고성능 컴퓨팅 시설의 대규모 냉각 인프라에 대한 적합성으로 인해 시장을 주도하며 2025년 70.8%의 점유율을 차지했습니다. 이러한 펌프는 지속적인 작동과 높은 유량이 요구되는 중앙 냉각 루프, 냉각수 분배 장치 및 시설 수준의 액체 냉각 시스템에 일반적으로 사용됩니다. 과중한 작업 부하에서도 안정적으로 작동하고 대규모 냉각수 순환 네트워크를 지원할 수 있는 능력 덕분에, 열 부하가 높은 대형 데이터 센터 환경에서 널리 선호되고 있습니다. DC 펌프는 랙 및 서버 수준의 액체 냉각 기술 채택이 증가함에 따라 예측 기간 동안 가장 빠르게 성장하는 부문이 될 것으로 예상되며, 연평균 성장률(CAGR) 23.9%를 기록할 것으로 전망됩니다. DC 펌프는 소형이며 에너지 효율이 높고, AI 및 GPU 서버에 사용되는 직접 칩 냉각 시스템과 모듈형 냉각 장치에 통합하기가 더 쉽습니다. 데이터 센터가 고밀도 컴퓨팅 인프라를 구축하고 첨단 액체 냉각 솔루션을 도입함에 따라, 서버 랙 및 국소 냉각 루프 내에서 작동할 수 있는 소형 고효율 DC 펌프에 대한 수요가 크게 증가할 것으로 예상됩니다. 최종 용도 분석대규모 클라우드 인프라의 급속한 확장과 고밀도 서버 환경의 도입 증가로 인해, 2025년 하이퍼스케일 데이터 센터가 53.4%의 점유율로 시장을 주도했습니다. 이러한 시설은 수천 대의 서버를 운영하며, 성능과 신뢰성을 유지하기 위해 효율적인 열 관리 시스템이 필요합니다. 컴퓨팅 워크로드가 지속적으로 증가함에 따라, 하이퍼스케일 운영업체들은 더 높은 랙 전력 밀도를 처리하고 냉각 효율을 개선하기 위해 액체 냉각 기술을 점점 더 많이 도입하고 있습니다. 고성능 컴퓨팅(HPC) 시장은 과학 연구 기관, 정부 기관 및 기업들이 복잡한 시뮬레이션과 데이터 집약적 워크로드를 위해 첨단 컴퓨팅 클러스터를 점점 더 많이 구축함에 따라 예측 기간 동안 성장이 예상됩니다. HPC 시스템은 일반적으로 매우 높은 처리 속도로 작동하며 상당한 열을 발생시키므로, 기존의 공기 기반 시스템보다 더 효율적인 냉각 솔루션이 필요합니다. 애플리케이션 인사이트직접 칩 냉각(Direct-to-chip liquid cooling)은 CPU 및 GPU와 같은 고전력 부품에서 직접 열을 효율적으로 제거해 주므로, 2025년 시장 점유율 1위를 차지하며 89.2%의 점유율을 기록했습니다. 이 방식에서는 냉각수가 프로세서에 장착된 콜드 플레이트를 통과하며, 기존 공랭식 시스템보다 더 효과적으로 핵심 하드웨어에서 열을 제거합니다. 하이퍼스케일 및 AI 중심 데이터 센터에서 고밀도 서버의 도입이 증가함에 따라, 향상된 열 제어와 안정적인 시스템 성능을 지원하는 이 냉각 방식의 채택이 확대되고 있습니다. 침지 냉각은 첨단 컴퓨팅 시스템에서 발생하는 극도로 높은 열 부하를 관리할 수 있는 능력 덕분에 예측 기간 동안 연평균 성장률(CAGR) 23.9%로 가장 빠르게 성장하는 응용 분야가 될 것으로 전망됩니다. 이 기술에서는 서버를 전자 부품의 열을 흡수하는 유전체 유체로 채워진 탱크에 넣습니다. 그런 다음 가열된 유체는 냉각 시스템을 통해 순환되어 흡수한 열을 방출합니다. 이 방법을 통해 데이터 센터는 냉각 효율을 개선하면서 더 높은 랙 밀도를 지원할 수 있습니다. 지역별 분석북미 지역은 하이퍼스케일 데이터 센터와 첨단 컴퓨팅 인프라가 강력하게 자리 잡고 있어 액체 냉각 펌프 시장에서 상당한 점유율을 차지하고 있습니다. 이 지역에는 높은 열 부하를 관리하기 위해 효율적인 냉각 시스템이 필요한 다수의 클라우드 서비스 제공업체, AI 연구 시설 및 고성능 컴퓨팅 센터가 위치해 있습니다. AI 데이터 센터와 차세대 컴퓨팅 클러스터에 대한 투자 증가로 운영업체들은 에너지 효율과 열 관리를 개선하기 위해 액체 냉각 솔루션을 도입하고 있으며, 이는 액체 냉각 펌프에 대한 꾸준한 수요를 뒷받침하고 있습니다. 미국 액체 냉각 펌프 시장 동향2025년 미국 액체 냉각 펌프 시장은 하이퍼스케일 데이터 센터의 강력한 입지와 확장되는 AI 컴퓨팅 인프라에 힘입어 북미 시장에서 가장 큰 점유율을 차지했습니다. 주요 기술 기업들은 인공지능 및 클라우드 서비스에 대한 증가하는 수요를 지원하기 위해 대규모 데이터 센터 시설에 대한 투자를 확대하고 있습니다. 예를 들어, 2025년 11월 Anthropic은 새로운 데이터 센터 개발을 포함하여 미국 내 AI 인프라에 약 5,000만 달러를 투자할 계획을 발표했다. 이러한 투자는 첨단 액체 냉각 시스템 및 관련 펌프 기술의 도입을 증가시킬 것으로 예상된다. 캐나다 액체 냉각 펌프 시장은 토론토, 몬트리올, 밴쿠버와 같은 주요 기술 허브 전역에서 데이터 센터 개발이 지속적으로 확대됨에 따라 꾸준한 성장을 보이고 있다. 캐나다는 재생 에너지 접근성과 적합한 기후 조건을 갖추고 있어 대규모 데이터 센터 운영의 성장을 뒷받침하고 있습니다. 컴퓨팅 용량이 증가하고 운영사들이 냉각 효율 개선에 주력함에 따라 수냉 기술의 도입이 점차 늘어나고 있으며, 이는 수냉 펌프 수요를 견인하고 있습니다. 유럽 수냉 펌프 시장 동향유럽의 수냉 펌프 시장은 데이터 센터 운영사들이 지속 가능성과 에너지 효율적인 인프라에 점점 더 중점을 두면서 꾸준한 성장세를 보이고 있습니다. 이 지역의 많은 국가들이 데이터 센터의 에너지 성능 개선과 탄소 배출 감축을 장려하는 정책을 시행하고 있습니다. 그 결과, 운영사들은 높은 컴퓨팅 성능을 유지하면서 전력 소비를 줄일 수 있는 첨단 냉각 솔루션을 모색하고 있습니다. 영국 액체 냉각 펌프 시장은 AI 인프라 및 클라우드 데이터 센터에 대한 투자가 증가함에 따라 유럽 내 액체 냉각 펌프 시장의 중요한 축을 이루고 있습니다. 하이퍼스케일 시설과 고성능 컴퓨팅 환경의 확장은 효율적인 열 관리 솔루션에 대한 필요성을 높이고 있습니다. 2025년 9월, 마이크로소프트는 첨단 컴퓨팅 시설 개발을 포함하여 영국 내 AI 및 클라우드 인프라에 약 3,000만 달러를 투자할 계획을 발표했습니다. 이러한 대규모 프로젝트는 액체 냉각 시스템의 도입을 촉진하여 액체 냉각 펌프 수요를 뒷받침할 것으로 예상됩니다. 독일의 액체 냉각 펌프 시장은 글로벌 기술 기업들이 독일 내 클라우드 및 데이터 센터 인프라를 지속적으로 확장함에 따라 꾸준한 성장세를 보이고 있습니다. 디지털 서비스의 성장과 기업들의 클라우드 도입 확대는 대규모 컴퓨팅 시설의 개발을 뒷받침하고 있습니다. 예를 들어, 2025년 11월 구글은 새로운 데이터 센터 용량 구축 및 기존 시설 확장을 포함하여 독일의 클라우드 인프라에 약 640만 달러를 투자할 계획을 발표했습니다. 이러한 발전은 고밀도 컴퓨팅 환경을 위해 설계된 효율적인 냉각 솔루션에 대한 필요성을 높이고 있습니다. 아시아 태평양 수냉 펌프 시장 동향아시아 태평양 지역의 액체 냉각 펌프 시장은 2025년 37.9%의 점유율로 시장을 주도했으며, 예측 기간 동안 가장 빠르게 성장하는 지역으로 남을 것으로 예상됩니다. 이 지역은 중국, 일본, 한국, 인도 등 국가 전반에 걸친 클라우드 도입 증가, AI 구축 및 디지털 전환에 힘입어 데이터 센터 인프라가 급속히 확장되고 있습니다. 정부와 민간 투자자들은 디지털 인프라를 강화하기 위해 대규모 하이퍼스케일 및 코로케이션 데이터 센터 개발을 지원하고 있습니다. 2025년 중국 액체 냉각 펌프 시장은 AI 컴퓨팅 인프라 및 하이퍼스케일 데이터 센터에 대한 대규모 투자의 뒷받침을 받아 아시아 태평양 지역을 선도했습니다. 중국에는 차이나 텔레콤 내몽골 정보 공원 데이터 센터, 알리바바 장베이 데이터 센터, 텐센트 칭위안 데이터 센터, 차이나 모바일 후허하오터 데이터 센터, 바이두 양촨 클라우드 컴퓨팅 센터 등 여러 주요 AI 데이터 센터 시설이 위치해 있습니다. 또한 중국은 여러 데이터 센터를 통합된 컴퓨팅 허브로 연결하기 위해 2,000km 규모의 AI 컴퓨팅 네트워크를 구축하고 있다. 이러한 대규모 AI 인프라의 확장은 액체 냉각 펌프를 포함한 첨단 냉각 시스템에 대한 수요를 증가시키고 있다. 인도의 액체 냉각 펌프 시장은 AI 및 디지털 인프라에 대한 투자가 가속화됨에 따라 급성장하는 시장으로 부상하고 있다. 인도는 클라우드 서비스, AI 워크로드 및 디지털 전환을 지원하기 위해 데이터 센터 용량을 확대하고 있다. ‘AI 임팩트 서밋 2026(AI Impact Summit 2026)’에서 인도는 데이터 센터, 컴퓨팅 하드웨어 및 관련 기술을 아우르는 2억 달러 규모의 AI 인프라 투자 계획을 발표했습니다. 이러한 AI 인프라의 급속한 확장은 액체 냉각 시스템 및 관련 펌프를 포함한 첨단 냉각 기술에 대한 수요를 증가시킬 것으로 예상됩니다. 중동 및 아프리카 액체 냉각 펌프 시장 동향중동 및 아프리카 지역의 액체 냉각 펌프 시장 또한 여러 국가가 디지털 인프라와 데이터 센터 용량을 확장함에 따라 수요가 증가하고 있습니다. 이 지역 정부들은 스마트 시티 사업, 클라우드 서비스, 첨단 디지털 플랫폼에 투자하고 있으며, 이는 새로운 하이퍼스케일 및 코로케이션 데이터 센터의 개발로 이어지고 있습니다. 아랍에미리트(UAE)의 액체 냉각 펌프 시장은 디지털 인프라 및 대규모 데이터 센터 프로젝트에 대한 투자 증가에 힘입어 중동 및 아프리카 지역에서 중요한 시장으로 부상하고 있습니다. UAE는 클라우드 서비스, AI 개발, 스마트 시티 사업을 확대하고 있으며, 이는 특히 두바이와 아부다비에서 하이퍼스케일 및 코로케이션 데이터 센터 건설을 촉진하고 있습니다. 라틴 아메리카 액체 냉각 펌프 시장 동향라틴 아메리카의 액체 냉각 펌프 시장은 지역 전반에 걸쳐 디지털 인프라 개발이 가속화됨에 따라 점차 성장하는 시장으로 부상하고 있습니다. 브라질과 아르헨티나와 같은 국가들은 확대되는 인터넷 사용, 클라우드 서비스 및 기업 디지털화를 지원하기 위해 데이터 센터 건설에 대한 투자가 증가하고 있습니다. 새로운 시설들이 더 높은 컴퓨팅 용량을 수용하도록 설계됨에 따라, 운영사들은 운영 안정성을 유지하기 위해 효율적인 냉각 기술을 평가하고 있습니다. 브라질은 데이터 센터 및 클라우드 인프라를 지속적으로 확장함에 따라 라틴 아메리카 내 액체 냉각 펌프 시장의 성장 동력으로 부상하고 있습니다. 디지털 서비스, 클라우드 컴퓨팅 및 기업 데이터 스토리지에 대한 수요 증가로 인해, 특히 상파울루와 같은 기술 허브를 중심으로 새로운 데이터 센터 시설 개발이 촉진되고 있습니다. 운영업체들이 고밀도 컴퓨팅 시스템과 AI 워크로드를 도입함에 따라 효율적인 열 관리 솔루션에 대한 필요성이 증가하고 있습니다. 주요 수냉 펌프 기업 분석이 시장에서 활동하는 주요 기업으로는 Moog, Panasonic Corporation, WILO SE 등이 있습니다.
주요 액체 냉각 펌프 기업:이번 액체 냉각 펌프 시장 연구에서는 다음 주요 기업들을 분석 대상으로 선정했습니다.
최근 동향
글로벌 액체 냉각 펌프 시장 보고서 세분화본 보고서는 2021년부터 2033년까지 글로벌, 지역 및 국가 차원의 매출 성장 전망을 제시하며, 각 하위 부문의 최신 산업 동향을 분석합니다. 이번 연구를 위해 Grand View Research는 제품, 동력원, 최종 용도, 적용 분야 및 지역별로 글로벌 액체 냉각 펌프 시장 보고서를 세분화했습니다:
목차 제1장. 방법론 및 범위 1.1. 시장 세분화 및 범위 1.2. 시장 정의 1.3. 정보 수집 1.3.1. 구매 데이터베이스 1.3.2. GVR 내부 데이터베이스 1.3.3. 2차 자료 및 제3자 관점 1.3.4. 1차 조사 1.4. 정보 분석 1.4.1. 데이터 분석 모델 1.5. 시장 구성 및 데이터 시각화 1.6. 데이터 검증 및 공개 제2장. 요약 2.1. 시장 개요 2.2. 세분화 시장 개요 2.3. 경쟁 환경 개요 제3장. 글로벌 액체 냉각 펌프 시장의 변수, 동향 및 범위 3.1. 시장 집중도 및 성장 전망 매핑 3.2. 산업 가치 사슬 분석 3.2.1. 원자재/부품 전망 3.2.2. 제조업체 전망 3.2.3. 유통 전망 3.2.4. 최종 사용자 전망 3.3. 규제 프레임워크 3.4. 기술 개요 3.5. 시장 역학 3.5.1. 시장 동인 분석 3.5.2. 시장 제약 요인 분석 3.5.3. 시장 과제 분석 3.5.4. 시장 기회 분석 3.6. 거시 경제 트렌드 분석 3.7. 산업 분석 도구 3.7.1. 포터의 5가지 힘 분석 3.7.2. 거시환경 분석 제4장. 글로벌 액체 냉각 펌프 시장: 제품 추정 및 동향 분석 4.1. 제품 동향 분석 및 시장 점유율, 2025년 및 2033년 4.2. 제품별 글로벌 액체 냉각 펌프 시장 추정 및 전망, 2021년~2033년 (백만 달러) 4.3. 원심 4.3.1. 시장 매출 추정 및 전망, 2021년~2033년 (백만 달러) 4.4. 자기 구동 펌프 4.4.1. 시장 매출 추정 및 전망, 2021년~2033년 (백만 달러) 4.5. 기타 4.5.1. 시장 매출 추정 및 전망, 2021 – 2033 (백만 달러) 제5장. 글로벌 액체 냉각 펌프 시장: 동력원별 추정 및 동향 분석 5.1. 동력원 동향 분석 및 시장 점유율, 2025년 및 2033년 5.2. 동력원별 글로벌 액체 냉각 펌프 시장 추정 및 전망, 2021년~2033년 (백만 달러) 5.3. AC 펌프 5.3.1. 시장 매출 추정 및 전망, 2021년 – 2033년 (백만 달러) 5.4. DC 펌프 5.4.1. 시장 매출 추정 및 전망, 2021년 – 2033년 (백만 달러) 제6장. 글로벌 액체 냉각 펌프 시장: 최종 용도 추정 및 동향 분석 6.1. 최종 용도 동향 분석 및 시장 점유율, 2025년 및 2033년 6.2. 2021년~2033년 최종 용도별 글로벌 액체 냉각 펌프 시장 추정 및 전망 (백만 달러) 6.3. 하이퍼스케일 데이터 센터 6.3.1. 2021년~2033년 시장 매출 추정 및 전망 (백만 달러) 6.4. 고성능 컴퓨팅(HPC) 6.4.1. 시장 매출 추정 및 전망, 2021년~2033년 (백만 달러) 6.5. AI/GPU 데이터 센터 6.5.1. 시장 매출 추정 및 전망, 2021년~2033년 (백만 달러) 제7장. 글로벌 액체 냉각 펌프 시장: 애플리케이션 추정 및 동향 분석 7.1. 2025년 및 2033년 애플리케이션 동향 분석 및 시장 점유율 7.2. 2021년부터 2033년까지 애플리케이션별 글로벌 액체 냉각 펌프 시장 추정 및 전망 (백만 달러) 7.3. DTC(Direct-to-Chip) 액체 냉각 7.3.1. 시장 매출 추정 및 전망, 2021–2033년 (백만 달러) 7.4. 침지 냉각 7.4.1. 시장 매출 추정 및 전망, 2021–2033년 (백만 달러) 제8장. 글로벌 액체 냉각 펌프 시장: 지역별 추정 및 동향 분석 8.1. 지역별 동향 분석 및 시장 점유율, 2025년 및 2033년 8.2. 북미 8.2.1. 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 8.2.2. 제품별 시장 규모 및 전망, 2021–2033 (백만 달러) 8.2.3. 동력원별 시장 규모 및 전망, 2021–2033 (백만 달러) 8.2.4. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.1. 미국 8.2.5.1.1. 주요 국가 동향 8.2.5.1.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.1.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.1.4. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.1.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.1.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.2. 캐나다 8.2.5.2.1. 주요 국가 동향 8.2.5.2.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.2.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.2.4. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.2.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.2.6. 2021–2033년 응용 분야별 시장 추정 및 전망 (백만 달러) 8.2.5.3. 멕시코 8.2.5.3.1. 주요 국가 동향 8.2.5.3.2. 2021–2033년 시장 추정 및 전망 (백만 달러) 8.2.5.3.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.2.5.3.4. 전원별 시장 추정 및 전망, 2021–2033년 (백만 달러) 8.2.5.3.5. 최종 용도별 시장 추정 및 전망, 2021–2033년 (백만 달러) 8.2.5.3.6. 2021~2033년 용도별 시장 추정 및 전망 (백만 달러) 8.3. 유럽 8.3.1. 2021~2033년 시장 추정 및 전망 (백만 달러) 8.3.2. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.3. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.4. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5. 2021-2033년 응용 분야별 시장 추정 및 전망 (백만 달러) 8.3.5.1. 독일 8.3.5.1.1. 주요 국가 동향 8.3.5.1.2. 2021-2033년 시장 추정 및 전망 (백만 달러) 8.3.5.1.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.1.4. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.1.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.1.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.2. 프랑스 8.3.5.2.1. 주요 국가 동향 8.3.5.2.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.2.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.2.4. 2021~2033년, 동력원별 시장 추정 및 전망 (백만 달러) 8.3.5.2.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.2.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.3. 영국 8.3.5.3.1. 주요 국가 동향 8.3.5.3.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.3.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.3.4. 2021~2033년 발전원별 시장 추정 및 전망 (백만 달러) 8.3.5.3.5. 2021~2033년 최종 용도별 시장 추정 및 전망 (백만 달러) 8.3.5.3.6. 2021–2033년 응용 분야별 시장 추정 및 전망 (백만 달러) 8.3.5.4. 이탈리아 8.3.5.4.1. 주요 국가 동향 8.3.5.4.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.4.3. 시장 추정 및 전망, 제품별, 2021 – 2033 (백만 달러) 8.3.5.4.4. 2021~2033년 발전원별 시장 추정 및 전망 (백만 달러) 8.3.5.4.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.4.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.5. 스페인 8.3.5.5.1. 주요 국가 동향 8.3.5.5.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.5.3. 시장 추정 및 전망, 제품별, 2021 – 2033 (백만 달러) 8.3.5.5.4. 전원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.5.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.3.5.5.6. 2021~2033년 용도별 시장 추정 및 전망 (백만 달러) 8.4. 아시아 태평양 8.4.1. 2021~2033년 시장 추정 및 전망 (백만 달러) 8.4.2. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.3. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.4. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.1. 중국 8.4.5.1.1. 주요 국가 동향 8.4.5.1.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.1.3. 시장 추정 및 전망, 제품별, 2021 – 2033 (백만 달러) 8.4.5.1.4. 전원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.1.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.1.6. 2021~2033년 용도별 시장 추정 및 전망 (백만 달러) 8.4.5.2. 인도 8.4.5.2.1. 주요 국가 동향 8.4.5.2.2. 2021~2033년 시장 추정 및 전망 (백만 달러) 8.4.5.2.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.2.4. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.2.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.2.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.3. 일본 8.4.5.3.1. 주요 국가 동향 8.4.5.3.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.3.3. 제품별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 8.4.5.3.4. 동력원별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 8.4.5.3.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.3.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.4. 호주 8.4.5.4.1. 주요 국가 동향 8.4.5.4.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.4.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.4.4. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.4.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.4.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.5. 한국 8.4.5.5. 1. 주요 국가 동향 8.4.5.5.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.5.3. 제품별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 8.4.5.5.4. 동력원별 시장 추정 및 전망, 2021년~2033년 (백만 달러) 8.4.5.5.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.4.5.5.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5. 라틴 아메리카 8.5.1. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.2. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.3. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.4. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.5. 2021년~2033년 용도별 시장 추정 및 전망 (백만 달러) 8.5.5.1. 브라질 8.5.5.1.1. 주요 국가 동향 8.5.5.1.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.5.1.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.5.1.4. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.5.1.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.5.1.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.5.2. 아르헨티나 8.5.5.2.1. 주요 국가 동향 8.5.5.2.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.5.2.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.5.5.2.4. 2021-2033년 발전원별 시장 추정 및 전망 (백만 달러) 8.5.5.2.5. 2021-2033년 최종 용도별 시장 추정 및 전망 (백만 달러) 8.5.5.2.6. 2021년~2033년, 용도별 시장 추정 및 전망 (백만 달러) 8.6. 중동 및 아프리카 8.6.1. 2021년~2033년 시장 추정 및 전망 (백만 달러) 8.6.2. 제품별 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 8.6.3. 동력원별 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 8.6.4. 최종 용도별 시장 추정 및 전망, 2021년 – 2033년 (백만 달러) 8.6.5. 2021년~2033년 용도별 시장 추정 및 전망 (백만 달러) 8.6.5.1. 사우디아라비아 8.6.5.1.1. 주요 국가 동향 8.6.5.1.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.1.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.1.4. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.1.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.1.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.2. 남아프리카 공화국 8.6.5.2.1. 주요 국가 동향 8.6.5.2.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.2.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.2.4. 2021~2033년 발전원별 시장 추정 및 전망 (백만 달러) 8.6.5.2.5. 2021~2033년 최종 용도별 시장 추정 및 전망 (백만 달러) 8.6.5.2.6. 2021~2033년 응용 분야별 시장 추정 및 전망 (백만 달러) 8.6.5.3. 아랍에미리트(UAE) 8.6.5.3.1. 주요 국가 동향 8.6.5.3.2. 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.3.3. 제품별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.3.4. 동력원별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.3.5. 최종 용도별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 8.6.5.3.6. 응용 분야별 시장 추정 및 전망, 2021 – 2033 (백만 달러) 제9장. 글로벌 액체 냉각 펌프 시장 – 경쟁 구도 9.1. 주요 시장 참여자별 최근 동향 및 영향 분석 9.2. 기업 분류 9.3. 기업 대시보드 분석 9.4. 2025년 기업 포지셔닝 분석 9.5. 2025년 기업 히트맵 분석 9.6. 전략 매핑 9.7. 기업 프로필 9.7.1. A Moog 계열사 9.7.1.1. 기업 개요 9.7.1.2. 재무 실적 9.7.1.3. 제품 벤치마킹 9.7.1.4. 최근 동향 9.7.2. 창사 톱스 산업 기술 유한공사 9.7.2.1. 참가 기업 개요 9.7.2.2. 재무 실적 9.7.2.3. 제품 벤치마킹 9.7.2.4. 최근 동향 9.7.3. 파나소닉 주식회사 9.7.3.1. 참가 기업 개요 9.7.3.2. 재무 실적 9.7.3.3. 제품 벤치마킹 9.7.3.4. 최근 동향 9.7.4. 존슨 일렉트릭 홀딩스 리미티드 9.7.4.1. 참가 기업 개요 9.7.4.2. 재무 실적 9.7.4.3. 제품 벤치마킹 9.7.4.4. 최근 동향 9.7.5. VOVYO TECHNOLOGY CO., LTD 9.7.5.1. 참여 기업 개요 9.7.5.2. 재무 실적 9.7.5.3. 제품 벤치마킹 9.7.5.4. 최근 동향 9.7.6. BOYD 9.7.6.1. 참여 기업 개요 9.7.6.2. 재무 실적 9.7.6.3. 제품 벤치마킹 9.7.6.4. 최근 동향 9.7.7. UNI-CROWN CO., LTD 9.7.7.1. 참가 기업 개요 9.7.7.2. 재무 실적 9.7.7.3. 제품 벤치마킹 9.7.7.4. 최근 동향 9.7.8. Cooler Master Technology Inc. 9.7.8.1. 참가 기업 개요 9.7.8.2. 재무 실적 9.7.8.3. 제품 벤치마킹 9.7.8.4. 최근 동향 9.7.9. TOPS Industry & Technology Co., Ltd. 9.7.9.1. 참가 기업 개요 9.7.9.2. 재무 실적 9.7.9.3. 제품 벤치마킹 9.7.9.4. 최근 동향 9.7.10. Grundfos Holding A/S 9.7.10.1. 참가 기업 개요 9.7.10.2. 재무 실적 9.7.10.3. 제품 벤치마킹 9.7.10.4. 최근 동향 9.7.11. WILO SE 9.7.11.1. 참가 기업 개요 9.7.11.2. 재무 실적 9.7.11.3. 제품 벤치마킹 9.7.11.4. 최근 동향 9.7.12. SPP Pumps Limited 9.7.12.1. 참가 기업 개요 9.7.12.2. 재무 실적 9.7.12.3. 제품 벤치마킹 9.7.12.4. 최근 동향 9.7.13. NIDEC CORPORATION 9.7.13.1. 참가 기업 개요 9.7.13.2. 재무 실적 9.7.13.3. 제품 벤치마킹 9.7.13.4. 최근 동향 9.7.14. Pentair 9.7.14.1. 참가 기업 개요 9.7.14.2. 재무 실적 9.7.14.3. 제품 벤치마킹 9.7.14.4. 최근 동향 9.7.15. Cat Pumps 9.7.15.1. 참여 기업 개요 9.7.15.2. 재무 실적 9.7.15.3. 제품 벤치마킹 9.7.15.4. 최근 동향 |

| ※본 조사보고서 [글로벌 액체 냉각 펌프 시장 (2026년~2033년) : 제품별, 전원별, 최종 용도별, 응용 분야별, 지역별] (코드 : GVR-4-68040-876-4) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [글로벌 액체 냉각 펌프 시장 (2026년~2033년) : 제품별, 전원별, 최종 용도별, 응용 분야별, 지역별] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!