주요 내용
2025년 아시아 태평양 지역은 전 세계 가소제 시장에서 43.5%의 가장 큰 점유율을 차지할 것으로 추정됩니다.
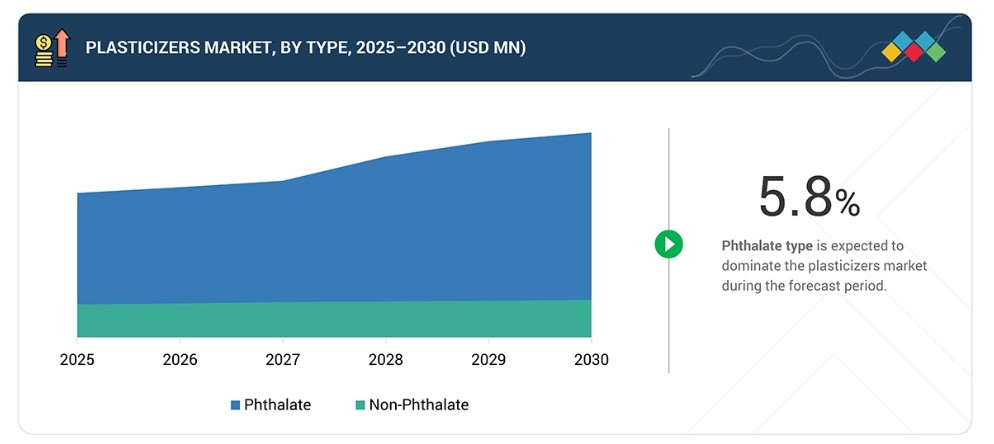
제품 등급별로는 프탈레이트 가소제 부문이 2025년 53.5%의 점유율로 전체 시장을 주도할 것으로 예상됩니다.
전선 및 케이블 부문은 전체 시장에서 가장 빠르게 성장하는 응용 분야로, 예측 기간 동안 연평균 성장률(CAGR) 5.7%를 기록할 것으로 전망됩니다.
전기 및 전자 산업은 예측 기간 동안 전체 가소제 시장에서 5.7%라는 가장 높은 연평균 성장률(CAGR)을 보일 것으로 예상됩니다.
주요 시장 참여 기업들은 파트너십 및 투자를 포함한 유기적·무기적 전략을 모두 채택하고 있다. 예를 들어, UPC Technology Corporation(대만), BASF(독일), Bluesail Chemical Group(중국), AEKYUNG(한국), Exxon Mobil Corporation(미국) 등은 지속 가능한 포장재에 대한 증가하는 수요를 충족하기 위해 다수의 사업 확장, 신제품 출시 및 파트너십을 추진해 왔다.
DEZA, a.s.(체코), Persrtop(스웨덴), Valtris Speciality Chemical(미국) 등은 전문 틈새 시장에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 신흥 시장 리더로서의 잠재력을 입증하고 있다.
최종 사용 산업들이 유연성, 내구성 및 신뢰할 수 있는 성능을 갖춘 고분자 소재를 추구함에 따라 전 세계적으로 가소제에 대한 수요는 계속 증가하고 있습니다. 건설 부문은 여전히 주요 최종 사용 분야로 남아 있지만, 자동차 제조, 전기·전자 제품, 포장, 의료 분야 및 광범위한 소비재에서도 상당한 수요가 발생하고 있습니다. 많은 국가에서 인프라 프로젝트가 증가하고 도시 개발이 가속화됨에 따라 바닥재, 케이블, 파이프, 코팅제 등 PVC 기반 제품의 사용이 확대되었습니다.
고객의 고객에게 영향을 미치는 트렌드 및 변화
가소제 시장에서 눈에 띄는 변화는 진화하는 규제 요건에 부합하는 지속 가능한 제품에 대한 강조가 커지고 있다는 점입니다. 최근 개발 활동의 상당 부분은 주로 증가하는 환경 및 건강 관련 우려에 대응하여 비프탈레이트 및 바이오 기반 가소제에 집중되어 왔습니다. 시장의 방향은 꾸준히 변화하고 있는 것으로 보입니다. 최종 사용자들이 제품 안전성과 규정 준수에 더 큰 중점을 두면서, 건설, 자동차, 의료 기기, 식품 접촉 포장, 전기 및 전자 분야 전반에 걸쳐 대체 가소제 화학 물질에 대한 수요가 탄력을 받고 있습니다. 재생 가능한 원료 기반 가소제, 저VOC 제형, 그리고 더 높은 내구성과 유연성을 제공하도록 설계된 특수 등급 제품에 대한 투자가 제품 개발 우선순위에 영향을 미치고 있습니다. 동시에 시장은 여러 가지 압박에 직면해 있습니다. 일부 지역에서는 기존 프탈레이트 가소제에 대한 규제 제한이 계속해서 강화되고 있으며, 원료 가격의 변동성은 장기적인 계획 수립을 복잡하게 만들 수 있습니다. 또한 대체 소재 및 가소제 무첨가 폴리머 기술로부터의 경쟁도 심화되고 있습니다.
시장 생태계
가소제 생태계는 원자재 및 석유화학 중간체 공급업체, 가소제 제조사, 컴파운더 및 PVC 가공업체, 기술 개발사, 그리고 가소화 폴리머 응용 제품을 사용하는 다양한 최종 사용 분야를 포괄합니다. 가소제 생태계의 주요 참여자로는 프탈산 무수물, 테레프탈산, 아디핀산, 트리멜리틱산 무수물, 알코올, 에폭시화 식물성 오일, 그리고 가소제 제조에 사용되는 기타 재생 가능 화학 성분과 같은 기초 원료 및 석유화학 중간체 생산업체들이 포함됩니다. 이러한 가소제 제조업체들은 다양한 요구 사항에 적합한 프탈레이트, 비프탈레이트, 특수, 바이오 기반 유형을 포함한 광범위한 가소제를 개발합니다. 컴파운더와 PVC 가공업체, 그리고 배합 전문가들은 유연성, 강도, 이온 이동 방지 특성, 낮은 휘발성, 그리고 우수한 가공성 간의 적절한 균형을 보장합니다. 가소제의 최종 용도 시장으로는 건축 자재, 전선 및 케이블, 자동차 부품, 바닥재, 벽지, 코팅 직물, 연성 포장 필름, 의료 기기, 소비재, 전기 및 전자 제품 등이 있습니다.
지역
예측 기간 동안 아시아 태평양 지역이 전 세계 가소제 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역은 가소제 시장에서 가장 규모가 크고 성장 속도가 가장 빠른 지역으로 추정됩니다. 이 지역의 거대한 시장 규모는 특히 중국을 중심으로 PVC 소재, 전선 및 케이블, 바닥재, 자동차 부품, 건축 자재의 대규모 생산에 기인합니다. 또한 일본과 한국 같은 다른 국가들도 이 지역 시장 성장에 크게 기여하고 있습니다. 인도 역시 주택 및 상업용 건설 부문에 대한 투자와 더불어, 송배전, 자동차 제조, 소비재 생산 분야의 활동 증가로 인해 가소제 소비가 증가하고 있습니다. 또한, 화학 제조 분야의 확고한 생태계, 저비용 운영, 풍부한 원료 공급, 주요 가소제 제조업체들의 생산 능력 확충 등이 시장 성장을 뒷받침하고 있습니다.
가소제 시장: 기업 평가 매트릭스
가소제 시장 매트릭스에서 UPC Technology Corporation(Star)은 압도적인 시장 점유율과 프탈레이트 및 비프탈레이트 가소제를 포함한 광범위한 제품 포트폴리오, 그리고 전자·전기, 건축·건설, 자동차, 포장, 헬스케어·의료 분야 전반에 걸친 폭넓은 적용을 바탕으로 선두를 달리고 있습니다. LG화학(신흥 리더)은 비용 효율적이고 고품질의 가소제 및 지속 가능한 건축 및 건설, 전기 및 전자, 자동차 응용 분야를 위한 맞춤형 솔루션을 통해 강력한 입지를 다지고 있습니다.
주요 시장 참여 기업
- UPC 테크놀로지 코퍼레이션(대만)
- BASF(독일)
- 블루세일 케미컬 그룹(중국)
- 에이경(한국)
- 엑슨모빌 코퍼레이션(미국)
- 이스트만 케미컬 컴퍼니(미국)
- KLJ 그룹(인도)
- 에보닉 인더스트리즈 AG(독일)
- 난야 플라스틱 코퍼레이션(대만)
- LG화학(대한민국)
최근 동향
2025년 2월 : BASF는 텍사스주 패서디나 및 온타리오주 콘월 생산 시설에 대해, 팔라티놀(Palatinol) DOTP 등급을 포함한 바이오매스 균형 및 탄소 순환 가소제에 대한 ISCC PLUS 인증을 획득했습니다. 이번 인증 획득은 북미 지역의 지속 가능한 가소제 생산을 뒷받침합니다.
2024년 8월 : BASF는 UPC Technology Corporation과 양해각서(MOU)를 체결하여 프탈산 무수물 및 말레산 무수물용 가소제 알코올 및 촉매에 대한 전략적 협력을 강화했습니다. 이 협약에는 BASF가 잔장(Zhanjiang) 통합 생산 단지에서 UPC의 가소제 생산 공정을 위해 2-에틸헥산올과 N-부탄올을 공급하는 내용이 포함되어 있습니다.
2023년 12월 : 애경화학은 베트남 소재 가소제 제조업체인 VPCHEM의 지분 50%를 LG화학으로부터 인수했다. 이번 거래를 통해 애경화학은 베트남에 생산 거점을 확보했으며, 총 가소제 생산 능력을 연간 550 KT에서 660 KT로 확대했다.
1 서론 28
1.1 연구 목적 28
1.2 시장 정의 28
1.3 연구 범위 29
1.3.1 조사 대상 시장 및 지역 범위 29
1.3.2 포함 및 제외 항목 30
1.3.3 분석 대상 연도 30
1.3.4 분석 대상 통화 31
1.3.5 분석 대상 단위 31
1.4 이해관계자 31
1.5 변경 사항 요약 31
2 집행 요약 32
2.1 주요 통찰 및 시장 하이라이트 32
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 발전 34
2.3 시장을 형성하는 파괴적 트렌드 35
2.4 고성장 부문 및 신흥 시장 36
2.5 개요: 시장 규모, 성장률 및 전망 37
3 프리미엄 인사이트 39
3.1 가소제 시장 참여 기업을 위한 매력적인 기회 39
3.2 원산지 및 지역별 가소제 시장 40
3.3 제품 등급별 가소제 시장 40
3.4 용도별 가소제 시장 41
3.5 최종 사용 산업별 가소제 시장 41
3.6 국가별 가소제 시장 42
4 시장 개요 43
4.1 서론 43
4.2 시장 동향 44
4.2.1 성장 동인 44
4.2.1.1 인프라 및 건설 분야에서의 연질 PVC 소비 확대 44
4.2.1.2 프탈레이트가 포함되지 않은 지속 가능한 가소제 제형으로의 전환 가속화 45
4.2.1.3 자동차 전기화 확대 및 첨단 케이블 제조 수요 증가 45
4.2.1.4 신흥 경제국의 제조업 확대 및 하류 산업화 46
4.2.2 제약 요인 46
4.2.2.1 기존 프탈레이트 가소제에 대한 규제 강화 46
4.2.2.2 석유화학 원료 가격 변동성 및 마진 압박 위험 47
4.2.3 기회 47
4.2.3.1 바이오 기반 및 저탄소 가소제 기술의 상업적 확대 47
4.2.3.2 의료 및 전기 응용 분야에서 고성능 특수 가소제에 대한 수요 증가 48
4.2.4 과제 48
4.2.4.1 일반 상품 부문의 과잉 생산 능력 및 가격 압박 48
4.2.4.2 대체 가소제의 기술적 및 성능적 한계 48
4.3 미충족 수요 및 미개척 시장 49
4.3.1 가소제 시장의 미충족 수요 49
4.3.2 미개척 시장의 기회 50
4.4 상호 연결된 시장 및 부문 간 기회 51
4.4.1 상호 연결된 시장 51
4.4.2 부문 간 기회 53
4.5 1/2/3급 기업들의 전략적 움직임 54
4.5.1 주요 움직임 및 전략적 초점 54
5 산업 동향 56
5.1 포터의 5가지 힘 분석 56
5.1.1 신규 진입자의 위협 57
5.1.2 대체재의 위협 57
5.1.3 공급자의 협상력 58
5.1.4 구매자의 협상력 58
5.1.5 경쟁 강도 58
5.2 거시경제 지표 59
5.2.1 서론 59
5.2.2 GDP 동향 및 전망 59
5.2.3 글로벌 특수 화학 산업 동향 60
5.3 공급망 분석 62
5.4 가격 분석 64
5.4.1 지역별 평균 판매 가격 (2022–2025) 64
5.4.2 제품 등급별 평균 판매 가격 (2022–2025) 65
5.4.3 원산지별 평균 판매 가격 (2022–2025) 65
5.4.4 용도별 평균 판매 가격 (2022–2025) 66
5.4.5 최종 사용 산업별 평균 판매 가격 (2022–2025) 66
5.4.6 2025년 주요 업체별 제품 등급별 평균 판매 가격 67
5.5 생태계 분석 68
5.6 무역 분석 70
5.6.1 수입 시나리오 (HS 코드 381220) 71
5.6.2 수출 시나리오 (HS 코드 381220) 72
5.7 주요 컨퍼런스 및 행사, 2026–2027 73
5.8 고객 비즈니스에 영향을 미치는 동향/변화 74
5.9 투자 및 자금 조달 시나리오 75
5.10 사례 연구 분석 75
5.10.1 저 VOC 실내 소재를 위한 BASF와 자동차 OEM 업체 간의 협력 75
5.10.2 이스트만 케미컬 컴퍼니(EASTMAN CHEMICAL COMPANY)와 의료기기 제조업체 간의 비프탈레이트 의료용 애플리케이션 파트너십 76
5.10.3 KLJ 그룹과 전선·케이블 제조사 간의 전기차(EV) 인프라 응용 분야 협력 76
5.11 2025년 미국 관세가 가소제 시장에 미치는 영향 77
5.11.1 서론 77
5.11.2 주요 관세율 77
5.11.3 가격 영향 분석 78
5.11.4 국가/지역별 영향 79
5.11.4.1 북미 79
5.11.4.2 유럽 79
5.11.4.3 아시아 태평양 79
5.11.5 최종 사용 산업에 미치는 영향 80
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 81
6.1 핵심 기술 81
6.1.1 프탈레이트 가소제 기술 81
6.1.2 비프탈레이트 가소제 기술 81
6.1.3 바이오 기반 가소제 기술 81
6.1.4 고성능 특수 에스테르 기술 82
6.2 보완 기술 82
6.2.1 PVC 컴파운딩 기술 82
6.2.2 폴리머 재활용 기술 82
6.2.3 연성 포장 기술 83
6.3 관련 기술 83
6.3.1 열가소성 엘라스토머(TPE) 기술 83
6.3.2 폴리우레탄 연성 소재 기술 83
6.4 기술/제품 로드맵 84
6.4.1 일반 프탈레이트에서 특수 비프탈레이트 가소제로의 전환 84
6.4.2 바이오 기반 및 재생 가능 원료 기술의 확대 84
6.4.3 전기화 응용 분야를 위한 고성능 가소제 개발 85
6.4.4 순환 경제 및 재활용 기술의 통합 85
6.4.5 디지털 제조 및 AI 기반 배합 최적화 85
6.5 특허 분석 86
6.5.1 방법론 86
6.5.2 2016~2025년 등록 특허 86
6.5.2.1 지난 10년간의 출원 동향 87
6.5.3 통찰 87
6.5.4 법적 지위 87
6.5.5 관할권 분석 88
6.5.6 주요 출원인 88
6.5.7 주요 특허 목록 89
6.6 향후 응용 분야 90
6.6.1 전기차 배터리 및 충전 케이블 시스템용 가소제 91
6.6.2 의료용 웨어러블 및 유연형 의료 기기용 가소제 92
6.6.3 재활용 가능한 유연 포장 시스템용 가소제 93
6.6.4 스마트 건설 및 에너지 효율형 건물용 가소제 93
6.7 AI/생성형 AI가 가소제 시장에 미치는 영향 94
6.7.1 주요 활용 사례 및 시장 잠재력 95
6.7.2 가소제 가공 분야의 모범 사례 96
6.7.3 가소제 시장에서 AI 도입 사례 연구 97
6.7.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 98
6.7.5 가소제 시장에서 생성형 AI 도입에 대한 고객의 준비도 99
6.8 성공 사례 및 실제 적용 사례 99
6.8.1 BASF: 연성 PVC 용도를 위한 지속 가능한 비프탈레이트 가소제 솔루션 99
6.8.2 이스트만 케미컬 컴퍼니: 자동차 및 의료 용도를 위한 특수 가소제 혁신 100
6.8.3 에보닉 인더스트리즈 AG: 산업용 바이오 기반 및 고성능 가소제 개발 100
7 규제 현황 및 지속가능성 이니셔티브 101
7.1 지역별 규제 및 규정 준수 101
7.1.1 규제 기관, 정부 기관 및 기타 조직 101
7.1.2 산업 표준 106
7.2 지속 가능성 이니셔티브 109
7.2.1 프탈레이트 무함유 가소제로의 전환 109
7.2.2 바이오 기반 가소제 기술 개발 109
7.2.3 순환 경제 및 재활용성 프로그램의 통합 109
7.2.4 저탄소 제조 기술 도입 109
7.3 지속 가능성의 영향 및 규제 정책 이니셔티브 110
7.4 인증, 라벨링 및 친환경 표준 110
8 고객 환경 및 구매자 행동 113
8.1 의사결정 과정 113
8.2 주요 이해관계자 및 구매 기준 114
8.2.1 구매 과정의 주요 이해관계자 114
8.2.2 구매 기준 115
8.3 도입 장벽 및 내부 과제 115
8.4 다양한 최종 사용 산업 분야의 미충족 요구 사항 116
8.5 시장 수익성 118
8.5.1 특수 비프탈레이트 가소제에 의한 수익성 118
8.5.2 역통합을 통한 마진 안정성 향상 118
8.5.3 전기화 및 전기차(EV) 인프라를 통한 고마진 성장 119
8.5.4 대량 상품 시장 경쟁으로 인한 수익성 압박 119
9 제품 등급별 가소제 시장 120
9.1 주요 개요 121
9.2 프탈레이트계 가소제 123
9.2.1 건설, 전기 및 자동차 분야에서 유연 PVC 소재에 대한 수요 증가 123
9.3 비프탈레이트 가소제 123
9.3.1 규제 강화 및 지속 가능한 유연 PVC 솔루션에 대한 수요 증가 123
10 원산지별 가소제 시장 125
10.1 주요 개요 126
10.2 석유화학 기반 가소제 127
10.2.1 시장 선도적 지위를 뒷받침하는 확립된 석유화학 원료 네트워크 127
10.3 바이오 기반 가소제 128
10.3.1 바이오 기반 가소제 채택을 뒷받침하는 지속 가능한 소재에 대한 관심 증가 128
11 용도별 가소제 시장 129
11.1 주요 개요 130
11.2 바닥재 및 벽지 132
11.2.1 수요를 견인하는 건설 및 인테리어 리모델링 활동의 증가 132
11.3 전선 및 케이블 133
11.3.1 전력화 확대 및 전력망 개발 133
11.4 필름 및 시트 133
11.4.1 유연 포장재 및 보호재에 대한 수요 증가 133
11.5 코팅 직물 134
11.5.1 내구성이 뛰어나고 유연한 소재에 대한 수요 증가가 소비를 견인할 전망 134
11.6 파이프 및 튜브 134
11.6.1 수요를 견인할 인프라 및 유체 수송 시스템의 확장 134
11.7 기타 용도 135
12 최종 용도 산업별 가소제 시장 136
12.1 주요 개요 137
12.2 건축 및 건설 139
12.2.1 건설 활동 증가가 유연한 PVC 소재 수요를 견인 139
12.3 자동차 140
12.3.1 자동차 생산량 증가 및 전기화가 가소제 수요를 견인 140
12.4 전기 및 전자 140
12.4.1 확대되는 전기화 및 전력 인프라 140
12.5 포장 141
12.5.1 가소제 사용 증가를 견인할 유연 포장재 수요 증가 141
12.6 헬스케어 및 의료 141
12.6.1 의료 기기 및 헬스케어 수요 증가 141
12.7 기타 최종 용도 산업 142
13 지역별 가소제 시장 143
13.1 서론 144
13.2 아시아 태평양 146
13.2.1 중국 153
13.2.1.1 대규모 전기화 및 인프라 현대화 153
13.2.2 일본 155
13.2.2.1 첨단 의료 및 고성능 제조가 특수 가소제 채택을 주도 155
13.2.3 인도 157
13.2.3.1 국가 인프라 확충 및 도시화로 인한 가소제 수요의 새로운 물결 157
13.2.4 대한민국 159
13.2.4.1 전자 산업 선도 및 전기차(EV) 제조로 인한 고부가가치 가소제 수요 증가 159
13.2.5 대만 161
13.2.5.1 수출 지향적 전자제품 제조가 고순도 가소제 제형에 대한 수요를 확대 161
13.2.6 기타 아시아 태평양 지역 163
13.3 북미 165
13.3.1 미국 171
13.3.1.1 인프라 현대화 및 전기화 투자로 고부가가치 가소제 수요 확대 171
13.3.2 캐나다 173
13.3.2.1 지속 가능한 인프라 개발 및 산업 고도화로 특수 가소제 소비 증가 173
13.3.3 멕시코 175
13.3.3.1 니어쇼어링 및 자동차 공급망 확장으로 멕시코가 북미에서 가장 빠르게 성장하는 가소제 시장으로 부상 175
13.4 유럽 177
13.4.1 독일 184
13.4.1.1 산업 탈탄소화 및 자동차 전기화가 첨단 가소제 기술에 대한 수요를 가속화 184
13.4.2 이탈리아 186
13.4.2.1 유연한 PVC 가공 기술의 우수성이 산업 가치 사슬 전반에 걸쳐 특수 가소제 소비를 강화 186
13.4.3 프랑스 188
13.4.3.1 의료 혁신과 지속 가능한 소재 채택이 프리미엄 가소제 수요 성장을 주도 188
13.4.4 영국 190
13.4.4.1 의료 제조 분야의 확장과 지속가능성 약속이 특수 가소제 채택을 주도할 전망 190
13.4.5 스페인 192
13.4.5.1 인프라 갱신 및 재생 에너지 확장이 주요 산업 전반의 가소제 수요를 강화 192
13.4.6 기타 유럽 지역 194
13.5 중동 및 아프리카 196
13.5.1 GCC 국가 202
13.5.1.1 사우디아라비아 202
13.5.1.1.1 ‘비전 2030’의 산업 다각화 및 메가 프로젝트 개발이 가소제 수요를 견인 202
13.5.1.2 아랍에미리트(UAE) 204
13.5.1.2.1 첨단 제조 단지 및 수출 지향적 가공이 가소제 소비를 강화 204
13.5.1.3 기타 GCC 국가 206
13.5.2 남아프리카 공화국 208
13.5.2.1 산업 제조업의 확장과 인프라 재건이 가소제 수요 성장을 지속시키고 있다 208
13.5.3 기타 중동 및 아프리카 210
13.6 남미 212
13.6.1 아르헨티나 218
13.6.1.1 제조업 회복과 농업 공급망 투자가 가소제 수요를 강화 218
13.6.2 브라질 220
13.6.2.1 건설 현대화 및 산업 다각화로 가소제 소비 확대 220
13.6.3 남미 기타 지역 222
14 경쟁 구도 224
14.1 서론 224
14.2 주요 기업 전략/승리 요인 224
14.3 2025년 시장 점유율 분석 225
14.3.1 UPC 테크놀로지 코퍼레이션 226
14.3.2 BASF 226
14.3.3 블루세일 케미컬 그룹 227
14.3.4 에이경 227
14.3.5 엑슨모빌 코퍼레이션 227
14.4 매출 분석 228
14.5 기업 평가 매트릭스: 주요 기업, 2025 229
14.5.1 스타 기업 229
14.5.2 신흥 선도 기업 229
14.5.3 보편적 기업 229
14.5.4 참여 기업 229
14.5.5 기업 사업 범위: 주요 기업, 2025년 231
14.5.5.1 기업 사업 범위 231
14.5.5.2 지역별 입지 231
14.5.5.3 제품 등급별 입지 232
14.5.5.4 최종 용도 산업별 입지 232
14.5.5.5 응용 분야별 입지 233
14.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 234
14.6.1 선도적인 기업 234
14.6.2 대응력 있는 기업 234
14.6.3 역동적인 기업 234
14.6.4 출발 단계에 있는 기업 234
14.6.5 경쟁력 벤치마킹 236
14.6.5.1 주요 스타트업/중소기업 상세 목록 236
14.6.5.2 주요 스타트업/중소기업의 경쟁사 벤치마킹 237
14.7 브랜드 비교 239
14.8 기업 가치 평가 및 재무 지표 239
14.9 경쟁 시나리오 240
14.9.1 제품 출시 240
14.9.2 거래 242
14.9.3 사업 확장 243
15 기업 프로필 245
15.1 주요 기업 245
15.1.1 BASF 245
15.1.1.1 사업 개요 245
15.1.1.2 제공 제품/솔루션/서비스 246
15.1.1.3 최근 동향 247
15.1.1.3.1 제품 출시 247
15.1.1.3.2 거래 248
15.1.1.3.3 사업 확장 249
15.1.1.4 MnM의 관점 249
15.1.1.4.1 승리할 권리 249
15.1.1.4.2 전략적 선택 249
15.1.1.4.3 약점 및 경쟁 위협 250
15.1.2 이스트만 케미컬 컴퍼니 251
15.1.2.1 사업 개요 251
15.1.2.2 제공하는 제품/솔루션/서비스 252
15.1.2.3 최근 동향 254
15.1.2.3.1 신제품 출시 254
15.1.2.4 MnM 관점 254
15.1.2.4.1 승리할 권리 254
15.1.2.4.2 전략적 선택 255
15.1.2.4.3 약점 및 경쟁 위협 255
15.1.3 EVONIK INDUSTRIES AG 256
15.1.3.1 사업 개요 256
15.1.3.2 제공하는 제품/솔루션/서비스 257
15.1.3.3 최근 동향 258
15.1.3.3.1 신제품 출시 258
15.1.3.3.2 사업 확장 259
15.1.3.4 MnM의 관점 259
15.1.3.4.1 승리할 권리 259
15.1.3.4.2 전략적 선택 259
15.1.3.4.3 약점 및 경쟁적 위협 260
15.1.4 EXXON MOBIL CORPORATION 261
15.1.4.1 사업 개요 261
15.1.4.2 제공하는 제품/솔루션/서비스 262
15.1.4.3 MnM 관점 264
15.1.4.3.1 승리할 권리 264
15.1.4.3.2 전략적 선택 264
15.1.4.3.3 약점 및 경쟁 위협 264
15.1.5 UPC 테크놀로지 코퍼레이션 265
15.1.5.1 사업 개요 265
15.1.5.2 제공하는 제품/솔루션/서비스 266
15.1.5.3 최근 동향 268
15.1.5.3.1 거래 내역 268
15.1.5.4 MnM의 관점 268
15.1.5.4.1 승리할 권리 268
15.1.5.4.2 전략적 선택 268
15.1.5.4.3 약점 및 경쟁 위협 269
15.1.6 AEKYUNG 270
15.1.6.1 사업 개요 270
15.1.6.2 제공하는 제품/솔루션/서비스 271
15.1.6.3 최근 동향 273
15.1.6.3.1 거래 내역 273
15.1.6.4 MnM의 관점 273
15.1.6.4.1 승리할 권리 273
15.1.6.4.2 전략적 선택 274
15.1.6.4.3 약점 및 경쟁 위협 274
15.1.7 LG화학 275
15.1.7.1 사업 개요 275
15.1.7.2 제공하는 제품/솔루션/서비스 276
15.1.7.3 MnM 관점 277
15.1.7.3.1 승리할 권리 277
15.1.7.3.2 전략적 선택 277
15.1.7.3.3 약점 및 경쟁 위협 278
15.1.8 난야 플라스틱(NAN YA PLASTICS CORPORATION) 279
15.1.8.1 사업 개요 279
15.1.8.2 제공하는 제품/솔루션/서비스 280
15.1.8.3 최근 동향 282
15.1.8.3.1 신제품 출시 282
15.1.8.4 MnM의 관점 283
15.1.8.4.1 승리할 권리 283
15.1.8.4.2 전략적 선택 283
15.1.8.4.3 약점 및 경쟁 위협 283
15.1.9 KLJ 그룹 284
15.1.9.1 사업 개요 284
15.1.9.2 제공하는 제품/솔루션/서비스 285
15.1.9.3 최근 동향 286
15.1.9.3.1 사업 확장 286
15.1.9.4 MnM의 관점 287
15.1.9.4.1 승리할 권리 287
15.1.9.4.2 전략적 선택 287
15.1.9.4.3 약점 및 경쟁 위협 287
15.1.10 블루세일 케미컬 그룹 288
15.1.10.1 사업 개요 288
15.1.10.2 제공하는 제품/솔루션/서비스 289
15.1.10.3 MnM의 관점 290
15.1.10.3.1 승리할 권리 290
15.1.10.3.2 전략적 선택 290
15.1.10.3.3 약점 및 경쟁 위협 291
15.2 기타 기업 292
15.2.1 DEZA, A.S. 292
15.2.2 LANXESS 293
15.2.3 PERSTORP 294
15.2.4 POLYNT S.P.A 295
15.2.5 PROVIRON HOLDINGS NV 296
15.2.6 VALTRIS SPECIALTY CHEMICALS 297
15.2.7 한화솔루션 298
15.2.8 DIC CORPORATION 299
15.2.9 카오(KAO CORPORATION) 300
15.2.10 미쓰비시 화학 그룹(MITSUBISHI CHEMICAL GROUP CORPORATION) 301
15.2.11 아데카(ADEKA CORPORATION) 302
15.2.12 카길(CARGILL INCORPORATED) 303
15.2.13 갈라타 케미컬스 304
15.2.14 장쑤 정단 화학공업 유한공사 305
15.2.15 사빅 306
16 연구 방법론 307
16.1 연구 데이터 307
16.1.1 2차 데이터 308
16.1.1.1 2차 자료의 주요 데이터 308
16.1.2 1차 데이터 309
16.1.2.1 1차 자료의 주요 데이터 309
16.1.2.2 주요 1차 인터뷰 대상자 309
16.1.2.3 1차 인터뷰 내역 310
16.1.2.4 주요 산업 통찰력 310
16.2 시장 규모 추정 311
16.2.1 바텀업 접근법 311
16.2.2 탑다운 접근법 312
16.3 기준 수치 산출 312
16.3.1 접근법 1: 공급 측면 분석 312
16.3.2 접근법 2: 수요 측면 분석 313
16.4 시장 예측 접근법 313
16.4.1 공급 측면 313
16.4.2 수요 측면 313
16.5 데이터 삼각측량 313
16.6 요인 분석 315
16.7 연구 가정 315
16.8 연구의 한계 및 위험 평가 316
17 부록 317
17.1 토론 가이드 317
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 320
17.3 맞춤 설정 옵션 322
17.4 관련 보고서 322
17.5 저자 정보 323
|