| ■ 영문 제목 : Vapor Recovery Units Market Size, Share & Trends Analysis Report By Technology (Condensation, Adsorption, Membrane Separation, Absorption), By Application (Storage, Processing, Transportation/Loading), By End Use (Pharmaceutical, Oil & Gas), By Region, And Segment Forecasts, 2026 - 2033 | |
 | ■ 상품코드 : GVR-4-68041-014-3 ■ 조사/발행회사 : Grand View Research ■ 발행일 : 2026년 8월 ■ 페이지수 : 100 ■ 작성언어 : 영어 ■ 보고서 형태 : PDF ■ 납품 방식 : E메일 (주문 후 4-5영업일) ■ 조사대상 지역 : 세계 ■ 산업 분야 : 재료 |
| Single User (1인 열람용) | 견적의뢰/주문/질문 | |
| Multi User (5인 열람용) | 견적의뢰/주문/질문 | |
| Global/corporate License (기업 열람용) | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
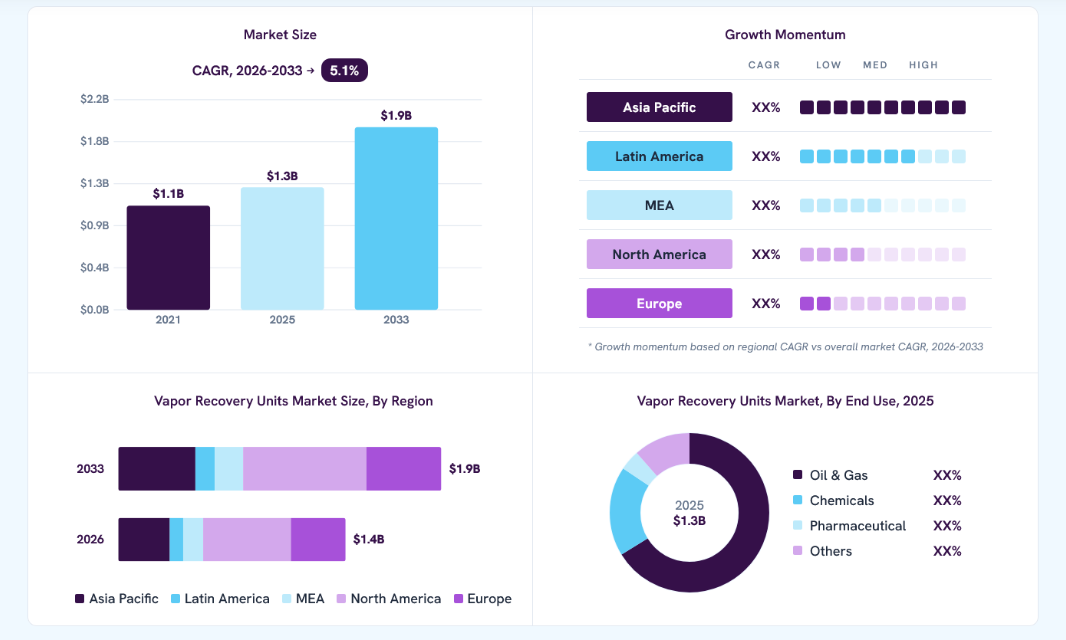
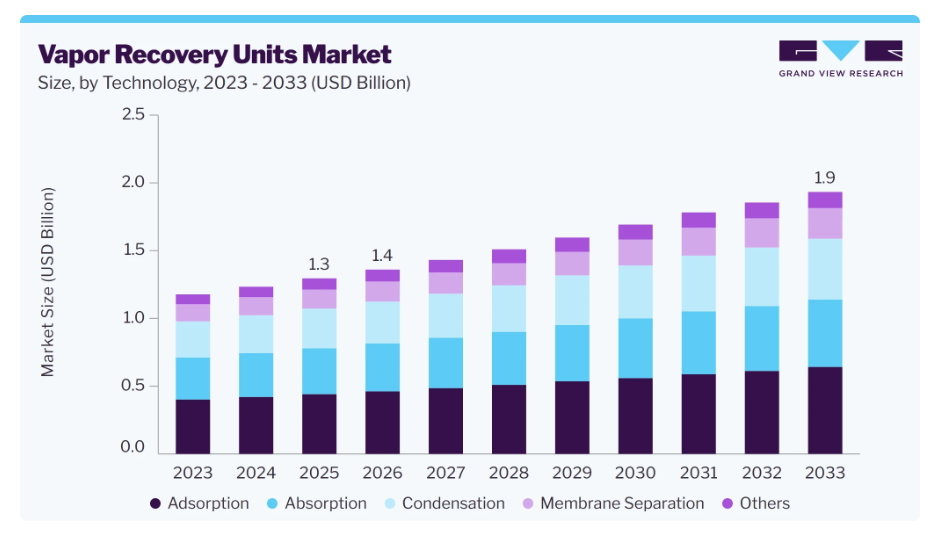
2025년 전 세계 증기 회수 장치 시장 규모는 13억 달러로 집계되었으며, 2026년 14억 달러에서 2033년까지 19억 달러로 성장할 것으로 전망되며, 2026년부터 2033년까지 연평균 성장률(CAGR)은 5.1%를 기록할 것으로 예상됩니다. 북미 지역은 2025년 매출 점유율 38.6%를 기록하며 시장을 주도했다. VOC, 메탄 및 유해 대기 오염 물질 배출 통제에 대한 관심이 높아짐에 따라 석유·가스, 화학 및 석유 취급 시설 전반에서 증기 회수 장치의 도입이 확대되고 있다.
■ 보고서 목차
주요 시장 동향 및 통찰
지역별 주요 사항
시장 규모 및 전망
저장 탱크, 처리 설비 및 적재 터미널은 저장 및 제품 이송 과정에서 탄화수소 증기를 방출할 수 있으며, 환경 규제가 점점 더 엄격해짐에 따라 운영자들은 회수 시스템을 설치하고 있습니다. 가치 있는 탄화수소를 회수하고 운영 효율성을 개선해야 한다는 인식이 높아지고 있는 점도 시장 확장을 뒷받침하고 있습니다. 회수된 증기에는 메탄, NGL 및 기타 탄화수소가 포함될 수 있으며, 이는 연료로 재사용되거나 생산 공정으로 되돌려지거나 판매 및 처리 시스템으로 보내질 수 있습니다. 동시에, 석유·가스 생산, 저장 인프라, 연료 터미널 및 화학 처리 시설의 확장은 증기 손실이 발생하는 장소를 더 많이 만들어내고 있어 회수 시스템에 대한 필요성을 높이고 있다. 시장 동향이 산업은 배출 규제 요건, 석유·가스 및 화학 처리 활동의 확대, 회수된 탄화수소의 경제적 가치, 기술 발전, 그리고 자본 투자 고려 사항 등이 복합적으로 작용하여 영향을 받고 있다. 수요는 특히 휘발성 액체의 저장, 가공 및 운송 과정에서 발생하는 증기를 관리해야 할 필요성에 의해 형성됩니다. 동시에, 증기 회수의 경제성, 재사용 또는 판매를 위한 인프라의 가용성, 장비의 복잡성, 현장별 운영 조건 등이 도입 결정에 영향을 미칩니다. 동인: VOC 및 메탄 배출 제어에 대한 관심 증가VOC, 메탄 및 기타 탄화수소 배출 감축에 대한 강조가 커지고 있는 것이 VRU 도입의 주요 동인입니다. 저장 탱크, 처리 시설 및 이송 작업에서는 메탄, VOC, NGL 및 기타 오염 물질을 포함하는 증기가 방출될 수 있습니다. 환경 규제가 강화됨에 따라 운영자들은 이러한 배출물을 대기 중으로 직접 방출하기보다는 회수 시스템을 통해 포집하도록 장려받고 있습니다. 또한 VRU는 회수된 탄화수소를 판매, 가공하거나 현장 연료로 사용함으로써 경제적 이점을 제공할 수 있습니다. 이는 생산된 탄화수소의 효율적인 활용을 지향하는 광범위한 추세에 의해 더욱 강화되고 있습니다. 회수된 증기는 판매용 파이프라인, 생산 시스템 또는 현장 연료 용도로 공급될 수 있어, 그렇지 않으면 손실되었을 자원에서 가치를 창출합니다. 이러한 환경 규정 준수 및 제품 회수의 결합은 특히 증기 발생량이 일정하고 회수된 가스를 배출할 수 있는 출구가 확보된 시설에서 VRU 설치의 사업적 타당성을 높여줍니다. 제약 요인: 높은 초기 투자 비용 및 현장별 설치 요건기회: 스마트 및 모듈형 VRU 기술의 통합시장 집중도 및 특성이 산업은 분산되어 있으며, 경쟁은 글로벌 장비 제조업체, 전문 기술 제공업체, 지역 시스템 통합업체 간에 분산되어 있습니다. 시장 참여자들은 다양한 증기 조성, 운영 조건, 회수 요구 사항 및 최종 용도에 맞춰 맞춤형 솔루션을 제공합니다. 지역별 환경 규제, 시설 구성 및 고객 요구 사항의 차이로 인해 전문적이고 지역적인 공급업체의 진출이 촉진되며, 이는 소수의 업체에 의한 시장 지배력을 제한합니다. 이 업계는 중등도에서 높은 수준의 혁신성을 보이며, 기술 개발은 증기 포집 효율 향상, 저압 유체 처리, 에너지 소비 절감, 그리고 보다 유연한 운영 실현에 중점을 두고 있습니다. 압축 시스템, 막 분리, 흡착, 응축 및 디지털 모니터링 분야의 발전은 VRU가 다양한 증기 조성 및 운영 조건에 대응할 수 있도록 돕고 있습니다. 또한 모듈식 및 스키드 장착형 설계는 특히 외딴 지역의 석유·가스 및 가공 시설에서 배치 유연성을 높이고 있습니다. 배출 규제 요건이 VRU 설치에 영향을 미치는 주요 요인이기 때문에, 규제는 시장에 큰 영향을 미칩니다. 정부 및 환경 당국은 저장, 가공, 운송 활동에서 발생하는 VOC, 메탄 및 기타 탄화수소 배출에 대한 규제를 강화하고 있습니다. 이러한 요건은 운영자가 증기를 대기 중으로 배출하기보다는 포집하고 회수하도록 장려하며, 이로 인해 증기 회수 기술을 선정할 때 규제 준수가 중요한 고려 사항이 됩니다. 이 업계는 최종 사용자 집중도가 높은 편이며, 탄화수소 생산, 저장, 가공 및 이송 과정에서 상당한 양의 회수 가능한 증기가 발생하기 때문에 수요가 석유·가스 산업에 크게 집중되어 있습니다. 화학 및 석유화학 시설은 또 다른 중요한 고객 그룹을 차지하는 반면, 제약 및 기타 산업 사용자는 수요에서 상대적으로 적은 비중을 차지합니다. 이러한 집중 현상으로 인해 탄화수소 집약적 산업 내의 투자 주기, 생산 활동 및 환경 요건이 시장 발전에 특히 중요한 역할을 합니다. 분석가의 관점
기술 인사이트흡착 부문은 저장, 가공 및 적재 응용 분야에서 탄화수소 증기 및 VOC 포집에 대한 확립된 활용을 바탕으로 2025년 매출 점유율 34.0%를 기록하며 시장을 주도했습니다. 흡착 기반 시스템은 일반적으로 활성탄과 같은 다공성 재료를 사용하여 가스 흐름에서 증기 분자를 포집하며, 다양한 작동 조건에서 안정적인 회수 성능을 제공합니다. 검증된 기술, 기존 시설과의 비교적 용이한 통합, 그리고 배출 제어 용도에 대한 적합성은 이 기술의 광범위한 채택을 지속적으로 뒷받침하고 있습니다. 막 분리 부문은 소형화되고 에너지 효율이 높으며 연속적인 증기 회수 솔루션에 대한 수요 증가에 힘입어, 예측 기간 동안 연평균 성장률(CAGR) 6.2%로 성장할 것으로 전망됩니다. 막 시스템은 기체 흐름에서 탄화수소 성분을 선택적으로 분리하며, 전반적인 성능을 향상시키기 위해 압축 또는 기타 회수 기술과 통합될 수 있습니다. 공간이 제한적이거나 증기 부하가 변동하는 응용 분야, 원격 또는 모듈식 시설에 적합하다는 점은 더 많은 도입을 촉진하고 있으며, 막 소재의 지속적인 개선은 회수 효율을 높이고 수명 주기 비용을 절감하는 데 기여하고 있습니다. 응용 분야 분석2025년 저장 응용 분야 부문은 매출 점유율 39.0%로 시장을 주도했는데, 이는 주로 저장 탱크가 탱크 호흡 및 작동 손실을 통해 발생하는 탄화수소 및 VOC 증기의 주요 원천이기 때문이다. 원유, 응축수 및 기타 액체 탄화수소 저장 탱크에 설치된 VRU는 저압 증기를 포집하고, 회수된 가스를 연료 용도, 가공 또는 판매를 위해 이송한다. 저장 터미널의 확장과 탱크 운영으로 인한 배출량 감축에 대한 지속적인 강조는 이 응용 분야에서 VRU에 대한 지속적인 수요를 뒷받침하고 있다. 석유·가스, 정유 및 화학 시설에서 분리, 처리 및 기타 공정 활동 중 발생하는 증기를 회수하려는 노력이 증가함에 따라, 가공 부문은 연평균 성장률(CAGR) 5.7%로 강력한 성장을 보일 것으로 예상됩니다. 저압 및 가변 속도 회수 시스템의 도입으로 변화하는 공정 조건 하에서도 가치 있는 탄화수소 가스를 포집하는 능력이 향상되고 있습니다. 가공 능력에 대한 투자 증가와 배출량을 줄이면서 동시에 사용 가능한 탄화수소를 회수하려는 노력은 가공 시설에서 VRU 도입을 더욱 뒷받침하고 있습니다. 최종 용도 분석석유 및 가스 부문은 원유 및 응축유 생산, 저장, 가공, 운송 과정에서 대량의 탄화수소 증기가 발생함에 따라 2025년 66.2%라는 가장 높은 매출 점유율로 시장을 주도했습니다. VRU는 메탄, VOC, NGL 및 기타 회수 가능한 탄화수소를 포집하기 위해 저장 탱크 및 기타 저압 배출원에서 널리 도입되고 있습니다. 배출을 줄이면서 동시에 가치 있는 탄화수소 유류를 회수할 수 있는 능력은 석유 및 가스 산업 전반에 걸쳐 VRU의 강력한 도입을 지속적으로 뒷받침하고 있습니다. 제약 부문은 용매 소비량 증가와 제약 제조 공정에서 발생하는 VOC 배출 통제에 대한 강조가 강화됨에 따라 2026년부터 2033년까지 5.7%라는 가장 빠른 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 원료의약품(API) 및 기타 의약품 생산 과정에서 용매가 함유된 증기가 발생할 수 있어, 흡착, 응축 및 기타 회수 기술에 대한 수요가 창출되고 있습니다. 환경 규정 준수를 강화하면서 동시에 가치 있는 용매를 회수하고 재사용할 수 있는 기회는 제약 제조업체들이 증기 회수 솔루션을 도입하도록 더욱 장려하고 있습니다. 지역별 분석북미 증기 회수 장치 시장은 잘 구축된 석유·가스 가치 사슬, 광범위한 저장 및 운송 인프라, 탄화수소 배출 통제에 대한 강력한 강조에 힘입어 2025년 38.6%라는 가장 큰 매출 점유율로 시장을 주도했습니다. 이 지역의 방대한 생산 시설, 탱크 팜, 정유소 및 터미널 설치 기반은 새로운 VRU 설치와 기존 시스템 업그레이드에 대한 지속적인 수요를 창출하고 있습니다. 확립된 규제 체계와 회수된 탄화수소의 상업적 가치는 도입을 더욱 강화하고 있습니다. 미국의 증기 회수 장치 시장은 막대한 석유 및 천연가스 생산량과 광범위한 탄화수소 인프라 네트워크에 힘입어 성장하고 있습니다. 미국 에너지정보청(EIA)에 따르면, 2025년 원유 생산량은 일일 평균 1,360만 배럴로 전년 대비 3% 증가했습니다. 천연가스 생산량도 일일 118.5 Bcf라는 사상 최고치를 기록하며, 생산 현장, 저장 시설, 처리 공장 및 수송 인프라 전반에 걸쳐 증기 회수 시스템에 대한 필요성이 더욱 커졌습니다. 캐나다 증기 회수 장치(VRU) 시장은 원유 생산량 증가와 운송 인프라 개선에 힘입어 꾸준한 성장을 보일 것으로 전망된다. 캐나다 에너지 규제청(CER)에 따르면, 2025년 원유 및 이에 상응하는 생산량은 하루 평균 540만 배럴로, 2024년의 하루 510만 배럴에서 증가했다. 앨버타주는 캐나다 전체 생산량의 83.8%를 차지하여 석유 및 가스 장비의 핵심 시장으로 자리매김했습니다. 또한 파이프라인 용량 확대로 탄화수소 수송량이 증가함에 따라 생산, 저장, 가공 및 운송 시설에서의 증기 회수 장치(VRU) 수요가 뒷받침되고 있습니다. 유럽 증기 회수 장치 시장 동향유럽 증기 회수 장치 시장은 환경 규정 준수 및 다운스트림 인프라 현대화가 여전히 중요한 투자 우선순위로 남아 있어 꾸준한 성장을 보일 것으로 예상됩니다. 취급 및 이송 작업 중 증기를 효과적으로 제어해야 하는 기존 정유, 화학, 저장 및 항만 시설들이 수요를 뒷받침하고 있습니다. 또한 이 지역이 메탄 및 VOC 감축에 주력하고 있어, 보다 효율적인 회수 기술을 도입한 설비 업그레이드 및 개조가 촉진되고 있습니다. 독일 증기 회수 장치 시장은 특히 화학, 석유 및 가스 가공, 연료 취급 분야의 강력한 산업 기반을 바탕으로 성장하고 있습니다. VOC 배출 감축과 산업 효율성 향상에 대한 국가의 집중은 저장, 가공 및 운송 시설 전반에 걸쳐 증기 회수 시스템의 도입을 촉진하고 있습니다. 산업 인프라의 현대화와 자동화된 배출 제어 기술의 활용 또한 시장 발전을 뒷받침하고 있습니다. 프랑스의 증기 회수 장치 시장은 확립된 화학, 제약, 정유 및 연료 저장 산업에 힘입어 성장하고 있습니다. 산업 배출을 통제하려는 노력이 확대됨에 따라 기업들은 생산 및 자재 취급 과정에서 발생하는 증기를 포집하고 회수할 수 있는 기술을 도입하고 있습니다. 화학 및 제약 분야의 활동 확대 또한, 특히 휘발성 용매와 탄화수소가 취급되는 분야에서 VRU의 추가적인 적용 기회를 창출하고 있습니다. 아시아 태평양 증기 회수 장치 시장 동향아시아 태평양 지역의 증기 회수 장치 시장은 급속한 산업화, 정유 및 석유화학 생산 능력 확대, 그리고 증가하는 연료 소비에 힘입어 가장 빠르게 성장하는 시장입니다. 중국, 인도, 한국 및 동남아시아 국가들은 에너지 인프라에 투자하는 동시에 VOC 및 탄화수소 배출에 대한 규제를 점진적으로 강화하고 있습니다. 터미널, 연료 저장 시설 및 제조 활동의 확장은 VRU 도입을 위한 추가적인 기회를 창출하고 있습니다. 중국의 증기 회수 장치 시장은 대규모 정유, 석유화학 및 산업 기반에 힘입어 성장하고 있습니다. 중국 국가통계국에 따르면, 2025년 원유 생산량은 2억 1,610만 톤에 달했으며, 원유 수입량은 총 5억 7,770만 톤을 기록했다. 중국의 광범위한 정유소, 저장 시설 및 화학 공장 네트워크는 특히 산업계가 탄화수소 활용도 향상과 배출량 통제에 주력함에 따라 증기 회수 시스템에 상당한 기회를 창출하고 있다. 인도의 증기 회수 장치 시장은 정유 능력 확대, 연료 수요 증가, 석유 인프라의 지속적인 발전에 힘입어 강력한 성장을 보일 것으로 예상됩니다. 인도 석유·천연가스부에 따르면, 2026년 기준 인도에는 22개의 가동 중인 정유소를 통해 연간 2억 5,810만 톤의 정유 설비 용량이 확보되어 있습니다. 인도의 정유 및 석유 제품 무역 확대와 배출 규제에 대한 관심 증가는 정유소, 저장 터미널, 가공 시설, 적재 작업 전반에 걸쳐 증기 회수 장치(VRU)에 대한 기회를 창출하고 있습니다. 중동 및 아프리카 증기 회수 장치 시장 동향중동 및 아프리카의 증기 회수 장치 시장은 석유 및 가스 가공, 수출 터미널, 정유소, 대규모 저장 인프라에 대한 투자에 힘입어 성장하고 있습니다. 중동에서는 일상적인 플레어링을 줄이고 탄화수소 활용도를 높이기 위한 노력이 증기 회수 시스템에 대한 기회를 창출하고 있는 반면, 아프리카 시장은 석유 시설 전반에 걸친 배출 관리에 점차 초점을 맞추고 있습니다. 도입 현황은 규제 집행, 인프라 개발, 프로젝트 경제성에 따라 국가마다 차이가 있을 것입니다. 사우디아라비아의 증기 회수 장치 시장은 방대한 석유 및 가스 생산 기반과 가공 인프라에 대한 지속적인 투자에 힘입어 성장하고 있습니다. 사우디 아람코에 따르면, 2025년 총 탄화수소 생산량은 하루 1,290만 배럴(석유 환산)에 달했으며, 가스 생산량은 하루 114억 표준 입방피트로 증가했다. 가스 처리 시설의 지속적인 개발과 배출량 감축 및 탄화수소 활용도 개선 노력은 생산, 처리, 저장, 운송 운영 전반에 걸쳐 증기 회수 시스템에 대한 기회를 창출하고 있다. 라틴 아메리카 증기 회수 장치 시장 동향라틴 아메리카의 증기 회수 장치 시장은 산유국들이 생산, 정제, 저장 및 연료 유통 인프라를 확장하고 현대화함에 따라 점진적인 성장을 보일 것으로 전망된다. 제품 손실 감소와 배출량 통제에 대한 관심이 높아짐에 따라 터미널 및 탄화수소 취급 시설에서 증기 회수 솔루션 도입이 촉진되고 있다. 브라질과 아르헨티나는 에너지 인프라가 지속적으로 발전함에 따라 중요한 기회를 제공할 것으로 예상된다. 브라질의 증기 회수 장치 시장은 확장되는 석유 및 천연가스 산업과 증가하는 해양 생산에 힘입어 성장하고 있습니다. 브라질 석유·천연가스·바이오연료청(ANP)에 따르면, 2025년 브라질의 석유 생산량은 일일 평균 377만 배럴로 2024년 대비 12.3% 증가했으며, 천연가스 생산량은 일일 1억 7,900만 입방미터라는 사상 최고치를 기록했습니다. 프리솔트(pre-salt) 유전의 지속적인 개발과 생산 및 가공 인프라에 대한 투자는 저장, 가공, 운송 시설 전반에 걸쳐 증기 회수 시스템에 대한 기회를 창출하고 있습니다. 주요 증기 회수 장치(VRU) 기업 분석이 시장에서 활동하는 주요 기업으로는 John Zink Company, LLC, Zeeco, Inc., Cimarron Energy, Inc. 등이 있습니다. John Zink는 연소 및 배출 제어 솔루션을 제공하는 글로벌 기업으로, 정유, 석유화학, 가스 처리, 터미널 및 해양 운영과 같은 산업에 기술을 공급하고 있습니다. 이 회사의 제품 포트폴리오에는 증기 회수 장치(VRU), 증기 연소 시스템, 원유 증기 회수 시스템, 해양 증기 배출 제어 시스템이 포함되어 있어 탄화수소 증기의 포집 및 관리를 지원합니다. 또한 이 회사는 시스템 신뢰성과 배출 성능 향상을 돕기 위해 장비 업그레이드, 교체 부품 및 기술 지원을 제공합니다. 지코(Zeeco, Inc.)는 정유, 석유·가스, 석유화학, LNG, 전력, 제약 및 바이오가스 등 다양한 산업 분야에 서비스를 제공하는 첨단 연소 및 환경 솔루션의 글로벌 공급업체입니다.
주요 증기 회수 장치 기업이번 증기 회수 장치 시장에 대한 연구에서 프로파일링된 주요 기업은 다음과 같습니다:
최근 동향2026년 3월, Dover 계열사인 OPW Retail Fueling은 자사의 71SO 세그먼트형 과충전 방지 밸브에 대해 CARB EVR 인증을 획득했습니다. 이 밸브는 취급, 운송 및 설치를 용이하게 하는 모듈식 설계를 특징으로 합니다. 2단계 차단 메커니즘은 증기 누출 방지 기능을 유지하면서 연료 과충전을 방지하는 데 도움을 줍니다. 이번 인증은 연료 취급 및 증기 제어 분야에서 OPW의 입지를 강화합니다.
글로벌 증기 회수 장치 시장 보고서 세분화본 보고서는 글로벌, 지역 및 국가 차원의 매출 성장 전망을 제시하며, 2021년부터 2033년까지 각 하위 부문의 최신 산업 동향에 대한 분석을 제공합니다. 이번 연구를 위해 Grand View Research는 기술, 응용 분야, 최종 용도 및 지역을 기준으로 글로벌 증기 회수 장치 시장 보고서를 세분화했습니다.
목차 제1장. 방법론 및 범위 1.1. 시장 세분화 및 범위 1.2. 시장 정의 1.3. 정보 수집 1.3.1. 구매한 데이터베이스 1.3.2. GVR의 내부 데이터베이스 1.3.3. 2차 자료 및 제3자 관점 1.3.4. 1차 조사 1.4. 정보 분석 1.4.1. 데이터 분석 모델 1.5. 시장 구성 및 데이터 시각화 1.6. 데이터 검증 및 공개 제2장. 요약 2.1. 시장 개요 2.2. 세분시장 개요 2.3. 경쟁 구도 개요 제3장. 글로벌 증기 회수 장치 시장의 변수, 동향 및 범위 3.1. 시장 집중도 및 성장 전망 분석 3.2. 산업 가치 사슬 분석 3.2.1. 원자재/부품 전망 3.2.2. 제조업체 전망 3.2.3. 유통 전망 3.2.4. 최종 사용자 전망 3.3. 규제 체계 3.4. 기술 개요 3.5. 시장 역학 3.5.1. 시장 동인 분석 3.5.2. 시장 제약 요인 분석 3.5.3. 시장 과제 분석 3.5.4. 시장 기회 분석 3.6. 경제적 메가 트렌드 분석 3.7. 산업 분석 도구 3.7.1. 포터의 5가지 힘 분석 3.7.2. 거시환경 분석 제4장. 증기 회수 장치 시장 – 기술 추정 및 동향 분석 4.1. 증기 회수 장치 시장: 기술 동향 분석 및 시장 점유율, 2025년 및 2033년 4.2. 흡착 4.2.1. 시장 추정 및 전망, 2021년 – 2033년 (10억 달러) 4.3. 응축 4.3.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 4.4. 막 분리 4.4.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 4.5. 흡수 4.5.1. 시장 규모 및 전망, 2021–2033년 (10억 달러) 4.6. 기타 4.6.1. 시장 규모 및 전망, 2021–2033년 (10억 달러) 제5장. 글로벌 증기 회수 장치 시장: 응용 분야별 규모 및 동향 분석 5.1. 공정 동향 분석 및 시장 점유율, 2025년 및 2033년 5.2. 전 세계 증기 회수 장치 시장 추정 및 전망, 용도별, 2021년~2033년 (10억 달러) 5.3. 저장 5.3.1. 시장 매출 추정 및 전망, 2021–2033년 (10억 달러) 5.4. 가공 5.4.1. 시장 매출 추정 및 전망, 2021–2033년 (10억 달러) 5.5. 운송/적재 5.5.1. 2021–2033년 시장 매출 추정 및 전망 (10억 달러) 5.6. 기타 5.6.1. 2021–2033년 시장 매출 추정 및 전망 (10억 달러) 제6장. 글로벌 증기 회수 장치 시장: 최종 용도 추정 및 동향 분석 6.1. 증기 회수 장치 시장: 최종 용도 동향 분석 및 시장 점유율, 2025년 및 2033년 6.2. 석유 및 가스 6.2.1. 시장 추정 및 전망, 2021–2033년 (10억 달러) 6.3. 제약 6.3.1. 시장 규모 및 전망, 2021–2033 (10억 달러) 6.4. 화학 6.4.1. 시장 규모 및 전망, 2021–2033 (10억 달러) 6.5. 기타 6.5.1. 시장 추정 및 전망, 2021–2033 (10억 달러) 제7장. 글로벌 증기 회수 장치 시장: 지역별 추정 및 동향 분석 7.1. 지역별 동향 분석 및 시장 점유율, 2025년 및 2033년 7.2. 북미 7.2.1. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.2.2. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.2.3. 2021–2033년 용도별 시장 추정 및 전망, (10억 달러) 7.2.4. 2021–2033년 최종 용도별 시장 추정 및 전망, (10억 달러) 7.2.5. 미국 7.2.5.1. 주요 국가 동향 7.2.5.2. 2021–2033년 시장 추정 및 전망, (10억 달러) 7.2.5.3. 2021–2033년 기술별 시장 추정 및 전망, (10억 달러) 7.2.5.4. 2021–2033년 용도별 시장 추정 및 전망 (10억 달러) 7.2.5.5. 2021–2033년 최종 용도별 시장 추정 및 전망 (10억 달러) 7.2.6. 캐나다 7.2.6.1. 주요 국가 동향 7.2.6.2. 시장 추정 및 전망, 2021–2033, (10억 달러) 7.2.6.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.2.6.4. 응용 분야별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.2.6.5. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.2.7. 멕시코 7.2.7.1. 주요 국가 동향 7.2.7.2. 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.2.7.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.2.7.4. 응용 분야별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.2.7.5. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.3. 유럽 7.3.1. 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.3.2. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.3. 응용 분야별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.4. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.5. 독일 7.3.5.1. 주요 국가 동향 7.3.5.2. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.5.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.5.4. 2021–2033년 응용 분야별 시장 추정 및 전망, (10억 달러) 7.3.5.5. 2021–2033년 최종 용도별 시장 추정 및 전망, (10억 달러) 7.3.6. 프랑스 7.3.6.1. 주요 국가 동향 7.3.6.2. 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.3.6.3. 기술별 시장 추정 및 전망, 2021–2033년, (십억 달러) 7.3.6.4. 응용 분야별 시장 추정 및 전망, 2021–2033년, (십억 달러) 7.3.6.5. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.7. 영국 7.3.7.1. 주요 국가 동향 7.3.7.2. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.7.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.7.4. 2021–2033년 용도별 시장 추정 및 전망 (십억 달러) 7.3.7.5. 2021–2033년 최종 용도별 시장 추정 및 전망 (십억 달러) 7.3.8. 이탈리아 7.3.8.1. 주요 국가 동향 7.3.8.2. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.8.3. 기술별 시장 추정 및 전망, 2021–2033년, (십억 달러) 7.3.8.4. 응용 분야별 시장 추정 및 전망, 2021–2033년, (십억 달러) 7.3.8.5. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.9. 스페인 7.3.9.1. 주요 국가 동향 7.3.9.2. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.9.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.3.9.4. 2021–2033년 용도별 시장 추정 및 전망, (10억 USD) 7.3.9.5. 2021–2033년 최종 용도별 시장 추정 및 전망, (10억 USD) 7.4. 아시아 태평양 7.4.1. 시장 추정 및 전망, 2021 – 2033, (10억 달러) 7.4.2. 시장 추정 및 전망, 2021 – 2033, (10억 달러) 7.4.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.4.4. 응용 분야별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.4.5. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.4.6. 중국 7.4.6.1. 주요 국가 동향 7.4.6.2. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.4.6.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.4.6.4. 응용 분야별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.4.6.5. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.4.7. 인도 7.4.7.1. 주요 국가 동향 7.4.7.2. 2021–2033년 시장 추정 및 전망, (10억 달러) 7.4.7.3. 2021–2033년 기술별 시장 추정 및 전망, (10억 달러) 7.4.7.4. 2021–2033년 응용 분야별 시장 추정 및 전망 (십억 달러) 7.4.7.5. 2021–2033년 최종 용도별 시장 추정 및 전망 (십억 달러) 7.4.8. 일본 7.4.8.1. 주요 국가 동향 7.4.8.2. 2021–2033년 시장 추정 및 전망, (십억 달러) 7.4.8.3. 2021–2033년 기술별 시장 추정 및 전망, (십억 달러) 7.4.8.4. 2021–2033년 용도별 시장 추정 및 전망 (10억 달러) 7.4.8.5. 2021–2033년 최종 용도별 시장 추정 및 전망 (10억 달러) 7.4.9. 호주 7.4.9.1. 주요 국가 동향 7.4.9.2. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.4.9.3. 2021–2033년 기술별 시장 추정 및 전망, (10억 달러) 7.4.9.4. 2021–2033년 용도별 시장 추정 및 전망, (10억 달러) 7.4.9.5. 2021–2033년 최종 용도별 시장 추정 및 전망, (10억 달러) 7.4.10. 한국 7.4.10.1. 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.4.10.2. 기술별 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.4.10.3. 2021–2033년 용도별 시장 추정 및 전망, (10억 달러) 7.4.10.4. 2021–2033년 최종 용도별 시장 추정 및 전망, (10억 달러) 7.5. 라틴 아메리카 7.5.1. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.5.2. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.5.3. 2021–2033년, 용도별 시장 추정 및 전망 (십억 달러) 7.5.4. 2021–2033년, 최종 용도별 시장 추정 및 전망 (십억 달러) 7.5.5. 브라질 7.5.5.1. 주요 국가 동향 7.5.5.2. 2021–2033년 시장 추정 및 전망 (십억 달러) 7.5.5.3. 2021–2033년 기술별 시장 추정 및 전망 (십억 달러) 7.5.5.4. 2021–2033년 응용 분야별 시장 추정 및 전망, (10억 USD) 7.5.5.5. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.5.6. 아르헨티나 7.5.6.1. 주요 국가 동향 7.5.6.2. 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.5.6.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 USD) 7.5.6.4. 응용 분야별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.5.6.5. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6. 중동 및 아프리카 7.6.1. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6.2. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6.3. 용도별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6.4. 최종 용도별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6.5. 사우디아라비아 7.6.5.1. 주요 국가 동향 7.6.5.2. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6.5.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6.5.4. 2021–2033년 응용 분야별 시장 추정 및 전망, (10억 달러) 7.6.5.5. 2021–2033년 최종 용도별 시장 추정 및 전망, (10억 달러) 7.6.6. 아랍에미리트(UAE) 7.6.6.1. 주요 국가 동향 7.6.6.2. 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6.6.3. 기술별 시장 추정 및 전망, 2021–2033년, (10억 달러) 7.6.6.4. 2021–2033년, 용도별 시장 추정 및 전망 (십억 달러) 7.6.6.5. 2021–2033년, 최종 용도별 시장 추정 및 전망 (십억 달러) 7.6.7. 남아프리카 공화국 7.6.7.1. 주요 국가 동향 7.6.7.2. 2021–2033년 시장 추정 및 전망 (10억 달러) 7.6.7.3. 2021–2033년 기술별 시장 추정 및 전망 (10억 달러) 7.6.7.4. 2021–2033년 용도별 시장 추정 및 전망 (10억 달러) 7.6.7.5. 2021–2033년 최종 용도별 시장 추정 및 전망, (10억 달러) 제8장. 글로벌 증기 회수 장치 시장 – 경쟁 구도 8.1. 주요 시장 참여자별 최근 동향 및 영향 분석 8.2. 기업 분류 8.3. 기업 대시보드 분석 8.4. 2025년 기업 포지셔닝 분석 8.5. 2025년 기업 히트맵 분석 8.6. 전략 매핑 8.7. 기업 프로필 8.7.1. John Zink Company, LLC 8.7.1.1. 기업 개요 8.7.1.2. 재무 실적 8.7.1.3. 제품 벤치마킹 8.7.1.4. 전략적 이니셔티브 8.7.2. Zeeco, Inc. 8.7.2.1. 기업 개요 8.7.2.2. 재무 실적 8.7.2.3. 제품 벤치마킹 8.7.2.4. 전략적 이니셔티브 8.7.3. Cimarron Energy, Inc. 8.7.3.1. 기업 개요 8.7.3.2. 재무 실적 8.7.3.3. 제품 벤치마킹 8.7.3.4. 전략적 이니셔티브 8.7.4. Dover Corporation 8.7.4.1. 회사 개요 8.7.4.2. 재무 실적 8.7.4.3. 제품 벤치마킹 8.7.4.4. 전략적 이니셔티브 8.7.5. 페트로가스 시스템즈 8.7.5.1. 기업 개요 8.7.5.2. 재무 실적 8.7.5.3. 제품 벤치마킹 8.7.5.4. 전략적 이니셔티브 8.7.6. 보르시그(BORSIG) GmbH 8.7.6.1. 기업 개요 8.7.6.2. 재무 실적 8.7.6.3. 제품 벤치마킹 8.7.6.4. 전략적 이니셔티브 8.7.7. Diamond Key International 8.7.7.1. 회사 개요 8.7.7.2. 재무 실적 8.7.7.3. 제품 벤치마킹 8.7.7.4. 전략적 이니셔티브 8.7.8. ALMA 그룹 8.7.8.1. 회사 개요 8.7.8.2. 재무 실적 8.7.8.3. 제품 벤치마킹 8.7.8.4. 전략적 이니셔티브 8.7.9. Kappa GI S.r.l. 8.7.9.1. 회사 개요 8.7.9.2. 재무 실적 8.7.9.3. 제품 벤치마킹 8.7.9.4. 전략적 이니셔티브 8.7.10. Kilburn Engineering Ltd. 8.7.10.1. 회사 개요 8.7.10.2. 재무 실적 8.7.10.3. 제품 벤치마킹 8.7.10.4. 전략적 이니셔티브 8.7.11. Symex Technologies LLC 8.7.11.1. 회사 개요 8.7.11.2. 재무 실적 8.7.11.3. 제품 벤치마킹 8.7.11.4. 전략적 이니셔티브 8.7.12. VOCZero Ltd. 8.7.12.1. 회사 개요 8.7.12.2. 재무 실적 8.7.12.3. 제품 벤치마킹 8.7.12.4. 전략적 이니셔티브 8.7.13. SCS Technologies 8.7.13.1. 회사 개요 8.7.13.2. 재무 실적 8.7.13.3. 제품 벤치마킹 8.7.13.4. 전략적 이니셔티브 8.7.14. S&S Technical, Inc. 8.7.14.1. 회사 개요 8.7.14.2. 재무 실적 8.7.14.3. 제품 벤치마킹 8.7.14.4. 전략적 이니셔티브 8.7.15. Tecam Group 8.7.15.1. 회사 개요 8.7.15.2. 재무 실적 8.7.15.3. 제품 벤치마킹 8.7.15.4. 전략적 이니셔티브 |

| ※본 조사보고서 [세계의 증기 회수 장치 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 응축, 흡착, 막 분리, 흡수] (코드 : GVR-4-68041-014-3) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [세계의 증기 회수 장치 시장 (2026-2033) 규모, 점유율 및 동향 분석 보고서 : 응축, 흡착, 막 분리, 흡수] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!