주요 내용
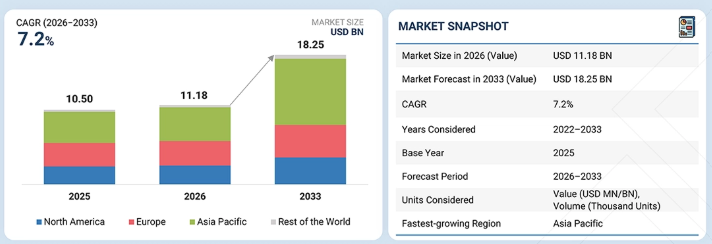
아시아 태평양 지역은 2026년에 42.4%의 점유율을 기록하며 시장을 주도할 것으로 전망됩니다.
승용차는 2026년에 87.6%의 점유율을 차지하며 차량 텔레매틱스 시장을 주도할 것으로 예상됩니다.
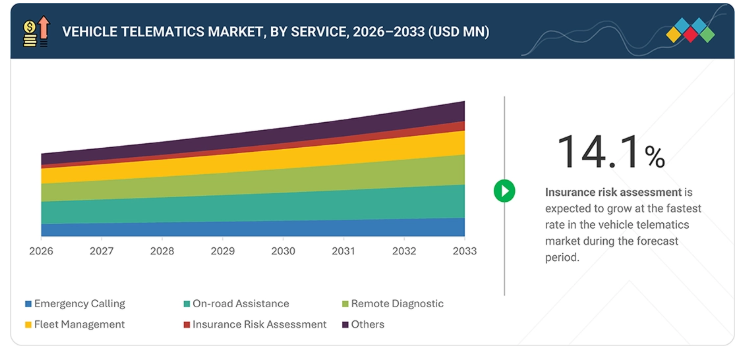
소프트웨어 부문은 예측 기간 동안 9.4%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
5G 연결성은 예측 기간 동안 가장 높은 성장률을 보일 것으로 전망됩니다.
차량 텔레매틱스 시장의 주요 기업들은 파트너십, 제품 출시, 기술 협력, 인수합병, 플랫폼 개발 이니셔티브 등 유기적 및 비유기적 성장 전략을 모두 채택하고 있습니다. 예를 들어, LG전자(한국), 하만 인터내셔널(미국), 아우모비오 SE(독일)는 전략적 제휴를 맺고 첨단 TCU, 커넥티드 차량 플랫폼, 소프트웨어 정의 차량(SDV) 솔루션을 도입하여 커넥티드 모빌리티 포트폴리오를 강화하고 승용차 및 상용차 전반에 걸쳐 증가하는 첨단 텔레매틱스 서비스 수요에 대응하고 있다.
퀄컴 테크놀로지스(미국)와 파나소닉(일본) 등은 전문적인 틈새 분야에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업들 사이에서 두각을 나타내고 있으며, 신흥 시장 리더로서의 잠재력을 입증하고 있다.
차량 텔레매틱스 시장은 텔레매틱스 플랫폼이 AI 기반 운전자 분석, 차량 함대 인텔리전스, 배터리 상태 모니터링, 클라우드 기반 차량 인사이트를 단일 생태계로 통합하는 지능형 커넥티드 서비스에 점점 더 초점을 맞추고 있습니다. 2026년, LG전자, 하만(HARMAN), 미디어텍(MediaTek)과 같은 기업들은 네트워크 안정성을 향상시키기 위해 하이브리드 셀룰러-위성 연결 및 AI 기반 통신 기능을 갖춘 차세대 텔레매틱스 솔루션을 선보였습니다. 예를 들어, 2026년 3월 미디어텍(대만)은 5G-Advanced Release 17 및 Release 18을 지원하고 AI를 통합하여 안정적이고 고성능의 셀룰러 연결을 제공하는 MT2739 자동차 텔레매틱스 칩셋을 선보였습니다. 동시에 보험사와 차량 운영업체들은 사용량 기반 보험(UBI), 운전자 위험 평가, 차량 운영 최적화를 위해 텔레매틱스 데이터의 활용을 확대하고 있으며, 이를 통해 커넥티드 모빌리티 생태계 전반에 걸쳐 새로운 수익 기회를 창출하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
차량 텔레매틱스 시장은 독립형 연결 하드웨어에서 통합된 소프트웨어 정의 커넥티드 차량 생태계로 전환되고 있으며, 이 생태계에서 텔레매틱스 플랫폼은 차량 통신, 진단, 사이버 보안 및 디지털 서비스를 위한 중앙 게이트웨이 역할을 합니다. LG전자(한국), 하만 인터내셔널(미국), 아우모비오 SE(독일), 덴소(일본), 로버트 보쉬(독일)와 같은 주요 기업들은 차세대 커넥티드 카 아키텍처를 지원하기 위해 AI 기반 텔레매틱스 제어 장치, 하이브리드 셀룰러-위성 연결, 클라우드 기반 소프트웨어 플랫폼 및 엣지 컴퓨팅에 투자하고 있습니다. OEM(원천 제조업체)들도 구독형 서비스, OTA(무선 소프트웨어 업데이트), 예측 정비, 사용량 기반 보험, 차량 관리 서비스 등을 확대함으로써 일회성 차량 판매에서 반복적인 소프트웨어 및 커넥티드 서비스 수익 모델로 전환하고 있다. 텔레매틱스 플랫폼은 자율 주행 기능, V2X 통신, 디지털 콕핏 애플리케이션, AI 기반 차량 분석을 지원하는 중앙 집중식 차량 데이터 허브로 진화할 것으로 예상됩니다. SDV(소프트웨어 정의 차량)의 채택이 계속 확대됨에 따라 텔레매틱스 생태계 내에서 소프트웨어 및 커넥티드 서비스가 기여하는 가치는 증가할 것으로 예상되며, 이는 OEM, 1차 공급업체, 통신 사업자, 클라우드 서비스 제공업체에 새로운 수익 기회를 창출할 것입니다.
시장 생태계
차량 텔레매틱스 시장 생태계에는 텔레매틱스 하드웨어/소프트웨어 공급업체, 클라우드 서비스 제공업체, OEM, 위성 내비게이션 제공업체, 통신 서비스 제공업체 및 부가가치 서비스(VAS) 업체들이 포함됩니다. 주요 자동차 텔레매틱스 제어 장치(TCU) 공급업체로는 LG전자(한국), 하만 인터내셔널(미국), 아우모비오 SE(독일), 덴소(일본), 로버트 보쉬(독일) 등이 있습니다. 이들 기업은 차세대 5G 지원 TCU, AI 기반 커넥티드 카 플랫폼, SDV 솔루션 및 사이버 보안 역량 개발에 주력하는 한편, 글로벌 차량 텔레매틱스 시장에서의 입지를 강화하기 위해 클라우드 제공업체, 통신 사업자 및 OEM과의 전략적 파트너십을 확대하고 있다.
지역
아시아 태평양 지역은 예측 기간 동안 차량 텔레매틱스 시장에서 가장 높은 성장률을 기록할 것으로 전망됩니다.
아시아 태평양 지역은 BYD, 지리(Geely), 상하이자동차(SAIC), 현대, 토요타, 혼다와 같은 주요 OEM 업체들이 소프트웨어 정의 차량(SDV) 및 커넥티드 카 플랫폼을 빠르게 도입함에 따라, 예측 기간 동안 글로벌 차량 텔레매틱스 시장에서 가장 규모가 크고 성장 속도가 가장 빠른 지역이 될 것으로 예상됩니다. 중국, 일본, 한국은 5G 기반 텔레매틱스, AI 기반 차량 내 서비스, 클라우드 연결 생태계의 통합을 가속화하고 있습니다. 또한, 해당 지역의 기술 기업과 통신 사업자들은 OEM과 협력하여 커넥티드 모빌리티 서비스를 확대함으로써, 자동차 텔레매틱스 도입 분야에서 이 지역의 주도적 위치를 공고히 하고 있습니다.
차량 텔레매틱스 시장: 기업 평가 매트릭스
차량 텔레매틱스 시장 매트릭스에서 LG전자(Star)는 첨단 TCU 기술, 글로벌 OEM과의 전략적 파트너십, 5G 연결 및 SDV 솔루션에 대한 전문성을 강력하게 결합하여 선두를 달리고 있습니다. 이 회사는 지속적인 제품 혁신, 커넥티드 차량 플랫폼 확장, 클라우드 및 모빌리티 생태계 파트너와의 협력을 통해 시장 입지를 지속적으로 강화하고 있습니다.
발레오(Valeo, 신흥 리더)는 커넥티드 모빌리티 포트폴리오 확장, 지능형 콕핏 및 텔레매틱스 기술에 대한 투자, OEM과의 전략적 협력을 통해 탄력을 받고 있습니다. 이 회사는 소프트웨어 역량 확대, 텔레매틱스 제품군 강화, 주요 자동차 시장에서의 입지 확대를 통해 리더 쿼드런트로 도약할 강력한 성장 잠재력을 보유하고 있습니다.
주요 시장 참여 기업
- LG전자(한국)
- 하만 인터내셔널(HARMAN International, 미국)
- Aumovio SE (독일)
- 덴소(Denso Corporation) (일본)
- 로버트 보쉬(Robert Bosch GmbH) (독일)
- 발레오(Valeo) (프랑스)
- 앱티브(Aptiv) (스위스)
- 비스톤(Visteon Corporation) (미국)
- 마렐리 홀딩스(Marelli Holdings Co., Ltd.) (일본)
- 인피니언 테크놀로지스(Infineon Technologies AG) (독일)
- 피코사 인터내셔널(Ficosa Internacional SA) (스페인)
- AT&T 인텔렉추얼 프로퍼티(AT&T Intellectual Property) (미국)
최근 동향
2026년 3월 : 하만 인터내셔널(미국)은 비아샛(Viasat Inc.)과 협력하여 위성 연결을 통한 차량 내 음성 통화 서비스를 선보였습니다. 이 회사는 고성능, 확장성 및 업그레이드 가능한 연결성을 제공하는 퀄컴의 스냅드래곤 모뎀-RF 2세대(Snapdragon Modem-RF Gen 2) 플랫폼을 기반으로 하는 ‘레디 커넥트(Ready Connect) TCU’를 통해 이 기능을 시연했습니다. 비아샛의 이동 위성 서비스(MSS) 네트워크를 통합함으로써, 이 솔루션은 셀룰러 커버리지가 제한된 지역에서도 안정적인 위성 통신을 제공합니다. 또한 이번 협력에는 향후 광대역 위성 통신 서비스를 지원하여 차량 내 미디어 스트리밍, 고대역폭 연결, 소프트웨어 정의 커넥티드 차량을 위한 향상된 기능 등을 구현할 계획도 포함되어 있습니다.
2026년 3월 : 미디어텍(대만)은 5G-Advanced Release 17 및 Release 18을 지원하고 AI가 통합되어 안정적이고 고성능의 셀룰러 연결을 제공하는 MT2739 자동차 텔레매틱스 칩셋을 출시했습니다. 또한 이 칩셋은 지상파 셀룰러 네트워크와 비지상파 위성(NR-NTN) 연결 간 원활한 전환을 가능하게 하여, 네트워크 커버리지가 제한된 지역에서 통신 신뢰성을 향상시킵니다.
2026년 2월 : 발레오(프랑스)와 안리쓰(일본)는 소프트웨어 정의 차량 혁명의 진화에 필수적인 획기적인 가상 검증 기능을 선도하기 위해 협력했습니다. 이 협력은 텔레매틱스 유닛과 같은 차량 영역의 소프트웨어 개발을 혁신하여, 더 비용 효율적이고 미래에 대비한 프로세스를 가능하게 합니다.
2026년 2월 : LG전자(한국)는 차세대 스마트 텔레매틱스 솔루션을 출시했습니다. 이 솔루션은 5G, GPS, V2X(Vehicle-to-Everything), 위성 통신을 지원하는 안테나가 탑재된 TCU를 통합합니다. 이 솔루션은 컴팩트한 모듈 설계, 개선된 신호 처리 알고리즘, 강화된 소프트웨어 기능을 특징으로 합니다. 또한 신호 손실을 최소화하고, 외부 네트워크와 차량 내 시스템 간의 빠르고 안정적인 데이터 전송을 가능하게 하며, 배선 복잡성을 줄여 차량 아키텍처를 단순화합니다.
1 서론 32
1.1 연구 목적 32
1.2 시장 정의 33
1.2.1 포함 및 제외 항목 37
1.3 연구 범위 38
1.3.1 분석 대상 기간 39
1.4 분석 대상 통화 39
1.5 분석 대상 단위 40
1.6 이해관계자 40
1.7 변경 사항 요약 40
2 집행 요약 41
2.1 주요 통찰 및 시장 하이라이트 41
2.2 주요 시장 참여자: 전략적 발전 동향 분석 43
2.3 차량 텔레매틱스 시장을 주도하는 혁신적 트렌드 44
2.4 고성장 부문 45
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 46
3 심층 분석 47
3.1 차량 텔레매틱스 시장 참여자를 위한 유망한 기회 47
3.2 지역별 차량 텔레매틱스 시장 48
3.3 서비스별 차량 텔레매틱스 시장 48
3.4 형태별 차량 텔레매틱스 시장 49
3.5 제품별 차량 텔레매틱스 시장 49
3.6 차종별 전기차 및 하이브리드차 텔레매틱스 시장 50
3.7 차종별 차량 텔레매틱스 시장 50
3.8 차량 텔레매틱스 시장, 연결성별 51
3.9 차량 텔레매틱스 애프터마켓, 차량 유형별 51
3.10 차량 텔레매틱스 시장, 차량 관리 서비스별 52
3.11 전기 및 하이브리드 차량 텔레매틱스 시장, 서비스별 52
4 시장 개요 53
4.1 서론 53
4.2 시장 동향 54
4.2.1 성장 동인 54
4.2.1.1 소프트웨어 정의 차량(SDV)으로의 전환이 텔레매틱스를 차량의 디지털 중추로 변화시키고 있음 54
4.2.1.2 차량 함대의 디지털화와 AI 기반 모빌리티 분석이 기업용 텔레매틱스 도입을 가속화하고 있음 56
4.2.2 제약 요인 57
4.2.2.1 전 세계적으로 분산된 데이터 개인정보 보호 및 데이터 주권 규제로 인해 도입 복잡성 증가 57
4.2.3 기회 59
4.2.3.1 AI 기반 커넥티드 서비스 및 차량 데이터 수익화를 통한 새로운 디지털 수익원 창출 59
4.2.3.2 연결형 전기차 생태계가 지능형 에너지 및 충전 관리를 위한 기회를 창출 60
4.2.4 과제 61
4.2.4.1 분산된 기술 표준이 연결형 차량 생태계 간 상호 운용성을 저해 61
4.2.5 시장 역학에 대한 영향 분석 61
4.3 미충족 수요 및 미개척 분야 62
4.3.1 차량 텔레매틱스 시장의 미충족 수요 62
4.3.2 미개척 시장 기회 63
4.4 상호 연결된 시장 및 부문 간 기회 64
4.4.1 상호 연결된 시장 64
4.4.2 업종 간 기회 65
4.5 1·2·3차 공급업체의 전략적 움직임 66
4.5.1 주요 업체의 전략적 움직임 67
5 산업 동향 70
5.1 거시경제 지표 70
5.1.1 서론 70
5.1.2 GDP 동향 및 전망 70
5.1.3 글로벌 차량 텔레매틱스 및 커넥티드 서비스 시장 동향 71
5.1.3.1 차세대 차량 텔레매틱스를 주도하는 AI 71
5.1.3.2 영상 텔레매틱스를 통한 AI의 운전자 안전성 향상 72
5.1.3.3 예측형 차량 유지보수를 가능하게 하는 AI 72
5.1.3.4 차량 연결성을 확대하는 개방형 플랫폼 72
5.1.3.5 점차 포괄적으로 발전하는 차량 관리 플랫폼 72
5.1.3.6 연결형 모빌리티 생태계를 확장하는 기업들 73
5.1.4 글로벌 커넥티드 차량 산업의 동향 73
5.2 가격 분석 74
5.2.1 2025년 주요 업체별 텔레매틱스 제어 장치 예상 가격 74
5.2.2 지역별 텔레매틱스 제어 장치의 평균 판매 가격, 2023–2025 75
5.3 커넥티드 서비스 매출 및 주문형 기능(FOD) 분석 76
5.3.1 서비스 유형별 매출 구성 76
5.3.2 가격 책정 모델 77
5.4 생태계 분석 78
5.4.1 OEM 79
5.4.2 텔레매틱스 하드웨어/소프트웨어 공급업체 79
5.4.3 클라우드 서비스 제공업체 79
5.4.4 위성 항법 서비스 제공업체 80
5.4.5 통신 서비스 제공업체 80
5.4.6 부가가치 서비스(VAS) 제공업체 80
5.4.7 차량 텔레매틱스 생태계를 재편하는 전략적 변화 81
5.5 공급망 분석 82
5.6 사례 연구 분석 83
5.6.1 UFFIZIO는 폐기물 수거부터 물류에 이르기까지 각 고객 유형에 맞춰 대시보드, 사용자 역할 및 워크플로를 구성할 수 있는 차량 추적 플랫폼을 제공했습니다 83
5.6.2 ITRIANGLE의 VFOTA 기반 텔레매틱스 솔루션을 통해 차량 유지보수 및 성능에 혁신을 일으키다 84
5. 6.3 ITRIANGLE, 원활하고 지능적인 진단 솔루션으로 OBD II 장치 도입 85
5.6.4 ITRIANGLE, OEM 트럭 플랫폼 통합에 최적화된 견고한 TCU 구축 85
5.6.5 ITRIANGLE, IOCL의 요구 사항에 맞춤화된 견고하고 확장 가능한 텔레매틱스 솔루션 구현 86
5.6.6 VODAFONE는 실시간 엔진 진단 정보, 운전 시간, 연료 데이터 및 위치 정보를 수집하는 장치를 설치하여 자사의 차량 분석 솔루션을 구축했습니다 87
5.6.7 보다폰은 프로게티 델 쿠오레의 차량 전반에 걸쳐 자사의 차량 분석 플랫폼을 도입했습니다 87
5.6.8 앳웰은 차량 안전을 강화하고 차량 활용도를 높이기 위해 지오탭의 차량 관리 플랫폼을 도입했습니다 88
5.7 투자 및 자금 조달 시나리오 88
5.8 무역 분석 89
5.8.1 수입 시나리오 (HS 코드 901480) 89
5.8.2 수출 시나리오 (HS 코드 901480) 91
5.9 2026–2027년 주요 컨퍼런스 및 행사 92
5.10 고객 비즈니스에 영향을 미치는 트렌드/파괴적 변화 93
5.11 커넥티드 모빌리티 분야의 신흥 수익 모델 94
5.11.1 차량 서비스형(VaaS) 94
5.11.2 주문형 기능(FOD) 95
5.11.3 AI 어시스턴트 구독 서비스 96
5.11.4 예측 정비 97
5.11.5 차량 함대 인텔리전스 98
5.11.6 데이터 마켓플레이스 99
5.11.7 에너지 서비스 99
5.11.8 스마트 충전 100
5.12 커넥티드 차량 플랫폼 벤치마킹 102
5.12.1 아마존 웹 서비스(Amazon Web Services, Inc.) 103
5.12.2 마이크로소프트 애저(Microsoft Azure) 105
5.12.3 구글 클라우드 106
5.12.4 블랙베리 QNX 107
5.12.5 엔비디아 코퍼레이션 108
5.12.6 퀄컴 테크놀로지스, Inc. 109
5.12.7 화웨이 테크놀로지스(주) 110
5.12.8 커넥티드 카 기술 플랫폼의 비교 평가 111
5.12.9 커넥티드 카 플랫폼 보안 아키텍처 벤치마크 114
5.12.10 종단간(End-to-End) 커넥티드 차량 플랫폼 기능에 대한 비교 평가 115
5.13 EU-인도 무역 협정 영향 분석 116
5.13.1 EU 관세 117
5.13.2 인도 수입 118
5.13.3 인도 수출 119
5.14 이란-이스라엘 전쟁이 차량 텔레매틱스 시장에 미치는 영향 120
5.14.1 물류 비용 상승으로 인한 텔레매틱스 하드웨어 가격 인상 120
5.14.2 공급망 차질로 인한 커넥티드 차량 생산 지연 가능성 120
5.14.3 탄력적인 연결성, 사이버 보안 및 클라우드 인프라에 대한 관심 증대 120
5.14.4 텔레매틱스 제조 및 소프트웨어 개발의 현지화 가속화 121
6 OEM 및 공급업체 분석 122
6.1 OEM 분석 122
6.1.1 텔레매틱스 플랫폼 전략 매트릭스 122
6.1.1.1 제너럴 모터스 122
6.1.1.2 도요타 자동차 123
6.1.1.3 현대자동차그룹 (현대, 기아) 125
6.1.1.4 메르세데스-벤츠 126
6.1.1.5 스텔란티스 N.V. 127
6.1.1.6 폭스바겐 그룹 128
6.1.1.7 BMW 그룹 129
6.1.1.8 볼보 자동차 131
6.1.1.9 테슬라 132
6.1.1.10 커넥티드 카 서비스 포트폴리오 및 연결성 역량 벤치마크 135
6.1.1.11 커넥티드 서비스 수익 모델 및 디지털 수익화 전략 벤치마크 136
6.1.1.12 커넥티드 차량 기술 스택 및 전략적 생태계 파트너십 벤치마크 137
6.1.2 OTA 역량 및 SDV 준비도 벤치마크 138
6.1.3 커넥티드 서비스 및 디지털 매출 포트폴리오 144
6.1.3.1 소프트웨어 수익화 및 디지털 플랫폼 전략 벤치마크 145
6.1.4 클라우드, AI 및 생태계 파트너십 분석 148
6.1.4.1 커넥티드 소프트웨어 역량 및 디지털 서비스 벤치마크 149
6.1.5 지역별 OEM별 텔레매틱스 데이터 계획 150
6.1.5.1 북미 150
6.1.5.2 유럽 152
6.1.5.3 아시아 태평양 156
6.2 공급업체 분석 159
6.2.1 LG전자 159
6.2.2 하만 인터내셔널 159
6.2.3 덴소 160
6.2.4 아우모비오 SE 160
6.2.5 마렐리 홀딩스 160
6.2.6 발레오 161
6.2.7 플레어콤 마이크로일렉트로닉스(FLAIRCOMM MICROELECTRONICS, INC.) 161
6.2.8 OEM별 텔레매틱스 하드웨어 공급업체 161
7 기술 발전, AI가 주도하는 영향, 특허 및 혁신 165
7.1 특허 분석 165
7.2 기술 분석 168
7.2.1 서론 168
7.2.2 핵심 기술 168
7.2.2.1 차세대 eCall (NGeCall) 168
7.2.2.2 위성 기반 텔레매틱스 169
7.2.3 보완 기술 170
7.2.3.1 5G 연결성 170
7.2.3.2 클라우드 텔레매틱스 플랫폼 171
7.2.4 인접 기술 171
7.2.4.1 차량-클라우드 간 통신 171
7.2.4.2 차량-보행자 간 통신 171
7.2.4.3 차량-인프라 간 통신 172
7.2.4.4 차량-차량 간 통신 172
7.2.4.5 셀룰러 V2X 172
7.2.4.5.1 LTE-V2X 173
7.2.4.5.2 5G-V2X 173
7.2.5 기술/제품 로드맵 (2026-2035+) 173
7.3 AI가 차량 텔레매틱스 시장에 미치는 영향 174
7.3.1 주요 활용 사례 및 시장 잠재력 174
7.3.2 차량 텔레매틱스 시장에서 제조사/OEM이 따르는 모범 사례 174
7.3.3 차량 텔레매틱스 시장에서의 AI 도입 관련 사례 연구 175
7.3.3.1 Geotab ACE – 보다 스마트한 차량 운영 관리를 위한 AI 기반 차량 관리 솔루션 175
7.3.3.2 퀄컴 스냅드래곤 디지털 섀시: 지능형 SDV를 위한 AI 통합 175
7.3.3.3 하만(HARMAN) 레디(Ready) 포트폴리오: AI 기반 텔레매틱스 및 커넥티드 안전 솔루션 176
7.3.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 176
7.3.5 AI 통합 자동차 텔레매틱스 도입에 대한 고객의 준비도 177
8 고객 현황 및 구매자 행동 178
8.1 의사결정 과정 178
8.2 구매 관련 이해관계자 및 구매 평가 기준 179
8.2.1 구매 과정의 주요 이해관계자 179
8.2.2 구매 기준 180
8.3 도입 장벽 및 내부 과제 181
8.4 다양한 최종 사용자/최종 사용 산업의 미충족 요구 182
9 규제 환경 및 지속가능성 이니셔티브 184
9.1 규제 환경 184
9.1.1 규제 기관, 정부 기관 및 기타 조직 184
9.1.1.1 북미 184
9.1.1.2 유럽 185
9.1.1.3 아시아 태평양 186
9.1.2 주요 규제 187
9.2 지속 가능성 이니셔티브 190
9.3 규제 정책이 지속 가능성 이니셔티브에 미치는 영향 190
10 서비스별 차량 텔레매틱스 시장 192
10.1 서론 193
10.2 긴급 호출(E-Call) 194
10.2.1 승객 안전 강화를 위한 E-Call 시스템에 대한 정부 의무화 조치가 시장 성장 견인 194
10.3 도로 긴급 지원 196
10.3.1 실시간 고장 지원에 대한 수요 증가가 시장 성장 견인 196
10.4 원격 진단 197
10.4.1 차량 상태 모니터링 및 예측 정비에 대한 수요 증가가 시장 성장 견인 197
10.5 보험 위험 평가 198
10.5.1 개인 맞춤형 데이터 기반 보험 상품에 대한 수요 증가가 시장 성장 견인 198
10.6 도난 차량 지원 199
10.6.1 증가하는 차량 도난 사건이 시장 성장 견인 199
10.7 기타 200
10.8 주요 통찰 201
11 서비스별 전기차 및 하이브리드차 텔레매틱스 시장 202
11.1 서론 203
11.2 긴급 호출(ECALL) 204
11.2.1 텔레매틱스 도입 확대를 위한 ECALL 시스템 의무화 규제 추진 204
11.3 주행 중 지원 205
11.3.1 고장 시 실시간 지원에 대한 수요 증가가 시장을 견인 205
11.4 원격 진단 206
11.4.1 텔레매틱스 도입을 촉진하기 위한 선제적 진단 및 유지보수 최적화 206
11.5 보험 위험 평가 207
11.5.1 사용량 기반 보험 상품에 대한 정부 지원이 시장을 견인 207
11.6 도난 차량 지원 208
11.6.1 전기차의 표준 사양으로 도난 차량 지원이 확산되며 시장 성장 견인 208
11.7 기타 209
11.8 주요 통찰력 210
12 차종별 차량 텔레매틱스 시장 211
12.1 서론 212
12.2 승용차 214
12.2.1 중간 가격대 차량 부문에서 텔레매틱스 보급률 증가가 시장을 견인할 전망 214
12.3 경상용차 215
12.3.1 엄격한 배송 기한 준수를 위한 경로 최적화 필요성이 시장 성장을 주도할 전망 215
12.4 버스 216
12.4.1 대중교통 분야의 안전 의식 고조가 시장을 견인할 전망 216
12.5 트럭 217
12.5.1 더 안전하고 최적화된 물류에 대한 수요 증가가 시장을 견인할 전망 217
12.6 주요 1차 분석 결과 219
13 차종별 전기차 및 하이브리드차 텔레매틱스 시장 220
13.1 서론 221
13.2 배터리 전기차(BEV) 223
13.2.1 시장 성장을 주도하기 위해 사용자 경험을 향상시키는 커넥티드 서비스를 우선시하는 OEM 223
13.3 플러그인 하이브리드 전기차(PHEV) 224
13.3.1 시장 성장을 주도하기 위해 PHEV에 커넥티드 기능을 통합하는 데 중점을 두는 OEM 224
13.4 연료전지 전기차(FCEV) 225
13.5 주요 통찰력 226
14 차량 텔레매틱스 시장, 형태별 227
14.1 서론 228
14.2 임베디드 229
14.2.1 시장 성장을 주도하는 커넥티드 카 생태계의 확장 229
14.3 통합형 231
14.3.1 차량 관리 분야에서의 텔레매틱스 도입 증가가 시장을 견인할 전망 231
14.4 주요 1차 조사 결과 232
15 제품 유형별 차량 텔레매틱스 시장 233
15.1 서론 234
15.2 하드웨어 235
15.2.1 시장을 견인하는 임베디드 텔레매틱스 박스에 대한 수요 증가 235
15.2.2 텔레매틱스 제어 장치(TCU) 236
15.2.3 통신 장치 236
15.2.4 컨트롤러 영역 네트워크(CAN) 버스 237
15.2.5 오디오/비디오 인터페이스 237
15.3 소프트웨어 237
15.3.1 소프트웨어 정의 차량(SDV)으로의 전환이 텔레매틱스 환경을 변화시킬 전망 237
15.3.2 실시간 내비게이션 238
15.3.3 원격 진단 239
15.3.4 무선(OTA) 업데이트 239
15.4 주요 통찰력 239
16 연결 방식별 차량 텔레매틱스 시장 240
16.1 서론 241
16.2 위성 242
16.2.1 전 세계 차량 가시성 및 지역별 신뢰성에 대한 수요가 시장을 주도할 전망 242
16.3 셀룰러 243
16.3.1 5G 245
16.3.1.1 높은 데이터 전송 속도와 대규모 IoT 및 실시간 애플리케이션 지원 능력이 시장을 견인 245
16.3.2 4G 246
16.3.2.1 대중형 차량에서의 4G 통합 확대가 시장을 견인 246
16.3.3 2G/3G 247
16.3.3.1 신흥 경제국에서 지속되는 2G/3G 연결 수요가 시장을 견인할 전망 247
16.4 주요 통찰력 248
17 차종별 자동차 텔레매틱스 애프터마켓 249
17.1 서론 250
17.2 승용차 252
17.2.1 텔레매틱스 도입을 촉진할 라이드 헤일링 및 공유 모빌리티 서비스의 성장 252
17.3 경상용차(LCV) 253
17.3.1 애프터마켓 텔레매틱스 도입을 촉진할 라스트 마일 배송 수요 증가 애프터마켓 텔레매틱스 도입 촉진 253
17.4 대형 상용차(HCV) 255
17.4.1 운영 효율성 향상 및 가동 중단 시간 단축이 텔레매틱스 도입을 주도 255
17.5 주요 1차 조사 결과 257
18 차량 텔레매틱스 시장, 차량 관리 서비스별 258
18.1 서론 259
18.2 운영 관리 260
18.2.1 텔레매틱스 도입 가속화를 위한 운영 효율성 확보의 중요성 260
18.3 차량 정비 및 진단 262
18.3.1 차량단 성능 향상을 위한 예방 정비에 대한 관심 증가가 시장을 주도 262
18.4 차량 함대 분석 및 보고 263
18.4.1 시장 성장을 주도하기 위한 차량 함대 성능 투명성에 대한 수요 증가 263
18.5 기타 264
18.6 주요 1차 통찰력 265
19 지역별 차량 텔레매틱스 시장 266
19.1 서론 267
19.2 아시아 태평양 270
19.2.1 중국 272
19.2.1.1 시장 성장을 견인할 차량 데이터 표준화 및 지능형 교통 시스템에 대한 정부의 집중 272
19.2.2 인도 274
19.2.2.1 시장 성장을 견인할 인증된 차량 추적 생태계 및 차량 운용 효율성 애플리케이션의 확대 274
19.2.3 일본 275
19.2.3.1 시장 성장을 이끄는 산업 간 모빌리티 데이터 활용 및 실제 모빌리티 도입 275
19.2.4 대한민국 277
19.2.4.1 시장 성장을 이끄는 통합 텔레매틱스 하드웨어 및 안전한 커넥티드 카 인프라 277
19.2.5 태국 278
19.2.5.1 텔레매틱스 대상 시장 확대를 위한 디지털 모빌리티 차량 함대의 체계화 278
19.2.6 기타 아시아 태평양 지역 279
19.3 유럽 280
19.3.1 독일 283
19.3.1.1
시장 성장을 주도할 차량 데이터 접근 및 API 기반 커넥티드 서비스의 상용화 283
19.3.2 프랑스 284
19.3.2.1 시장 성장을 주도할 커넥티드 차량 위치 데이터에 대한 엄격한 거버넌스 284
19.3.3 이탈리아 286
19.3.3.1
시장 성장을 주도하기 위한 OEM 자체 차량 데이터 및 차량군 인텔리전스로의 전환 286
19.3.4 스페인 287
19.3.4.1 시장 성장을 주도하기 위한 도로 안전용 커넥티드 기기 의무화 및 DGT 3.0 통합 287
19.3.5 러시아 288
19.3.5.1
시장 성장을 견인할 국가 연계 교통 데이터 인프라 및 현지화된 텔레매틱스 생태계의 확장 288
19.3.6 영국 290
19.3.6.1 시장 성장을 견인할 자율 주행 모빌리티 및 국경 간 차량 함대 규정 준수를 위한 규제 프레임워크 290
19.3.7 기타 유럽 국가 291
19.4 북미
293
19.4.1 미국 294
19.4.1.1 시장을 견인할 AI 기반 차량 관리 인텔리전스 및 더욱 엄격해진 커넥티드 차량 데이터 거버넌스 294
19.4.2 캐나다 296
19.4.2.1 시장을 견인할 차량 텔레매틱스의 성장 및 UBI 프로그램의 확대 296
19.4.3
멕시코 297
19.4.3.1 상업용 차량에서 텔레매틱스 도입 증가가 시장을 견인할 전망 297
19.5 기타 지역 (ROW) 298
19.5.1 브라질 300
19.5.1.1 차량 추적 및 안전 기능에 대한 수요 증가가 시장을 견인할 전망
300
19.5.2 남아프리카 공화국 301
19.5.2.1 상용차에서의 텔레매틱스 도입 증가가 시장을 견인할 전망 301
19.5.3 이란 303
19.5.3.1 차량 함대 및 상용차에서 텔레매틱스 수요가 급증하며 시장을 견인할 전망
303
20 경쟁 구도 305
20.1 개요 305
20.2 주요 업체의 전략/성공 요인 305
20.3 전 세계 차량 텔레매틱스 제어 장치 공급업체의 시장 점유율 분석,
2025 307
20.4 상장 주요 기업 매출 분석, 2021-2025 310
20.5 기업 가치 평가 및 재무 지표 310
20.5.1 기업 가치 평가 310
20.5.2
재무 지표 311
20.6 브랜드/제품 비교 312
20.7 기업 평가 매트릭스: 주요 기업, 2025 312
20.7.1 스타 기업 313
20.7.2 신흥 선도 기업 313
20.7.3 보편적 기업 313
20.7.4 참여 기업 313
20.7.5 기업 사업 영역: 주요 기업, 2025년 315
20.7.5.1 기업 사업 영역 315
20.7.5.2 지역별 사업 범위 315
20.7.5.3 사업 형태별 사업 범위 316
20.7.5.4 제품·서비스별 사업 범위 316
20.7.5.5 차량 유형별 사업 범위 317
20.8 기업 평가 매트릭스: 스타트업/중소기업, 2025
317
20.8.1 진취적인 기업 318
20.8.2 대응력이 뛰어난 기업 318
20.8.3 역동적인 기업 318
20.8.4 출발선 318
20.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 319
20.8.5.1 스타트업/중소기업 목록 319
20.8.5.2 스타트업/중소기업의 경쟁력 벤치마킹 320
20.9 경쟁 시나리오 320
20.9.1 제품 출시/개발 321
20.9.2 거래 323
20.9.3 기타 동향 325
21 기업 프로필 327
21.1 주요 기업 327
21.1.1 LG전자 327
21.1.1.1 사업 개요 327
21.1.1.2 제공 제품/솔루션/서비스 329
21.1.1.3 최근 동향 329
21.1.1.3.1 제품 출시/개발 329
21.1.1.3.2 거래 330
21.1.1.3.3 사업 확장 331
21.1.1.3.4 기타 동향 331
21.1.1.4 MnM의 관점 332
21.1.1.4.1 주요 강점 332
21.1.1.4.2 전략적 선택 332
21.1.1.4.3 약점 및 경쟁 위협 332
21.1.2 HARMAN INTERNATIONAL 333
21.1.2.1 사업 개요 333
21.1.2.2 제공하는 제품/솔루션/서비스 334
21.1.2.3 최근 동향 334
21.1.2.3.1 제품 출시/개발 334
21.1.2.3.2 거래 335
21.1.2.3.3 기타 동향 335
21.1.2.4 MnM의 관점 336
21.1.2.4.1 주요 강점 336
21.1.2.4.2 전략적 선택 336
21.1.2.4.3 약점 및 경쟁 위협 336
21.1.3 덴소(DENSO CORPORATION) 337
21.1.3.1 사업 개요 337
21.1.3.2 제공하는 제품/솔루션/서비스 338
21.1.3.3 MnM 관점 339
21.1.3.3.1 주요 강점 339
21.1.3.3.2 전략적 선택 339
21.1.3.3.3 약점 및 경쟁 위협 339
21.1.4 AUMOVIO 340
21.1.4.1 사업 개요 340
21.1.4.2 제공하는 제품/솔루션/서비스 341
21.1.4.3 최근 동향 342
21.1.4.3.1
기타 동향 342
21.1.4.4 MnM의 견해 342
21.1.4.4.1 주요 강점 342
21.1.4.4.2 전략적 선택 342
21.1.4.4.3 약점 및 경쟁 위협 342
21.1.5 ROBERT BOSCH GMBH 343
21.1.5.1 사업 개요
343
21.1.5.2 제공하는 제품/솔루션/서비스 344
21.1.5.3 최근 동향 345
21.1.5.3.1 신제품 출시/개발 345
21.1.5.3.2 거래 내역 346
21.1.5.3.3 기타 동향
348
21.1.5.4 MnM의 관점 348
21.1.5.4.1 주요 강점 348
21.1.5.4.2 전략적 선택 349
21.1.5.4.3 약점 및 경쟁 위협 349
21.1.6 APTIV 350
21.1.6.1 사업 개요 350
21.1.6.2 제공하는 제품/솔루션/서비스 351
21.1.6.3 최근 동향 352
21.1.6.3.1 거래 내역 352
21.1.6.3.2
기타 동향 352
21.1.7 VISTEON CORPORATION 353
21.1.7.1 사업 개요 353
21.1.7.2 제공하는 제품/솔루션/서비스 354
21.1.7.3 최근 동향 355
21.1.7.3.1 거래 355
21.1.7.3.2 사업 확장 355
21.1.8 MARELLI HOLDINGS CO., LTD. 356
21.1.8.1 사업 개요 356
21.1.8.2 제공하는 제품/솔루션/서비스 357
21.1.8.3 최근 동향 357
21.1.8.3.1 제품 출시/개발 357
21.1.8.3.2 거래 358
21.1.9 VALEO 359…
|