주요 내용
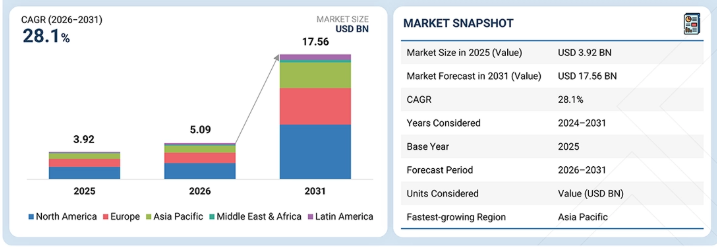
시장 개요:기준 연도 시장 규모 (2025년): 39억 2천만 달러현재 시장 규모 (2026년): 50억 9천만 달러예상 시장 규모 (2031년): 175억 6천만 달러연평균 성장률 (CAGR, 2026–2031): 28.1%
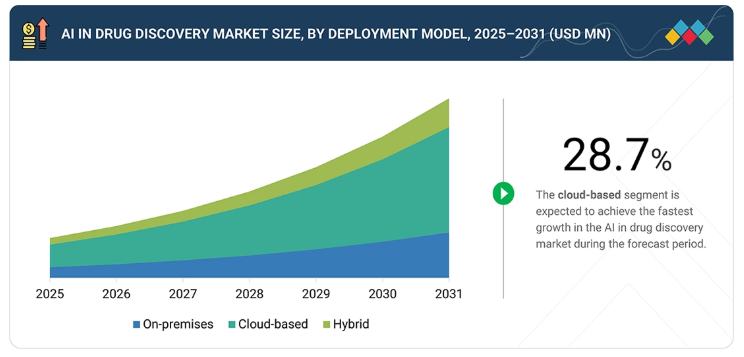
세그먼트 주도성:지역별 주도자: 북미는 2025년 신약 개발 분야 AI 시장에서 44.9%의 점유율을 차지했습니다.프로세스 주도자: 히트-투-리드(Hit-to-lead) 식별/리드 생성 세그먼트는 2026년부터 2031년까지 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.사용 사례 주도자: De novo 신약 설계 부문이 2026년부터 2031년까지 가장 빠른 성장률을 보일 것으로 전망됩니다. 치료 분야 리더: 종양학 부문은 2025년 38.6%로 가장 큰 점유율을 차지했습니다. 기업 유형 리더: AI 기술 제공업체 부문이 2026년부터 2031년까지 가장 빠른 성장률을 보일 것으로 전망됩니다. AI 도구 리더: 기계 학습 부문이 예측 기간 동안 시장을 주도할 것으로 예상됩니다. 구현 모델 부문 선두: 클라우드 기반 모델은 예측 기간 동안 28.7%의 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 최종 사용자 부문 선두: 제약 및 생명공학 기업 부문은 2025년 신약 개발 분야 AI 시장에서 가장 큰 점유율을 차지했습니다.
시장 전망 및 경쟁 구도: NVIDIA Corporation, Schrodinger, Inc. 및 Recursion은 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 신약 개발 분야 AI 시장의 주요 기업으로 꼽혔습니다. Xaira Therapeutics, Inc., Converge Bio, CellType Inc. 등은 전문 틈새 시장에서 확고한 입지를 확보함으로써 스타트업 및 중소기업 중에서도 두각을 나타내고 있으며, 신흥 시장 리더로서의 잠재력을 입증하고 있습니다.
신약 개발 분야의 AI 시장은 가설 기반 연구에서 데이터 기반 신약 개발로 근본적인 변화를 겪고 있으며, 이를 통해 연구자들은 새로운 생물학적 표적을 식별하고, 분자 상호작용을 예측하며, 높은 잠재력을 지닌 신약 후보 물질을 더 높은 확신을 가지고 우선순위를 정할 수 있게 되었습니다. AI는 제약 회사들이 유전체학, 단백질체학, 전사체학, 과학 문헌 및 실제 임상 데이터에 이르는 다양한 데이터 세트를 통합할 수 있게 하여, 신약 개발 파이프라인 전반에 걸쳐 의사 결정 능력을 향상시키고 있습니다. AI 모델의 예측력과 확장성이 점차 향상됨에 따라, 기업들은 포트폴리오의 질을 높이고, 연구 생산성을 증대하며, 치료제 개발 성공 확률을 높이기 위해 초기 단계 신약 개발의 핵심 요소로 AI를 도입하고 있다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
신약 개발 시장의 AI는 단편적이고 특정 단계에 국한된 응용 방식에서 벗어나, 통합된 워크플로우 내에서 생물학적 데이터, 전산 화학, 실험적 검증을 연결하는 통합 신약 개발 생태계로 진화하고 있습니다. 제약사들은 신약 개발 파이프라인 전반에 걸쳐 의사 결정을 개선하기 위해 AI 플랫폼을 점점 더 많이 도입하고 있으며, 이를 통해 신약 후보 물질의 우선순위 지정을 가속화하고 보다 정보에 입각한 포트폴리오 관리를 실현하고 있습니다. 개별적인 AI 도구에서 기업 규모의 신약 개발 플랫폼으로의 이러한 전환은 기술 투자 구조를 재편하고 있으며, AI를 차세대 제약 혁신을 위한 전략적 역량으로 자리매김하고 있습니다.
시장 생태계
신약 개발 분야의 AI 시장은 제약사, 생명공학 기업, AI 기술 제공업체, 계약 연구 기관(CRO), 학술 및 연구 기관, 클라우드 서비스 제공업체, 규제 기관으로 구성된 협력적 생태계 내에서 운영됩니다. 인공지능, 전산 생물학, 고성능 컴퓨팅, 멀티오믹스 연구의 융합이 심화되면서 신약 개발 가치 사슬 전반에 걸친 혁신이 가속화되고 있습니다. AI 플랫폼 개발사와 제약사 간의 전략적 협력을 통해 확장 가능하고 데이터 기반의 신약 개발 플랫폼이 개발되고 있으며, 클라우드 컴퓨팅 및 실험실 자동화의 발전은 통합적이고 AI 네이티브인 신약 개발 워크플로우로의 전환을 뒷받침하고 있습니다.
지역
아시아 태평양, 신약 개발 AI 시장에서 가장 빠르게 성장하는 지역으로 부상
아시아 태평양은 제약 및 생명공학 연구의 급속한 확대, 유전체 및 임상 데이터 세트의 가용성 증가, AI 네이티브 신약 개발 기업에 대한 투자 증가에 힘입어 신약 개발 AI 시장에서 가장 빠르게 성장하고 있습니다. 이 지역은 확장되는 클라우드 인프라, 고성능 컴퓨팅 역량, 그리고 AI 기반 생명공학 스타트업의 탄탄한 파이프라인에 힘입어 전산 신약 개발의 글로벌 허브로 부상하고 있습니다. 중국, 일본, 한국, 싱가포르, 인도에서는 표적 식별, 분자 설계, 선도 화합물 최적화 전반에 걸쳐 AI 도입이 증가하고 있으며, 지역 내 생명공학 기업과 글로벌 제약사 간의 협력을 통해 기술 상용화가 지속적으로 가속화되고 있습니다. 이러한 요인들로 인해 해당 지역은 예측 기간 동안 AI 기반 신약 개발의 핵심 성장 동력으로 자리매김하고 있습니다.
신약 개발 시장 내 AI: 기업 평가 매트릭스
NVIDIA Corporation(스타)은 분자 시뮬레이션, 예측 모델링, 가상 스크리닝 및 생성형 신약 설계를 지원하는 가속 컴퓨팅 플랫폼, BioNeMo 파운데이션 모델, GPU에 최적화된 AI 생태계를 통해 신약 개발 분야의 AI 시장에서 선도적인 위치를 차지하고 있습니다. 제약사, 생명공학 기업 및 연구 기관과의 강력한 협력 관계와 더불어 고성능 컴퓨팅 및 에이전트 기반 AI에 대한 지속적인 투자는 확장 가능한 AI 기반 신약 개발을 가능하게 하는 데 있어 이 회사의 리더십을 공고히 하고 있습니다. 마이크로소프트(Microsoft Corporation, 신흥 리더)는 대규모 생물학적 데이터 통합, AI 모델 훈련, 표적 식별 및 협업 신약 개발을 지원하는 Azure AI, 클라우드 네이티브 인프라, 첨단 AI 개발 서비스를 통해 시장 입지를 빠르게 강화하고 있습니다. 제약 및 생명과학 생태계 전반에 걸쳐 파트너십을 확대하고 있는 이 회사는 차세대 AI 기반 치료제 개발과 디지털 R&D 혁신을 주도하는 핵심 기업으로 자리매김하고 있습니다.
주요 시장 참여 기업
- 엔비디아(NVIDIA Corporation, 미국)
- 슈뢰딩거(Schrödinger, Inc., 미국)
- 마이크로소프트(Microsoft Corporation, 미국)
- 리커션(Recursion, 미국)
- 인실리코 메디신(Insilico Medicine, 미국)
- 구글(Google, 미국)
- 베네볼런트AI(BenevolentAI, 영국)
- 누메리온 랩스(Numerion Labs, 미국)
- 일루미나(Illumina, Inc., 미국)
- 엑스탈파이(XtalPi Inc., 중국)
- Iktos (프랑스)
- Tempus AI, Inc. (미국)
- Deep Genomics, Inc. (캐나다)
- Verge Labs (미국)
- BPGbio, Inc. (미국)
- BenchSci (캐나다)
- Valo Health (미국)
- insitro (미국)
- Relay Therapeutics (미국)
- Generate:Biomedicines (미국)
최근 동향
2026년 7월 : 인실리코 메디신(Insilico Medicine)과 다케다 제약(Takeda Pharmaceutical)은 인실리코의 Pharma.AI 플랫폼을 활용해 다양한 질병 영역에 걸친 신약 후보 물질을 발굴 및 개발하기 위해 최대 6억 달러 규모의 AI 기반 신약 개발 전략적 협력 계약을 체결했다.
2026년 6월 : 인실리코 메디신(Insilico Medicine)과 SK 바이오파마슈티컬스는 인실리코의 AI 플랫폼과 SK 바이오파마슈티컬스의 신경과학 전문 지식을 결합하여 신경면역 질환을 표적으로 하는 신약 개발에서 AI를 활용하기 위해 최대 25억 달러 규모의 전략적 협력을 발표했습니다.
2026년 3월 : 엔비디아(NVIDIA Corporation)는 GTC 2026에서 차세대 BioNeMo 파운데이션 모델과 에이전트형 AI 기능을 공개했으며, 이를 통해 제약 및 생명공학 기업들이 분자 설계, 단백질 공학, 표적 발굴 및 AI 기반 신약 개발 워크플로우를 가속화할 수 있게 되었다.
1 서론 49
1.1 연구 목적 49
1.2 시장 정의 49
1.3 시장 범위 50
1.3.1 시장 세분화 50
1.3.2 지역별 범위 51
1.3.3 포함 및 제외 항목 51
1.3.4 분석 대상 기간 53
1.4 분석 대상 통화 54
1.5 한계점 54
1.6 이해관계자 55
1.7 변경 사항 요약 56
2 집행 요약 57
2.1 주요 통찰 및 시장 하이라이트 57
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 발전 59
2.3 시장을 형성하는 파괴적 트렌드 60
2.4 고성장 부문 및 신흥 시장 61
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 62
3 프리미엄 인사이트 64
3.1 신약 개발 시장에서의 AI 개요 64
3.2 신약 개발 시장에서의 AI: 도입 방식 및 국가별 분석 65
3.3 신약 개발 시장에서의 AI: 지역별 개요 66
4 시장 개요 67
4.1 서론 67
4.2 시장 동향 68
4.2.1 성장 동인 68
4.2.1.1 산업 간 협력 및 파트너십 증가 68
4.2.1.2 신약 발굴 및 개발 시간 및 비용 절감에 대한 필요성 증가 70
4.2.1.3 의약품 특허 만료 및 효과적인 신규 선도물질에 대한 필요성 71
4.2.1.4 암 치료를 위한 약물-표적 상호작용 예측에 AI 활용 증가
71
4.2.1.5 신약 개발에 AI 지원 멀티오믹스 통합 72
4.2.1.6 희귀질환 치료제 개발에 대한 관심 증가
73
4.2.2 제약 요인 73
4.2.2.1 AI 인력 부족 및 의료 소프트웨어에 대한 모호한 규제 지침 73
4.2.3 기회 74
4.2.3.1 AI 활용을 통한 바이오의약품 신약 개발 가속화 74
4.2.3.2 신흥 경제국에서의 신약 개발에 대한 관심 증가 75
4.2.3.3 인간 중심 AI 시스템 개발에 대한 집중 76
4.2.3.4 단일 세포 분석에서 AI 활용 증가 76
4.2.3.5 단일 세포 데이터로부터 바이오마커 및 질병 아형의
손쉬운 식별 77
4.2.3.6 정밀 의학 및 맞춤형 의약품에 대한 높은 수요 78
4.2.4 과제 79
4.2.4.1 양질의 데이터 세트 확보의 한계 79
4.2.4.2 첨단 AI 도구 및 훈련 데이터 세트의 부족 79
4.2.4.3 첨단 AI 모델의 계산적 제약 80
4.2.4.4 모델 훈련을 위한 고품질 데이터 세트의 부족 80
4.3 미충족 수요 및 미개척 분야 81
4.4 상호 연결된 시장 및 부문 간 기회 82
4.5 1/2/3위 기업들의 전략적 움직임 83
5 산업 동향 84
5.1 포터의 5가지 경쟁 요인 분석 84
5.1.1 공급자의 협상력 85
5.1.2 구매자의 협상력 85
5.1.3 대체재의 위협 85
5.1.4 신규 진입자의 위협 85
5.1.5 경쟁의 치열도 85
5.2 거시경제 지표 86
5.2.1 서론 86
5.2.2 GDP 동향 및 전망 86
5.2.3 글로벌 제약 R&D 지출 및 생산성 동향 87
5.3 가치 사슬 분석 88
5.3.1 연구, 데이터 생성 및 과학적 투입 요소 89
5.3.2 데이터 엔지니어링 및 AI 인프라 89
5.3.3 AI 모델 및 플랫폼 개발 90
5.3.4 AI 워크플로우 통합 및 배포 90
5.3.5 신약 개발 서비스 및 실험 수행 90
5.3.6 검증, 랩-인-더-루프(Lab-in-the-Loop), 및 지속적인 최적화 90
5.4 생태계 분석 91
5.5 가격 분석 92
5.5.1 주요 기업별 신약 개발 플랫폼 내 AI 예상 가격 (2025년) 93
5.5.2 지역별 신약 개발 소프트웨어 및 서비스 내 AI 예상 가격 (2025년) 94
5.6 주요 컨퍼런스 및 행사, 2026–2027 96
5.7 고객 비즈니스에 영향을 미치는 동향/파괴적 변화 97
5.8 투자 및 자금 조달 시나리오 98
5.9 사례 연구 분석 99
5.10 2025년 미국 관세의 영향 – 신약 개발 시장 내 AI 101
5.10.1 서론 101
5.10.2 주요 관세율 101
5.10.3 가격 영향 분석 102
5.10.4 국가/지역별 영향 102
5.10.4.1 미국 102
5.10.4.2 유럽 103
5.10.4.3 아시아·태평양 103
5.10.5 최종 사용 산업에 미치는 영향 103
5.10.5.1 제약 회사 103
5.10.5.2 생명공학 기업 103
5.10.5.3 CRO 및 CDMO 104
5.10.5.4 학계 및 연구 기관 사용자 104
5.10.5.5 기타 최종 사용자 104
6 기술, 특허, 디지털,
및 AI 도입을 통한 전략적 혁신 105
6.1 주요 신흥 기술 105
6.1.1 신약 개발을 위한 생성형 및 에이전트형 AI 105
6.1.2 다중 모달 AI 및 파운데이션 모델 105
6.1.3 AI 기반 자율 실험실 106
6.2 보완 기술 106
6.2.1 클라우드 컴퓨팅 및 고성능 컴퓨팅 106
6.2.2 고속 스크리닝 및 실험실 자동화 106
6.3 관련 기술 106
6.3.1 다중오믹스 및 단일 세포 기술 107
6.3.2 디지털 트윈 및 인실리코 임상 기술 107
6.4 기술/제품 로드맵 107
6.5 특허 분석 108
6.5.1 신약 개발 시장 내 AI 관련 특허 출원 동향 108
6.5.2 통찰: 관할권 및 주요 출원인 분석 109
6.6 향후 응용 분야 112
6.6.1 자율적인 종단간 신약 개발 112
6.6.2 AI 기반 정밀 신약 개발 및 환자 맞춤형 치료법 113
6.6.3 AI 기반 디지털 및 가상 신약 개발 113
7 규제 환경 114
7.1 지역별 규제 및 규정 준수 114
7.1.1 규제 기관, 정부 기관 및 기타 조직 115
7.1.2 규제 체계 121
7.1.2.1 북미 121
7.1.2.2 유럽 121
7.1.2.3 아시아 태평양 123
7.1.2.4 라틴 아메리카 125
7.1.2.5 중동 및 아프리카 126
7.1.3 산업 표준 128
8 고객 환경 및 구매자 행동 129
8.1 서론 129
8.2 의사 결정 과정 129
8.3 구매자 이해관계자 및 구매 평가 기준 130
8.3.1 구매 과정의 주요 이해관계자 130
8.3.2 구매 기준 131
8.4 도입 장벽 및 내부 과제 132
8.5 다양한 최종 사용자의 충족되지 않은 요구 133
8.5.1 미충족 요구 사항 133
8.5.2 최종 사용자의 기대 134
8.6 시장의 수익성 135
9 공정별 신약 개발 시장에서의 AI 136
9.1 서론 137
9.2 표적 식별 및 선정 137
9.2.1 시장 성장을 견인할 맞춤형 의약품에 대한 수요 증가 및 제약 연구개발(R&D)에 대한 대규모 투자 137
9.3 표적 검증 139
9.3.1 시장 성장을 촉진하기 위해 신약 개발 후기 단계의 실패 방지에 대한 강조가 높아지고 있음 139
9.4 HIT 식별 및 우선순위 지정 140
9.4.1 도입 촉진을 위한 대규모 데이터 분석의 필요성 140
9.5 HIT-to-Lead 식별/리드 생성 141
9.5.1 친유성을 증가시키지 않으면서 신약의 효능을 향상시키기 위한 히트-리드 식별/리드 생성 141
9.6 리드 최적화 142
9.6.1 시장 성장을 촉진하기 위한 투명한 제시 및 분석의 필요성
시장 성장 촉진 142
9.7 후보 물질 선정 및 검증 144
9.7.1 임상 약물 실패 가능성이 높아짐에 따라 후보 물질 검증 서비스 도입이 가속화될 전망 144
10 신약 개발 시장의 AI, AI 도구별 분석 146
10.1 서론 147
10.2
기계 학습 148
10.2.1 복잡한 생물학적 및 화학적 데이터 세트의 가용성 증대가 도입을 주도 148
10.2.2 딥 러닝 150
10.2.2.1 다중 모달 생물학적 및 분자 데이터 전반에 걸친 복잡한 비선형 관계를 포착하는 능력 – 핵심 동인 150
10.2.2.2 트랜스포머 기반 아키텍처 152
10.2.2.2.1 증가하는 순차적, 다중 모달 및 비정형 과학 데이터의 양이 시장을 주도 152
10.2.2.3 그래프 신경망(GNN) 153
10.2.2.3.1 분자 구조와 복잡한 생물학적 관계를 이해할 필요성이 GNN 도입을 뒷받침 153
10.2.2.4 컨볼루션 신경망(CNN) 154
10.2.2.4.1 이미지 기반 및 3D 구조 분석의 확대로 도입이 촉진됨 154
10.2.2.5 확산 및 흐름 기반 모델 155
10.2.2.5.1 새로운 분자 및 단백질의 제어된 생성에 대한 수요 증가로 부문 성장이 가속화됨 155
10.2.2.6 생성 적대 신경망(GAN) 및 변분 자동 인코더(VAE) 156
10.2.2.6.1 화학 공간의 계산적 탐색에 대한 수요 증가가 성장을 뒷받침 156
10.2.2.7 재귀 및 시퀀스 모델(RNN, LSTM) 157
10.2.2.7.1 순차적인 화학 및 생물학적 정보를 모델링해야 할 지속적인 필요성이 수요를 지탱하고 있다 157
10.2.2.8 기타 딥러닝 기술 158
10.2.2.8.1 전문화된 신경망 아키텍처의 등장으로 복잡한 발견 워크플로우 전반에 걸쳐 적용 범위가 확대되고 있다 158
10.2.3 지도 학습 159
10.2.3.1 실험을 통해 검증된 데이터 세트의 가용성 증대가 해당 분야를 뒷받침한다 159
10.2.4 자가 지도 학습 및 표현 학습 160
10.2.4.1 라벨이 지정된 생물학적 데이터의 부족과 라벨이 지정되지 않은 데이터 세트의 가용성 증대가 도입을 주도한다 160
10.2.5 강화 학습 161
10.2.5.1 여러 목표에 걸쳐 분자와 실험적 결정을 최적화해야 할 필요성이 이 기술의 채택을 주도하고 있다 161
10.2.6 비지도 학습 162
10.2.6.1 생물학적 데이터 세트의 복잡성이 증가함에 따라 해당 부문이 활성화되고 있다 162
10.2.7 기타 기계 학습 기술 163
10.2.7.1 부분적으로 라벨이 지정되고 이질적인 데이터 세트에서 가치를 추출해야 할 필요성이 이 부문을 뒷받침합니다 163
10.3 생성형 AI 164
10.3.1 새로운 분자 및 생물학적 구조를 설계할 수 있는 능력이 도입을 가속화합니다 164
10.3.2 분자 생성 모델
165
10.3.2.1 더 넓은 화학적 공간을 탐색하고 여러 분자 특성을 동시에 최적화해야 할 필요성 – 부문 성장 동인 165
10.3.3 단백질 및 생물학적 제제 생성 모델 166
10.3.3.1 공학적으로 설계된 단백질, 항체 및 기타 생물학적 제제에 대한 수요 증가로 응용 분야 확대 166
10.3.4 대규모 언어 모델(LLM) 167
10.3.4.1 과학 문헌 및 비정형 연구 데이터의 급속한 증가로 수요 증가 167
10.4 파운데이션 모델 168
10.4.1 대규모 다모달 생물학적 데이터셋으로부터 학습할 수 있는 재사용 가능한 AI 모델에 대한 필요성이 도입을 주도 168
10.4.2 화학 파운데이션 모델 169
10.4.2.1 재사용 가능한 분자 표현 및 확장 가능한 화학 지능에 대한 필요성 증가가 해당 부문을 주도 169
10.4.3 단백질 언어 모델 170
10.4.3.1 단백질 공학 및 기능 예측에 대한 수요 증가가 도입을 가속화 170
10.4.4 생물학 및 멀티오믹스 기반 모델 171
10.4.4.1 유전체, 전사체, 단백체 및 세포 데이터의 통합 확대 – 주요 동인 171
10.5 에이전트형 AI 및 AI 공동 연구원 172
10.5.1 자율적인 연구 워크플로우 및 과학자 생산성 향상에 대한 수요가 성장을 주도 172
10.5.2 자율 연구 에이전트 및 워크플로우 오케스트레이션 173
10.5.2.1 복잡한 다단계 연구 프로세스의 자동화 필요성이 도입을 주도 173
10.5.3 다중 에이전트 추론 시스템 174
10.5.3.1 과학적 문제의 복잡성 증가가 수요를 창출 174
10.5.4 LAB-IN-THE-LOOP 및 폐쇄 루프 실험 175
10.5.4.1 AI와 자동화 실험실의 통합을 통해 지속적인 설계–구현–테스트–학습 워크플로우 구현 175
10.6 지식 그래프 및 의미론적 추론 176
10.6.1 단편화된 과학 정보를 연결하고 숨겨진 관계를 파악해야 할 필요성이 이 분야를 주도한다 176
10.7 자연어 처리(NLP) 177
10.7.1 과학 문헌, 특허 및 비정형 R&D 정보의 폭발적 증가가 NLP 도입을 주도하고 있다 177
10.8 컴퓨터 비전 및 이미지 분석 178
10.8.1 하이콘텐츠 스크리닝, 현미경 관찰 및 표현형 분석의 사용 증가로 응용 분야 확대 178
10.9 물리 기반 및 하이브리드 AI 방법 179
10.9.1 분자 모델링 분야에서 기전적 이해와 정확도 향상에 대한 필요성이 해당 부문을 주도하고 있다 179
11 최종 사용자별 신약 개발 시장에서의 AI 182
11.1 서론 183
11.2 제약 및 생명공학 기업 183
11.2.1 R&D 생산성 가속화 및 신약 개발 비용 절감에 대한 압박 증가가 시장 성장을 주도 183
11.2.2 대형 제약사 185
11.2.2.1 높은 R&D 지출과 파이프라인 생산성 향상에 대한 필요성 증가로 인해 AI 도입이 가속화됨 185
11.2.3 중소 바이오기술 기업 186
11.2.3.1 제한된 내부 자원과 차별화된 파이프라인에 대한 필요성으로 인해 AI 기반 신약 개발에 대한 의존도가 높아짐 186
11.3 계약 연구 기관(CRO) 및 CDMO 187
11.3.1 신약 발굴 활동의 아웃소싱 증가가 성장을 주도 187
11.4 연구 센터, 학술 기관 및 정부 기관 188
11.4.1 연구 자금 조달의 확대와 첨단 AI 역량의 발전이 성장을 촉진 188
12 사용 사례별 신약 개발 시장에서의 AI 190
12.1 서론 191
12.2 질병 생물학 이해 192
12.2.1 연구 데이터의 질과 양을 개선하기 위한 질병 이해에 대한 관심 증가 192
12.2.2 증거 종합 및 과학 문헌 분석 194
12.2.2.1 신속한 데이터 분석 – 주요 수요 동인 194
12.2.3 다중오믹스 통합 및 표적-질환 연관성 195
12.2.3.1 시장을 주도하기 위한 유전체, 전사체, 단백체, 대사체 및 기타 생물학적 데이터 세트의 통합 확대 195
12.2.4 실험 설계 및 시약/모델 선정 196
12.2.4.1 질병 생물학 및 실험 설계의 복잡성 증가로 인한 수요 확대 196
12.3 단백질 구조 및 상호작용 예측 197
12.3.1 AI 기반 단백질 상호작용 예측의 발전이 구조 기반 신약 개발을 가속화 197
12.4 약물 용도 전환 198
12.4.1 체계적인 약물 용도 전환을 위한 AI 플랫폼 채택 증가 198
12.5 데 노보(de novo) 신약 설계 199
12.5.1 소분자 설계 200
12.5.1.1 가상 스크리닝 및 시뮬레이션 기술의 활용 증가가
성장을 주도 200
12.5.2 백신 설계 201
12.5.2.1 시장 성장을 촉진할 수 있는 검증된 AI 도구의 이용 가능성 201
12.5.3 항체 및 기타 생물학적 제제 설계 202
12.5.3.1 부문 성장을 견인할 단백질 모델링의 발전 202
12.5.4 단백질 및 효소 설계 203
12.5.4.1 세그먼트 성장을 견인할 단백질 설계 203
12.6 약물 최적화 204
12.6.1 소분자 최적화 205
12.6.1.1 시장 성장을 돕기 위한 분자 구조의 잠재적 변형을 위한 생성 모델 205
12.6.2 백신 최적화 206
12.6.2.1 성장을 주도하기 위한 백신 제형의 효과적인 예측 및 전달 벡터의 조정 206
12.6.3 항체 및 기타 생물학적 제제 최적화 207
12.6.3.1 부문 성장을 촉진하기 위한 단백질 구조 예측에 기계 학습의 도입 확대 207
12.7 안전성 및 독성 209
12.7.1 시장 성장을 주도하기 위한 첨단 오프타겟 효과 예측, PK/PD 시뮬레이션 및 QSP 모델링에 대한 집중 209
13 도입 방식별 신약 개발 시장에서의 AI 211
13.1 서론 212
13.2 온프레미스 솔루션 212
13.2.1 데이터 주권, 지적 재산권 보호 및 독점적 R&D 데이터에 대한 통제권 확보에 대한 수요 증가가 성장 및 도입을 뒷받침 212
13.3 클라우드 기반 솔루션 213
13.3.1 확장 가능한 컴퓨팅, 신속한 AI 배포, 그리고 첨단 인프라에 대한 비용 효율적인 접근의 필요성 – 주요 동인 213
13.3.2 퍼블릭 클라우드 214
13.3.2.1 탄력적인 컴퓨팅 용량과 첨단 AI 인프라에 대한 접근성이 도입을 주도 214
13.3.3 프라이빗 클라우드/VPC/주권형 배포 215
13.3.3.1 데이터 보안, 지적 재산권 보호 및 데이터 상주 요건의 강화로 수요 증가 215
13.4 하이브리드 솔루션 216
13.4.1 컴퓨팅 확장성과 민감한 R&D 데이터에 대한 통제 사이의 균형 필요성이 도입을 가속화 216
14 치료 분야별 신약 개발 시장에서의 AI 218
14.1 서론 219
14.2 종양학 219
14.2.1 종양 질환의 높은 유병률과 효과적인 항암제 부족이 시장 성장을 주도할 전망 219
14.3 감염병 220
14.3.1 항생제 내성 증가와 새로운 항감염 치료법에 대한 수요가 성장을 주도할 전망 220
14.4 신경학 221
14.4.1 높은 질병 복잡성과 제한된 치료 옵션이 AI 기반 신약 개발 수요를 견인 221
14.5 심혈관 질환 223
14.5.1 심혈관 질환 부담 증가와 새로운 치료 표적에 대한 필요성이 성장을 촉진 223
14.6 대사성 질환 224
14.6.1 비만 및 대사 장애 유병률 증가가 혁신적인 치료법에 대한 수요를 가속화 224
14.7 면역학 225
14.7.1 복잡한 면역 기전과 표적 치료에 대한 수요 증가가 AI 도입을 주도 225
14.8 희귀 및 유전 질환 226
14.8.1 제한된 치료 옵션과 파편화된 질병 데이터가
AI 기반 신약 개발을 주도 226
14.9 정신 건강 장애 227
14.9.1 높은 미충족 의료 수요와 질병 기전에 대한 이해 부족이 부문 성장을 주도 227
14.10 기타 치료 분야 228
14.10.1 미개척 질환 분야에 걸친 AI 적용 확대가 시장 성장을 주도 228
15 신약 개발 시장 내 AI, 참여자 유형별 230
15.1 서론 231
15.2 엔드투엔드 솔루션 제공업체 231
15.2.1 신약 개발 워크플로우 전반에 걸친 통합 AI 플랫폼의 도입 증가가 성장을 주도 231
15.3 니치/포인트 솔루션 제공업체 232
15.3.1 복잡한 신약 개발 과제를 해결하는 전문 AI 기능에 대한 수요 증가가 성장을 주도 232
15.4 AI 기술 제공업체 233
15.4.1 생성형 AI, 파운데이션 모델, 에이전트형 AI의 급속한 발전이 수요를 가속화 233
15.5 컴퓨팅 및 인프라 제공업체 234
15.5.1 첨단 AI 모델의 증가하는 컴퓨팅 요구 사항이 수요를 견인 234
15.6 비즈니스 프로세스 서비스 제공업체 235
15.6.1 AI를 활용한 전문적인 신약 발굴 활동의 아웃소싱 증가가 성장을 주도 235
16 지역별 신약 발굴 시장에서의 AI 237
16.1 서론 238
16.2 북미 238
16.2.1 북미의 거시경제 전망 239
16.2.2 미국 248
16.2.2.1 강력한 제약-AI 생태계와 높은 R&D 투자
가 수요를 견인 248
16.2.3 캐나다 257
16.2.3.1 강력한 AI 연구 기반과 성장하는 바이오제약 혁신
– 주요 동인 257
16.3 유럽 265
16.3.1 유럽의 거시경제 전망 265
16.3.2 독일 274
16.3.2.1 첨단 컴퓨팅 및 연구 인프라의 가용성
– 주요 시장 동인 274
16.3.3 영국 282
16.3.3.1 AI 기반 분자 설계에 대한 투자 증가가 수요를 견인 282
16.3.4 스위스 290
16.3.4.1 시장을 견인할 강력한 제약 및 생명공학 생태계 290
16.3.5 프랑스 298
16.3.5.1 제약 기업의 대규모 AI 투자 – 주요 성장 동인 298
16.3.6 이탈리아 306
16.3.6.1 이탈리아의 강력한 제약 및 생명
과학 생태계에 힘입은 시장 성장 306
16.3.7 스페인 314
16.3.7.1 AI 기반 생명공학 연구의 확대가 수요를 견인 314
16.3.8 기타 유럽 국가 322
16.3.8.1 증가하는 제약 R&D 및 공공 부문의 AI 도입이
시장을 견인 322
16.4 아시아 태평양 330
16.4.1 아시아 태평양 지역의 거시경제 전망 331
16.4.2 일본 340
16.4.2.1 AI 및 로봇 공학에 대한 제약 업계의 투자 증가가
수요를 견인 340
16.4.3 중국 348
16.4.3.1 AI 기반 바이오테크 기업의 성장이 수요를 촉진 348
16.4.4 인도 357
16.4.4.1 거대한 제약 및 바이오테크 생태계가 시장을 견인 357
16.4.5 대한민국 365
16.4.5.1 AI 기반 신약 개발에 대한 정부의 지원이 시장을 견인할 전망 365
16.4.6 호주 374
16.4.6.1 AI 및
의학 연구에 대한 정부의 강력한 지원이 시장을 견인 374
16.4.7 기타 아시아 태평양 지역 382
16.4.7.1 시장 성장을 견인할 지역 제약 및 생명공학 역량의 성장 382
16.5 라틴 아메리카 391
16.5.1 라틴 아메리카의 거시경제 전망 392
16.5.2 브라질 400
16.5.2.1 확대되는 제약 R&D 및 신흥 AI-생명공학 생태계가 주요 성장 동력으로 작용 400
16.5.3 멕시코 408
16.5.3.1 다국적 제약사의 활동과 정부 지원 연구가 시장을 견인할 전망 408
16.5.4 기타 라틴 아메리카 416
16.5.4.1 성장하는 AI 연구 기반이 시장을 견인할 전망 416
16.6 중동 및 아프리카 425
16.6.1 중동 및 아프리카의 거시경제 전망 425
16.6.2 GCC 국가 434
16.6.2.1 국가 AI 전략 및 확대되는 기술 파트너십이 주요 성장 동력으로 작용 434
16.6.3 사우디아라비아 442
16.6.3.1 생명공학 및 생명과학 분야에 대한 정부 투자가 시장을 견인 442
16.6.4 아랍에미리트(UAE) 450
16.6.4.1 정부 주도의 AI 및 생명공학 투자가 시장을 활성화 450
16.6.5 기타 GCC 국가들 459
16.6.5.1 국제적인 AI 신약 개발 파트너십이 수요를 견인 459
16.6.6 남아프리카공화국 467
16.6.6.1 탄탄한 국내 신약 개발 연구 기반이 시장을 견인 467
16.6.7 중동 및 아프리카 기타 지역 475
16.6.7.1 현지 제약 및 바이오 제조 역량의 확장이 수요를 견인 475
17 경쟁 구도 484
17.1 개요 484
17.2 주요 기업 전략/승리 요인 484
17.2.1 신약 개발 시장 내 AI 분야 주요 업체들의 전략 개요 485
17.3 주요 시장 업체들의 매출 점유율 분석 488
17.4 2025년 시장 점유율 분석 489
17.5 브랜드 비교 491
17.6 기업 가치 평가 및 재무 지표 492
17.6.1 재무 지표 492
17.6.2 기업 가치 평가 492
17.7 기업 평가 매트릭스 493
17.7.1 스타 기업 493
17.7.2 신흥 리더 493
17.7.3 보편적 기업 493
17.7.4 참여 기업 494
17.7.5 기업 입지: 주요 기업, 2025년 495
17.7.5.1 기업 입지 495
17.7.5.2 지역 입지 496
17.8 기업 평가 매트릭스: 스타트업/중소기업, 2025년 502
17.8.1 진취적인 기업 502
17.8.2 대응력 있는 기업 502
17.8.3 역동적인 기업 502
17.8.4 출발점 502
17.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 504
17.8.5.1 주요 스타트업/중소기업 상세 목록 504
17.8.5.2 스타트업/중소기업의 경쟁력 벤치마킹 505
17.9 경쟁 시나리오 505
17.9.1 제품/서비스 출시 505
17.9.2 거래 506
17.9.3 사업 확장 507
17.9.4 기타 동향 507
18 기업 프로필 508
18.1 주요 기업 508
18.1.1 NVIDIA CORPORATION 508
18.1.1.1 사업 개요 508
18.1.1.2 제공 제품/서비스 510
18.1.1.3 최근 동향 511
18.1.1.3.1 제품/서비스 출시 및 승인 511
18.1.1.3.2 거래 512
18.1.1.3.3 기타 동향 515
18.1.1.4 MnM의 관점 515
18.1.1.4.1 승리할 권리 515
18.1.1.4.2 전략적 선택 516
18.1.1.4.3 약점 및 경쟁 위협 516
18.1.2 ALPHABET INC. 517
18.1.2.1 사업 개요 517
18.1.2.2 제공하는 제품/서비스 518
18.1.2.3 최근 동향 519
18.1.2.3.1 제품 출시 및 승인 519
18.1.2.3.2 거래 520
18.1.2.3.3 기타 동향 521
18.1.2.4 MnM의 견해 521
18.1.2.4.1 승리할 권리 521
18.1.2.4.2 전략적 선택 521
18.1.2.4.3 약점 및 경쟁 위협 521
18.1.3 RECURSION 522
18.1.3.1 사업 개요 522
18.1.3.2 제공 제품/서비스 523
18.1.3.3 최근 동향 524
18.1.3.3.1 제품/서비스 출시 524
18.1.3.3.2 거래 524
18.1.3.3.3 사업 확장 526
18.1.3.4 MnM의 관점 527
18.1.3.4.1 승리할 권리 527
18.1.3.4.2 전략적 선택 527
18.1.3.4.3 약점 및 경쟁 위협 527
18.1.4 INSILICO MEDICINE 528
18.1.4.1 사업 개요 528
18.1.4.2 제공하는 제품/서비스 529
18.1.4.3 최근 동향 530
18.1.4.3.1 제품/서비스 출시 530
18.1.4.3.2 거래 531
18.1.4.3.3 기타 동향 534
18.1.4.3.4 사업 확장 534
18.1.4.4 MnM의 견해 534
18.1.4.4.1 승리할 권리 534
18.1.4.4.2 전략적 선택 535
18.1.4.4.3 약점 및 경쟁 위협 535
18.1.5 SCHRÖDINGER, INC. 536
18.1.5.1 사업 개요 536
18.1.5.2 제공하는 제품/서비스 537
18.1.5.3 최근 동향 538
18.1.5.3.1 거래 538
18.1.5.3.2 기타 동향 539
18.1.5.4 MnM의 관점 540
18.1.5.4.1 승리할 권리 540
18.1.5.4.2 전략적 선택 540
18.1.5.4.3 약점 및 경쟁 위협 540
18.1.6 BENEVOLENTAI 541
18.1.6.1 사업 개요 541
18.1.6.2 제공하는 제품/서비스 542
18.1.6.3 최근 동향 542
18.1.6.3.1 거래 542
18.1.7 마이크로소프트(MICROSOFT CORPORATION) 544
18.1.7.1 사업 개요 544
18.1.7.2 제공하는 제품/서비스 545
18.1.7.3 최근 동향 546
18.1.7.3.1 제품/서비스 출시 및 승인 546
18.1.7.3.2 거래 내역 546
18.1.8 NUMERION LABS 548
18.1.8.1 사업 개요 548
18.1.8.2 제공 제품/서비스 549
18.1.9 ILLUMINA, INC. 550
18.1.9.1 사업 개요 550
18.1.9.2 제공 제품/서비스 551
18.1.9.3 최근 동향 553
18.1.9.3.1 제품/서비스 출시 553
18.1.9.3.2 거래 554
18.1.10 XTALPI INC. 556
18.1.10.1 사업 개요 556
18.1.10.2 제공하는 제품/서비스 557
18.1.10.3 최근 동향 558
18.1.10.3.1 거래 558
18.1.11 IKTOS 560
18.1.11.1 사업 개요 560
18.1.11.2 제공하는 제품/서비스 561
18.1.11.3 최근 동향 562
18.1.11.3.1 거래 내역 562
18.1.11.3.2 기타 동향 563
18.1.12 TEMPUS AI, INC. 564
18.1.12.1 사업 개요 564
18.1.12.2 제공하는 제품/서비스 565
18.1.12.3 최근 동향 566
18.1.12.3.1 제품/서비스 출시 566
18.1.12.3.2 거래 567
18.1.13 DEEP GENOMICS, INC. 570
18.1.13.1 사업 개요 570
18.1.13.2 제공 제품/서비스 570
18.1.13.3 최근 동향 571
18.1.13.3.1 제품/서비스 출시 및 승인 571
18.1.14 VERGE LABS 572
18.1.14.1 사업 개요 572
18.1.14.2 제공하는 제품/서비스 573
18.1.14.3 최근 동향 573
18.1.14.3.1 거래 내역 573
18.1.15 BENCHSCI 575
18.1.15.1 사업 개요 575
18.1.15.2 제공 제품/서비스 575
18.1.15.3 최근 동향 576
18.1.15.3.1 제품/서비스 출시 및 승인 576
18.1.15.3.2 거래 576
18.1.15.3.3 기타 동향 577
18.1.16 INSITRO 578
18.1.16.1 사업 개요 578
18.1.16.2 제공하는 제품/서비스 578
18.1.16.3 최근 동향 579
18.1.16.3.1 거래 579
18.1.16.3.2 기타 동향 579
18.1.17 VALO HEALTH 580
18.1.17.1 사업 개요 580
18.1.17.2 제공 제품/서비스 580
18.1.17.3 최근 동향 581
18.1.17.3.1 거래 581
18.1.17.3.2 기타 동향 582
18.1.18 BPGBIO, INC. 583
18.1.18.1 사업 개요 583
18.1.18.2 제공 제품/서비스 583
18.1.18.3 최근 동향 584
18.1.18.3.1 거래 내역 584
18.1.19 GENERATE:BIOMEDICINES 585
18.1.19.1 사업 개요 585
18.1.19.2 제공 제품/서비스 585
18.1.19.3 최근 동향 586
18.1.19.3.1 제품/서비스 출시 586
18.1.19.3.2 거래 587
18.1.19.3.3 사업 확장 588
18.1.20 CERTARA, INC. 589
18.1.20.1 사업 개요 589
18.1.20.2 제공하는 제품/서비스 590
18.1.20.3 최근 동향 591
18.1.20.3.1 제품/서비스 출시 및 승인 591
18.1.20.3.2 거래 592
18.2 기타 신흥 기업 594
18.2.1 XAIRA THERAPEUTICS 594
18.2.2 IAMBIC THERAPEUTICS, INC. 595
18.2.3 GENESIS MOLECULAR AI 596
18.2.4 크래들 바이오 597
18.2.5 아이소모픽 랩스 598
19 연구 방법론 599
19.1 연구 접근 방식 599
19.1.1 2차 연구 600
19.1.1.1 2차 자료의 주요 데이터 601
19.1.2 1차 조사 601
19.1.2.1 1차 자료 602
19.1.2.2 1차 자료의 주요 데이터 603
19.1.2.3 1차 자료의 세부 분류 603
19.1.2.4 1차 전문가들의 통찰력 604
19.2 연구 방법론 설계 604
19.3 시장 규모 추정 606
19.4 시장 세분화 데이터 삼각측량 612
19.5 시장 점유율 추정 612
19.6 연구 가정 613
19.7 연구의 한계 613
19.7.1 방법론과 관련된 한계 613
19.8 위험 평가 614
20 부록 615
20.1 토론 가이드 615
20.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 626
20.3 맞춤형 옵션 628
20.4 관련 보고서 628
20.5 저자 정보 629
|