주요 내용
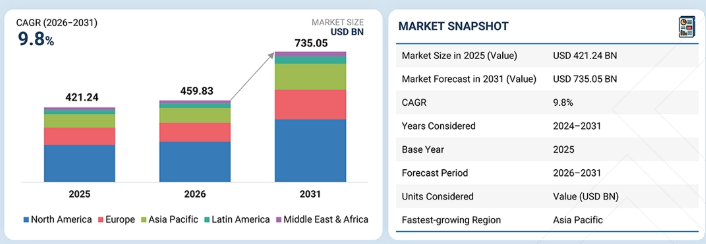
시장 개요:기준 연도 시장 규모 (2025년): 4,212.4억 달러현재 시장 규모 (2026년): 4,598.3억 달러예상 시장 규모 (2031년): 7,350.5억 달러연평균 성장률(CAGR) (2026–2031년): 9.8%
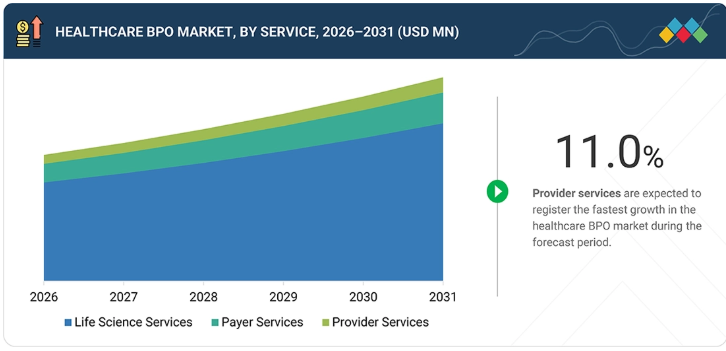
세그먼트 리더십:지역별 리더: 북미는 2025년 49.9%의 점유율로 시장을 주도했습니다.서비스별 리더: 프로바이더 서비스 세그먼트는 예측 기간 동안 11.0%의 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.유형별 리더: 전통적 BPO 세그먼트는 2025년 가장 큰 시장 점유율을 차지했습니다. 제공 모델 리더: 멀티쇼어(Multishore) 부문은 예측 기간 동안 10.3%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
시장 전망 및 경쟁 구도: Optum, Inc., Cognizant, IQVIA Holdings Inc.는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 헬스케어 BPO 시장의 주요 기업으로 꼽혔습니다. AKASA, Inc., CodaMetrix, Inc., Thoughtful Automation Inc. 등은 전문적인 틈새 분야에서 탄탄한 입지를 확보하며 스타트업 및 중소기업 중에서 두각을 나타내고 있어, 신흥 시장 리더로서의 잠재력을 입증하고 있습니다.
의료 기관들이 행정 비용을 절감하고 운영 효율성을 개선하고자 함에 따라 의료 BPO에 대한 수요가 증가하고 있다. 의료 BPO는 청구 처리, 자격 심사, 사전 승인, 지급 처리, 가입자 등록, 수익 주기 관리 및 백오피스 지원 등의 기능을 지원한다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
의료 BPO 시장의 트렌드 혁신은 전통적인 인력 중심 아웃소싱에서 자동화, AI 기반 워크플로우, 분석, 플랫폼 기반 BPaaS(Business Process as a Service) 모델로의 전환에 의해 주도되고 있습니다. 의료 보험사, 의료 제공자 및 생명과학 기업들은 BPO 파트너를 활용하여 청구 처리, 수익 주기 관리, 의료 코딩, 지급 무결성, 약물감시, 임상 데이터 관리, 가입자/환자 지원 분야의 수작업 부담을 줄이고 있습니다. 이러한 변화는 처리 시간을 단축하고, 청구 및 코딩 오류를 줄이며, 운영 비용을 절감하고, 행정 워크플로우 전반에 걸친 가시성을 높이고 있습니다. AI 기반 코딩, 청구 거절 예측, 자동화된 청구 심사, 지급 무결성 분석, 디지털 컨택 센터는 의료 기관이 백오피스 운영을 관리하는 방식을 재편하고 있습니다. Optum, Inc., IQVIA Holdings Inc., Cognizant Technology Solutions Corporation, Accenture plc, Tata Consultancy Services Limited, Infosys Limited, Wipro Limited, Capgemini SE와 같은 주요 기업들은 관리형 서비스, 자동화 주도형 서비스 제공, 해외 운영, 의료 분야 전용 프로세스 플랫폼을 통해 이러한 변화에 기여하고 있습니다.
시장 생태계
의료 BPO 생태계는 제공업체, 보험사, 의료 서비스 제공자, 생명과학 기업, 기술 및 플랫폼 공급업체, 분석 및 자동화 공급업체, 규정 준수 지원 기관으로 구성됩니다. BPO 제공업체는 의료 기관이 청구 처리, 수익 주기 관리, 의료 코딩, 가입자 등록, 의료 제공자 데이터 처리, 지급 정확성, 약물감시, 임상 데이터 관리, 환자 지원 및 행정 업무와 같은 프로세스를 아웃소싱할 수 있도록 지원합니다. 지급 기관은 BPO 서비스를 활용하여 청구 정확도를 높이고, 행정 비용을 절감하며, 가입자 및 의료 제공자를 관리하고, 지급 무결성을 개선합니다. 의료 제공자는 수익 주기 서비스, 코딩, 청구, 분쟁 해결, 환자 연락 센터, 임상 문서 작성 지원을 위해 BPO 파트너에 의존합니다. 생명과학 기업들은 임상 개발, 안전성 모니터링, 규제 업무, 제조 지원, 상용화 등의 활동을 아웃소싱합니다. 기술 및 AI 공급업체들은 자동화, 분석, BPaaS 플랫폼, AI 코딩, 사기 탐지, 워크플로우 개선을 통해 의료 BPO 생태계를 지원합니다.
지역
예측 기간 동안 아시아 태평양 지역이 의료 BPO 시장에서 가장 빠른 성장세를 보일 전망
아시아 태평양 시장은 예측 기간 동안 의료 BPO 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 이러한 성장은 의료 분야의 디지털화 확대, 민간 보험 적용 범위 확대, 병원 네트워크 성장, 그리고 보험사, 의료 제공자 및 생명과학 기업 전반에 걸친 비용 효율적인 아웃소싱 수요 증가를 반영합니다. 인도, 중국, 일본, 한국, 호주, 필리핀과 같은 국가에서는 청구 처리, 수익 주기 관리, 의료 코딩, 임상 데이터 관리, 약물감시 및 환자 지원에 대한 아웃소싱 서비스 채택이 확대되고 있습니다. 또한 이 지역은 숙련된 인력, 낮은 운영 비용, 영어 지원, 탄탄한 BPO 인프라를 바탕으로 주요 해외 서비스 제공 허브로 자리 잡고 있습니다. 의료 기관들이 행정 비용을 절감하고 운영 효율성을 높여야 한다는 압박이 커짐에 따라 아시아 태평양 지역의 시장 성장이 더욱 가속화될 것으로 예상됩니다.
의료 BPO 시장: 기업 평가 매트릭스
의료 BPO 시장 매트릭스에서 Optum, Inc. (Star)는 보험사 및 의료 제공자 운영, 수익 주기 관리, 지급 무결성, 청구 관리, 위험 및 품질 서비스, 관리형 의료 서비스 전반에 걸쳐 강력한 입지를 바탕으로 선두를 달리고 있습니다. 이 회사의 방대한 의료 데이터 생태계, 견고한 보험사-의료 제공자 관계, Change Healthcare와의 통합은 시장 지위를 더욱 공고히 하고 있습니다. 위프로 리미티드(Wipro Limited, 신흥 리더)는 헬스케어 비즈니스 프로세스 서비스, 해외 아웃소싱 역량, 자동화 기반 운영, 청구 관리, 가입자 및 의료 제공자 지원, 케어 관리, 보험료 청구, 사기·낭비·남용 방지 지원 등을 통해 입지를 넓혀가고 있다.
주요 시장 참여 기업
- 옵텀(Optum, Inc.) (미국)
- 액센츄어(Accenture plc) (아일랜드)
- 타타 컨설팅 서비스(Tata Consultancy Services Limited) (인도)
- NTT 데이터 그룹(NTT DATA Group Corporation) (일본)
- 인포시스 리미티드(인도)
- IQVIA 홀딩스(미국)
- HCL 테크놀로지스 리미티드(인도)
- 코그니잔트(미국)
- 캡제미니 SE(프랑스)
- 위프로 리미티드(인도)
- 젠팩트 리미티드(미국)
- ExlService 홀딩스(미국)
- 사질리티 인디아 리미티드(인도)
- 퍼스트소스 솔루션즈 리미티드(인도)
- 콘듀언트 인코포레이티드(미국)
- 코티비티(Cotiviti, Inc.)(미국)
- R1 RCM Inc.(미국)
- AGS 헬스(AGS Health LLC)(미국)
- 오메가 헬스케어 매니지먼트 서비스 프라이빗 리미티드(Omega Healthcare Management Services Private Limited)(인도)
- GeBBS 헬스케어 솔루션즈(GeBBS Healthcare Solutions, Inc.)(미국)
- AKASA, Inc.(미국)
- 코다메트릭스(CodaMetrix, Inc.)(미국)
- 소프풀 오토메이션(Thoughtful Automation Inc.)(미국)
- Adonis Technology, Inc. (미국)
- RapidClaims, Inc. (미국)
최근 동향
2026년 4월 : RapidClaims, Inc. (미국)는 RapidRecovery를 통해 RCM 플랫폼을 확장하여, 자동화된 청구 거절 근본 원인 분석, 지능형 이의 제기 워크플로우 및 청구 거절 방지 기능을 추가했습니다. 이번 출시로 의료 서비스 제공업체가 오류 없는 청구서 작성 단계에서 청구 거절 해결 및 수익 회수 단계로 전환할 수 있도록 지원함으로써, AI 주도 수익 주기 자동화를 강화했습니다.
2025년 10월 : Capgemini SE(프랑스)는 WNS 인수를 완료하여, AI 기반 지능형 운영 및 비즈니스 프로세스 서비스 분야에서 더 큰 규모의 기업을 탄생시켰습니다. 이번 인수를 통해 Capgemini는 보험사 운영, 청구 지원, 재무 운영, 자동화 주도형 관리 서비스 전반에 걸쳐 의료 BPO 분야의 입지를 공고히 했습니다.
2025년 5월 : 뉴 마운틴 캐피털(미국)은 SmarterDx, Thoughtful.ai, Access Healthcare를 통합하여 Smarter Technologies를 설립했습니다. 통합된 회사는 AI 기반 의료 행정 및 수익 관리에 주력하며, 200여 개 고객사와 60개 이상의 병원 시스템에 서비스를 제공하고 있습니다.
2025년 4월 : 클리블랜드 클리닉(미국)과 AKASA, Inc.(미국)는 클리블랜드 클리닉의 미국 내 모든 지점에서 효율적이고 정확한 의료 코딩을 위해 생성형 AI 도구를 도입하기 위한 전략적 협력을 발표했습니다. 이번 협력은 문서화 및 코딩 워크플로우를 포함한 수익 주기 운영의 중간 단계에서 자동화를 지원합니다.
1 서론 40
1.1 연구 목적 40
1.2 시장 정의 40
1.3 연구 범위 41
1.3.1 시장 세분화 41
1.3.2 지역별 범위 42
1.3.3 포함 및 제외 항목 42
1.3.4 분석 대상 연도 44
1.4 분석 대상 통화 44
1.5 한계 45
1.6 이해관계자 45
1.7 변경 사항 요약 46
2 경영 요약 47
2.1 시장 하이라이트 및 주요 통찰력 47
2.2 주요 시장 참여자: 전략적 발전 현황 분석 49
2.3 헬스케어 BPO 시장의 파괴적 트렌드 50
2.4 고성장 부문 51
2.5 지역별 현황: 시장 규모, 성장률 및 전망 52
3 프리미엄 인사이트 53
3.1 헬스케어 BPO 시장 참여자를 위한 매력적인 기회 53
3.2 서비스 및 지역별 헬스케어 BPO 시장 54
3.3 기술 모델별 헬스케어 BPO 시장 54
3.4 서비스 제공 모델별 헬스케어 BPO 시장 55
3.5 지역별 헬스케어 BPO 시장 55
4 시장 개요 56
4.1 서론 56
4.2 시장 동향 56
4.2.1 성장 동인 57
4.2.1.1 ICD-10의 광범위한 도입 및 ICD-11 코딩 표준으로의 전환 57
4.2.1.2 운영 효율성을 개선하면서 의료 비용을 절감해야 할 필요성 증가 58
4.2.1.3 청구 오류, 코딩 부정확성 및 청구 거부에 대한 우려 증가 59
4.2.1.4 가치 기반 의료에 대한 수요 증가 및 보상 모델의 변화 59
4.2.1.5 체계적인 프로세스 및 문서화에 대한 강조 증가 60
4.2.1.6 의료 운영의 복잡성 증가 및 전문 인력 부족 60
4.2.1.7 제약 및 바이오제약 산업에서 효율성 및 안전성 향상에 대한 강력한 집중 61
4.2.2 제약 요인 62
4.2.2.1 구현 및 거버넌스 비용 부담 62
4.2.2.2 비즈니스 프로세스에 대한 가시성 및 통제 관련 우려 62
4.2.3 기회 63
4.2.3.1 첨단 데이터 분석에 대한 의존 63
4.2.3.2 신약 개발을 위한 AI 기반 도구의 도입 증가 64
4.2.4 과제 64
4.2.4.1 메디케이드 서비스의 데이터 수집 프로세스상의 한계 64
4.2.4.2 데이터 보안 문제 65
4.3 미충족 수요 및 미개척 분야 66
4.4 상호 연결된 시장 및 부문 간 기회 67
4.5 1/2/3위 기업들의 전략적 움직임 68
5 업계 동향 69
5.1 포터의 5가지 경쟁 요인 분석 69
5.1.1 신규 진입자의 위협 70
5.1.2 대체재의 위협 70
5.1.3 공급자의 교섭력 71
5.1.4 구매자의 교섭력 71
5.1.5 경쟁 강도 71
5.2 거시경제 전망 72
5.2.1 서론 72
5.2.2 GDP 동향 및 전망 72
5.2.3 글로벌 헬스케어 IT 산업의 동향 72
5.2.4 글로벌 비즈니스 프로세스 아웃소싱 산업의 동향 73
5.3 공급망 분석 73
5.4 생태계 분석 75
5.5 가격 분석 76
5.5.1 서비스 유형별 의료 BPO 서비스 예상 가격, 2025년 76
5.5.2 2025년 지역별 의료 BPO 서비스 예상 가격 77
5.6 2026–2027년 주요 컨퍼런스 및 행사 78
5.7 고객 비즈니스에 영향을 미치는 트렌드/변혁 79
5.8 투자 및 자금 조달 시나리오 80
5.9 사례 연구 분석 81
5.9.1 미국의 한 바이오제약 기업, 캐논 비즈니스 프로세스 서비스(Canon Business Process Services)의 매입채무 아웃소싱 솔루션을 활용하여 엔드투엔드 청구서 처리 최적화 81
5.9.2 미국의 한 제약사가 C3I 솔루션즈의 의료 정보 아웃소싱 서비스를 활용하여 비용과 효율성을 최적화 82
5.9.3 호주의 방사선과 의사들이 플랫월드 솔루션(Flatworld Solutions)의 전사 자동화 아웃소싱 서비스를 도입하여
환자 치료에 집중 83
5.10 미국 관세의 영향 – 의료 BPO 시장 84
5.10.1 서론 84
5.10.2 주요 관세율 84
5.10.3 가격 영향 분석 85
5.10.4 국가/지역별 영향 85
5.10.4.1 미국 85
5.10.4.2 유럽 86
5.10.4.3 아시아 태평양 86
5.11 최종 사용자에 미치는 영향 87
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 88
6.1 주요 신기술 88
6.1.1 인공지능 및 기계 학습 88
6.1.2 로봇 프로세스 자동화 88
6.1.3 클라우드 컴퓨팅 89
6.2 보완 기술 89
6.2.1 웨어러블 기기 및 원격 모니터링 도구 89
6.2.2 증강 현실 및 가상 현실 90
6.2.3 데이터 분석 및 비즈니스 인텔리전스 90
6.3 관련 기술 90
6.3.1 자연어 처리 90
6.3.2 의료 사물 인터넷 91
6.3.3 블록체인 91
6.4 기술/제품 로드맵 92
6.5 특허 분석 92
6.5.1 헬스케어 BPO 분야의 특허 출원 동향 92
6.5.2 통찰: 관할권 및 주요 출원인 분석 93
6.6 향후 응용 분야 96
6.6.1 에이전트형 AI 및 자율 의료 운영 96
6.6.2 예측적 인구 건강 및 맞춤형 환자 참여 96
6.6.3 실세계 데이터 및 생명과학 지원 서비스 96
6.7 AI/일반 AI가 헬스케어 BPO 시장에 미치는 영향 97
6.7.1 주요 활용 사례 및 시장 잠재력 98
6.7.2 의료 BPO 시장에서 AI/일반 AI 도입과 관련된 사례 연구 100
6.7.3 상호 연결된 생태계 및 시장 참여자에 미치는 영향 101
6.7.4 의료 BPO 시장에서 AI/GEN AI 도입에 대한 고객의 준비 상태 102
6.7.4.1 사용자 준비 상태 102
6.7.4.1.1 사용자 A: 의료 지불자(건강 보험 및 보험 회사) 102
6.7.4.1.2 사용자 B: 의료 서비스 제공자(병원, 의료 시스템 및 의사 그룹) 102
6.7.4.2 영향 평가 103
6.7.4.2.1 사용자 A 103
6.7.4.2.1.1 구현 103
6.7.4.2.1.2 영향 103
6.7.4.2.2 사용자 B 103
6.7.4.2.2.1 구현 103
6.7.4.2.2.2 영향 103
6.7.5 의료 BPO 시장의 기업들이 따르는 모범 사례 104
7 규제 환경 105
7.1 지역별 규제 및 규정 준수 105
7.1.1 규제 기관, 정부 기관 및 기타 조직 105
7.1.2 규제 108
7.1.3 산업 표준 110
8 고객 현황 및 구매자 행동 111
8.1 서론 111
8.2 의사결정 과정 111
8.3 구매 과정 및 평가 기준에 대한 이해관계자의 영향 112
8.3.1 구매 과정의 주요 이해관계자 112
8.3.2 구매 기준 113
8.4 도입 장벽 및 내부 과제 114
8.5 다양한 최종 사용자의 충족되지 않은 요구 114
8.5.1 충족되지 않은 요구 114
8.5.2 최종 사용자의 기대 115
8.6 시장의 수익성 117
9 서비스별 의료 BPO 시장 118
9.1 서론 119
9.2 생명과학 서비스 119
9.2.1 연구 및 임상 개발 121
9.2.1.1 신약 발굴 및 전임상 122
9.2.1.1.1 부문별 성장을 촉진하기 위한 전문 역량 및 운영 민첩성에 대한 수요 증가 122
9.2.1.2 임상시험 관리 123
9.2.1.2.1 부문 성장을 가속화하기 위한 분산형 및 하이브리드 임상시험 모델의 운영 복잡성 증가 123
9.2.1.3 임상 데이터 및 생물통계학 124
9.2.1.3.1 부문 성장을 가속화하기 위한 데이터 품질, 규제 준수 및 위험 기반 품질 관리에 대한 높은 강조 124
9.2.1.4 RWE 및 후기 단계 125
9.2.1.4.1 부문 성장을 촉진하기 위해 변화하는 규제, 시장 진입 및 보험 급여 요건 충족에 대한 관심 증가 125
9.2.1.5 기타 R&D 서비스 126
9.2.2 제조 및 포장 127
9.2.2.1 시장을 견인할 바이오의약품, GLP-1 치료제, 세포 및 유전자 치료제, 기타 복합 바이오의약품에 대한 수요 증가 127
9.2.3 공급망 및 물류 128
9.2.3.1 실시간 데이터 교환 및 의약품 전자 추적성 요구 사항의 증가가 부문 성장에 기여할 전망 128
9.2.4 상용화 및 의약 정책 129
9.2.4.1 가격 책정, 보험 급여, 보건 경제학 및 가치 기반 의료의 복잡성 증가가 부문 성장을 촉진할 전망 129
9.2.5 안전, 규제 및 품질 130
9.2.5.1 부작용 및 시판 후 감시 의무의 증가로 부문 성장 가속화 130
9.2.6 기타 생명과학 서비스 131
9.3 지불자 서비스 132
9.3.1 가입자 등록 및 청구 133
9.3.1.1 건강 보험 플랜의 급속한 확대, 빈번한 자격 재심사 및 가입자 보장 범위의 변화가 시장을 주도 133
9.3.2 의료 제공자 네트워크 관리 134
9.3.2.1 부문 성장을 뒷받침하기 위한 네트워크 적절성 및 디렉토리 정확도 기준 강화 134
9.3.3 청구 관리 135
9.3.3.1 청구 접수 및 데이터 수집 136
9.3.3.1.1 부문 성장을 가속화하기 위해 데이터 정확도를 개선하는 디지털 기술의 채택 증가 136
9.3.3.2 청구 심사 및 정산 137
9.3.3.2.1 시장 성장 기회를 창출하기 위한 보상 정책의 복잡성 증가 137
9.3.3.3 청구 편집, 가격 책정 및 재가격 책정 138
9.3.3.3.1 부문 성장을 촉진하기 위해 프로세스를 간소화하는 기술 기반 솔루션의 도입 증가 138
9.3.3.4 청구 조정, 거절 및 재처리 139
9.3.3.4.1 부문 성장을 촉진하기 위한 보상 정책의 변화 및 규제 요건의 강화 139
9.3.3.5 청구 지급 및 송금 지원 139
9.3.3.5.1 부문 성장을 촉진하기 위한 지급 무결성, 분쟁 해결 및 규제 준수에 대한 강조 증가 139
9.3.4 지급 무결성 140
9.3.4.1 세그먼트 성장을 촉진하기 위해 사기 방지를 위해 전문 서비스 제공업체에 대한 의존도 증가 140
9.3.5 회원 및 의료 제공자 지원 141
9.3.5.1 세그먼트 성장을 가속화하기 위해 회원 경험을 향상시키는 옴니채널 고객 참여 모델의 도입 증가 141
9.3.6 기타 지불자 서비스 142
9.4 의료 제공자 서비스 143
9.4.1 수익 주기 관리(RCM) 144
9.4.1.1 프런트엔드 RCM 146
9.4.1.1.1 고공제액 건강보험 가입자 증가와 변화하는 사전 승인 요건이 시장을 주도할 전망 146
9.4.1.2 중간 단계 RCM 147
9.4.1.2.1 공인 의료 코더 부족 심화, 문서화 요건 강화, 보험사의 감시 강화가 부문 성장을 촉진할 전망 147
9.4.1.3 후단 RCM 147
9.4.1.3.1 청구 해결, 환급 및 미수금 실적 개선에 대한 강력한 집중이 수요를 촉진 147
9.4.2 건강 정보 관리(HIM) 및 임상 문서화 148
9.4.2.1 임상 문서화 개선(CDI) 150
9.4.2.1.1 규제 감독 강화 및 정확한 진단에 대한 강조가 부문 성장에 기여 150
9.4.2.2 의료 전사 및 임상 문서화 서비스 150
9.4.2.2.1 부문 성장을 촉진하기 위한 앰비언트 AI, 음성 인식 및 자동화 기술에 대한 의존도 증가 150
9.4.2.3 의료 기록 관리 및 정보 공개(ROI) 151
9.4.2.3.1 진화하는 사이버 보안 요구 사항과 안전한 건강 정보 교환에 대한 강조가 시장을 견인 151
9.4.3 환자 참여 및 고객 상담 센터 서비스 152
9.4.3.1 환자 연락 센터 및 커뮤니케이션 153
9.4.3.1.1 환자 기대치 상승, 전화 문의량 증가 및 인력 부족이 부문 성장을 뒷받침할 전망 153
9.4.3.2 환자 재정 상담 및 지원 154
9.4.3.2.1 고공제 건강 보험 가입자 증가 및 본인 부담 의료비 상승이 부문 성장을 견인 154
9.4.3.3 퇴원 후 사후 관리 및 치료 안내 155
9.4.3.3.1 치료의 연속성, 환자 치료 결과 및 가치 기반 의료 서비스 제공 개선에 대한 강력한 집중이 부문 성장을 가속화 155
9.4.4 임상 지원 서비스 156
9.4.4.1 원격 방사선학 및 원격 진단 영상 157
9.4.4.1.1 진단 소요 시간 단축 및 지속적인 방사선 전문의 부족 문제 해결에 대한 필요성 증가가 시장 성장을 주도 157
9.4.4.2 원격 환자 모니터링(RPM) 데이터 관리 158
9.4.4.2.1 운영 비용 절감 및 진료 효율성 향상에 대한 강조가 커지면서 부문별 성장이 가속화될 전망 158
9.4.4.3 지역사회 건강 지원 및 진료 조정 지원 159
9.4.4.3.1 세그먼트 성장을 촉진하기 위해 가치 기반 계약 하에서 성과를 지원하면서 직접적인 환자 치료에 대한 관심이 높아지고 있음 159
9.4.5 비임상 행정 지원 서비스 160
9.4.5.1 지속적인 인력 부족과 운영 비용 상승으로 부문 성장 가속화 160
9.4.6 기타 의료 서비스 제공자 서비스 160
10 기술 모델별 의료 BPO 시장 162
10.1 서론 163
10.2 전통적 BPO 163
10.2.1 세그먼트 성장을 뒷받침하는 점점 더 복잡해지고 판단력이 많이 요구되는 프로세스 163
10.3 자동화 기반 BPO 164
10.3.1 수요 촉진을 위한 처리 속도 개선, 정확도 향상 및 운영 비용 절감에 대한 강력한 집중 164
10.4 플랫폼 기반 BPAAS 165
10.4.1 세그먼트 성장을 촉진하기 위한 클라우드 기반, 성과 중심 기술의 도입 증가 165
10.5 AI 기반 BPO 166
10.5.1 세그먼트 성장을 가속화하기 위한 일반 AI, 기계 학습, 자연어 처리 및 지능형 자동화의 급속한 발전 166
11 서비스 제공 모델별 헬스케어 BPO 시장 168
11.1 서론 169
11.2 온쇼어 169
11.2.1 세그먼트 성장을 촉진하는 진화하는 헬스케어 데이터 개인정보 보호 규정 및 사이버 보안 요구 사항 169
11.3 오프쇼어 170
11.3.1 숙련된 의료 전문 인력을 통해 비용 효율적이고 확장 가능한 서비스를 제공함으로써 부문 성장을 촉진 170
11.4 하이브리드/멀티쇼어 171
11.4.1 부문 성장을 촉진하기 위한 비용, 품질, 규제 준수 및 운영 탄력성 최적화에 집중 171
12 지역별 의료 BPO 시장 173
12.1 서론 174
12.2 북미 174
12.2.1 북미의 거시경제 전망 175
12.2.2 미국 181
12.2.2.1 증가하는 행정 비용, 복잡한 규제 환경, 운영 효율성에 대한 수요가 시장 성장을 견인할 전망 181
12.2.3 캐나다 187
12.2.3.1 의료 서비스의 디지털화 확대와 행정 효율성 향상에 대한 필요성이 시장 성장을 뒷받침할 전망 187
12.3 유럽 193
12.3.1 독일 199
12.3.1.1 지속적인 의료 재정 개혁과 디지털 전환이 시장 성장에 기여 199
12.3.2 프랑스 205
12.3.2.1 시장 성장을 가속화하기 위한 디지털 헬스 인프라에 대한 투자 증가 205
12.3.3 영국 211
12.3.3.1 시장 성장을 촉진하기 위한 운영 압박 증가 및 디지털 성숙도 요건 211
12.3.4 이탈리아 217
12.3.4.1 시장 성장을 주도하기 위한 병원 IT 인프라 현대화를 위한 의료 디지털화 자금 지원 증가 217
12.3.5 스페인 223
12.3.5.1 시장 성장을 가속화하기 위한 의료 디지털화 및 상호운용성 의무화 가속화 223
12.3.6 기타 유럽 국가 229
12.4 아시아 태평양 235
12.4.1 아시아 태평양 지역의 거시경제 전망 236
12.4.2 중국 242
12.4.2.1 시장 성장을 뒷받침하기 위한 스마트 병원 개발에 대한 강력한 집중 242
12.4.3 일본 248
12.4.3.1 시장 성장을 지원하기 위한 전자 청구 및 의료 기록 교환의 신속한 표준화 248
12.4.4 인도
254
12.4.4.1 시장 성장 기회 창출을 위한 디지털 헬스 이니셔티브 확대 및 표준화된 전자 청구 인프라 구축 25412.4.5 호주 26012.4.5.1 시장 성장을 주도하는 규제 변화, 의료 서비스 디지털화 및 행정적 복잡성 증가 26012.4.6 대한민국 26612.4.6.1 시장 성장을 촉진하는 AI 기반 및 디지털 헬스케어 제품의 채택 확대 26612.4.7 기타 아시아 태평양 지역 27212.5 라틴 아메리카 27812.5.1 라틴 아메리카의 거시경제 전망 27812.5.2 브라질 28412.5.2.1 시장 성장을 촉진할 규제 기준 및 민간 건강 보험 부문의 발전 28412.5.3 멕시코 29012.5.3.1 분산된 공공 의료 기관에 대한 접근성을 통합하여 시장을 주도하기 위한 디지털 헬스 신원 증명서의 도입 확대 29012.5.4 라틴 아메리카 기타 지역 29612.6 중동 및 아프리카 30212.6.1 중동 및 아프리카의 거시경제 전망 30212.6.2 GCC 국가들 30812.6.2.1 사우디아라비아 31412.6.2.1.1 시장 성장을 가속화하기 위한 의료비 지불 모델의 급속한 변화 31412.6.2.2 아랍에미리트(UAE) 32012.6.2.2.1 시장 성장을 촉진하기 위한 의무 건강보험 확대에 따른 보험금 청구액 증가 32012.6.2.3 기타 GCC 국가 32612.6.3 남아프리카 공화국 33212.6.3.1 시장 성장을 가속화하기 위한 아웃소싱된 디지털 참여 및 보험금 청구 분석에 대한 투자 증가 33212.6.4 기타 중동 및 아프리카 33813 경쟁 구도 34413.1 개요 34413.2 주요 기업 경쟁 전략/승리 요인, 2023–2026 34413.3 매출 분석, 2021–2025 34613.4 시장 점유율 분석, 2025년 34713.5 기업 평가 매트릭스: 주요 기업, 2025년 35013.5.1 스타 기업 35013.5.2 신흥 리더 35013.5.3 보편적 기업 35013.5.4 참여 기업 35113.5.5 기업 사업 범위: 주요 기업, 2025 35213.5.5.1 기업 활동 범위 35213.5.5.2 지역별 활동 범위 35313.5.5.3 서비스 활동 범위 35413.5.5.4 기술 모델 활동 범위 355
13.5.5.5 서비스 제공 모델의 사업 범위 356
13.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 357
13.6.1 진취적인 기업 357
13.6.2 대응력 있는 기업 357
13.6.3 역동적인 기업 357
13.6.4 출발점 357
13.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 359
13.6.5.1 주요 스타트업/중소기업 상세 목록 359
13.6.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 359
13.7 기업 가치 평가 및 재무 지표 360
13.8 브랜드/소프트웨어 비교 361
13.8.1 OPTUM, INC. (미국) 361
13.8.2 ACCENTURE PLC (아일랜드) 361
13.8.3 COGNIZANT (미국) 362
13.8.4 CAPGEMINI SE (프랑스) 362
13.8.5 타타 컨설팅 서비스(TATA CONSULTANCY SERVICES LIMITED) (인도) 362
13.9 경쟁 구도 362
13.9.1 제품/서비스 출시 362
13.9.2 거래 363
13.9.3 사업 확장 364
14 기업 프로필 365
14.1 주요 기업 365
14.1.1 OPTUM, INC. 365
14.1.1.1 사업 개요 365
14.1.1.2 제공하는 제품/서비스 366
14.1.1.3 최근 동향 367
14.1.1.3.1 제품/서비스 출시 367
14.1.1.3.2 거래 내역 367
14.1.1.4 MnM의 관점 368
14.1.1.4.1 주요 강점/승리 요인 368
14.1.1.4.2 전략적 선택 368
14.1.1.4.3 약점/경쟁적 위협 368
14.1.2 ACCENTURE PLC 369
14.1.2.1 사업 개요 369
14.1.2.2 제공하는 제품/서비스 370
14.1.2.3 최근 동향 371
14.1.2.3.1 거래 371
14.1.2.4 MnM의 견해 373
14.1.2.4.1 주요 강점/승리할 권리 373
14.1.2.4.2 전략적 선택 373
14.1.2.4.3 약점/경쟁 위협 373
14.1.3 TATA CONSULTANCY SERVICES LIMITED 374
14.1.3.1 사업 개요 374
14.1.3.2 제공하는 제품/서비스 375
14.1.3.3
최근 동향 376
14.1.3.3.1 제품/서비스 출시 376
14.1.3.3.2 거래 내역 376
14.1.3.4 MnM의 관점 377
14.1.3.4.1 주요 강점/승리 요인 377
14.1.3.4.2 전략적 선택 377
14.1.3.4.3 약점/경쟁 위협 377
14.1.4 COGNIZANT 378
14.1.4.1 사업 개요 378
14.1.4.2 제공하는 제품/서비스 379
14.1.4.3 최근 동향 380
14.1.4.3.1 제품/서비스 출시 380
14.1.4.3.2 거래 내역 381
14.1.4.4 MnM의 관점 382
14.1.4.4.1 주요 강점/승리 요인 382
14.1.4.4.2 전략적 선택 382
14.1.4.4.3 약점/경쟁적 위협 382
14.1.5 CAPGEMINI SE 383
14.1.5.1 사업 개요 383
14.1.5.2 제공하는 제품/서비스 384
14.1.5.3 최근 동향 385
14.1.5.3.1 거래 385
14.1.5.3.2 사업 확장 385
14.1.5.4 MnM의 관점 386
14.1.5.4.1 주요 강점/승리 요인 386
14.1.5.4.2 전략적 선택 386
14.1.5.4.3 약점/경쟁 위협 386
14.1.6 INFOSYS LIMITED 387
14.1.6.1 사업 개요 387
14.1.6.2 제공하는 제품/서비스 388
14.1.6.3 최근 동향 389
14.1.6.3.1 거래 389
14.1.7 IQVIA HOLDINGS INC. 390
14.1.7.1 사업 개요 390
14.1.7.2 제공하는 제품/서비스 391
14.1.7.3 최근 동향 392
14.1.7.3.1 제품/서비스 출시 392
14.1.7.3.2 거래 392
14.1.8 WIPRO LIMITED 394
14.1.8.1 사업 개요 394
14.1.8.2 제공 제품/서비스 395
14.1.8.3 최근 동향 396
14.1.8.3.1 거래 내역 396
14.1.9 NTT DATA GROUP CORPORATION 397
14.1.9.1 사업 개요 397
14.1.9.2 제공하는 제품/서비스 398
14.1.9.3 최근 동향 398
14.1.9.3.1 거래 내역 398
14.1.9.3.2
사업 확장 399
14.1.10 HCL 테크놀로지스 리미티드 400
14.1.10.1 사업 개요 400
14.1.10.2 제공하는 제품/서비스 401
14.1.10.3 최근 동향 402
14.1.10.3.1 거래 402
14.1.11 GENPACT LIMITED 403
14.1.11.1 사업 개요 403
14.1.11.2 제공하는 제품/서비스 404
14.1.11.3 최근 동향 405
14.1.11.3.1 제품/서비스 출시 405
14.1.11.3.2 거래 405
14.1.12 EXLSERVICE HOLDINGS, INC. 406
14.1.12.1 사업 개요 406
14.1.12.2 제공 제품/서비스 407
14.1.12.3 최근 동향 408
14.1.12.3.1 거래 내역 408
14.1.13 SAGILITY LIMITED 409
14.1.13.1 사업 개요 409
14.1.13.2 제공 제품/서비스 409
14.1.13.3 최근 동향 410
14.1.13.3.1 거래 내역 410
14.1.14 FIRSTSOURCE SOLUTIONS LIMITED 411
14.1.14.1 사업 개요 411
14.1.14.2 제공하는 제품/서비스 412
14.1.14.3 최근 동향 413
14.1.14.3.1 제품/서비스 출시 413
14.1.14.3.2 거래 내역 413
14.1.15 CONDUENT INCORPORATED 414
14.1.15.1 사업 개요 414
14.1.15.2 제공 제품/서비스 415
14.1.15.3 최근 동향 416
14.1.15.3.1 거래 416
14.1.15.3.2 기타 동향 416
14.1.16 COTIVITI, INC. 417
14.1.16.1 사업 개요 417
14.1.16.2 제공하는 제품/서비스 417
14.1.16.3 최근 동향 418
14.1.16.3.1 거래 418
14.1.16.3.2 사업 확장 418
14.1.17 R1 RCM INC. 419
14.1.17.1 사업 개요 419
14.1.17.2 제공 제품/서비스 419
14.1.17.3 최근 동향 420
14.1.17.3.1 제품/서비스 출시 420
14.1.17.3.2 거래…
|