주요 내용
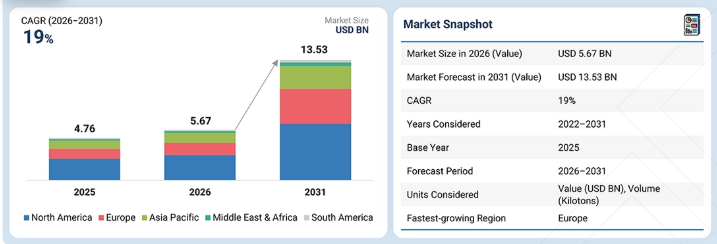
예측 기간 동안 유럽은 탄소 포집·활용·저장(CCUS) 시장에서 19.5%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
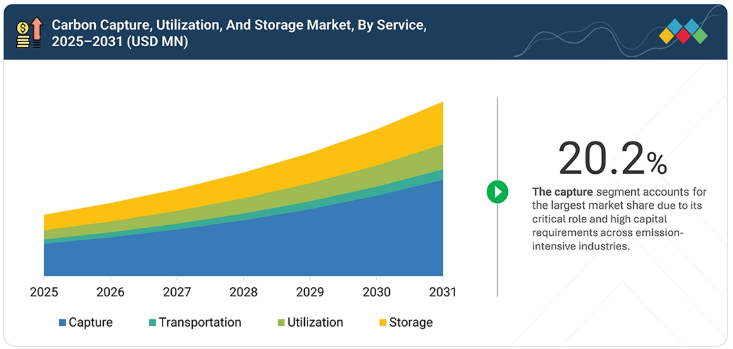
서비스별로는 2025년 기준 포집 부문이 시장 점유율 57.5%(금액 기준)를 차지하며 시장을 주도했습니다.
기술별로는 2025년 기준 화학 순환(Chemical Looping) 부문이 시장 점유율(금액 기준)에서 우위를 차지했습니다.
최종 사용 산업별로는 2025년 기준 석유 및 가스 부문이 매출액 기준 75.6%의 시장 점유율로 대다수를 차지했다.
Equinor ASA, Shell Plc, ExxonMobil Corporation, Fluor Corporation, TotalEnergies SE는 광범위한 산업 커버리지와 탄탄한 운영 및 재무 건전성을 바탕으로 탄소 포집·활용·저장 시장의 주요 기업으로 자리매김하고 있다.
Carbon Clean, Tandem Technical, C-Capture Ltd.는 잘 구축된 마케팅 채널과 제품 포트폴리오 구축을 위한 풍부한 자금 조달을 바탕으로 신생 기업 및 중소기업 중에서 두각을 나타내고 있다.
산업 탈탄소화 솔루션에 대한 수요가 증가함에 따라 탄소 포집·활용·저장(CCUS) 시장은 성장할 전망이며, 이는 운영 중단을 대체할 실용적인 대안으로서 지속적인 기준선 에너지 생산을 가능하게 하면서 대량의 배출 감축을 제공할 것이다. 점점 늘어나는 탄소 중립 약속, 엄격한 환경 규제, 기업의 지속가능성 목표가 시장 성장을 주도하고 있습니다. CCUS 기술은 연도 가스 흐름이나 대기 중의 CO₂ 배출을 직접 포집한 후 영구적인 지하 저장 또는 산업적 활용으로 이어지기 때문에, 발전, 시멘트, 철강, 화학, 석유 및 가스 시설 전반에서 점점 더 많이 채택되고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 변화
CCUS 수익 구조는 프로젝트 주도형 모델에서 보다 다각화된 서비스 및 제품 주도형 생태계로 전환되고 있습니다. 현재 수익은 주로 천연가스 처리 및 화석연료 발전 분야의 점원천 포집에 집중되어 있으며, 이는 주로 EOR(증강석유회수) 공급 계약과 통합 엔지니어링 및 건설 계약에 의해 뒷받침되고 있습니다. 향후에는 시멘트, 철강, 화학 등 감축이 어려운 산업 분야의 포집, 이산화탄소 수송 네트워크, 공유 허브, 지질 저장소에서 발생하는 반복적 수익, 그리고 합성 연료, 저탄소 건축 자재, 순환형 화학물질, 직접 대기 포집(DAC) 제거 크레딧을 포함한 고부가가치 활용 분야로 성장이 확대될 것으로 예상됩니다. 이러한 변화는 주로 고객의 탈탄소화 요구에 의해 주도되고 있습니다. 주요 석유·가스 기업들은 저탄소 연료 개발과 자산 탈탄소화를 추진하고 있으며, 시멘트 생산업체들은 탄소 중립 건설을 목표로 하고, 전력 기업들은 전력 부문의 배출량을 감축하고, 화학 기업들은 포집된 이산화탄소를 저탄소 원료로 통합하고 있습니다. 이러한 최종 시장의 성과는 고객의 지불 의향을 강화하고 2031년까지 CCUS 매출 성장을 뒷받침하고 있습니다.
시장 생태계
탄소 포집·활용·저장(CCUS) 생태계에는 탄소 포집/저장 장비·기술·서비스 제공업체, 화학 용매 및 흡착제 공급업체, 수송 사업자(파이프라인, 해상 운송, 철도), 지질 저장소 운영사, 엔지니어링·조달·시공(EPC) 계약업체, 규제 기관, 탄소 시장 검증 기관(검증 및 확인 기관), 프로젝트 개발사; 배출원 운영사; 그리고 발전, 시멘트, 철강, 화학, 석유 및 가스 산업 전반의 최종 사용자로 구성됩니다. 가치 사슬 전반에 걸친 협력은 엄격한 환경 규제, 안전 기준 및 지역별 탄소 중립 의무를 충족하는 통합 포집, 수송 및 저장 인프라 구축을 뒷받침합니다. 기술 라이선스 제공업체, 파이프라인 개발사, 산업 배출원 및 저장 운영사 간의 강력한 파트너십은 국경을 초월한 탄소 관리를 위한 공유형 허브-앤-스포크 모델을 가능하게 합니다. 첨단 흡수 용매, 막 분리 기술, 해저 지질 모니터링, MRV(모니터링, 보고 및 검증) 도구, 그리고 전문 유통 물류는 포집 효율, 장기 저장 안전성, 규제 준수 및 프로젝트의 금융 실행 가능성을 향상시킵니다. 전반적으로, 이러한 통합 생태계는 공급망의 회복력을 강화하고, 공정 혁신을 지원하며, 전 세계 시장에서 점원 포집, 대기 직접 포집 및 탄소 활용 기술의 상업적 확대를 가속화합니다.
지역
예측 기간 동안 유럽이 가장 빠르게 성장하는 탄소 포집·활용·저장(CCUS) 시장이 될 전망
유럽은 야심찬 탈탄소화 목표, 엄격한 환경 규제, 그리고 강력한 정부 지원에 힘입어 예측 기간 동안 글로벌 탄소 포집·활용·저장(CCUS) 시장에서 가장 빠르게 성장하는 지역이 될 것으로 전망됩니다. EU 그린 딜(EU Green Deal) 및 2050년 순배출 제로(net-zero) 목표와 같은 법적 구속력이 있는 기후 정책의 시행과 EU 배출권 거래 제도(EU ETS)에 따른 높은 탄소 가격 책정이 에너지 집약적 산업 전반에 걸쳐 CCUS 서비스 및 기술의 도입을 가속화하고 있습니다. 발전, 시멘트, 철강, 화학 제조 분야에서의 도입 확대는 지역 시장 성장을 더욱 견인하고 있다. ‘노던 라이츠(Northern Lights)’, ‘포르토스(Porthos)’, ‘아라미스(Aramis)’ 프로젝트를 포함한 국경 간 수송 및 저장 인프라의 급속한 발전과 공동 산업용 탄소 허브의 구축은 확장 가능한 도입 기회를 창출하고 있다. 또한, 유럽 각국에서 증가하는 정부 보조금, 혁신 자금 지원, 전략적 민관 협력은 CCUS 기술 제공업체와 인프라 개발업체에 상당한 확장 기회를 제공할 것으로 예상된다.
탄소 포집, 활용 및 저장(CCUS) 시장: 기업 평가 매트릭스
글로벌 탄소 포집, 활용 및 저장(CCUS) 시장에서 에퀴노르 ASA(Equinor ASA, Star)는 포괄적인 종단간 탈탄소화 솔루션 포트폴리오, 강력한 해양 인프라 역량, 첨단 포집 및 저장 기술, 그리고 석유·가스, 발전, 산업 분야 전반에 걸친 확고한 글로벌 입지를 바탕으로 시장을 선도하고 있다. 린데(Linde, 신흥 리더)는 모듈형 점원(point-source) 탄소 포집 기술, 전문적인 화학 공학 노하우, 그리고 비용 효율적인 중소규모 산업용 응용 분야에 대한 집중을 통해 시장 입지를 강화하고 있다. 에퀴노르 ASA는 포괄적인 CCUS 프로젝트 파이프라인, 기술 역량, 글로벌 시장 입지를 통해 우위를 유지하고 있는 반면, 린데는 상용화되고 고효율이며 확장성이 뛰어난 탄소 포집 솔루션에 대한 수요가 지속적으로 증가함에 따라 선도 기업 쿼드런트로 진입할 강력한 잠재력을 보여주고 있습니다.
주요 시장 참여 기업
- 플루어 코퍼레이션(미국)
- 에퀴노르 ASA(노르웨이)
- 엑슨모빌 코퍼레이션(미국)
- 린데 Plc(미국)
- 쉘(Shell Plc, 영국)
- 미쓰비시 중공업(Mitsubishi Heavy Industries Ltd., 일본)
- JGC 홀딩스(JGC Holdings Corporation, 일본)
- 슐럼버거(Schlumberger Ltd, 미국)
- 아커 솔루션스(Aker Solutions, 노르웨이)
- 허니웰 인터내셔널(Honeywell International, 미국)
- 토탈에너지(TotalEnergies SE, 프랑스)
- 히타치(Hitachi Ltd, 일본)
- 지멘스(Siemens AG, 독일)
- GE 베르노바(GE Vernova, 미국)
- 할리버튼(Halliburton, 미국)
최근 동향
2026년 8월: 2026년 8월 25일 발표된 바와 같이, 슐럼버거(Schlumberger Ltd, 미국)가 노르웨이 북해의 하브스테르네(Havstjerne) 탄소 저장 프로젝트의 전략적 저류층 파트너로 선정되었습니다. 이 계약 범위에는 저류층 분석, 주입정 설계, 해저 인프라 및 저장된 CO₂에 대한 모니터링 계획이 포함되며, 이는 최종 투자 결정에 앞서 프로젝트의 개념 및 초기 엔지니어링 및 설계 단계를 지원하는 것입니다.
2026년 8월: 미쓰비시 중공업(일본)은 2026년 8월 26일, 자사의 소형 CO₂ 포집 시스템인 ‘CO2MPACT™ 풀 모듈(Full-Module)’의 신모델을 발표했다. 확장된 제품 라인업은 표준화된 모듈식 설계를 유지하면서도 더 큰 포집 용량을 제공하여, 고객의 배연원(flue-gas sources)에 맞춰 구성을 조정할 수 있게 하고, 탄소 포집 응용 분야의 납기 단축에 기여한다.
2025년 10월: JGC 홀딩스(일본)는 2025년 10월 10일, SLB Capturi 및 SLB와 연소 후 CO2 포집 기술 분야의 전략적 협력 방안을 모색하기 위한 양해각서(MOU)를 체결했다. 이번 협력 제안은 아시아-태평양 및 중동 시장을 목표로 하며, SLB Capturi의 포집 기술과 JGC 그룹의 엔지니어링 전문성을 결합하여 초기 단계 엔지니어링부터 프로젝트 실행 및 구현에 이르는 통합 솔루션을 추구할 예정이다.
2025년 8월: 에퀴노르 ASA(노르웨이)는 2025년 8월 25일, 노던 라이츠(Northern Lights) 프로젝트가 북해 해저 2,600미터 아래의 저류층에 첫 번째 CO2를 성공적으로 주입 및 저장했다고 발표했습니다. 브레비크(Brevik)에 위치한 하이델베르크 머티리얼스(Heidelberg Materials)의 시멘트 공장에서 포집된 이산화탄소는 선박으로 수송되어 오이가르덴(Øygarden)에서 하역된 후, 100킬로미터 길이의 파이프라인을 통해 해상 영구 저장소로 이송되었으며, 이는 국경을 넘는 이산화탄소 수송 및 저장 시설의 가동 시작을 알리는 계기가 되었습니다.
2025년 3월: 쉘(Shell Plc, 영국)과 노던 라이츠(Northern Lights) 파트너사인 에퀴노르(Equinor) 및 토탈에너지(TotalEnergies)는 2025년 3월 27일, 노던 라이츠 탄소 포집 및 저장 프로젝트의 2단계를 추진하기로 최종 투자 결정을 내렸다. 이번 확장은 2028년부터 연간 이산화탄소 수송 및 저장 용량을 150만 톤에서 500만 톤 이상으로 늘리기 위해 설계되었으며, 스톡홀름 엑서지(Stockholm Exergi)와 연간 최대 90만 톤의 이산화탄소 공급에 관한 상업적 협약이 이를 뒷받침하고 있다.
1 서론 33
1.1 연구 목적 33
1.2 시장 정의 33
1.3 연구 범위 34
1.3.1 조사 대상 시장 및 지역 범위 34
1.3.2 포함 및 제외 항목 35
1.3.3 분석 대상 기간 36
1.3.4 분석 대상 통화 36
1.3.5 분석 대상 단위 36
1.4 한계점 36
1.5 이해관계자 37
1.6 변경 사항 요약 37
2 집행 요약 38
2.1 주요 통찰 및 시장 하이라이트 38
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 동향 40
2.3 시장을 형성하는 파괴적 트렌드 41
2.4 고성장 부문 및 신흥 시장 42
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 43
3 프리미엄 인사이트 44
3.1 탄소 포집, 활용 및
저장 시장 참여자를 위한 매력적인 기회 44
3.2 최종 용도 산업별 및 지역별 탄소 포집, 활용 및 저장 시장
45
3.3 서비스별 탄소 포집, 활용 및 저장 시장 46
3.4 국가별 탄소 포집, 활용 및 저장 시장: 국가별 46
4 시장 개요 47
4.1 서론 47
4.2 시장 동향 47
4.2.1 추진 요인 48
4.2.1.1 전 세계적으로 탈탄소화에 대한 관심이 높아지고 CO₂ 배출 감축 의무가 강화됨 48
4.2.1.2 증강 석유 회수(EOR) 운영에서 상업적 CO₂ 활용에 대한 수요 증가 49
4.2.1.3 강화된 환경 규제로 인한 천연가스로의 전환 확대 49
4.2.2 제약 요인 50
4.2.2.1 탄소 포집 및 저장 인프라의 자본 집약적 특성 및 높은 운영 비용 50
4.2.2.2 장기적인 지질 저장소의 무결성 및 누출과 관련된 환경 및 안전 위험 50
4.2.3 기회 51
4.2.3.1 차세대 고효율 포집 기술에 대한 지속적인 투자 및 연구개발 51
4.2.3.2 고성장 아시아 태평양 시장 전반에 걸친 프로젝트 파이프라인 확대 및 상용화 51
4.2.3.3 대용량 청정 수소 및 암모니아 생산 프로젝트와의 전략적 통합 52
4.2.4 과제 53
4.2.4.1 전체 포집 비용을 절감하기 위한 포집 효율 최적화 및 에너지 손실 저감의 필요성 53
4.2.4.2 대규모 도입에 높은 진입 장벽을 야기하는 막대한 초기 자본 지출(CAPEX) 요구 53
4.3 미충족 수요 및 미개척 분야 54
4.3.1 탄소 포집, 활용 및 저장 시장의 미충족 수요 54
4.3.2 미개척 시장 기회 54
4.4 상호 연계된 시장 및 부문 간 기회 55
4.4.1 상호 연계된 시장 55
4.4.2 부문 간 기회 55
4.5 신흥 비즈니스 모델 및 생태계 변화 56
4.5.1 신흥 비즈니스 모델 56
4.5.2 생태계 변화 56
4.6 1/2/3위 기업들의 전략적 움직임 57
4.6.1 주요 움직임 및 전략적 초점 57
5 산업 동향 58
5.1 포터의 5대 경쟁 요인 분석 58
5.1.1 신규 진입자의 위협 59
5.1.2 대체재의 위협 59
5.1.3 공급자의 교섭력 59
5.1.4 구매자의 교섭력 60
5.1.5 경쟁 강도 60
5.2 거시경제 지표 60
5.2.1 서론 60
5.2.2 GDP 동향 및 전망 60
5.2.3 글로벌 산업 및 에너지 부문의 동향 62
5.3 가치 사슬 분석 63
5.4 생태계 분석 64
5.5 가격 분석 66
5.5.1 주요 기업별 평균 판매 가격 66
5.5.2 지역별 탄소 포집, 활용 및 저장(CCUS)의 평균 판매 가격 동향 67
5.6 무역 분석 68
5.6.1 수입 시나리오 (HS 코드 281121) 68
5.6.2 수출 시나리오 (HS 코드 281121) 69
5.7 2026–2027년 주요 컨퍼런스 및 행사 71
5.8 고객 비즈니스에 영향을 미치는 동향/변화 72
5.9 투자 및 자금 조달 시나리오 72
5.10 사례 연구 분석 73
5.10.1 에퀴노르(EQUINOR), 쉘(SHELL) 및 토탈에너지(TOTALENERGIES)와 제휴하여 ‘노던 라이츠(Northern Lights)’ 국경 간 이산화탄소 수송 및 저장 네트워크 구축 73
5.10.2 오크시덴탈 페트롤리엄(1POINTFIVE), 북미에 스트라토스(Stratos) 직접 공기 포집(DAC) 시설 구축 74
5.10.3 하이델베르크 머티리얼스, 시멘트 제조 탈탄소화를 위한 브레빅(Brevik) CCS 프로젝트 시행 74
5.11 2025년 미국 관세가 탄소 포집, 활용 및 저장 시장에 미치는 영향 74
5.11.1 서론 74
5.11.2 주요 관세율 75
5.11.3 가격 영향 분석 75
5.11.4 국가/지역별 영향 76
5.11.4.1 미국 76
5.11.4.2 유럽 78
5.11.4.3 아시아 태평양 80
5.11.5 최종 사용 산업에 미치는 영향 82
6 기술, 특허, 디지털 및 AI 도입을 통한 전략적 혁신 84
6.1 주요 신기술 84
6.1.1 포집 기술 84
6.1.1.1 연소 후 포집 84
6.1.1.2 연소 전 포집 84
6.1.1.3 산소 연소 85
6.1.1.4 직접 대기 포집(DAC) 85
6.1.2 수송 기술 86
6.1.2.1 파이프라인 수송 86
6.1.2.2 선박 기반 수송 86
6.1.3 활용 기술 87
6.1.3.1 직접 활용 87
6.1.3.2 탄소 광물화 87
6.2 보완 기술 88
6.2.1 가스 분리 및 정제 88
6.2.2 액화 및 상변화 기술 88
6.3 기술/제품 로드맵 89
6.3.1 단기 (2025–2027) | 기반 구축 및 초기 상용화 89
6.3.2 중기 (2028–2030) | 확장 및 표준화 90
6.3.3 장기 (2031–2035+) | 대규모 상용화 및 혁신 91
6.4 특허 분석 92
6.4.1 서론 92
6.4.2 연구 방법론 92
6.4.3 문서 유형 93
6.4.4 통찰 94
6.4.5 특허의 법적 지위 94
6.4.6 관할권 분석 94
6.4.7 주요 출원인 95
6.4.8 캘리포니아 대학교별 특허 목록 95
6.5 향후 응용 분야 96
6.5.1 발전 및 에너지 시스템: 화석 연료 및 바이오에너지 발전소를 위한 점원천 탄소 포집 96
6.5.2 감축이 어려운 중공업: 시멘트, 철강 및 화학 제조를 위한 탄소 포집 및 광물화 97
6.5.3 직접 공기 포집(DAC) 및 대기 중 제거: 주변 공기 CO₂ 포집 및 음의 배출 기술 97
6.5.4 저탄소 수소 및 연료 생산: 증기 메탄 개질(SMR) 및 합성 연료 합성에 CCUS 통합 98
6.5.5 탄소 순환 활용 및 지질 저장: 탄소 광물화, EOR 및 심층 염수 대수층 격리 98
6.6 AI/생성형 AI가 탄소 포집, 활용 및 저장 시장에 미치는 영향 99
6.6.1 주요 활용 사례 및 시장 잠재력 99
6.6.2 CCUS 공정 및 시스템 최적화를 위한 모범 사례 100
6.6. 3 CCUS 시장 내 AI 도입 사례 연구 100
6.6.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 101
6.6.5 CCUS 시장에서 생성형 AI 도입에 대한 고객의 준비도 101
6.7 성공 사례 및 실제 적용 사례 101
6.7.1 SLB: AI 및 디지털 트윈 기반의 탄소 저장소 선별 및 MMV 101
6.7.2 AKER CARBON CAPTURE: AI 기반 모듈식 공정 최적화 102
7 지속 가능성 및 규제 환경 103
7.1 지역별 규제 및 규정 준수 103
7.1.1 규제 기관, 정부 기관 및 기타 조직 103
7.1.2 산업 표준 105
7.2 지속 가능성 이니셔티브 106
7.2.1 CCUS 기술의 탄소 영향 및 친환경 응용 106
7.2.1.1 탄소 영향 감소 106
7.2.1.2 친환경 응용 107
7.3 지속 가능성의 영향 및 규제 정책 이니셔티브 107
7.4 인증, 라벨링, 친환경 표준 108
8 고객 환경 및 구매자 행동 110
8.1 의사결정 과정 110
8.2 구매자 이해관계자 및 구매 평가 기준 112
8.2.1 구매 과정의 주요 이해관계자 112
8.2.2 구매 기준 113
8.3 도입 장벽 및 내부 과제 113
8.4 다양한 적용 분야에서 충족되지 않은 요구 사항 115
8.5 시장 수익성 115
8.5.1 매출 잠재력 116
8.5.2 비용 동향 116
8.5.3 용도별 마진 기회 117
9 서비스별 탄소 포집, 활용 및 저장 시장 118
9.1 서론 119
9.2 포집 121
9.2.1 주요 메커니즘 및 운영 범위 121
9.2.2 기술별 포집 123
9.2.2.1 연소 후 포집 123
9.2.2.1.1 다양한 분리 매체를 통해 최대 99%에 달하는 높은 분리 효율 123
9.2.2.2 산소연소법 123
9.2.2.2.1 고순도 연도 가스 흐름 및 첨단 화학 순환 방식을 통한 간소화된 CO₂ 분리 123
9.2.2.3 연소 전 포집 124
9.2.2.3.1 공기 희석 및 수소 생산 전 농축된 CO₂ 흐름 분리 124
9.2.2.4 바이오에너지 CCS (BECCS) 124
9.2.2.4.1 대기 중 탄소 제거 및 1,000년을 초과하는 장기 지질 저장 안정성 124
9.2.2.5 직접 대기 포집(DAC) 125
9.2.2.5.1 부정 배출 기술에 대한 전 세계적 수요 증가가 DAC 프레임워크의 대규모 상용화를 주도 125
9.3 운송 125
9.3.1 파이프라인 인프라가 뛰어난 비용 효율성과 낮은 배출량에 힘입어 미드스트림 물류 시장을 주도하고 있다 125
9.4 활용 127
9.4.1
증강 석유 회수 및 상업용 원료 혁신이 시장 확대를 주도 127
9.5 저장 129
9.5.1 심부 지질 구조가 영구적인 탄소 격리의 주요 수단 129
9.5.2 기술별 저장 서비스 131
9.5.3 지질학적 저장 131
9.5.3.1 고갈된 석유 및 가스 저류층 132
9.5.3.1.1 가장 효율적이고 상업적으로 검증된 저장 수단 132
9.5.3.2 채굴 불가능한 석탄층 132
9.5.3.2.1 탄소 포집 및 석탄층 메탄 회수 증진 병행 132
9.5.3.3 염수 대수층 132
9.5.3.3.1 지하 매핑 요건으로 인해 제한받는 높은 저장 잠재력 132
9.5.4 심해 저장 132
9.5.4.1 환경적 위험과 생태학적 우려로 인해 대규모 해양 격리 도입이 제한됨 132
10 기술별 탄소 포집, 이용 및 저장(CCUS) 시장 133
10.1 서론 134
10.2 화학 순환 방식 136
10.2.1 CCUS 도입에서의 경제적 우위 및 운영 역학 136
10.3 용매 및 흡착제 138
10.3.1 높은 포집 효율을 이끌어내는 검증된 개조 솔루션 138
10.4 막 140
10.4.1 고효율 연속 탄소 포집 기술 140
10.5 기타 기술 142
10.5.1 포집 효율 및 운영 유연성을 향상시키는 첨단 및 하이브리드 기술 142
11 최종 용도 산업별 탄소 포집, 활용 및 저장 시장,
145
11.1 서론 146
11.2 석유 및 가스 148
11.2.1 천연가스 처리 및 정제 분야의 배출 저감 노력이 부문 내 주도적 위치를 견인 148
11.3 발전 150
11.3.1 화석 연료 발전소의 점오염원 개조가 부문 확장을 주도 150
11.4 화학 및 석유화학 152
11.4.1 암모니아 및 석유화학 합성 원료가 해당 부문의 기술 도입에 기여 152
11.5 시멘트 153
11.5.1 규제 압력과 공정 배출 저감이 기술 도입을 주도 153
11.6 철강 155
11.6.1 높은 배출량 및 DRI 공정 통합이 해당 부문의 CCUS 도입을 주도 155
11.7 기타 최종 사용 산업 157
12 지역별 탄소 포집, 활용 및 저장(CCUS) 시장 160
12.1 서론 161
12.2 북미 163
12.2.1 미국 170
12.2.1.1 연방 정부의 정책 지원 및 첨단 인프라 확충 170
12.2.2 캐나다 173
12.2.2.1 확장을 주도할 규제 의무 및 탄소 저장 잠재력 173
12.2.3 멕시코 175
12.2.3.1 확장을 주도할 해상 저장 인프라 및 배출 의무 175
12.3 유럽 177
12.3.1 네덜란드 185
12.3.1.1 네덜란드 CCUS 시장의 해상 인프라 및 R&D 역량 발전 185
12.3.2 이탈리아 187
12.3.2.1 이탈리아 CCUS 확장을 주도하는 정책 체계 및 해상 인프라 187
12.3.3 프랑스 189
12.3.3.1 프랑스 CCUS 시장을 가속화하는 산업 탈탄소화 전략 및 프로젝트 발표 189
12.3.4 영국 192
12.3.4.1 영국 CCUS 확장을 가속화하는 정부 정책 및 산업 클러스터 구축 192
12.3.5 노르웨이 194
12.3.5.1 노르웨이 CCUS 시장을 주도하는 해상 저장 분야의 선도적 입지와 정부 지원 인프라 194
12.3.6 기타 유럽 국가 196
12.3.6.1 지역적 다각화와 산업 탈탄소화가 유럽 기타 지역의 CCUS 성장을 주도 196
12.4 아시아 태평양 199
12.4.1 중국 206
12.4.1.1 전략적 협력과 정책 프레임워크가 중국의 CCUS 시장 확장을 가속화 206
12.4.2 일본 208
12.4.2.1 탄탄한 산업 기반과 첨단 기술 공급업체가 일본 CCUS 시장 성장을 주도 208
12.4.3 인도 210
12.4.3.1 산업화와 배출 규제가 인도 CCUS 시장 확장을 주도 210
12.4.4 호주 213
12.4.4.1 호주 CCUS 시장 확장을 가속화하는 정부의 전략적 지원 및 지질학적 이점 213
12.4.5 기타 아시아 태평양 지역 215
12.4.5.1 기타 아시아 태평양 지역 CCUS 시장 성장을 주도하는 정책 프레임워크 및 지속가능성 약속 215
12.5 중동 및 아프리카 217
12.5.1 GCC 국가들 224
12.5.1.1 아랍에미리트(UAE) 224
12.5.1.1.1 상업적 프로젝트 구축 및 EOR 통합이 UAE CCUS 시장을 주도 224
12.5.1.2 사우디아라비아 227
12.5.1.2.1 전략적 프로젝트 구축 및 상업적 확장이 사우디아라비아 CCUS 시장을 견인 227
12.5.1.3 기타 GCC 국가 229
12.5.1.3.1 탄화수소 산업의 탈탄소화 및 인프라 확장이 기타 GCC CCUS 시장을 견인 229
12.5.2 기타 중동 및 아프리카 231
12.6 남미 234
12.6.1 브라질 240
12.6.1.1 탈탄소화 의무화 및 프리솔트 유전 재주입이 브라질 CCUS 시장을 견인 240
12.6.2 아르헨티나 242
12.6.2.1 바카 무에르타(Vaca Muerta) 확장 및 가스 인프라가 아르헨티나 CCUS 시장을 주도 242
12.6.3 남미 기타 지역 245
13 경쟁 구도 248
13.1 개요 248
13.2 주요 기업 전략/성공 요인 248
13.3 매출 분석 249
13.4 시장 점유율 분석 250
13.5 브랜드/제품 비교 분석 252
13.5.1 브랜드 비교 분석 253
13.5.1.1 Fluor Econamine FG Plus 253
13.5.1.2 엑슨모빌(Exxon Mobil Corporation) – CCUS 254
13.5.1.3 에퀴노르(Equinor ASA) 254
13.5.1.4 미쓰비시 KM-CDR 254
13.6 기업 평가 매트릭스: 주요 기업, 2025 254
13.6.1 스타 기업 254
13.6.2 신흥 선도 기업 254
13.6.3 보편적 기업 255
13.6.4 참여 기업 255
13.6.5 기업 사업 범위: 주요 기업, 2025년 256
13.6.5.1 기업 사업 범위 256
13.6.5.2 지역별 사업 범위 257
13.6.5.3 서비스 사업 범위 258
13.6.5.4 최종 사용 산업별 사업 범위 259
13.7 기업 평가 매트릭스: 스타트업/중소기업, 2025 259
13.7.1 진취적인 기업 259
13.7.2 대응력이 뛰어난 기업 260
13.7.3 역동적인 기업 260
13.7.4 출발선 260
13.7.5 주요 스타트업/중소기업의 경쟁력 벤치마킹 261
13.7.5.1 주요 스타트업/중소기업 상세 목록 261
13.7.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 262
13.8 CCUS 공급업체의 기업 가치 평가 및 재무 지표 263
13.9 경쟁 시나리오 264
13.9.1 거래 내역 264
13.9.2 사업 확장 269
13.9.3 기타 동향 270
14 기업 프로필 272
14.1 주요 기업 272
14.1.1 플루어 코퍼레이션(FLUOR CORPORATION) 272
14.1.1.1 사업 개요 272
14.1.1.2 제공 제품 273
14.1.1.3 최근 동향 274
14.1.1.3.1 거래 내역 274
14.1.1.3.2 기타 동향 275
14.1.1.4 MnM의 견해 275
14.1.1.4.1 승리할 가능성 275
14.1.1.4.2 전략적 선택 275
14.1.1.4.3 약점 및 경쟁 위협 276
14.1.2 엑슨모빌(EXXON MOBIL CORPORATION) 277
14.1.2.1 사업 개요 277
14.1.2.2 제공 제품 278
14.1.2.3 최근 동향 279
14.1.2.3.1 거래 279
14.1.2.3.2 사업 확장 280
14.1.2.3.3 기타 동향 281
14.1.2.4 MnM의 관점 281
14.1.2.4.1 승리할 권리 281
14.1.2.4.2 전략적 선택 282
14.1.2.4.3 약점 및 경쟁 위협 282
14.1.3 SHELL PLC 283
14.1.3.1 사업 개요 283
14.1.3.2 제공 제품 284
14.1.3.3 최근 동향 285
14.1.3.3.1 거래 285
14.1.3.3.2 사업 확장 287
14.1.3.3.3 기타 동향 287
14.1.3.4 MnM의 관점 288
14.1.3.4.1 승리할 권리 288
14.1.3.4.2 전략적 선택 288
14.1.3.4.3 약점 및 경쟁 위협 288
14.1.4 EQUINOR ASA 289
14.1.4.1 사업 개요 289
14.1.4.2 제공 제품 290
14.1.4.3 최근 동향 291
14.1.4.3.1 거래 291
14.1.4.3.2 사업 확장 293
14.1.4.3.3 기타 동향 293
14.1.4.4 MnM의 관점 294
14.1.4.4.1 승리할 권리 294
14.1.4.4.2 전략적 선택 294
14.1.4.4.3 약점 및 경쟁 위협 294
14.1.5 TOTALENERGIES SE 295
14.1.5.1 사업 개요 295
14.1.5.2 제공 제품 296
14.1.5.3 최근 동향 297
14.1.5.3.1 거래 297
14.1.5.3.2 사업 확장 298
14.1.5.3.3 기타 동향 299
14.1.5.4 MnM의 견해 299
14.1.5.4.1 승리할 권리 299
14.1.5.4.2 전략적 선택 300
14.1.5.4.3 약점 및 경쟁 위협 300
14.1.6 LINDE PLC 301
14.1.6.1 사업 개요 301
14.1.6.2 제공 제품 302
14.1.6.3 최근 동향 303
14.1.6.3.1 거래 303
14.1.6.3.2 사업 확장 303
14.1.6.4 MnM의 관점 304
14.1.6.4.1 승리할 권리 304
14.1.6.4.2 전략적 선택 304
14.1.6.4.3 약점 및 경쟁 위협 304
14.1.7 미쓰비시 중공업 주식회사 305
14.1.7.1 사업 개요 305
14.1.7.2 주요 제품 306
14.1.7.3 최근 동향 307
14.1.7.3.1 거래 307
14.1.7.3.2 사업 확장 310
14.1.7.3.3 기타 동향 310
14.1.7.4 MnM의 관점 311
14.1.7.4.1 승리할 권리 311
14.1.7.4.2 전략적 선택 311
14.1.7.4.3 약점 및 경쟁 위협 311
14.1.8 JGC 홀딩스 312
14.1.8.1 사업 개요 312
14.1.8.2 제공 제품 313
14.1.8.3 최근 동향 314
14.1.8.3.1 거래 314
14.1.8.3.2 사업 확장 315
14.1.8.3.3 기타 동향 316
14.1.8.4 MnM 관점 316
14.1.8.4.1 승리할 권리 316
14.1.8.4.2 전략적 선택 317
14.1.8.4.3 약점 및 경쟁 위협 317
14.1.9 슐럼버거 리미티드 318
14.1.9.1 사업 개요 318
14.1.9.2 제공 제품 319
14.1.9.3 최근 동향 321
14.1.9.3.1 거래 321
14.1.9.3.2 사업 확장 322
14.1.9.3.3 기타 동향 322
14.1.9.4 MnM의 견해 323
14.1.9.4.1 성공 가능성 323
14.1.9.4.2 전략적 선택 324
14.1.9.4.3 약점 및 경쟁 위협 324
14.1.10 AKER SOLUTIONS 325
14.1.10.1 사업 개요 325
14.1.10.2 제공 제품 326
14.1.10.3 최근 동향 327
14.1.10.3.1 사업 확장 328
14.1.10.3.2 기타 동향 329
14.1.10.4 MnM의 견해 330
14.1.10.4.1 승리할 권리 330
14.1.10.4.2 전략적 선택 330
14.1.10.4.3 약점 및 경쟁 위협 330
14.1.11 허니웰 인터내셔널 332
14.1.11.1 사업 개요 332
14.1.11.2 제공 제품 333
14.1.11.3 최근 동향 334
14.1.11.3.1 거래 334
14.1.11.3.2 사업 확장 335
14.1.11.3.3 기타 동향 336
14.1.11.4 MnM의 견해 337
14.1.11.4.1 승리할 권리 337
14.1.11.4.2 전략적 선택 337
14.1.11.4.3 약점 및 경쟁 위협 337
14.1.12 HITACHI, LTD. 339
14.1.12.1 사업 개요 339
14.1.12.2 제공 제품 340
14.1.12.3 최근 동향 341
14.1.12.3.1 거래 341
14.1.12.3.2 사업 확장 341
14.1.12.3.3 기타 동향 342
14.1.12.4 MnM의 견해 342
14.1.12.4.1 승리할 권리 342
14.1.12.4.2 전략적 선택 342
14.1.12.4.3 약점 및 경쟁 위협 342
14.1.13 지멘스 AG 344
14.1.13.1 사업 개요 344
14.1.13.2 제공 제품 345
14.1.13.3 최근 동향 346
14.1.13.3.1 거래 346
14.1.13.3.2 사업 확장 347
14.1.13.3.3 기타 동향 347
14.1.13.4 MnM의 관점 348
14.1.13.4.1 승리할 권리 348
14.1.13.4.2 전략적 선택 348
14.1.13.4.3 약점 및 경쟁 위협 348
14.1.14 GE VERNOVA 349
14.1.14.1 사업 개요 349
14.1.14.2 제공 제품 350
14.1.14.3 최근 동향 350
14.1.14.3.1 거래 350
14.1.14.3.2 기타 동향 351
14.1.14.4 MnM의 견해 351
14.1.14.4.1 승리할 권리 351
14.1.14.4.2 전략적 선택 351
14.1.14.4.3 약점 및 경쟁 위협 352
14.1.15 할리버튼 353
14.1.15.1 사업 개요 353
14.1.15.2 제공 제품 354
14.1.15.3 MnM 관점 355
14.1.15.3.1 승리할 권리 355
14.1.15.3.2 전략적 선택 355
14.1.15.3.3 약점 및 경쟁 위협 355
14.2 기타 주요 시장 참여자 356
14.2.1 CLIMEWORKS AG 356
14.2.2 CARBON CLEAN SOLUTIONS 356
14.2.3 오크시덴탈 357
14.2.4 그린 미네랄스 B.V. 357
14.2.5 카비크리트 358
14.2.6 카본프리 359
14.2.7 스반테 테크놀로지스 Inc. 360
14.2.8 그린 파워 인터내셔널 PVT. LTD. 361
14.2.9 울프 미드스트림 362
14.2.10 바브콕 앤 윌콕스 362
15 연구 방법론 363
15.1 연구 데이터 363
15.1.1 2차 데이터 364
15.1.2 1차 데이터 364
15.1.2.1 주요 1차 인터뷰 대상자 365
15.2 시장 규모 추정 367
15.2.1 바텀업 접근법 367
15.2.2 탑다운 접근법 367
15.3 기준 수치 산출 368
15.4 예측 수치 산출 369
15.5 데이터 삼각검증 370
15.6 연구의 한계 및 위험 평가 372
16 부록 373
16.1 토론 가이드 373
16.2 노우ledgeStore: MarketsandMarkets의 구독 포털 375
16.3 맞춤형 옵션 377
16.4 관련 보고서 377
16.5 저자 정보 378