주요 요점
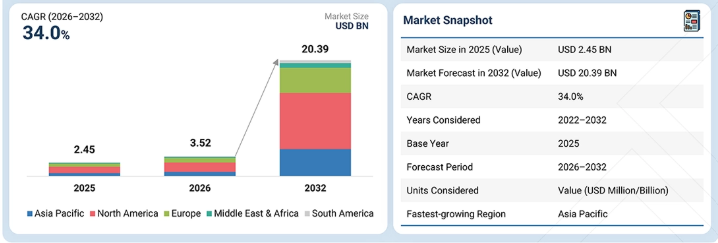
아시아 태평양 지역은 예측 기간 동안 가장 높은 연평균 성장률(CAGR, 35.2%)을 기록할 것으로 예상됩니다.
150kW 이상 부문은 예측 기간 동안 가장 높은 연평균 성장률(CAGR, 78.0%)을 보일 것으로 전망됩니다.
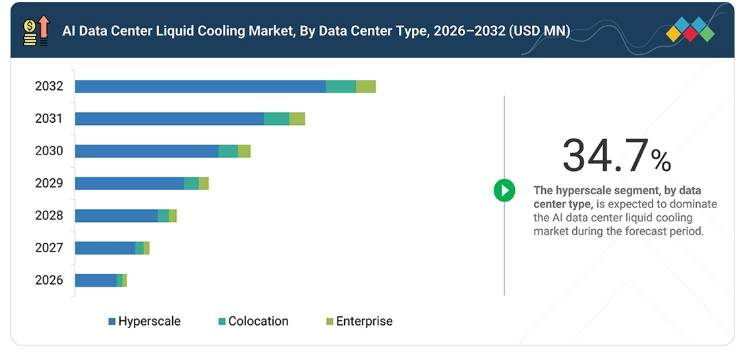
하이퍼스케일 부문은 예측 기간 동안 가장 높은 연평균 성장률(CAGR, 34.7%)을 보일 것으로 전망됩니다.
솔루션 부문은 예측 기간 동안 시장을 주도할 것으로 보인다.
다이렉트-투-칩(Direct-to-Chip) 부문은 예측 기간 동안 시장을 주도할 것으로 보인다.
Vertiv Group Corp. (미국), Schneider Electric (프랑스), Super Micro Computer, Inc. (미국)는 높은 시장 점유율과 탄탄한 제품 포트폴리오를 바탕으로 AI 데이터센터 액체 냉각 시장의 선도 기업으로 선정되었다.
Kollance Inc.(미국), GIGA-BYTE Technology Co., Ltd.(대만), Teimmers(네덜란드)는 틈새 시장의 공백을 조기에 파악하고, 충족되지 않은 고객 요구에 정확히 부응하는 솔루션을 제공함으로써 선도적인 스타트업 또는 중소기업으로 자리매김하고 있습니다. 이들의 민첩성, 신속한 의사결정, 지속적인 혁신을 통해 유연성이 떨어지는 대형 경쟁사들보다 우수한 성과를 거두고 있습니다.
전 세계 AI 데이터센터 액체 냉각 시장의 확장에 기여하는 주요 트렌드로는 AI 및 GPU 집약적 데이터센터의 급속한 성장, 랙 전력 밀도의 증가, 다이렉트-투-칩(Direct-to-Chip) 및 기타 액체 냉각 아키텍처의 채택 확대, 에너지 및 물 효율성에 대한 관심 증대 등이 있습니다. 고성능 AI 하드웨어의 도입으로 랙 밀도가 기존 공랭식 냉각이 효율적으로 지원할 수 있는 수준을 훨씬 넘어섬에 따라, 액체 기반 열 관리 시스템에 대한 수요가 더욱 증가하고 있습니다. 한편, 전용 AI 데이터 센터로의 전환과 기존 시설의 현대화는 운영자들이 더 높은 컴퓨팅 밀도를 지원하면서도 진화하는 AI 워크로드에 맞춰 인프라를 확장할 수 있는 하이브리드 및 모듈형 액체 냉각 시스템을 도입하도록 장려하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 파괴적 변화
소비자의 비즈니스에 미치는 영향은 진화하는 고객 트렌드나 시장의 파괴적 변화에서 비롯됩니다. 지속가능성과 디지털 전환과 같은 메가트렌드와 AI, 공급망 현지화, 에너지 전환과 같은 파괴적 변화는 고객의 우선순위와 비즈니스 모델을 크게 재편하고 있습니다. 전통적으로 매출 구성은 물량과 비용에 중점을 둔 기존 제품 및 프로세스가 주를 이루었습니다. 오늘날 고객들은 경쟁력을 유지하고 미래에 대비하기 위해 고수익, 혁신 주도형, 지속 가능한 솔루션으로 전환하고 있습니다. 이러한 전환은 기업들이 신속하게 적응하고, 친환경 기술에 투자하며, 민첩성을 강화하도록 촉구하고 있으며, 공급업체들은 변화하는 시장 수요에 부합하는 규정 준수, 효율적이며 기술 기반의 솔루션을 제공해야 할 것으로 기대됩니다.
시장 생태계
AI 데이터센터 액체 냉각 시장 생태계는 원자재 공급업체(예: 쉘(Shell), 케무어스(Chemours), 엔지니어링 유체), 제조업체(예: 리퀴드쿨 솔루션스(LiquidCool Solutions), 아스페리타스(Asperitas), DCX 리퀴드 쿨링 시스템즈(DCX Liquid Cooling Systems)), 유통업체(예: 크로네(KROHNE)), 최종 사용자(예: 마이크로소프트(Microsoft), 구글(Google), 레노버(Lenovo))로 구성됩니다. AI 데이터센터 액체 냉각 솔루션은 최적의 열적 조건을 유지하고, 에너지 효율을 극대화하며, 클라우드 컴퓨팅, AI, 블록체인 애플리케이션과 같은 차세대 워크로드를 지원합니다.
지역
예측 기간 동안 아시아 태평양 지역이 AI 데이터 센터 액체 냉각 시장에서 가장 빠르게 성장할 전망
아시아 태평양 지역은 데이터 센터 산업의 용량 급증, AI 기술 도입, 그리고 중국, 인도, 일본, 싱가포르, 한국 등의 국가에서 하이퍼스케일 및 코로케이션 데이터 센터 산업에 대한 투자 증가로 인해 AI 데이터 센터 액체 냉각 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 아시아 태평양 지역은 GPU 워크로드 및 고밀도 AI 클러스터의 사용 증가로 인해 차세대 AI 인프라의 중요한 거점으로 부상했으며, 이로 인해 더 나은 열 관리 솔루션에 대한 수요가 증가했습니다. 아시아 태평양 지역 내 OCP(Open Compute Project)에서 액체 냉각 및 고밀도 AI 데이터 센터를 포함한 AI 인프라 개발이 확대되고 있는 점은 이러한 추세를 잘 보여줍니다. AI 가속기의 성능과 랙당 밀도가 증가함에 따라, 기존의 공랭식 냉각 방식에서 액체 냉각 방식으로 전환되는 추세가 나타나고 있습니다.
AI 데이터센터 액체 냉각 시장: 기업 평가 매트릭스
AI 데이터센터 액체 냉각 시장 매트릭스에서 Vertiv(Star)는 다양한 최종 사용자가 채택하고 있는 데이터센터 액체 냉각 솔루션을 바탕으로 강력한 시장 점유율과 광범위한 제품 포트폴리오를 바탕으로 선두를 달리고 있습니다. Lenovo(Emerging Leader)는 경쟁사들에 비해 상당한 제품 혁신을 보여주고 있습니다. Vertiv가 규모와 다각화된 포트폴리오를 통해 시장을 주도하고 있는 반면, AI 데이터 센터 액체 냉각에 대한 수요가 지속적으로 증가함에 따라 Lenovo의 데이터 센터 액체 냉각 사업은 리더 쿼드런트로 진입할 상당한 잠재력을 보이고 있습니다.
주요 시장 참여 기업
- Vertiv Group Corp. (미국)
- Schneider Electric (프랑스)
- Super Micro Computer, Inc. (미국)
- DCX Liquid Cooling Systems (폴란드)
- CoolIT Systems (캐나다)
- 모다인 매뉴팩처링 컴퍼니(미국)
- 그린 레볼루션 쿨링(미국)
- 서머 그룹(스페인)
- 아스페리타스(네덜란드)
- 아이소토프(영국)
- 리탈(Rittal GmbH & Co. KG, 독일)
- 미다스 임머전 쿨링(미국)
- 트레인 테크놀로지스(Trane Technologies plc, 아일랜드)
- 다이킨 산업(Daikin Industries, Ltd., 일본)
- Baltimore Aircoil Company, Inc. (미국)
- STULZ GmbH (독일)
- LiquidCool Solutions (미국)
- Delta Power Solutions (대만)
- ZutaCore, Inc. (이스라엘)
- Eaton (아일랜드)
- Kaori Heat Treatment Co., Ltd. (대만)
- Flex Ltd. (싱가포르)
- Lenovo (중국)
- Dawning Information Industry Co., Ltd. (중국)
- nVent (영국)
- Taisol Electronics Co., Ltd. (대만)
- Wiwynn Corporation (대만)
- Accelsius LLC (미국)
- Refroid Technologies (인도)
- Inspur Co., Ltd. (중국)
최근 동향
2026년 3월 : 이튼(Eaton)은 95억 달러(2026년 예상 EBITDA의 약 22.5배)에 보이드 써멀(Boyd Thermal)을 인수하여, AI 데이터 센터용 전력 및 냉각 포트폴리오에 액체 냉각 지원 열 관리 부품, CDU(냉각 분배 장치), 제조 역량을 추가했습니다.
2026년 3월 : 에콜랩(Ecolab)은 KKR로부터 쿨잇 시스템즈(CoolIT Systems)를 47억 5천만 달러에 인수하기로 합의하여, 기존 수처리 및 공기 처리 제품군을 보완하기 위해 칩 직접 액체 냉각 분야로 사업을 확장했습니다.
2025년 10월 : 슈나이더 일렉트릭은 8억 5,000만 달러에 모티베어(Motivair)의 지분 75%를 인수하여, 고밀도 시설에서 공기 처리 시스템과 함께 사용되는 냉각 분배 장치, 후면 도어 열교환기 및 냉각기를 포트폴리오에 추가했다.
1 서론 26
1.1 연구 목적 26
1.2 시장 정의 26
1.3 연구 범위 27
1.3.1 조사 대상 시장 및 지역 범위 27
1.3.2 포함 및 제외 항목 27
1.3.3 분석 대상 기간 28
1.4 분석 대상 통화 28
1.5 이해관계자 28
2 요약 29
2.1 주요 통찰 및 시장 하이라이트 29
2.2 주요 시장 참여자: 시장 점유율 통찰 및 전략적 동향 30
2.3 AI 데이터 센터 액체 냉각 시장의 혁신적 트렌드 30
2.4 고성장 부문 31
2.5 지역별 개요: 시장 규모, 성장률 및 전망 32
3 프리미엄 인사이트 33
3.1 AI 데이터 센터 액체
33
3.2 국가별 AI 데이터 센터 액체 냉각 시장 33
4 시장 개요 34
4.1 서론 34
4.2 시장 동향 34
4.2.1 성장 동인 35
4.2.1.1 서버 밀도 증가 및 데이터 센터 수 증가 35
4.2.1.2 에너지 효율적인 냉각 솔루션에 대한 수요 증가 36
4.2.1.3 소형 및 저소음 솔루션에 대한 수요 증가 37
4.2.1.4 더 나은 오버클럭킹 성능에 대한 수요 급증 38
4.2.1.5 친환경 데이터 센터 냉각 솔루션에 대한 요구 증가 38
4.2.2 제약 요인 38
4.2.2.1 높은 자본 지출 및 유지보수 요구 사항 38
4.2.2.2 최종 사용자의 인식이 더딤 39
4.2.3 기회 39
4.2.3.1 인공지능, 블록체인 및 기타 첨단 기술의 등장 39
4.2.3.2 저밀도 데이터 센터에서의 침지 냉각 솔루션 도입 39
4.2.4 과제 40
4.2.4.1 표준화 부족 40
4.2.4.2 기존 데이터 센터 인프라에 대한 높은 투자 비용 40
4.3 미충족 수요 및 미개척 시장 40
4.3.1 AI 데이터 센터 액체 냉각 시장의 미충족 수요 40
4.3.2 미개척 시장의 기회 41
4.4 상호 연계된 시장 및 부문 간 기회 42
4.4.1 상호 연계된 시장 42
4.4.2 부문 간 기회 43
4.5 신흥 비즈니스 모델 및 생태계 변화 44
4.5.1 신흥 비즈니스 모델 44
4.5.2 생태계 변화 44
4.6 1/2/3위 기업들의 전략적 움직임 45
4.6.1 주요 움직임 및 전략적 초점 45
5 산업 동향 46
5.1 포터의 5가지 힘 분석 46
5.1.1 공급자의 협상력 47
5.1.2 구매자의 협상력 47
5.1.3 신규 진입자의 위협 48
5.1.4 대체재의 위협 48
5.1.5 경쟁 강도 48
5.2 거시경제 전망 49
5.2.1 GDP 동향 및 전망 49
5.2.2 글로벌 AI 데이터센터 액체 냉각 산업의 동향 50
5.3 가치 사슬 분석 51
5.4 생태계 분석 52
5.5 2026–2027년 주요 컨퍼런스 및 행사 54
5.6 고객 비즈니스에 영향을 미치는 동향/파괴적 변화 55
5.7 투자 및 자금 조달 시나리오 55
5.8 사례 연구 분석 56
5.8.1 마이크로소프트 페어워터 – 대규모 AI 인프라를 위한
전용 액체 냉각 시스템 56
5.8.2 엔비디아–버티브 GB200 NVL72 – 랙당 132 kW 용량의 수냉식
AI 아키텍처 56
5.8.3 에퀴닉스 HK1 – 기존 코로케이션
데이터 센터 내 AI를 위한 수냉식 솔루션 57
6 기술 발전, AI -이 주도하는 영향, 특허, 혁신 및 향후 응용 분야 58
6.1 핵심 기술 58
6.1.1 고밀도 데이터 센터에서의 직접 액체 냉각 58
6.1.2 침지 냉각 58
6.2 관련 기술 59
6.2.1 마이크로채널 액체 냉각 59
6.3 기술 로드맵 59
6.3.1 단기 (2025–2027): 첨단 다이렉트-투-칩 및 모듈형 액체 냉각 60
6.3.2 중기 (2027–2030): AI 지원 통합 냉각 및 향상된 액체 커버리지 61
6.3.3 장기 (2030–2035+): 칩 레벨, 2상 및 차세대 냉각 아키텍처 62
6.4 특허 분석 63
6.4.1 방법론 63
6.4.2 통찰 64
6.4.3 특허의 법적 지위 64
6.4.4 관할권 분석 65
6.4.5 주요 출원인 65
6.5 향후 응용 분야 71
6.5.1 AI 최적화 하이퍼스케일 데이터 센터: 초고밀도
GPU 및 AI 훈련 클러스터 72
6.5.2 폐열 회수 및 지역 에너지 시스템: 순환형 에너지
및 지속 가능성 통합 72
6.5.3 고성능 산업을 위한 침지 냉각: 국방, 연구, 금융 거래 및 과학용 HPC 73
6.5.4 지속 가능하고 물을 사용하지 않는 냉각 기술: 저탄소,
낮은 WUE(수자원 이용 효율)를 갖춘 열 설계 73
6.6 일반 인공지능(GEN AI)의 영향 73
6.6.1 개요 74
7 규제 환경 및 지속가능성 이니셔티브 75
7.1 지역별 규제 및 규정 준수 75
7.1.1 규제 기관, 정부 기관 및 기타 조직 75
7.1.2 산업 표준 77
7.2 지속 가능성 이니셔티브 78
7.2.1 탄소 배출량 감축 78
7.2.2 친환경 적용 사례 79
7.3 지속 가능성 영향 및 규제 정책 이니셔티브 79
7.4 인증, 라벨링 및 친환경 표준 81
8 고객 환경 및 구매자 행동 83
8.1 의사결정 과정 83
8.2 구매 과정의 주요 이해관계자 및 그들의 평가 기준 84
8.2.1 구매 과정의 주요 이해관계자 84
8.2.2 구매 기준 85
8.3 도입 장벽 및 내부 과제 85
8.4 최종 사용 산업 분야의 미충족 요구 사항 86
8.5 시장 수익성 87
8.5.1 매출 잠재력 88
8.5.2 비용 동향 88
8.5.3 주요 응용 분야의 마진 기회 89
9 AI 데이터 센터 액체 냉각 시장, 구성 요소별 90
9.1 서론 91
9.2 솔루션 92
9.2.1 AI 랙의 전력 밀도 증가와 GPU 열 부하 증가는 통합형 액체 냉각의 도입을 가속화하고 있다 92
9.3 서비스 93
9.3.1 AI 냉각의 복잡성이 증가함에 따라 전문적인 시운전, 모니터링 및 유지보수 서비스에 대한 수요가 증가하고 있다. 93
10 AI 데이터 센터 액체 냉각 시장, 냉각 유형별 94
10.1 서론 95
10.2 다이렉트-투-칩(Direct-to-Chip) 96
10.2.1 고밀도 데이터 센터 구축 증가가
수요 견인 96
10.3 침지식 96
10.3.1 전력 소비 및 탄소 발자국 저감 능력
시장 견인 96
11 AI 데이터 센터 액체 냉각 시장, 데이터 센터 유형별 97
11.1 서론 98
11.2 하이퍼스케일 99
11.2.1 고밀도 AI/GPU 클러스터의 신속한 구축으로 인해 하이퍼스케일 운영업체들이 100kW 이상의 랙 밀도로 전환하고 있으며, 이에 따라 직접 액체 냉각에 대한 수요가 점차 증가하고 있음 99
11.3 코로케이션 99
11.3.1 AI 테넌트들의 고밀도 컴퓨팅에 대한 수요 증가로 인해 코로케이션 제공업체들은 액체 냉각 지원 및 액체 냉각 방식의 용량을 개발하고 있다 99
11.4 엔터프라이즈 100
11.4.1 데이터 관리 및 가동 중단 시간 단축에 대한 필요성 증가가 시장을 주도 100
12 랙 밀도별 AI 데이터 센터 액체 냉각 시장 101
12. 1 서론 102
12.2 30 KW–40 KW 103
12.2.1 중간 밀도 AI 및 GPU 랙의 도입 증가가
향상된 냉각 수요를 견인하고 있음 103
12.3 40 kW–60 kW 103
12.3.1 GPU 통합의 증가와 랙 수준의 열 부하 증가는 액체 보조 및 다이렉트-
투-칩(Direct-to-Chip) 냉각 기술의 도입을 가속화하고 있다 103
12.4 60 kW–120 kW 104
12.4.1 GPU 전력 밀도의 증가와 랙 스케일 AI 아키텍처가 액체 냉각의 급속한 도입을 주도하고 있다 104
12.5 120 kW 이상 104
12.5.1 랙 스케일 GPU 전력 밀도의 증가는 차세대 AI 인프라를 첨단 액체 냉각이 필요한 초고밀도 랙으로 이끌고 있다 104
13 지역별 AI 데이터 센터 액체 냉각 시장 105
13.1 서론 106
13.2 북미 107
13.2.1 미국 110
13.2.1.1 AI 및 고밀도 컴퓨팅 인프라의 급속한 확장이
시장을 견인할 전망 110
13.2.2 캐나다 111
13.2.2.1 AI 및 고성능 컴퓨팅 인프라의 확장이
수요를 견인 111
13.2.3 멕시코 112
13.2.3.1 하이퍼스케일 데이터 센터 용량 및 AI 인프라의 확장이
시장 성장을 촉진 112
13.3 아시아 태평양 113
13.3.1 중국 116
13.3.1.1 시장 성장을 가속화하기 위한 AI 인프라의 급속한 확장 및 국내 액체 냉각 기술 혁신 116
13.3.2 대한민국 117
13.3.2.1 고밀도 AI 인프라의 확장과 정부 지원 냉각 기술로 액체 냉각 도입 가속화 117
13.3.3 일본 118
13.3.3.1 AI/HPC 워크로드 증가와 정부 지원 액체 냉각 R&D로 도입 가속화 118
13.3.4 인도 119
13.3.4.1 대규모 AI 인프라 투자와 첨단 냉각 기술 도입이 수요를 견인 119
13.3.5 말레이시아 120
13.3.5.1 급속한 하이퍼스케일 AI 확장과 강화되는 물 효율성 요건이 액체 냉각 도입을 가속화 120
13.3.6 싱가포르 121
13.3.6.1 AI 워크로드 증가로 수요 가속화 121
13.3.7 호주 122
13.3.7.1 AI 인프라 확대 및 물 효율성 요건 강화로 액체 냉각 도입 촉진 122
13.3.8 기타 아시아 태평양 지역 122
13.4 유럽 123
13.4.1 영국 126
13.4.1.1 AI 컴퓨팅 인프라의 급속한 확장과 고밀도 구축이 수요를 견인 126
13.4.2 독일 127
13.4.2.1 AI/HPC 인프라 확장과 물 절약형 냉각 요구 사항이 시장을 견인할 전망 127
13.4.3 프랑스 128
13.4.3.1 대규모 AI 프로젝트와 주권 클라우드 이니셔티브가 액체 냉각 솔루션 수요를 견인할 전망 128
13.4.4 기타 유럽 지역 129
13.5 남미 130
13.5.1 브라질 132
13.5.1.1 기업 전반에 걸친 IT 지출 급증으로 데이터 센터 수요 촉진 132
13.5.2 남미 기타 지역 133
13.6 중동 및 아프리카 134
13.6.1 GCC 국가 136
13.6.1.1 사우디아라비아 137
13.6.1.1.1 AI 데이터 센터의 급속한 확장과 메가 스케일 고밀도 구축이 시장을 견인할 전망 137
13.6.1.2 기타 GCC 국가 137
13.6.2 남아프리카공화국 138
13.6.2.1 AI 랙 밀도 증가와 첨단 열 관리에 대한 수요 확대로 인해 액체 냉각 도입이 가속화될 전망 138
13.6.3 기타 중동 및 아프리카 지역 139
14 경쟁 구도 141
14.1 서론 141
14.2 주요 기업 전략/성공 요인 141
14.3 매출 분석 142
14.3.1 상위 3개 업체의 매출 분석 142
14.4 시장 점유율 분석 143
14.4.1 2025년 주요 시장 참여자 순위 143
14.4.2 주요 업체의 시장 점유율 144
14.5 브랜드/제품 비교 146
14.5.1 VERTIV COOLLOOP TRIM 쿨러 147
14.5.2 SUPERMICRO 수냉식 랙 스케일 솔루션 147
14.5.3 바닥 설치형 분배 장치 147
14.5.4 쿨릿 시스템즈 CHX2000 147
14.5.5 DCX FDU 시리즈 147
14.6 기업 평가 매트릭스: 주요 업체, 2025년 148
14.6.1 스타 기업 148
14.6.2 신흥 선도 기업 148
14.6.3 보편적 기업 148
14.6.4 참여 기업 148
14.6.5 기업 사업 범위: 주요 기업, 2025년 150
14.6.5.1 기업 사업 범위 150
14.6.5.2 지역별 사업 범위 151
14.6.5.3 구성 요소별 사업 범위 152
14.6.5.4 냉각 방식별 사업 범위 153
14.6.6 데이터 센터 유형별 시장 점유율 154
14.7 기업 평가 매트릭스: 스타트업/중소기업, 2025 155
14.7.1 진취적인 기업 155
14.7.2 대응력 있는 기업 155
14.7.3 역동적인 기업 156
14.7.4 출발선 156
14.7.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 157
14.7.5.1 주요 스타트업/중소기업 상세 목록 157
14.7.6 주요 스타트업/중소기업의 경쟁 벤치마킹 157
14.8 경쟁 시나리오 158
14.8.1 제품 출시 158
14.8.2 인수합병 159
14.8.3 사업 확장 160
14.9 기업 가치 평가 및 재무 지표 160
15 기업 프로필 162
15.1 주요 기업 162
15.1.1 VERTIV GROUP CORP. 162
15.1.1.1 사업 개요 162
15.1.1.2 제공 제품/솔루션/서비스 163
15.1.1.3 최근 동향 165
15.1.1.3.1 신제품 출시 165
15.1.1.3.2 거래 내역 166
15.1.1.3.3 사업 확장 167
15.1.1.4 MnM의 관점 169
15.1.1.4.1 승리할 권리 169
15.1.1.4.2 전략적 선택 169
15.1.1.4.3 약점 및 경쟁 위협 169
15.1.2 SUPER MICRO COMPUTER, INC. 170
15.1.2.1 사업 개요 170
15.1.2.2 제공하는 제품/솔루션/서비스 171
15.1.2.3 최근 동향 172
15.1.2.3.1 신제품 출시 172
15.1.2.3.2 거래 173
15.1.2.3.3 사업 확장 174
15.1.2.4 MnM의 관점 175
15.1.2.4.1 승리할 권리 175
15.1.2.4.2 전략적 선택 175
15.1.2.4.3 약점 및 경쟁 위협 175
15.1.3 슈나이더 일렉트릭 176
15.1.3.1 사업 개요 176
15.1.3.2 제공 제품/솔루션/서비스 177
15.1.3.3 최근 동향 178
15.1.3.3.1 신제품 출시 178
15.1.3.3.2 거래 179
15.1.3.3.3 사업 확장 181
15.1.3.4 MnM의 관점 181
15.1.3.4.1 승리할 권리 181
15.1.3.4.2 전략적 선택 181
15.1.3.4.3 약점 및 경쟁 위협 181
15.1.4 DCX 액체 냉각 시스템 182
15.1.4.1 사업 개요 182
15.1.4.2 제공하는 제품/솔루션/서비스 182
15.1.4.3 최근 동향 183
15.1.4.3.1 신제품 출시 183
15.1.4.3.2 거래 내역 184
15.1.4.3.3 사업 확장 184
15.1.4.4 MnM의 관점 185
15.1.4.4.1 승리할 권리 185
15.1.4.4.2 전략적 선택 185
15.1.4.4.3 약점 및 경쟁 위협 185
15.1.5 COOLIT SYSTEMS (ECOLAB) 186
15.1.5.1 사업 개요 186
15.1.5.2 제공하는 제품/솔루션/서비스 186
15.1.5.3 최근 동향 187
15.1.5.3.1 신제품 출시 187
15.1.5.3.2 거래 187
15.1.5.3.3 사업 확장 188
15.1.5.4 MnM의 관점 189
15.1.5.4.1 승리할 권리 189
15.1.5.4.2 전략적 선택 189
15.1.5.4.3 약점 및 경쟁 위협 189
15.1.6 MODINE MANUFACTURING COMPANY 190
15.1.6.1 사업 개요 190
15.1.6.2 제공하는 제품/솔루션/서비스 191
15.1.6.3 최근 동향 193
15.1.6.3.1 신제품 출시 193
15.1.6.3.2 거래 194
15.1.6.3.3 사업 확장 195
15.1.7 그린 레볼루션 쿨링(GREEN REVOLUTION COOLING, INC) 195
15.1.7.1 사업 개요 195
15.1.7.2 제공하는 제품/솔루션/서비스 196
15.1.7.3 최근 동향 198
15.1.7.3.1 신제품 출시 198
15.1.7.3.2 거래 내역 199
15.1.8 SUBMER GROUP LTD. 200
15.1.8.1 사업 개요 200
15.1.8.2 제공하는 제품/솔루션/서비스 200
15.1.8.3 최근 동향 201
15.1.8.3.1 신제품 출시 201
15.1.8.3.2 거래 내역 201
15.1.8.3.3 사업 확장 202
15.1.9 ASPERITAS 203
15.1.9.1 사업 개요 203
15.1.9.2 제공하는 제품/솔루션/서비스 203
15.1.9.3 최근 동향 204
15.1.9.3.1 신제품 출시 204
15.1.9.3.2 계약 205
15.1.9.3.3 사업 확장 206
15.1.10 ICEOTOPE 207
15.1.10.1 사업 개요 207
15.1.10.2 제공하는 제품/솔루션/서비스 207
15.1.10.3 최근 동향 208
15.1.10.3.1 신제품 출시 208
15.1.10.3.2 계약 208
15.1.10.3.3 사업 확장 209
15.1.11 RITTAL GMBH & CO. KG 210
15.1.11.1 사업 개요 210
15.1.11.2 제공 제품/솔루션/서비스 210
15.1.11.3 최근 동향 211
15.1.11.3.1 신제품 출시 211
15.1.11.3.2 계약 체결 212
15.1.12 MIDAS 침지 냉각 213
15.1.12.1 사업 개요 213
15.1.12.2 제공하는 제품/솔루션/서비스 213
15.1.12.3 최근 동향 214
15.1.12.3.1 거래 내역 214
15.1.13 LIQUIDSTACK HOLDING B.V. (TRANE TECHNOLOGIES) 215
15.1.13.1 사업 개요 215
15.1.13.2 제공하는 제품/솔루션/서비스 215
15.1.13.3 최근 동향 216
15.1.13.3.1 신제품 출시 216
15.1.14 다이킨 인더스트리즈(DAIKIN INDUSTRIES, LTD.) 217
15.1.14.1 사업 개요 217
15.1.14.2 제공하는 제품/솔루션/서비스 218
15.1.14.3 최근 동향 219
15.1.14.3.1 거래 내역 219
15.1.15 BALTIMORE AIRCOIL COMPANY, INC. 220
15.1.15.1 사업 개요 220
15.1.15.2 제공하는 제품/솔루션/서비스 220
15.1.15.3 최근 동향 221
15.1.15.3.1 거래 내역 221
15.1.16 LIQUIDCOOL SOLUTIONS 222
15.1.16.1 사업 개요 222
15.1.16.2 제공하는 제품/솔루션/서비스 222
15.1.16.3 최근 동향 223
15.1.16.3.1 거래 내역 223
15.1.17 STULZ GMBH 224
15.1.17.1 사업 개요 224
15.1.17.2 제공하는 제품/솔루션/서비스 224
15.1.17.3 최근 동향 225
15.1.17.3.1 신제품 출시 225
15.1.18
DELTA POWER SOLUTIONS 226
15.1.18.1 사업 개요 226
15.1.18.2 제공하는 제품/솔루션/서비스 227
15.1.18.3 최근 동향 227
15.1.18.3.1 거래 내역 227
15.1.19 ZUTACORE, INC. 228
15.1.19.1 사업 개요 228
15.1.19.2 제공하는 제품/솔루션/서비스 228
15.1.19.3 최근 동향 229
15.1.19.3.1 신제품 출시 229
15.1.19.3.2 거래 내역 229
15.1.20 WIWYNN CORPORATION 231
15.1.20.1 사업 개요 231
15.1.20.2 제공하는 제품/솔루션/서비스 232
15.1.20.3 최근 동향 232
15.1.21 EATON 233
15.1.21.1 사업 개요 233
15.1.21.2 제공 제품/솔루션/서비스 234
15.1.21.3 최근 동향 236
15.1.21.3.1 신제품 출시 236
15.1.21.3.2 거래 내역 236
15.1.21.3.3 사업 확장 237
15.1.22 KAORI HEAT TREATMENT CO., LTD. 238
15.1.22.1 사업 개요 238
15.1.22.2 제공하는 제품/솔루션/서비스 239
15.1.22.3 최근 동향 241
15.1.22.3.1 신제품 출시 241
15.1.23 FLEX LTD. 242
15.1.23.1 사업 개요 242
15.1.23.2 제공하는 제품/솔루션/서비스 243
15.1.23.3 최근 동향 245
15.1.23.3.1 신제품 출시 245
15.1.23.3.2 거래 내역 245
15.1.24 LENOVO 246
15.1.24.1 사업 개요 246
15.1.24.2 제공하는 제품/솔루션/서비스 247
15.1.24.3 최근 동향 249
15.1.24.3.1 제품 출시 249
15.1.24.3.2 계약 249
15.1.24.3.3 사업 확장 250
15.1.25 DAWNING INFORMATION INDUSTRY CO., LTD. 251
15.1.25.1 사업 개요 251
15.1.25.2 제공 제품/솔루션/서비스 251
15.1.26 INSPUR CO., LTD. 254
15.1.26.1 사업 개요 254
15.1.26.2 제공 제품/솔루션/서비스 255
15.1.26.3 최근 동향 255
15.1.27 NVENT 256
15.1.27.1 사업 개요 256
15.1.27.2 제공하는 제품/솔루션/서비스 257
15.1.27.3 최근 동향 258
15.1.27.3.1 거래 내역 258
15.1.27.3.2 사업 확장 258
15.1.28 TAISOL ELECTRONICS CO., LTD. 259
15.1.28.1 사업 개요 259
15.1.28.2 제공하는 제품/솔루션/서비스 260
15.1.28.3 최근 동향 261
15.1.29 ACCELSIUS LLC 262
15.1.29.1 사업 개요 262
15.1.29.2 제공하는 제품/솔루션/서비스 262
15.1.29.3 최근 동향 263
15.1.29.3.1 신제품 출시 263
15.1.29.3.2 계약 체결 263
15.1.30 REFROID TECHNOLOGIES 264
15.1.30.1 사업 개요 264
15.1.30.2 제공 제품/솔루션/서비스 264
15.1.30.3 최근 동향 265
15.1.30.3.1 거래 내역 265
15.2 기타 업체 266
15.2.1 KOOLANCE, INC. 266
15.2.2 GIGA-BYTE TECHNOLOGY CO., LTD. 267
15.2.3 PEZY COMPUTING 268
15.2.4 TEIMMERS 268
16 연구 방법론 269
16.1 연구 데이터 269
16.1.1 2차 데이터 270
16.1.1.1 주요 2차 자료 목록 270
16.1.1.2 2차 자료의 주요 데이터 270
16.1.2 1차 데이터 271
16.1.2.1 1차 자료에서 도출된 주요 데이터 271
16.1.2.2 1차 인터뷰 참여자 목록 (수요 및 공급 측면) 271
16.1.2.3 주요 산업 통찰력 272
16.1.2.4 전문가 인터뷰 내역 272
16.2 수요 측면 분석 273
16.3 시장 규모 추정 273
16.3.1 바텀업 접근법 274
16.3.2 탑다운 접근법 274
16.4 AI 데이터 센터 액체 냉각 시장의 공급 측면 분석 275
16.4.1 공급 측면 분석을 위한 계산 276
16.5 성장 전망 276
16.6 데이터 삼각측량 276
16.7 요인 분석 277
16.8 연구 가정 278
16.9 연구의 한계 278
16.10 위험 평가 278
17 부록 279
17.1 토론 가이드 279
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 282
17.3 맞춤형 옵션 284
17.4 관련 보고서 284
17.5 저자 정보 285