주요 내용
- 시장 개요:
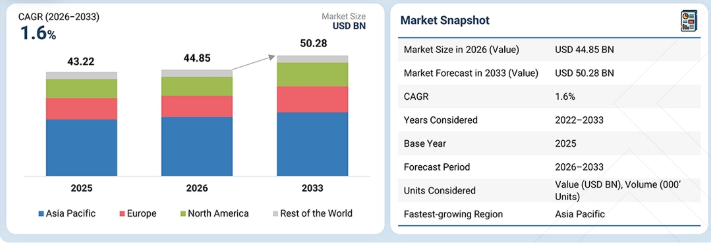
시장 규모 (2025년): 432억 2천만 달러
현재 시장 규모 (2026년): 448억 5천만 달러
예상 시장 규모 (2033년): 502억 8천만 달러
연평균 성장률(CAGR, 2026–2033): 1.6%
아시아 태평양 지역은 특히 중국, 일본, 인도를 중심으로 한 압도적인 자동차 생산 기반을 바탕으로 2026년 자동차 열 관리 시스템 시장에서 가장 큰 규모를 차지할 것으로 추정됩니다.
승용차는 차량 보유 대수가 많고 엔진 냉각 및 HVAC 시스템의 장착률이 높아, 2026년 내연기관(ICE) 열 관리 시스템 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다.
배터리 전기차(BEV)는 배터리, 전기 모터 및 전력 전자 장치의 열 관리 요구 사항 증가에 힘입어 2026년 전기차 및 하이브리드 열 시스템 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다.
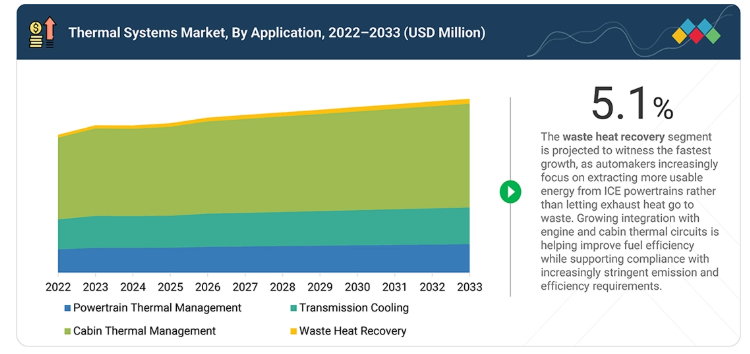
폐열 회수는 연비 향상 및 열 손실 감소를 위해 배기 폐열의 사용이 증가함에 따라 2033년까지 연평균 성장률(CAGR) 3.2%를 기록하며 내연기관(ICE) 응용 분야 중 가장 빠르게 성장할 것으로 예상됩니다.
2026년에는 승용차 전반에 걸쳐 실내 HVAC가 여전히 필수적인 열 관리 기능으로 자리 잡고 있어, 전면 에어컨이 전기 및 하이브리드 열 관리 시스템 시장에서 가장 큰 점유율을 차지할 것으로 추정됩니다.
2026년에는 엔진, HVAC, 오일 및 충전 공기 냉각 회로 전반에 걸쳐 열교환기가 광범위하게 사용됨에 따라, 열교환기가 내연기관(ICE) 열 관리 시스템 시장에서 가장 큰 점유율을 차지할 것으로 추정됩니다.
열교환기는 배터리, 전력 전자 장치, 모터 및 실내 열 회로 전반에 걸쳐 사용됨에 따라 2026년 전기차 및 하이브리드 열 시스템 시장에서 가장 큰 점유율을 차지할 것으로 추정됩니다.
능동형 변속기 예열 기술은 변속기 예열 시간을 단축하고 저온 운행 시 구동계 효율을 향상시키는 능력에 힘입어 2033년까지 연평균 성장률(CAGR) 2.0%를 기록하며 가장 빠르게 성장하는 기술 부문이 될 것으로 예상됩니다.
내연기관(ICE) 및 전동화 차량 모두에서 열 관리가 점점 더 중요해짐에 따라 열 시스템 시장은 확대되고 있다. 내연기관 차량의 경우, 효율적인 엔진 냉각, HVAC 성능, 충전 공기 냉각 및 배기 열 관리에 대한 필요성이 계속해서 수요를 뒷받침하고 있으며, 더욱 엄격해진 연비 및 배기 가스 규제로 인해 OEM들은 보다 효율적인 열 솔루션을 채택하도록 장려받고 있다. 하이브리드 및 전기차의 보급률이 증가함에 따라 배터리, 전기 모터, 전력 전자 장치, 승객실에 대한 새로운 열 관리 요구 사항이 대두되고 있으며, 이로 인해 차량당 탑재되는 부품 수가 증가하고 있습니다. 차량의 전동화가 진행됨에 따라 히트 펌프, 전기 압축기, 냉각수 펌프, 열 밸브, 통합 배터리 열 관리 시스템의 중요성이 커지고 있습니다. 동시에, 통합 열 관리 및 지능형 온도 제어 기술의 발전으로 파워트레인, 배터리, 실내의 열 부하를 보다 효과적으로 조율할 수 있게 되었습니다. 내연기관(ICE) 차량이 여전히 전 세계 자동차 생산에서 상당한 비중을 차지하는 가운데 하이브리드 및 전기차(EV)의 채택이 꾸준히 증가함에 따라, 자동차 열 관리 시스템은 더욱 효율적이고 통합적이며 전자적으로 제어되는 아키텍처로 진화하고 있으며, 이는 예측 기간 동안 지속적인 시장 성장을 뒷받침할 것입니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
OEM들이 차량 에너지 효율을 개선하고, 전기차(EV) 주행 거리를 연장하며, 초고속 충전을 가능하게 하고, 열 시스템의 패키징 및 중량을 줄이며, 맞춤형 실내 쾌적성을 향상시키는 기술을 점점 더 적극적으로 모색함에 따라, 열 시스템 시장은 첨단 및 지능형 열 솔루션으로 매출이 이동하는 추세를 보이고 있습니다. 이러한 요구 사항은 BEV/HEV/PHEV 플랫폼, 800V/1,000V 아키텍처, 대형 및 프리미엄 SUV/MPV, 소프트웨어 정의 차량(SDV), 자율주행차, 전기화 상용차로의 전환에 의해 주도되고 있으며, 이에 따라 통합형 멀티루프 열 아키텍처, 배터리 프리컨디셔닝, 예측 열 제어, 열 회수, 지능형 펌프 및 밸브, 첨단 실내 열 기술에 대한 수요가 창출되고 있습니다. 이에 따라 열 시스템 공급업체들은 기존의 엔진 냉각, 변속기, 공조 부품에서 벗어나 통합 열 모듈, 배터리 열 관리, 폐열 회수, 제어 시스템, 소프트웨어 기반 열 에너지 관리 분야로 사업을 확장하며, 차세대 차량 플랫폼 전반에 걸쳐 새로운 수익원을 창출하고 있습니다.
시장 생태계
이 섹션에서는 원자재 및 냉매 공급업체, 개별 열 부품 제조업체, 1차 열 시스템 통합업체, 소프트웨어 및 제어 기술 제공업체, 자동차 OEM, 최종 사용자, 애프터마켓 및 서비스 제공업체로 구성된 자동차 열 시스템 생태계를 중점적으로 다룹니다. 이러한 이해관계자들은 승용차, 경상용차(LCV), 트럭, 버스에 걸친 열 시스템의 설계, 통합, 생산 및 수명 주기 관리를 공동으로 지원합니다. 이 생태계는 차량의 전기화, 에너지 효율 요구 사항, 급속 충전 수요, 실내 쾌적성 향상, 그리고 차량 전반에 걸친 열 기능의 통합 확대에 힘입어, 기존의 엔진 냉각 및 HVAC 부품에서 통합 배터리 열 관리, 히트 펌프, 전기 압축기, 스마트 밸브, 열 제어 소프트웨어, 커넥티드 열 관리 솔루션으로 진화하고 있습니다.
지역
아시아 태평양, 예측 기간 동안 글로벌 열 관리 시스템 시장 주도할 전망
아시아 태평양(APAC) 지역은 세계 최대의 자동차 생산 기반을 바탕으로 급속한 전기화, SUV/MPV의 강력한 성장, 그리고 점점 더 정교해지는 차량 아키텍처가 결합되어 자동차 열 관리 시스템의 최대 시장이 될 것으로 추정됩니다. 중국은 2025년 전 세계에서 가장 많은 신에너지차(NEV)를 생산하며 주요 성장 동력으로 자리매김하고 있으며, 동남아시아는 더욱 빠른 전기화 단계에 접어들고 있습니다. 인도는 또 다른 대규모 시장으로 부상하고 있으며, SUV 및 MPV 수요 증가에 따라 대용량 HVAC 및 실내 열 관리 시스템에 대한 요구가 높아지고 있다. 동시에 APAC은 전기차 및 배터리 현지 생산의 주요 거점으로 부상하고 있는데, 동남아시아가 중국 자동차 제조사들의 해외 내연기관/전기차 생산 거점의 절반 이상을 차지함에 따라 압축기, 열교환기, 펌프, 밸브, 배터리 냉각 부품 및 통합 열 관리 모듈에 대한 지역 공급 기반이 강화되고 있다. 이러한 기술 전환은 차량당 열 관련 구성 요소의 비중도 증가시키고 있습니다. BEV와 PHEV는 전용 배터리 열 관리, 전동기/인버터 냉각, 효율적인 실내 난방이 필요하며, 급속 충전 및 고전압 아키텍처는 액체 냉각과 더 정밀한 온도 제어에 대한 수요를 촉진하고 있습니다. 한편, 히트 펌프, 통합 열 관리 모듈, 냉매 기반 배터리 냉각, 전자식 냉각수 펌프, 지능형 열 제어 시스템의 중요성이 더욱 부각되고 있습니다. 중국의 점점 더 엄격해지는 차량 효율/배출 기준, 인도의 BS-VI/CAFE 체계, 아세안(ASEAN) 전역에서 가속화되는 전기화 정책 등 규제 및 효율성 압박으로 인해, OEM들은 실내 쾌적성을 저해하지 않으면서 에너지 소비를 줄이고 주행 거리를 개선하도록 장려받고 있다. 그 결과, 아시아태평양(APAC) 열 관리 시스템 시장은 기존의 엔진 냉각 + HVAC에서 배터리, 전력 전자 장치, 전동 모터, 실내 HVAC, 그리고 점차 확대되고 있는 열 에너지 회수 기능을 하나의 시스템으로 통합 제어하는 통합 차량 열 관리 방식으로 진화하고 있습니다. 다음 단계는 중앙 집중식 열 아키텍처, 지능형 예측 제어, 히트펌프 도입, 고효율 부품, 소프트웨어 정의 열 관리에 의해 주도될 것으로 보이며, 이는 APAC가 자동차 열 시스템 분야에서 최대 생산 시장이자 핵심 혁신 중심지로서의 입지를 더욱 공고히 할 것입니다.
열 시스템 시장 규모, 점유율 및 분석: 기업 평가 매트릭스
열 관리 시스템 시장 매트릭스에서 DENSO Corporation(Star)은 강력한 글로벌 입지, 광범위한 열 관리 포트폴리오, 주요 자동차 OEM과의 확고한 협력 관계를 바탕으로 선두를 달리고 있습니다. 이 회사는 HVAC, 히트 펌프, 전기 압축기, 배터리 냉각기, 전기 워터 펌프, 통합 열 관리 솔루션을 포함한 기존 및 첨단 열 관리 기술 전반에 걸쳐 강력한 입지를 유지하고 있어, 차량 효율성, 전동화, 배터리 성능, 급속 충전 및 실내 쾌적성에 대한 진화하는 요구 사항을 충족할 수 있습니다.
주요 시장 참여 기업
- 덴소(DENSO Corporation, 일본)
- 마흘레(MAHLE GmbH, 독일)
- 발레오(Valeo SA, 프랑스)
- 하논 시스템즈(Hanon Systems, 한국)
- 보그워너(BorgWarner Inc., 미국)
- 젠써름(Gentherm Inc., 미국)
- 셰플러(Schaeffler AG, 독일)
- 존슨 일렉트릭 홀딩스(Johnson Electric Holdings Limited, 홍콩)
- 다나(Dana Incorporated, 미국)
- 로버트 보쉬(Robert Bosch GmbH) (독일)
최근 동향
2026년 5월 : 덴소(DENSO)는 8종의 신규 콘덴서와 1종의 엔진 냉각 서모스탯을 추가하여 에어컨 및 엔진 냉각 제품 포트폴리오를 확장했으며, 이를 통해 유럽 전역에서 136개의 추가 차량 적용 모델과 13개의 OE 레퍼런스를 지원하게 되었습니다. 이번에 추가된 제품에는 아우디, BMW, 현대, 기아, 메르세데스-벤츠, 르노, 폭스바겐, SEAT 및 슈코다(Škoda)에 적용되는 모델이 포함됩니다.
2026년 2월 : MAHLE는 실내 배기 공기의 열을 회수하여 유입되는 신선한 공기를 예열하는 전기차(EV) 실내 난방용 열회수 시스템을 개발했습니다. 이 시스템은 HVAC 에너지 소비를 약 20% 줄여, 실내 공기질을 유지하면서 겨울철 주행 거리를 향상시키도록 설계되었습니다.
2026년 3월 : 하논 시스템즈(Hanon Systems)는 전기차용 고집적 냉각 모듈의 공급을 발표했습니다. 이 소형 모듈은 e컴프레서, 전자 팽창 밸브 블록, 수냉식 콘덴서, 내부 열교환기, 칠러, 에어컨 라인, 압력/온도 센서를 하나의 고출력 밀도 솔루션으로 통합하여 시스템의 복잡성을 줄이고 열 성능 및 에너지 활용도를 향상시킵니다.
2026년 6월 : 셰플러(Schaeffler)의 에너지 관리 포트폴리오 내에서 차세대 전기차용 오일 냉각 배터리 셀 컨셉 및 배터리 냉각 모듈을 포함한 새로운 배터리 열 관리 기술이 소개되었다.
1 서론 38
1.1 연구 목적 38
1.2 시장 정의 39
1.3 포함 및 제외 기준 40
1.4 시장 범위 41
1.4.1 분석 대상 기간 42
1.5 분석 대상 통화 42
1.6 이해관계자 43
1.7 변경 사항 요약 44
2 요약 45
2.1 시장 하이라이트 및 주요 통찰력 45
2.2 주요 시장 참여자: 전략적 발전 동향 분석 46
2.3 자동차 열 관리 시스템 시장의 파괴적 트렌드 47
2.4 자동차 열 관리 시스템 시장의 고성장 부문 48
2. 5 지역별 개요: 시장 규모, 성장률 및 전망 49
3 프리미엄 인사이트 50
3.1 자동차 열 관리 시스템 시장의 유망한 기회 50
3.2 지역별 자동차 열 관리 시스템 시장 (ICE) 51
3.3 응용 분야별 자동차 열 시스템 시장 (ICE) 51
3.4 기술별 자동차 열 시스템 시장 (ICE) 52
3.5 부품별 자동차 열 시스템 시장 (ICE) 52
3.6 차종별 자동차 열 시스템 시장 (ICE) 53
3.7 전기 및 하이브리드 차량 열 시스템 시장, 용도별 53
3.8 전기 및 하이브리드 열 관리 시스템 시장, 부품별 54
3.9 전기 및 하이브리드 차량 열 관리 시스템 시장, 전기차 유형별 54
4 시장 개요 55
4.1 서론 55
4.2 시장 동향 55
4.2.1 성장 동인 56
4.2.1.1 열 관리가 차량 효율 및 주행 거리에 있어 핵심 시스템으로 부상 56
4.2.1.2 급속 충전, 높은 전력 밀도 및 소프트웨어 정의 차량으로 인해 열 제어 요구 사항 증가 57
4.2.2 제약 요인 57
4.2.2.1 비용에 민감한 차량에서 첨단 열 관리 시스템의 도입 제한 57
4.2.3 기회 58
4.2.3.1 내연기관(ICE), 하이브리드 및 상용차 전반에 걸친 열 관리 부품의 전동화 58
4.2.3.1.1 능동형 공기 관리 기술이 내연기관(ICE), 하이브리드 및 전기차(EV) 플랫폼 전반에 걸쳐 새로운 열 관리 요소를 창출 58
4.2.3.2 개별 열 관리 부품에서 통합 열 모듈로의 전환 58
4.2.3.3 소프트웨어로 제어되는 에너지 최적화 계층으로 진화하는 열 관리 59
4.2.4 과제 59
4.2.4.1 파워트레인 및 차량 시스템 전반에 걸친 복잡한 다중 루프 열 조정 59
4.2.4.2 높은 열 부하 및 과도 작동 조건 하에서의 내구성과 신뢰성 60
4.3 미충족 수요 및 미개척 분야 61
4.4 상호 연결된 시장 및 부문 간 기회 62
4.5 1/2/3차 공급업체의 전략적 움직임 63
5 산업 동향 67
5.1 거시경제 전망 67
5.1.1 서론 67
5.1.2 GDP 동향 및 전망 67
5.1.3 자동차 열 관리 시스템 시장에 영향을 미치는 글로벌 자동차 산업의 동향 68
5.1.3.1 첨단 열 시스템 수요를 견인하는 통합 열 관리 아키텍처 68
5.1.3.2 고효율 열 기술 수요를 견인하는 전기차의 히트 펌프 도입 69
5.1.3.3 급충전 및 배터리 전력 밀도 증대가 주도하는 첨단 배터리 열 관리 69
5.1.3.4 소프트웨어 정의 열 관리가 지능형 열 제어 시스템 수요를 견인 69
5.1.3.5 폐열 회수 및 열 에너지 재사용이 통합 열 회로 수요를 견인 70
5.2 공급망 분석 70
5.2.1 분산형 대 통합형 열 관리 시스템 71
5.3 가격 분석 71
5.3.1 지역별 가격 동향: 경차용 열 관리 시스템 부품 (USD/개), 2025년 71
5.3.2 지역별 가격 동향: 트럭 열 관리 시스템 부품 (USD/개), 2025 72
5.4 열 관리 시스템의 진화 73
5.4.1 엔진 중심 냉각에서 다중 영역 열 관리로의 진화 73
5.5 무역 분석 73
5.5.1 HS 코드 (870891)에 대한 수입 데이터 73
5.5.1.1 라디에이터 및 부품 – 국가별 수입 데이터, 2022–2025년 (백만 USD) 73
5.5.2 HS 코드 (870891) 74
5.5.2.1 라디에이터 및 부품 – 국가별 수출 데이터, 2022–2025년 (백만 USD) 74
5.5.3 HS 코드 (841520) 75
5.5.3.1 차량 실내용 공조기 – 국가별 수입 데이터, 2022–2025년 (백만 USD) 75
5.5.4 HS 코드 (841520)에 대한 수출 데이터 77
5.5.4.1 차량 실내용 에어컨 – 2022–2025년 국가별 수출 데이터 (백만 달러) 77
5.6 고객 비즈니스에 영향을 미치는 동향/변동 요인 78
5.7 2026–2027년 주요 컨퍼런스 및 행사 79
5.8 투자 및 자금 조달 시나리오 80
5.9 사례 연구 분석 80
5.9.1 덴소(DENSO), 독립형 열 관리에서 통합 차량 에너지 최적화로 전환 80
5.9.2 마헬(MAHLE), 마힌드라(MAHINDRA)의 BEV 플랫폼을 위해 배터리, 실내 및 냉각 시스템의 에너지 사용 최적화 81
5.9.3 하논 시스템즈(HANON SYSTEMS), BMW의 전기차 IX3를 위해 여러 냉매 열 관리 기능을 단일 모듈로 통합 81
5.9.4 그레이슨 써멀 시스템즈(GRAYSON THERMAL SYSTEMS)의 냉각 시스템 유지보수 및 서비스 81
5.9.5 옵타레, 두바이 도로교통청(RTA)에 솔로 버스 94대 공급 82
5.9.6 덴소, 첨단 자동차 시스템, 기술 및 제품 제공 82
5.10 자동차 열 관리 시스템 시장 생태계 83
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 전략적 적용 분야 85
6.1 기술 분석 85
6.1.1 보완 기술 85
6.1.1.1 배터리 열 관리 시스템 85
6.1.1.2 자동차용 히트 펌프 시스템 85
6.1.1.3 통합 열 관리 시스템 86
6.1.1.4 다중 루프 냉각수 및 냉매 아키텍처 86
6.1.1.5 폐열 회수 및 열 에너지 활용 87
6.1.1.6 소프트웨어 정의 및 지능형 열 관리 87
6.1.2 관련 기술 87
6.1.2.1 차량 전기화 및 전기 구동계 기술 88
6.1.2.2 배터리 에너지 저장 및 배터리 관리 시스템 88
6.1.2.3 급충전 및 충전 기술 88
6.1.2.4 전력 전자 및 첨단 반도체 기술 89
6.1.2.5 차량 에너지 관리 및 중앙 집중형 E/E 아키텍처 89
6.1.2.6 소프트웨어 정의 차량 및 예측 제어 89
6.2 기술 로드맵 90
6.2.1 자동차 열 시스템 기술 로드맵 90
6.3 자동차 열 시스템 시장의 진화 90
6.3.1 부품 기반 냉각 및 HVAC에서 통합된 차량 전체 열 에너지 관리로 진화하는 자동차 열 시스템 시장 90
6.4 자동차 열 시스템 요구 사항의 지역별 차이 90
6.5 특허 분석 91
6.5.1 서론 91
6.5.2 2017년 1월–2026년 8월 기간의 출원 및 등록 특허 현황 93
6.6 AI/생성형 AI가 자동차 열 관리 시스템 시장에 미치는 영향 96
6.7 EU-인도 자유무역협정(FTA)이 자동차 열 관리 시스템 시장에 미치는 영향 96
6.8 이스라엘-이란 전쟁이 자동차 열 관리 시스템 시장에 미치는 영향 97
7 규제 환경 98
7.1 지역별 규제 및 규정 준수 98
7.1.1 규제 기관, 정부 기관 및 기타 조직 98
7.2 연비 기준 103
7.2.1 미국 103
7.2.2 유럽 104
7.2.3 중국 104
7.2.4 인도 105
7.3 산업 표준 105
7.4 지속 가능성 이니셔티브 109
7.4.1 고효율 히트 펌프 시스템 109
7.4.2 통합 열 관리 아키텍처 109
7.4.3 지능형 및 소프트웨어 제어 열 관리 109
8 고객 환경 및 구매자 행동 110
8.1 의사결정 과정 110
8.2 구매 과정의 주요 이해관계자 및 그들의 평가 기준 110
8.2.1 구매 과정의 주요 이해관계자 111
8.2.2 구매 기준 112
8.3 도입 장벽 및 내부 과제 114
8.4 다양한 최종 사용 산업 분야의 미충족 요구 사항 114
8.4.1 승용차: 시스템 과대 설계 없이 주행 거리 효율을 극대화한 열적 쾌적성 115
8.4.2 프리미엄 및 고성능 전기차: 지속적인 급속 충전 및 고출력을 위한 열 관리 시스템 115
8.4.3 경상용차: 높은 가동률과 비용 효율성이 요구되는 운영을 위한 내구성 높은 열 시스템 115
8.4.4 중상용차: 에너지 손실을 최소화한 대용량 냉각 115
8. 4.5 하이브리드 차량: 내연기관(ICE)과 전동화 열 루프 간의 지능형 연동 115
8.4.6 극한 기후에서 운행되는 차량: 기후 변화에 강한 열 성능 116
8.5 시장 수익성 116
8.5.1 수익성 개요 116
9 차종별(내연기관) 자동차 열 관리 시스템 시장 118
9.1 서론 119
9.2 승용차 121
9.2.1 열 관리 요구 사항 증가가 부문 성장을 견인 121
9.3 경상용차(LCV) 122
9.3.1 상용차 활용도 및 물류 활동의 증가가 부문 성장을 견인 122
9.4 트럭 124
9.4.1 세그먼트 성장을 견인할 엔진 출력 향상 및 엄격한 배기 가스 규제 124
9.5 버스 126
9.5.1 세그먼트 성장을 견인할 승객 편의성 및 HVAC 요구 사항 증가 126
9.5.2 업계 동향: 차량 유형별 (내연기관) 127
10 차량 유형별 전기차 및 하이브리드차 열 관리 시스템 시장 128
10.1 서론 129
10.2 배터리 전기차(BEV) 131
10.2.1 성장을 견인할 배터리 보급 확대 및 급속 충전 요구 사항 131
10.3 플러그인 하이브리드 전기차(PHEV) 132
10.3.1 성장을 견인할 듀얼 파워트레인 열 관리 요구 사항 132
10.4 연료전지 전기차(FCEV) 134
10.4.1 성장을 주도할 정밀한 연료전지 스택 열 제어 134
10.5 48V 마일드 하이브리드 136
10.5.1 성장을 주도할 48V 전동화의 확산 136
10.6 전기 상용차(ECV) 137
10.6.1 성장을 견인할 배터리 용량 증대 및 까다로운 작동 주기 137
10.7 업계 통찰 139
11 응용 분야별(내연기관) 자동차 열 관리 시스템 시장 140
11.1 서론 141
11.2 파워트레인 열 관리 143
11.2.1 열 부하 증가와 엄격한 배기 가스 배출 규제가 첨단 파워트레인 열 관리를 주도 143
11.3 실내 열 관리 144
11.3.1 차체 크기의 확대와 실내 편의 사양의 향상으로 인한 실내 열 관리 수요 증가 144
11.4 변속기 냉각 146
11.4.1 수동 변속기에서 자동 변속기로의 전환으로 인한 변속기 냉각 요구 사항 증가 146
11.5 폐열 회수 148
11.5.1 폐열 회수를 촉진하는 연비 효율 요구 사항 증가 148
11.6 업계 동향 150
12 용도별 전기차 및 하이브리드차 열 관리 시스템 시장 151
12.1 서론 152
12.2 배터리 열 관리 154
12.2.1 정밀한 열 제어 필요성을 주도하는 급속 충전 및 배터리 성능 요구 사항 154
12.3 파워트레인 열 관리 156
12.3.1 열 관리 요구 사항 증가를 위한 전기 파워트레인 구성 요소 통합 156
12.4 실내 열 관리 157
12.4.1 수요를 주도하는 실내 에너지 소비 및 주행 거리 요구 사항 157
12.5 전기 모터 열 관리 159
12.5.1 고출력 밀도의 전기 모터가 첨단 열 관리에 대한 수요를 주도 159
12.6 전력 전자 장치 163
12.6.1 전력 전자 장치의 냉각 요구 사항 증가를 초래하는 높은 전력 밀도 및 고전압 아키텍처 163
12.7 폐열 회수 164
12.7.1 전기차로 인해 기존 폐열의 가용성이 감소함에 따라 열 에너지 재사용의 중요성 증가 164
12.8 업계 동향 166
13 부품별(내연기관) 자동차 열 시스템 시장 167
13.1 서론 168
13.2 에어 필터 171
13.2.1 승용차 실내 공기질 요구 사항 증가로 인해 A/C 에어 필터의 성능 향상 촉진 171
13.3 콘덴서 172
13.3.1 냉각 효율 및 냉매 요구 사항 증가로 인해 첨단 콘덴서 설계 촉진 172
13.4 압축기 174
13.4.1 고성능 압축기 개발을 주도하는 더 높은 실내 냉각 요구 사항 및 HVAC 효율 174
13.5 워터 펌프 176
13.5.1 수요 기반 냉각이 전기 제어식 워터 펌프 개발을 주도 176
13.6 모터 177
13.6.1 열 부하 증가로 인해 더 효율적인 냉각 팬 및 구동 모터에 대한 필요성 대두 177
13.7 열교환기 179
13.7.1 열 부하 증가 및 패키징 제약으로 인해 더 효율적인 열교환기 필요성 대두 179
13.8 히터 제어 181
13.8.1 정밀한 실내 온도 제어에 대한 수요가 첨단 히터 관리 기술을 주도할 것 181
13.9 열전 발전기 182
13.9.1 배기열 회수에 대한 지속적인 관심을 이끌어내는 연비 및 CO₂ 저감 요구 사항 182
13.10 EGR 밸브 184
13.10.1 더 정밀한 EGR 유량 제어를 촉진하는 더욱 엄격한 배기 가스 배출 기준 184
13.11 A/C 밸브 186
13.11.1 성장을 견인할 효율적인 실내 기후 제어 기술에 대한 수요 186
13.12 산소 센서 187
13.12.1 엄격한 배기가스 배출 기준으로 인해 더 빠르고 정확한 산소 감지 수요 증가 187
13.13 온도 센서 189
13.13.1 열 시스템의 복잡성 증가로 인해 온도 감지 요구 사항 확대 189
13.14 차지 에어 쿨러 191
13.14.1 더 높은 부스트 압력과 소형화된 엔진으로 인한 첨단 차지 에어 쿨링 기술 확대 191
13.14.2 업계 동향 193
14 전기 및 하이브리드 차량 열 시스템 시장 (부품별) 194
14.1 서론 195
14.2 에어 필터 198
14.2.1 복잡한 유동 유도 설계에 대한 수요가 성장을 주도할 전망 198
14.3 콘덴서 199
14.3.1 전력 소비 감소 및 연비 향상에 대한 집중이 성장을 견인 199
14.4 전기식 컴프레서 201
14.4.1 엔진 독립적 작동 및 배터리 컨디셔닝이 성장을 견인 201
14.5 전기식 워터 펌프 202
14.6 고성능 전기식 냉각수 펌프에 대한 수요를 견인하는 다양한 전동화 열 부하 202
14.7 열교환기 204
14.8 수요 증대를 위한 배터리, 전기 구동 시스템 및 실내 열 루프의 통합 204
14.9 히터 제어 205
14.9.1 엔진 폐열 이용 가능성 감소로 인한 효율적인 난방 제어의 중요성 증대 205
14.10 전동기 207
14.10.1 직접 및 표적 냉각을 주도하는 전동기의 높은 전력 밀도 207
14.11 열전 발전기 208
14.11.1 성장을 주도하기 위한 연료 소비 감소의 필요성 208
14.12 업계 동향 210
15 기술별(내연기관) 자동차 열 시스템 시장 211
15.1 서론 212
15.1.1 능동형 변속기 예열 213
15.1.1.1 성장을 견인하기 위한 변속기 냉시동 작동 시간 단축 필요성 증가 213
15.2 EGR 214
15.2.1 성장을 견인하기 위한 내연기관 파워트레인 내 실린더 내 NOx 제어 필요성 증가 214
15.3 엔진 열적 질량 감소 215
15.3.1 성장을 주도하기 위한 열 시스템 분야의 발전 가속화 215
15.4 HVAC 시스템 부하 감소 216
15.4.1 성장 동력으로서의 실내 공조 시 압축기 구동 열부하 최소화 216
15.5 기타 기술 217
15.6 공기 기반 냉각 218
15.7 액체 간접 냉각 218
15.8 직접/침지 냉각 218
15.9 냉매 기반 냉각 218
15.10 열펌프 시스템 219
15.11 PCM / 첨단 열 저장 219
15.12 업계 동향 219
16 지역별 자동차 열 관리 시스템 시장(내연기관), 220
16.1 서론 221
16.2 아시아 태평양 222
16.2.1 중국 225
16.2.1.1 높은 자동차 생산량과 다양한 파워트레인 조합이 열 관리 시스템 수요를 지탱 225
16.2.2 인도 226
16.2.2.1 SUV 중심의 자동차 생산과 증가하는 상용차 HVAC 요구 사항이 수요를 뒷받침 226
16.2.3 일본 228
16.2.3.1 연비 규제로 인해 내연기관 차량의 열 관리 요구 사항 증가 228
16.2.4 대한민국 230
16.2.4.1 성숙한 자동차 생산 구조로 인해 열 관리 수요가 고효율 내연기관 시스템으로 이동 230
16.2.5 태국 231
16.2.5.1 더 엄격해진 내연기관 배출 기준으로 인해 태국의 픽업트럭 중심 차량 기반에서 열 부하 증가 231
16.2.6 기타 아시아 태평양 지역 233
16.3 유럽 235
16.3.1 독일 237
16.3.1.1 출력이 높은 내연기관(ICE) 플랫폼으로 인해 독일의 성숙한 차량 기반에서 열 관련 부품 비중 증가 237
16.3.2 프랑스 239
16.3.2.1 승용차 생산 회복으로 내연기관(ICE) 열 시스템 수요 기반 확대 239
16.3.3 영국 240
16.3.3.1 SUV 및 프리미엄 차량 생산이 고사양 내연기관(ICE) 열 시스템 수요를 지탱할 전망 240
16.3.4 스페인 242
16.3.4.1 높은 차량 생산량과 공장 다각화가 광범위한 열 시스템 수요를 지탱 242
16.3.5 이탈리아 244
16.3.5.1 높은 HVAC 탑재율과 강화되는 열 제어 요구 사항이 실내 및 파워트레인 열 시스템 수요를 지탱할 전망 244
16.3.6 러시아 245
16.3.6.1 자동차 부품의 현지화가 기존 열 시스템에 뚜렷한 기회를 창출 245
16.3.7 기타 유럽 지역 247
16.4 북미 249
16.4.1 미국 251
16.4.1.1 대형 차량 플랫폼 및 증가하는 열 부하로 인해 첨단 내연기관(ICE) 열 시스템에 대한 수요가 지속될 전망 251
16.4.2 캐나다 252
16.4.2.1 한랭 기후에서의 차량 운행으로 인해 열 조절 및 난방 시스템에 대한 수요가 강화될 전망 252
16.4.3 멕시코 254
16.4.3.1 수출 지향적 차량 제조로 현지 열 시스템 공급 기반 확대 254
16.5 기타 지역 (ROW) 256
16.5.1 남아프리카공화국 258
16.5.1.1 고부가가치 냉각 및 HVAC 응용 분야를 뒷받침하는 수출 지향형 차량 제조 258
16.5.2 브라질 259
16.5.2.1 증가하는 경차 생산량과 높은 열 부하로 인해 통합 냉각 및 HVAC 시스템에 대한 수요가 지속될 전망 259
16.5.3 아르헨티나 261
16.5.3.1 생산 및 수출 변동성으로 인해 OEM 프로그램이 열 관리 시스템 수요의 핵심 동인으로 부상 261
16.5.4 기타 263
16.5.5 산업 동향 264
17 경쟁 구도 265
17.1 개요 265
17.2 주요 기업 전략/성공 요인, 2022–2026 265
17.3 자동차 열 관리 시스템 시장 점유율 분석, 2025 267
17.4 주요 상장/공개 기업 매출 분석, 2023–2025 268
17.5 기업 평가 매트릭스: 자동차 열 관리 시스템 제조업체, 2025 269
17.5.1 스타 기업 270
17.5.2 신흥 선도 기업 270
17.5.3 보편적 기업 270
17.5.4 참여 기업 270
17.5.5 기업 사업 범위 271
17.5.5.1 기업 사업 범위 271
17.5.5.2 지역별 사업 범위, 2025년 271
17.5.5.3 차종별 사업 범위, 2025년 272
17.6 기업 평가 사분면: 전기차 및 하이브리드차 열 관리 시스템 제조업체 273
17.6.1 스타 기업 274
17.6.2 신흥 선도 기업 274
17.6.3 보편적 기업 274
17.6.4 참여 기업 274
17.7 제품 비교 276
17.8 2025년 기업 가치 평가 276
17.9 2025년 기업 재무 지표 277
17.10 경쟁 시나리오 278
17.10.1 제품 출시/개발 278
17.10.2 거래 280
17.10.3 사업 확장 282
17.11 기타 동향 284
18 기업 프로필 288
18.1 주요 기업 288
18.1.1 덴소(DENSO CORPORATION) 288
18.1.1.1 사업 개요 288
18.1.1.2 주요 제품 289
18.1.1.3 최근 동향 291
18.1.1.3.1 제품 출시/개발/업그레이드 291
18.1.1.3.2 거래 내역 294
18.1.1.3.3 사업 확장 295
18.1.1.3.4 기타 동향 296
18.1.1.4 Mnm의 관점 296
18.1.1.4.1 주요 강점 296
18.1.1.4.2 전략적 선택 297
18.1.1.4.3 약점 및 경쟁 위협 297
18.1.2 MAHLE GMBH 298
18.1.2.1 사업 개요 298
18.1.2.2 제공 제품 299
18.1.2.3 최근 동향 304
18.1.2.3.1 신제품 출시/개발 304
18.1.2.3.2 거래 306
18.1.2.3.3 사업 확장 306
18.1.2.3.4 기타 동향 307
18.1.2.4 MNM 관점 309
18.1.2.4.1 주요 강점 309
18.1.2.4.2 전략적 선택 309
18.1.2.4.3 약점 및 경쟁 위협 309
18.1.3 VALEO 310
18.1.3.1 사업 개요 310
18.1.3.2 제공 제품 311
18.1.3.3 최근 동향 314
18.1.3.3.1 제품 출시/개발/개선 314
18.1.3.3.2 거래 316
18.1.3.3.3 사업 확장 317
18.1.3.3.4 기타 동향 318
18.1.3.4 MnM의 견해 318
18.1.3.4.1 주요 강점 318
18.1.3.4.2 전략적 선택 319
18.1.3.4.3 약점 및 경쟁 위협 319
18.1.4 HANON SYSTEMS 320
18.1.4.1 사업 개요 320
18.1.4.2 제공 제품 321
18.1.4.3 최근 동향 326
18.1.4.3.1 제품 출시/개발/개선 326
18.1.4.3.2 사업 확장 327
18.1.4.3.3 기타 동향 327
18.1.4.4 MnM 관점 329
18.1.4.4.1 주요 강점 329
18.1.4.4.2 전략적 선택 329
18.1.4.4.3 약점 및 경쟁 위협 329
18.1.5 BORGWARNER INC. 330
18.1.5.1 사업 개요 330
18.1.5.2 제공 제품 331
18.1.5.3 최근 동향 333
18.1.5.3.1 신제품 출시/개발 333
18.1.5.3.2 기타 동향 334
18.1.5.4 MnM 관점 335
18.1.5.4.1 주요 강점 335
18.1.5.4.2 전략적 선택 335
18.1.5.4.3 약점 및 경쟁 위협 335
18.1.6 GENTHERM INC. 336
18.1.6.1 사업 개요 336
18.1.6.2 제공 제품 337
18.1.6.3 최근 동향 338
18.1.6.3.1 거래 338
18.1.6.3.2 사업 확장 339
18.1.6.3.3 기타 동향 339
18.1.7 SCHAEFFLER AG 340
18.1.7.1 사업 개요 340
18.1.7.2 제공 제품 341
18.1.7.3 최근 동향 343
18.1.7.3.1 신제품 출시/개발 343
18.1.7.3.2 거래 344
18.1.7.3.3 기타 동향 344
18.1.8 JOHNSON ELECTRIC HOLDINGS LIMITED 345
18.1.8.1 사업 개요 345
18.1.8.2 제공 제품 346
18.1.8.3 최근 동향 348
18.1.8.3.1 신제품 출시 348
18.1.8.3.2 기타 동향 348
18.1.9 다나 리미티드 349
18.1.9.1 사업 개요 349
18.1.9.2 제공 제품 350
18.1.9.3 최근 동향 352
18.1.9.3.1 기타 동향 352
18.1.10 ROBERT BOSCH GMBH 353
18.1.10.1 사업 개요 353
18.1.10.2 제공 제품 354
18.1.10.3 최근 동향 356
18.1.10.3.1 신제품 출시/개발 356
18.1.10.3.2 기타 동향 357
18.2 기타 업체 358
18.2.1 에베르슈페허 358
18.2.2 아우모비오 SE 359
18.2.3 VOSS AUTOMOTIVE GMBH 360
18.2.4 GRAYSON THERMAL SYSTEMS 361
18.2.5 DUPONT 362
18.2.6 BEHR-HELLA THERMOCONTROL GMBH (BHTC) 363
18.2.7 산덴 홀딩스 364
18.2.8 산화 오토모티브 365
18.2.9 산동 호펑 그룹 366
18.3 자동차 열 관리 시스템 시장 – 기타 업체 (북미) 367
18.3.1 마그나 인터내셔널 367
18.3.2 리어 코퍼레이션 368
18.3.3 스탠트 코퍼레이션 369
18.3.4 에어 인터내셔널 써멀 시스템즈 370
18.3.5 미시간 오토모티브 컴프레서(Michigan Automotive Compressor, Inc.) 371
18.3.6 모딘 매뉴팩처링 컴퍼니(Modine Manufacturing Company) 372
18.3.7 웰스 비히클 일렉트로닉스(Wells Vehicle Electronics) 373
18.3.8 T.RAD 노스 아메리카(T.RAD North America, Inc.) 374
18.3.9 써멀 솔루션 매뉴팩처링(THERMAL SOLUTION MANUFACTURING, INC.) 375
18.3.10 AKG 써멀 시스템(AKG THERMAL SYSTEM, INC.) 376
19 연구 방법론 377
19.1 연구 데이터 377
19.2 2차 데이터 379
19.2.1 자동차 생산 및 전기차 판매에 대한 주요 2차 자료 출처 379
19.2.2 시장 규모 산정을 위한 주요 2차 자료 출처 379
19.2.3 2차 자료 출처의 주요 데이터 380
19.3 1차 데이터 380
19.3.1 표본 추출 기법 및 데이터 수집 방법 381
19.3.2 1차 조사 대상자 382
19.4 시장 규모 추정 382
19.4.1 바텀업 접근법 383
19.4.2 바텀업 접근법 384
19.4.3 탑다운 접근법 384
19.4.4 탑다운 접근법 385
19.4.5 시장 규모 산정을 위한 요인 분석: 수요 및 공급 측면 385
19.5 시장 세분화 및 데이터 삼각검증 386
19.6 요인 분석 387
19.7 연구 가정 및 관련 위험 387
19.7.1 시장 가설 387
19.8 연구의 한계 389
20 부록 390
20.1 업계 전문가들의 주요 통찰 390
20.2 토론 가이드 391
20.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 396
20.4 맞춤형 옵션 398
20.4.1 전기 및 하이브리드 열 시스템 시장, 용도별 국가별 데이터 398
20.4.1.1 배터리 열 시스템 398
20.4.1.2 변속기 시스템 398
20.4.1.3 엔진 냉각 398
20.4.1.4 전면 에어컨 398
20.4.1.5 모터 열 관리 시스템 398
20.4.1.6 전력 전자 장치 398
20.4.1.7 후방 에어컨 398
20.4.1.8 열선/통풍 시트 398
20.4.1.9 열선 스티어링 휠 398
20.4.1.10 폐열 회수 398
20.4.2 차종별 국가별 전기 및 하이브리드 열 시스템 시장 데이터 398
20.4.2.1 BEV 398
20.4.2.2 PHEV 398
20.4.2.3 HEV 398
20.4.2.4 FCEV 398
20.4.2.5 마일드 하이브리드 398
20.5 관련 보고서 399
20.6 저자 정보 400