주요 내용
시장 개요:
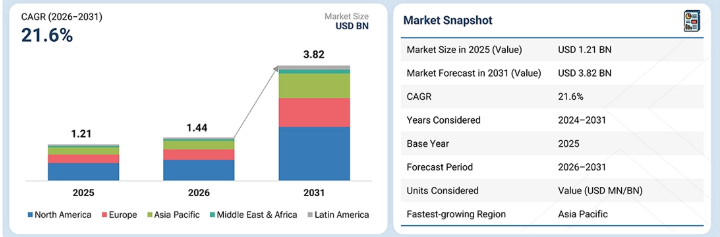
기준 연도 시장 규모 (2025년): 12억 1천만 달러
현재 시장 규모 (2026년): 14억 4천만 달러
예상 시장 규모 (2031년): 38억 2천만 달러
연평균 성장률(CAGR) (2026–2031): 21.6%
세그먼트 주도권:
지역별 주도권: 북미는 2025년 48.6%의 점유율로 단백질 공학 분야 AI 시장을 주도하고 있습니다.
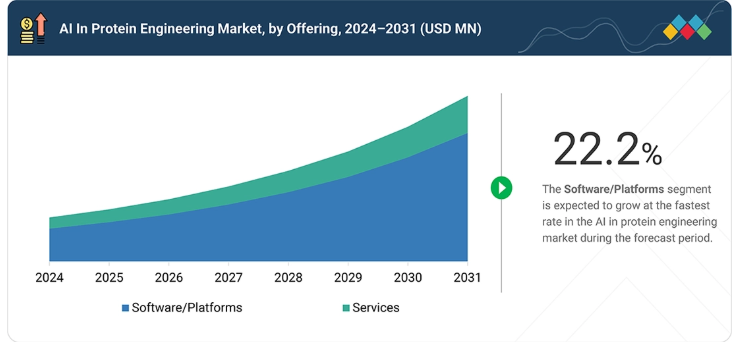
제품군별 주도권: 소프트웨어/플랫폼은 2025년 75.4%의 점유율로 시장을 주도하고 있습니다.
기술 부문 선두: 단백질 언어 모델은 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
응용 분야 선두: 데 노보(De novo) 단백질 설계 부문은 2025년 단백질 공학 AI 시장을 주도했습니다.
단백질 유형별 선도 부문: 미니단백질 부문은 예측 기간 동안 23.7%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
시장 전망 및 경쟁 구도:
Schrodinger, Inc., XtalPi, Dassault Systèmes는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 전 세계 단백질 공학 AI 시장의 주요 기업으로 꼽혔습니다.
아르제다 코퍼레이션(Arzeda Corporation) 및 에보진(Evozyne)과 같은 기업들은 전문적인 틈새 분야에서 탄탄한 입지를 확보함으로써 스타트업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 강조하고 있다.
단백질 공학 분야의 AI 시장은 첨단 계산적 접근 방식을 통해 더 빠르고, 더 정밀하며, 확장 가능한 단백질 발견 및 최적화에 대한 수요에 힘입어 성장하고 있다. 생성형 AI, 단백질 언어 모델, 기계 학습, 구조 기반 AI의 채택이 확대되고, 생물학적 제제 및 차세대 단백질 치료제의 복잡성이 증가함에 따라 제약 및 생명공학 기업, CRO(임상연구수탁기관), 연구 기관들은 실험 반복 횟수를 줄이고, 후보 물질 개발을 가속화하며, 고성능 단백질 식별 확률을 높이기 위해 AI 기반 단백질 공학 도구를 도입하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
단백질 공학 시장의 AI는 전통적인 계산 단백질 모델링 및 서열 분석 도구에서 AI 기반의 생성형 통합 단백질 공학 플랫폼으로 전환되며 상당한 변화를 겪었습니다. 공급업체들은 기존의 구조 예측 및 분자 모델링을 넘어 단백질 언어 모델, 생성형 AI, 드 네보(de novo) 단백질 설계, AI 기반 항체 및 효소 최적화, 자동화된 설계-구축-테스트-학습(design-build-test-learn) 워크플로우와 같은 첨단 기능으로 나아가고 있습니다. 제약 및 생명공학 기업, CRO(계약연구기관), 학술 연구자, 산업 생명공학 기관을 중심으로 더 빠른 단백질 발굴에 대한 수요가 증가함에 따라, 이러한 기술들은 단백질 공학 워크플로우를 재편하고 있습니다. 특히 차세대 생물학적 제제, 다중 특이성 단백질, 공학화된 효소, 신개념 단백질 치료제 등 단백질 개발이 점점 더 복잡해짐에 따라, 방대한 서열 공간을 탐색하고, 후보 물질의 품질을 향상시키며, 실험 반복 횟수를 줄이고, 계산 설계에서 실험적 검증으로의 전환을 가속화하는 데 있어 AI 기반 플랫폼의 중요성이 날로 커지고 있습니다.
시장 생태계
단백질 공학 분야의 AI 시장 생태계는 Schrödinger, Inc., XtalPi, Dassault Systèmes, NVIDIA Corporation, Generate: Biomedicines, Absci Corp., Insilico Medicine과 같은 선도적인 공급업체들로 구성되어 있으며, 이들은 생성형 AI, 단백질 언어 모델, 드 노보(de novo) 단백질 설계, 구조 기반 모델링, 항체 공학 및 단백질 최적화 솔루션을 포함한 기술을 제공합니다. Chai Discovery, EvolutionaryScale, Profluent, BigHat Bio, Cradle, Latent Labs와 같은 신생 기업들은 AI 기반 단백질 설계, 서열 생성 및 최적화 역량을 발전시키고 있습니다. AWS, Microsoft Azure, Google Cloud와 같은 클라우드 및 컴퓨팅 인프라 제공업체들은 AI 기반 단백질 공학에 필요한 고성능 컴퓨팅 및 확장 가능한 환경을 지원합니다. 제약 및 생명공학 기업, CRO, 학술 연구 기관, 산업용 생명공학 기업을 포함한 최종 사용자들은 이러한 플랫폼을 활용하여 단백질 발굴을 가속화하고, 후보 물질을 최적화하며, 실험 반복 횟수를 줄이고, R&D 생산성을 향상시키고 있습니다.
지역
아시아 태평양 지역, 예측 기간 동안 가장 높은 연평균 성장률(CAGR) 기록 전망
아시아 태평양 지역은 제약 및 생명공학 분야의 R&D 활동 증가, AI 기반 단백질 설계 및 최적화 기술의 도입 확대, 생명과학 혁신에 대한 투자 증가에 힘입어 단백질 공학 분야 AI 시장에서 가장 빠르게 성장하고 있습니다. 또한, 바이오의약품 개발, 전산 생물학, 고처리량 실험 분야의 역량 확대와 더불어 정부의 지원 정책 및 연구 인프라 개선이 이 지역 전반에 걸쳐 AI 기반 단백질 공학 플랫폼의 도입을 주도하고 있습니다. 단백질 발견 가속화, 차세대 바이오의약품 개발, 실험 반복 횟수 감소에 대한 관심이 높아짐에 따라 시장 성장이 더욱 가속화되고 있습니다.
단백질 공학 시장 내 AI: 기업 평가 매트릭스
Schrödinger, Inc. (Star)는 물리학 기반 계산 플랫폼과 단백질 구조 예측, 분자 모델링, 단백질 설계, 바이오의약품 최적화를 위한 AI 기반 솔루션을 바탕으로 강력한 시장 입지와 포괄적인 AI 기반 단백질 공학 포트폴리오를 갖추고 있어 두각을 나타내고 있습니다. 계산 단백질 공학, 통합 모델링 워크플로우, 제약 및 생명공학 기업과의 협업에 걸친 광범위한 역량은 단백질 발굴 및 개발 라이프사이클 전반에 걸쳐 해당 기업의 입지를 공고히 하고 있습니다. 이소모픽 랩스(Isomorphic Labs, 신흥 리더)는 딥마인드(DeepMind)의 알파폴드(AlphaFold) 연구에서 비롯된 기술과 일라이 릴리(Eli Lilly), 노바티스(Novartis)를 포함한 주요 제약 기업들과의 전략적 협력을 바탕으로, 단백질 구조 및 신약 설계에 대한 AI 기반 접근 방식을 통해 인정을 받았습니다. Schrodinger, Inc.가 확립된 계산 플랫폼, 폭넓은 단백질 공학 역량, 통합된 AI 및 물리 기반 워크플로우, 상업적 파트너십을 통해 선도적인 위치를 차지하고 있는 반면, Isomorphic Labs는 AI 기반 단백질 설계, 구조 기반 모델링, 가속화된 바이오의약품 발굴에 대한 수요가 지속적으로 증가함에 따라 리더 쿼드런트로 도약할 강력한 잠재력을 보여주고 있습니다.
주요 시장 참여 기업
- Schrödinger, Inc.
- XtalPi
- 다쏘 시스템
- NVIDIA Corporation
- Generate:Biomedicines
- Absci Corp.
- Insilico Medicine
- Isomorphic Labs
- Chai Discovery
- EvolutionaryScale
- Profluent
- BigHat Bio
- Cradle
- A-Alpha Bio Inc.
- Latent Labs
- Basecamp Research
- Nabla Bio Inc.
- Evozyne
- LabGenius Limited
최근 동향
2026년 6월 : Cradle은 Lundbeck과 파트너십을 맺고 중추신경계(CNS) 질환을 표적으로 하는 두 가지 항체 프로그램에 자사의 생성형 AI 단백질 설계 플랫폼을 도입하여, 항체 후보 물질을 개선하고 실험실 반복 작업을 줄여주는 종단간 AI 기반 단백질 엔지니어링 워크플로우를 구현했습니다.
2025년 12월 : XtalPi는 Gan & Lee Pharmaceuticals와 파트너십을 맺고, 생성적 설계, 안정성 최적화, 개발 가능성 예측 및 고처리량 스크리닝을 위한 자사의 PepiX 플랫폼을 활용하여 대사성 질환을 위한 AI 기반 펩타이드 신약 발굴을 추진했습니다.
2024년 12월 : AI Proteins는 브리스톨-마이어스 스큅(Bristol Myers Squibb)과 파트너십을 체결하고, 자체 AI 기반 플랫폼을 활용하여 AI로 설계된 새로운 미니단백질 치료제를 발굴 및 개발하기로 했습니다. 이번 협력은 공개되지 않은 두 가지 표적을 대상으로 하며, 개발, 규제 승인 및 상업화 단계별 마일스톤 지급금으로 최대 4억 달러와 로열티가 지급될 수 있습니다.
1 서론 37
1.1 연구 목적 37
1.2 시장 정의 37
1.3 시장 범위 38
1.3.1 시장 세분화 및 지역 범위 38
1.3.2 포함 및 제외 항목 39
1.3.3 분석 대상 기간 40
1.4 분석 대상 통화 40
1.5 한계점 41
1.6 이해관계자 42
2 요약 43
2.1 주요 통찰 및 시장 하이라이트 43
2.2 주요 시장 참여자: 시장 점유율 분석 및 전략적 동향 45
2.3 시장을 주도하는 혁신적 트렌드 46
2.4 고성장 부문 및 신흥 시장 47
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 48
3 프리미엄 인사이트 50
3.1 단백질 공학 시장에서의 AI 개요 50
3.2 단백질 공학 시장에서의 AI: 응용 분야 및 국가별 분석 51
3.3 단백질 공학 시장 내 AI: 지역별 개요 52
4 시장 개요 53
4.1 서론 53
4.2 시장 동향 54
4.2.1 성장 동인 54
4.2.1.1 생성형 AI 및 단백질 파운데이션 모델의 채택 증가 54
4.2.1.2 차세대 바이오의약품 및 공학 단백질에 대한 수요 증가 55
4.2.1.3 단백질 서열, 구조 및 실험 데이터 세트의 가용성 증가 56
4.2.2 제약 요인 56
4.2.2.1 실험을 통해 검증된 고품질
단백질 데이터의 제한된 가용성 56
4.2.2.2 실험적 검증의 높은 비용 및 복잡성 57
4.2.3 기회 57
4.2.3.1 AI로 설계된 데 노보 단백질의 확대 57
4.2.3.2 AI 기반 항체 발견 및 최적화의 성장 57
4.2.3.3 독점적 단백질 공학 데이터셋에 대한 수요 증가 58
4.2.4 과제 58
4.2.4.1 생물보안 및 생물안전성 우려 58
4.2.4.2 AI 단백질 공학 플랫폼 간 표준화된 벤치마킹의 부재 59
4.3 미충족 수요 및 미개척 분야 59
4.4 상호 연계된 시장 및 부문 간 기회 60
4.5 1/2/3급 기업들의 전략적 움직임 60
5 산업 동향 62
5.1 글로벌 AI 단백질 공학 시장의 산업 동향 62
5.2 포터의 5가지 힘 분석 62
5.2.1 공급자의 협상력 63
5.2.2 구매자의 협상력 64
5.2.3 대체재의 위협 64
5.2.4 신규 진입자의 위협 64
5.2.5 경쟁 강도 64
5.3 거시경제 지표 64
5.3.1 서론 64
5.3.2 GDP 동향 및 전망 65
5.3.3 글로벌 헬스케어 IT 산업의 동향 65
5.4 가치 사슬 분석 65
5.4.1 연구 및 제품 개발 66
5.4.2 데이터 입력 및 컴퓨팅 인프라 66
5.4.3 AI 모델 및 플랫폼 개발 67
5.4.4 플랫폼 배포 및 통합 67
5.4.5 마케팅 및 영업 67
5.4.6 판매 후 서비스 67
5.5 생태계 분석 67
5.6 가격 분석 70
5.6.1 단백질 공학 시장 내 AI의 예상 가격,
제품 유형별 (2025년) 70
5.6.2 단백질 공학 시장 내 AI의 예상 가격,
지역별 (2025년) 71
5.7 주요 컨퍼런스 및 행사, 2026–2027 71
5.8 고객 비즈니스에 영향을 미치는 동향/변혁 72
5.9 투자 및 자금 조달 전망 73
5.10 사례 연구 분석 74
5.11 2025년 미국 관세가 단백질 공학 시장 내 AI에 미치는 영향 76
5.11.1 서론 76
5.11.2 주요 관세율 76
5.11.3 가격 영향 분석 77
5.11.4 국가/지역별 영향 78
5.11.4.1 미국 78
5.11.4.2 유럽 78
5.11.4.3 아시아 태평양 78
5.11.5 최종 사용자에 미치는 영향 78
5.11.5.1 제약 및 생명공학 기업 78
5.11.5.2 학계 및 연구 기관 79
5.11.5.3 계약 연구 기관 79
5.11.5.4 산업용 생명공학 기업 79
5.11.5.5 기타 최종 사용자 79
6 기술, 특허, 디지털,
및 AI 도입을 통한 전략적 혁신 80
6.1 주요 신흥 기술 80
6.1.1 단백질 설계를 위한 생성형 AI 80
6.1.2 단백질 언어 모델(PLMS) 80
6.1.3 단백질 공학을 위한 구조 기반 AI 81
6.2 보완 기술 81
6.2.1 고성능 컴퓨팅(HPC) 및 클라우드 컴퓨팅 81
6.2.2 실험실 자동화 및 고처리량 스크리닝 81
6.3 관련 기술 82
6.3.1 계산 화학 및 분자 시뮬레이션 82
6.3.2 생물정보학 및 생물학적 데이터 분석 82
6.4 기술/제품 로드맵 82
6.5 특허 분석 83
6.5.1 단백질 공학 시장에서 AI 관련 특허 출원 동향 83
6.5.2 통찰: 관할권 및 주요 출원인 분석 84
6.6 향후 응용 분야 86
6.6.1 AI 기반 지능형 단백질 설계 및 예측 87
6.6.2 AI 기반 자동화된 단백질 공학 및 설계-구현-
시험-학습 87
6.6.3 AI를 활용한 맞춤형 및 기능 특화 단백질 공학 87
7 규제 현황 88
7.1 지역별 규제 및 규정 준수 88
7.1.1 규제 기관, 정부 기관 및 기타 조직 88
7.1.2 규제 체계 92
7.1.2.1 북미 92
7.1.2.2 유럽 93
7.1.2.3 아시아 태평양 94
7.1.2.4 라틴 아메리카 96
7.1.2.5 중동 및 아프리카 97
7.1.3 산업 표준 97
8 고객 환경 및 구매자 행동 99
8.1 서론 99
8.2 의사결정 과정 99
8.3 구매자 이해관계자 및 구매 평가 기준 99
8.3.1 구매 과정의 주요 이해관계자 100
8.3.2 구매 기준 100
8.4 도입 장벽 및 내부 과제 102
8.5 다양한 최종 사용 산업 분야의 미충족 요구 102
8.5.1 미충족 요구 103
8.5.2 최종 사용자의 기대 104
8.6 시장 수익성 105
9 단백질 공학 시장 내 AI, 제품 유형별 106
9.1 서론 107
9.2 소프트웨어/플랫폼 107
9.2.1 니치 포인트 솔루션 109
9.2.1.1 전문 AI 플랫폼은 단백질 공학을
엔드투엔드 워크플로우를 넘어 확장합니다 109
9.2.2 엔드투엔드 솔루션 110
9.2.2.1 통합 AI 플랫폼은 다단계 단백질 공학을 가능하게 하고 후보 물질 개발을 가속화합니다 110
9.3 서비스 111
9.3.1 컨설팅 및 자문 서비스 112
9.3.1.1 AI 도입의 복잡성 증가로 인해 단백질 공학 전략 및 기술 전문성에 대한 수요가 발생 112
9.3.2 구현 및 통합 서비스 113
9.3.2.1 통합의 복잡성과 데이터 호환성이
AI 단백질 공학 솔루션 도입을 좌우합니다 113
9.3.3 교육 및 지원 서비스 114
9.3.3.1 전문 기술 격차와 진화하는 AI 기술로 인해 교육 및 지원에 대한 수요가 지속됩니다 114
10 AI 도구별 단백질 공학 시장 116
10.1 서론 117
10.2 기계 학습 및 딥 러닝 117
10.2.1 현대 단백질 공학 워크플로우의 기반이 되는 기초 신경망 아키텍처 117
10.3 단백질 언어 모델 118
10.3.1 진화 규모 서열 모델은 구조적 입력 없이도 예측 및 생성을 가능하게 한다 118
10.4 생성형 AI 119
10.4.1 생성 모델은 항체 및 결합체 설계를 스크리닝 단계에서 프로그래밍 가능한 설계 단계로 전환시킨다 119
10.5 구조 기반 AI 120
10.5.1 정확한 복합체 예측은 항원결정기 특이적 설계 및 친화도 추정을 지원한다 120
10.6 기타 도구 121
10.6.1 능동 학습, 베이지안 최적화 및 랩-인-더-루프 플랫폼이 핵심 모델 클래스를 보완한다 121
11 응용 분야별 단백질 공학 시장에서의 AI 123
11.1 서론 124
11.2 차세대 생물학적 제제 124
11.2.1 치료용 단백질 공학 126
11.2.1.1 AI로 최적화된 항체 및 공학 단백질, 후기 개발 단계로 진입 126
11.2.2 다중 특이성 및 이중 특이성 단백질 공학 127
11.2.2.1 공학 플랫폼이 성숙함에 따라 이중 표적 형식에 대한 라이선싱 투자가 사상 최고치를 기록 127
11.2.3 사이토카인 및 성장 인자 공학 128
11.2.3.1 재설계된 사이토카인은 치료 효과와 전신 독성을 분리하는 것을 목표로 한다 128
11.2.4 단백질 결합체 공학 129
11.2.4.1 데 노보(de novo) 결합체 설계, 두 자릿수에서 거의 100%에 가까운 실험적 히트율 달성 129
11.2.5 기타 차세대 생물학적 제제 130
11.2.5.1 항체-약물 접합체, 스캐폴드 융합체 및 새로운 형식이 공학 도구 키트를 확대한다 130
11.3 분자 접착제 131
11.4 데이터 생성 132
11.5 항체 발견 및 최적화 133
11.5.1 항체 발견 134
11.5.1.1 생성적 설계는 면역화 및 라이브러리 스크리닝에 대한 의존도를 낮춘다 134
11.5.2 항체 친화도 최적화 135
11.5.2.1 전산 기반 선도물질 최적화는 효능과 투여 편의성을 향상시킵니다 135
11.5.3 항체 특이성 및 교차반응성 최적화 136
11.5.3.1 원자 수준 설계는 선택적 결합 및 제어된 종 간 교차반응을 가능하게 한다 136
11.5.4 항체 개발 가능성 최적화 137
11.5.4.1 초기 개발 가능성 스크리닝은 후기 단계의 실패 위험을 줄인다 137
11.5.5 이특이성 및 다특이성 항체 공학 138
11.5.5.1 성숙해 가는 포맷과 설계 플랫폼은 종양학 분야의 T세포 결합체를 넘어 확장된다 138
11.5.6 기타 항체 공학 139
11.5.6.1 Fc 변형, 반감기 연장 및 전달 형식은 항체의 차별화를 확대한다 139
11.6 효소 공학 140
11.7 데 노보 단백질 설계 141
11.8 단백질 안정성 및 개발 가능성 최적화 142
11.9 기타 응용 분야 143
12 단백질 유형별 단백질 공학 시장에서의 AI 144
12.1 서론 145
12.2 항체 145
12.2.1 AI 기반 항체 설계 및 최적화가 차세대 생물학적 제제 개발을 가속화 145
12.3 효소 147
12.3.1 AI 기반 효소 공학이 산업용 생체촉매 분야의 응용 범위를 확대한다 147
12.4 사이토카인 및 성장 인자 148
12.4.1 사이토카인 및 성장 인자의 정밀 공학 발전 148
12.5 펩타이드 149
12.5.1 AI가 펩타이드 서열 설계 및 기능 최적화의 복잡성 해결 149
12.6 융합 단백질 149
12.6.1 AI를 통한 융합 단백질의 다중 도메인 설계 개선 149
12.7 미니단백질 150
12.7.1 데 노보(de novo) 미니단백질 설계가 정밀 생물학적 제제에 새로운 기회를 열어주다 150
12.8 기타 단백질 151
12.8.1 신흥 단백질 모달리티가 AI 기반 공학에 새로운 기회를 창출 151
13 단백질 공학 프로세스별 단백질 공학 시장에서의 AI 153
13.1 서론 154
13.2 단백질 발굴 154
13.2.1 확장되는 서열 및 구조 데이터베이스가 표적 및 출발점 식별을 가속화 154
13.3 단백질 설계 155
13.3.1 오픈 생성 모델은 데 노보(de novo) 설계를 개념 증명 단계에서 광범위한 실험적 검증 단계로 발전시킵니다 155
13.4 단백질 최적화 156
13.4.1 기계 학습 기반 최적화는 반복 주기를 통해 친화도, 안정성 및 제조 가능성을 향상시킵니다 156
13.5 단백질 특성 분석 157
13.5.1 고해상도 구조 및 생물물리학적 분석은 계산 예측을 실험적 현실에 기반을 두게 한다 157
13.6 실험적 검증 158
13.6.1 클라우드 랩, 공개 경진대회 및 랩-인-더-루프(Lab-in-the-Loop) 플랫폼이 실습실 테스트를 확대한다 158
14 최종 사용자별 단백질 공학 시장에서의 AI 160
14.1 서론 161
14.2 제약 및 생명공학 기업 161
14.2.1 높은 R&D 투자와 AI 통합 확대가 단백질 공학 도입을 가속화 161
14.3 학계 및 연구 기관 163
14.3.1 AI 기반 연구
및 전산 설계를 통한 단백질 과학의 발전 163
14.4 계약 연구 기관 164
14.4.1 AI를 통해 CROS는 단백질 공학 서비스를 차별화하고
아웃소싱 신약 발굴 역량을 확장하고 있다 164
14.5 산업용 생명공학 기업 165
14.5.1 AI 기반 생체촉매 개발이
산업용 바이오기술 분야의 도입 가속화 165
14.6 기타 최종 사용자 166
14.6.1 다양한 응용 분야에 걸친 AI 기반 단백질 공학의 확장이 해당 부문 성장 촉진 166
15 지역별 단백질 공학 시장에서의 AI 167
15.1 서론 168
15.2 북미 168
15.2.1 북미의 거시경제 전망 169
15.2.2 미국 174
15.2.2.1 AI 기반 단백질 설계 및 강력한 바이오의약품
R&D 지원이 시장 성장을 견인 174
15.2.3 캐나다 179
15.2.3.1 AI 혁신 및 바이오 제조에 대한 정부 지원이 시장 성장을 강화 179
15.3 유럽 185
15.3.1 유럽의 거시경제 전망 185
15.3.2 독일 191
15.3.2.1 탄탄한 제약 연구 기반과 AI 혁신이
단백질 공학 도입을 주도 191
15.3.3 프랑스 196
15.3.3.1 바이오제약 혁신 및 연구 상용화가 시장 확장을 뒷받침 196
15.3.4 영국 201
15.3.4.1 규제 혁신과 AI 기반 신약 개발이 도입을 가속화 201
15.3.5 이탈리아 206
15.3.5.1 강력한 제약 제조 역량과 연구 현대화가 기회를 창출 206
15.3.6 스페인 211
15.3.6.1 강력한 제약 R&D 및 바이오제약 생태계가 시장 성장을 뒷받침 211
15.3.7 기타 유럽 국가 216
15.4 아시아 태평양 221
15.4.1 아시아 태평양 지역의 거시경제 전망 221
15.4.2 중국 227
15.4.2.1 AI 기반 단백질 공학 및 바이오의약품 혁신이 제약 개발을 재편하고 있다 227
15.4.3 일본 233
15.4.3.1 인구 구조적 압박과 AI 혁신이 단백질 공학 도입을 주도 233
15.4.4 인도 238
15.4.4.1 비용 효율적인 혁신과 생명공학 분야의 확장이 성장을 뒷받침 238
15.4.5 호주 243
15.4.5.1 중개 연구 생태계가 AI 기반 단백질 공학을 뒷받침 243
15.4.6 대한민국 248
15.4.6.1 생명공학 분야 확대와 AI 투자가
단백질 공학 도입을 뒷받침 248
15.4.7 기타 아시아 태평양 지역 252
15.5 라틴 아메리카 258
15.5.1 라틴 아메리카의 거시경제 전망 258
15.5.2 브라질 264
15.5.2.1 지역 내 선도적인 제약 연구 활동이
시장 성장을 뒷받침 264
15.5.3 멕시코 269
15.5.3.1 제약 제조 기반 및 확대되는 R&D
활동이 AI 도입을 뒷받침 269
15.5.4 기타 라틴 아메리카 273
15.6 중동 및 아프리카 279
15.6.1 중동 및 아프리카의 거시경제 전망 279
15.6.2 GCC 국가들 285
15.6.2.1 의료 혁신과 생명공학 투자가 시장 성장을 뒷받침 285
15.6.2.2 사우디아라비아 290
15.6.2.2.1 ‘비전 2030’ 투자가 생명공학 및 AI 기반 단백질 공학을 가속화 290
15.6.2.3 아랍에미리트(UAE) 295
15.6.2.3.1 의료 혁신 및 생명공학 이니셔티브가 시장 성장을 뒷받침 295
15.6.2.4 기타 GCC 국가 300
15.6.3 남아프리카 공화국 305
15.6.3.1 확대되는 생명공학 및 연구 역량이 시장 성장을 뒷받침 305
15.6.4 기타 중동 및 아프리카 지역 310
16 경쟁 구도 316
16.1 개요 316
16.2 주요 기업 전략/승리 요인 316
16.2.1 단백질 공학 시장 내 AI 분야에서
주요 기업들이 채택한 전략 개요 317
16.3 주요 시장 참여자의 매출 점유율 분석 319
16.4 2025년 시장 점유율 분석 320
16.5 브랜드 비교 322
16.6 기업 가치 평가 및 재무 지표 323
16.6.1 재무 지표 323
16.6.2 기업 가치 평가 323
16.7 주요 기업 평가 매트릭스 (2025년) 324
16.7.1 주요 기업 324
16.7.2 신흥 선도 기업 324
16.7.3 광범위하게 활동하는 기업 324
16.7.4 참여 기업 325
16.7.5 기업 사업 범위: 주요 기업, 2025년 326
16.7.5.1 기업 활동 범위 326
16.7.5.2 지역별 활동 범위 327
16.7.5.3 제품·서비스 제공 범위 328
16.7.5.4 응용 분야 범위 329
16.7.5.5 AI 도구 범위 330
16.7.5.6
최종 사용자 현황 331
16.8 기업 평가 매트릭스: 스타트업/중소기업, 2025년 332
16.8.1 진취적인 기업 332
16.8.2 대응력이 뛰어난 기업 332
16.8.3 역동적인 기업 332
16.8.4 출발점 332
16.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 334
16.8.5.1 주요 스타트업/중소기업 상세 목록 334
16.8.5.2 스타트업/중소기업의 경쟁력 벤치마킹 335
16.9 경쟁 시나리오 336
16.9.1 제품/서비스 출시 및 승인 336
16.9.2 거래 337
17 기업 프로필 338
17.1 주요 기업 338
17.1.1 SCHRÖDINGER, INC. 338
17.1.1.1 사업 개요 338
17.1.1.2 제공 제품 340
17.1.1.3 최근 동향 341
17.1.1.3.1 제품 개선 341
17.1.1.3.2 거래 내역 341
17.1.1.4 MnM의 관점 342
17.1.1.4.1 주요 강점 342
17.1.1.4.2 전략적 선택 342
17.1.1.4.3 약점 및 경쟁 위협 342
17.1.2 XTALPI 343
17.1.2.1 사업 개요 343
17.1.2.2 제공 제품 344
17.1.2.3 최근 동향 345
17.1.2.3.1 거래 내역 345
17.1.2.4 MnM의 견해 346
17.1.2.4.1 주요 강점 346
17.1.2.4.2 전략적 선택 346
17.1.2.4.3 약점 및 경쟁 위협 346
17.1.3 DASSAULT SYSTÈMES 347
17.1.3.1 사업 개요 347
17.1.3.2 제공 제품 348
17.1.3.3 최근 동향 349
17.1.3.3.1 제품 출시/개선 349
17.1.3.3.2 계약 349
17.1.3.4 MnM의 관점 349
17.1.3.4.1 주요 강점 349
17.1.3.4.2 전략적 선택 349
17.1.3.4.3 약점 및 경쟁 위협 350
17.1.4 NVIDIA CORPORATION 351
17.1.4.1 사업 개요 351
17.1.4.2 제공 제품/솔루션 352
17.1.4.3 최근 동향 353
17.1.4.3.1 제품 출시/개선 353
17.1.4.3.2 거래 353
17.1.4.4 MnM의 관점 353
17.1.4.4.1 주요 강점 353
17.1.4.4.2 전략적 선택 353
17.1.4.4.3 약점 및 경쟁 위협 354
17.1.5 GENERATE:BIOMEDICINES 355
17.1.5.1 사업 개요 355
17.1.5.2 제공 제품 355
17.1.5.3 최근 동향 356
17.1.5.3.1 제품 개선 356
17.1.5.3.2 거래 내역 356
17.1.5.4 MnM의 관점 357
17.1.5.4.1 주요 강점 357
17.1.5.4.2 전략적 선택 357
17.1.5.4.3 약점 및 경쟁 위협 357
17.1.6 ABSCI CORP. 358
17.1.6.1 사업 개요 358
17.1.6.2 제공 제품 359
17.1.6.3 최근 동향 360
17.1.6.3.1 거래 내역 360
17.1.6.4 MnM의 견해 360
17.1.6.4.1 주요 강점 360
17.1.6.4.2 전략적 선택 360
17.1.6.4.3 약점 및 경쟁 위협 361
17.1.7 INSILICO MEDICINE 362
17.1.7.1 사업 개요 362
17.1.7.2 제공 제품/솔루션 363
17.1.7.3 최근 동향 364
17.1.7.3.1 제품 출시/개선 364
17.1.7.3.2 거래 내역 365
17.1.7.4 MnM의 관점 365
17.1.7.4.1 주요 강점 365
17.1.7.4.2 전략적 선택 365
17.1.7.4.3 약점 및 경쟁 위협 365
17.1.8 CRADLE 366
17.1.8.1 사업 개요 366
17.1.8.2 제공 제품 367
17.1.8.3 최근 동향 368
17.1.8.3.1 거래 내역 368
17.1.8.3.2 기타 동향 369
17.1.9 A-ALPHA BIO, INC. 370
17.1.9.1 사업 개요 370
17.1.9.2 제공 제품 371
17.1.9.3 최근 동향 371
17.1.9.3.1 신제품 출시 371
17.1.9.3.2 거래 372
17.1.9.3.3 기타 동향 373
17.1.10 ISOMORPHIC LABS 374
17.1.10.1 사업 개요 374
17.1.10.2 제공 제품 375
17.1.10.3 최근 동향 375
17.1.10.3.1 거래 내역 375
17.1.10.3.2 기타 동향 376
17.1.11 CHAI DISCOVERY 377
17.1.11.1 사업 개요 377
17.1.11.2 제공 제품 378
17.1.11.3 최근 동향 378
17.1.11.3.1 제품 출시 및 승인 378
17.1.11.3.2 거래 379
17.1.11.3.3 기타 동향 379
17.1.12 EVOLUTIONARYSCALE (BIOHUB) 380
17.1.12.1 사업 개요 380
17.1.12.2 제공 제품 381
17.1.12.3 최근 동향 381
17.1.12.3.1 제품 출시 및 승인 381
17.1.12.3.2 거래 382
17.1.12.3.3 기타 동향 382
17.1.13 PROFLUENT 383
17.1.13.1 사업 개요 383
17.1.13.2 제공 제품 384
17.1.13.3 최근 동향 384
17.1.13.3.1 거래 384
17.1.13.3.2 기타 동향 385
17.1.14 BIGHAT BIO 386
17.1.14.1 사업 개요 386
17.1.14.2 제공 제품 387
17.1.14.3 최근 동향 387
17.1.14.3.1 신제품 출시 387
17.1.14.3.2 거래 내역 388
17.1.15 LATENT LABS 390
17.1.15.1 사업 개요 390
17.1.15.2 제공 제품 391
17.1.15.3 최근 동향 391
17.1.15.3.1 신제품 출시 391
17.1.15.3.2 거래 내역 392
17.1.15.3.3 기타 동향 392
17.1.16 베이스캠프 리서치 393
17.1.16.1 사업 개요 393
17.1.16.2 제공 제품 393
17.1.16.3 최근 동향 394
17.1.16.3.1 신제품 출시 394
17.1.16.3.2 거래 394
17.1.16.3.3 기타 동향 395
17.1.17 NABLA BIO, INC. 396
17.1.17.1 사업 개요 396
17.1.17.2 제공 제품 397
17.1.17.3 최근 동향 397
17.1.17.3.1 거래 397
17.1.17.3.2 기타 동향 398
17.1.18 EVOZYNE 399
17.1.18.1 사업 개요 399
17.1.18.2 제공 제품 399
17.1.18.3 최근 동향 400
17.1.18.3.1 거래 내역 400
17.1.18.3.2 기타 동향 400
17.1.19 LABGENIUS LIMITED 401
17.1.19.1 사업 개요 401
17.1.19.2 제공 제품 401
17.1.19.3 최근 동향 402
17.1.19.3.1 거래 내역 402
17.1.19.3.2 기타 동향 402
17.2 기타 기업 403
17.2.1 ARZEDA CORPORATION 403
17.2.2 MENTEN AI 404
17.2.3 PROTEINQURE 405
17.2.4 아웃페이스 바이오 406
17.2.5 AI 프로틴스 407
17.2.6 모노디바이오 408
17.2.7 바이오매터 Inc. 409
17.2.8 디퓨즈 바이오 410
18 연구 방법론 411
18.1 연구 접근법 411
18.1.1 2차 연구 412
18.1.1.1 2차 자료에서 도출한 주요 데이터 413
18.1.2 1차 연구 413
18.1.2.1 1차 자료 414
18.1.2.2 1차 자료에서 도출된 주요 데이터 415
18.1.2.3 1차 조사 항목별 분석 415
18.1.2.4 1차 전문가들의 통찰 416
18.2 연구 방법론 설계 416
18.3 시장 규모 추정 418
18.4 시장 세분화 데이터 삼각검증 423
18.5 시장 점유율 추정 423
18.6 연구 가정 424
18.7 연구의 한계 424
18.7.1 방법론 관련 한계 424
18.8 위험 평가 425
19 부록 426
19.1 토론 가이드 426
19.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 432
19.3 맞춤형 옵션 434
19.4 관련 보고서 434
19.5 저자 정보 435