주요 내용
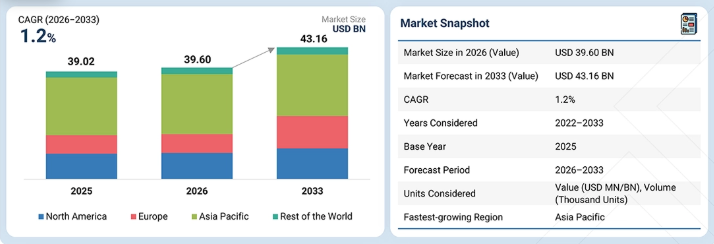
중국, 일본, 인도, 한국 전역의 높은 자동차 생산량과 승용차 제조 확대, 첨단 섀시 기술의 채택 증가로 인해 아시아 태평양 지역은 2026년 자동차 서스펜션 시장의 가치 기준 55% 이상을 차지하며 최대 지역 시장이 될 전망입니다.
에어 서스펜션은 뛰어난 승차감, 적재 하중 균형 조절 기능, 높이 조절 기능을 제공하여 프리미엄 차량 및 상용차에서의 채택이 증가하고 있으며, 예측 기간 동안 연평균 성장률(CAGR)이 6%를 상회할 것으로 전망됩니다.
쇼크 업소버는 마모, 도로 상태, 차량 노후화로 인해 교체 주기가 길며, 전 세계적으로 방대한 차량 보유 대수와 맞물려 2026년 기준 시장 가치의 4.0% 이상을 차지하며 가장 큰 애프터마켓 부품으로 자리매김할 전망이다.
에어 서스펜션은 향상된 승차감, 높이 조절 기능, 적재 하중 균형 조절 기능을 제공하여 프리미엄 차량, SUV, 버스 및 대형 상용차(HCV)에 적합합니다. 향상된 승차감과 차량 안정성에 대한 수요 증가가 도입을 주도할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR)은 3.8%를 기록할 전망입니다.
ZF 프리드리히스하펜 AG(독일), 현대모비스(한국), 테네코(Tenneco Inc., 미국), 티센크루프 AG(독일), 마그나 인터내셔널(Magna International Inc., 캐나다)과 같은 주요 기업들은 능동형 및 반능동형 댐핑, 전자 제어 서스펜션, 경량 서스펜션 부품, 적응형 차고 제어, 통합 섀시 기술에 주력하고 있다. 전략적 이니셔티브로는 신제품 출시, 생산 확대, OEM 공급 계약, 기술 파트너십 등이 있으며, 특히 승차감, 핸들링, 안전성 및 차량 효율성을 향상시키는 적응형 및 전자 제어 서스펜션 시스템에 대한 비중이 점차 커지고 있다.
Multimatic Inc. 및 King Shocks를 비롯한 전문 서스펜션 공급업체들은 고성능, 오프로드 및 틈새 차량 응용 분야에서 입지를 다졌으며, 이는 자동차 서스펜션 시장의 신흥 참여자로서 그들의 잠재력을 부각시키고 있습니다.
자동차 서스펜션 시장은 특히 프리미엄, 전기차(EV), 소프트웨어 정의 차량(SDV) 응용 분야에서 기존의 수동형 시스템에서 적응형, 전자 제어식, 에어 서스펜션 및 능동형 서스펜션 기술로 전환되고 있습니다. 기존 서스펜션은 저렴한 비용, 단순한 구조, 대중 시장 승용차 전반에 걸친 광범위한 채택으로 인해 여전히 주류를 이루는 양산 부문이지만, 전기화로 인한 차량 중량 증가, 높아진 승차감 기대치, ADAS(첨단 운전자 보조 시스템) 통합 등으로 인해 전자 제어 서스펜션 시스템에 대한 수요가 증가하고 있다. ZF는 2025년 전 세계적으로 약 2,500만 대의 차량에 에어 서스펜션이 장착되었으며, 자사의 능동형 sMOTION 시스템이 양산에 들어감으로써 지능형 섀시 기술로의 진전을 보여주었다고 보고했다. 그 결과, 서스펜션 시스템은 기계적으로 최적화된 부품에서 센서 기반의 소프트웨어 제어 아키텍처로 전환되고 있으며, ZF의 스마트 섀시 센서(Smart Chassis Sensor)와 AI 기반 도로 감지 기술은 댐핑 및 섀시 동작을 실시간으로 조정할 수 있게 해줍니다. 이는 차별화된 성장 기회를 창출합니다. 패시브 서스펜션이 여전히 시장 규모를 주도하는 한편, OEM들이 승차감, 핸들링, 안전성, 소프트웨어 정의 섀시 기능을 우선시함에 따라 어댑티브, 에어, 액티브 서스펜션이 차량당 더 높은 가치를 창출하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
자동차 서스펜션 시장의 차량 아키텍처 변화와 신기술 트렌드는 OEM 및 1차 공급업체에 직접적인 영향을 미치고 있습니다. 전기차(EV)의 보급 확대, 배터리 팩의 중량 증가, 소프트웨어 정의 차량, 커넥티드 섀시 시스템의 확산으로 인해 승차감, 핸들링, 안전성 및 에너지 효율성을 향상시키는 경량화되고 내구성이 뛰어나며 전자적으로 제어되는 서스펜션 솔루션에 대한 수요가 증가하고 있습니다. 이러한 변화는 소재 및 부품 공급업체부터 서스펜션 시스템 제조업체, 자동차 OEM에 이르기까지 가치 사슬 전반에 파급 효과를 미치고 있으며, 능동 및 반능동 댐핑, 적응형 에어 서스펜션, 전자식 차고 제어, 멀티링크 아키텍처, 센서 및 소프트웨어 기반 서스펜션 시스템에 대한 기회를 창출하고 있습니다. 동시에, 서스펜션과 차량 동역학 및 섀시 제어 시스템 간의 통합이 심화되면서 기존의 수동형 서스펜션 설계에 변화를 일으키고 있으며, 공급업체들이 차세대 승용차 및 상용차를 위한 모듈식, 확장 가능한 전자 제어 플랫폼 개발을 촉진하고 있습니다.
시장 생태계
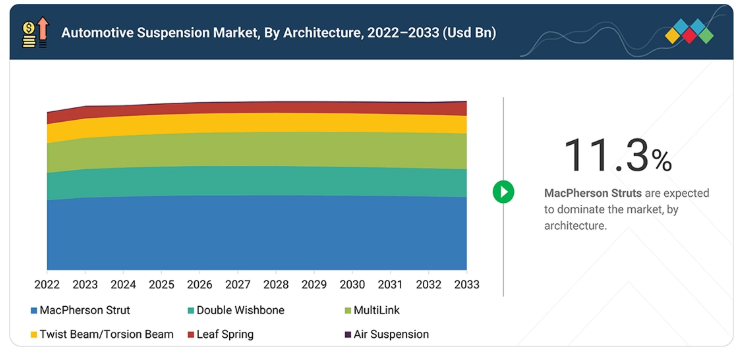
자동차 서스펜션 시장 생태계는 원자재 및 철강 공급업체, 서스펜션 부품 제조업체, 1차 서스펜션 시스템 공급업체, 섀시 및 차량 시스템 통합업체, 자동차 OEM, 애프터마켓 유통업체 및 서비스 네트워크로 구성됩니다. ZF, 현대모비스, 테네코(Tenneco), 티센크루프(thyssenkrupp), 마그나 인터내셔널(Magna International) 등 주요 기업들은 기존의 맥퍼슨(MacPherson), 더블 위시본(double-wishbone), 멀티링크(multi-link), 리프 스프링(leaf-spring) 구조부터 전자 제어 댐핑, 에어 서스펜션, 능동 롤 제어, 경량 서스펜션 부품, 통합 전기차(EV) 섀시 시스템에 이르기까지 다양한 서스펜션 솔루션을 제공합니다. 이러한 솔루션은 차량 중량 경감, 승차감 및 핸들링 개선, 하중 지지 능력 향상, 내구성 강화, NVH 저감, 전기차 전용 섀시 요구 사항, 소프트웨어 기반 적응형 서스펜션을 중심으로 설계되는 추세가 점점 더 두드러지고 있으며, 승용차, SUV, 픽업트럭, 상용차, 전기차 등 다양한 차량 등급을 지원합니다.
지역
아시아 태평양 지역은 예측 기간 동안 글로벌 자동차 서스펜션 시장에서 가장 큰 규모를 차지할 것으로 예상됩니다.
인도는 차량 생산량 증가, SUV 보급률 확대, 상용차 판매량 증가, 전기차 도입, 부품 현지화 확대에 힘입어 고성장 자동차 서스펜션 시장으로 부상하고 있습니다. SUV와 전기차로의 전환은 더 높은 하중 수용 능력, 향상된 승차감, 경량 구조, 우수한 핸들링을 갖춘 서스펜션 시스템에 대한 수요를 증가시키고 있으며, 인도의 확장되는 자동차 부품 제조 기반은 국내 OEM 공급을 강화하고 있습니다. 증가하는 자동차 수출은 공급업체들이 글로벌 경쟁력을 갖춘 서스펜션 부품을 개발하도록 더욱 장려하고 있으며, 확대되는 차량 보유 대수는 쇼크 업소버, 스트럿, 부싱, 스프링, 컨트롤 암에 대한 애프터마켓 수요를 지탱하고 있다. 차량 판매량 증가와 차량당 서스펜션 부품 탑재량 증가는 함께 인도 자동차 서스펜션 시장의 강력한 성장을 뒷받침하고 있다.
자동차 서스펜션 시장 규모, 점유율 및 분석: 기업 평가 매트릭스
자동차 서스펜션 시장 매트릭스에서 ZF(독일)(스타)는 강력한 글로벌 입지와 모든 차량 유형에 걸친 패시브, 세미액티브, 액티브 서스펜션 시스템을 아우르는 포괄적인 제품 포트폴리오를 바탕으로 선두를 달리고 있다. 벤텔러(오스트리아)(신흥 리더)는 전기차(EV) 및 SUV에 맞춤화된 첨단 전자 제어 댐퍼와 경량 서스펜션 모듈로 입지를 넓혀가고 있다.
주요 시장 참여 기업
- ZF FRIEDRICHSHAFEN AG
- TENNECO INC
- MAGNA INTERNATIONAL INC.
- 현대모비스
- AUMOVIO SE
- BWI GROUP
- KYB CORPORATION
- HL MANDO CORPORATION
- HENDRICKSON USA, LLC.
- ASTEMO LTD.
최근 동향
2026년 7월 : 아스테모(Astemo)는 코일오버 쇼크, 맥퍼슨 스트럿, 유압식 및 트윈 튜브 댐퍼, SUV, 픽업트럭 및 승용차용 고성능 쇼크를 포함한 토키코(TOKICO) 쇼크 업소버 제품군을 강조했습니다. 이 회사는 신차 5대 중 1대가 아스테모가 제조한 OE 쇼크 업소버를 사용한다고 밝혔습니다.
2026년 6월 : KYB는 Turn 14 Distributing과의 유통 파트너십을 통해 퍼포먼스 시리즈를 확장하며, 최신형 트럭 및 SUV 시장을 공략했다.
2026년 2월 : Tenneco는 자사의 특허 기술인 DaVinci DCx 기계식 주파수 조절 댐퍼를 여러 OEM을 위한 확장 가능한 플랫폼으로 포지셔닝했으며, 마힌드라(Mahindra)를 첫 번째 고객사로 확보했다. 이 기술은 인도의 중상급 SUV 시장을 겨냥하고 있다.
2025년 9월 : IAA Mobility 2025에서 ZF는 바이-와이어(by-wire) 조향 및 제동 시스템을 능동형 및 반능동형 댐핑 시스템, 전자식 롤 안정화 장치, AKC 리어 액슬 스티어링과 통합한 차세대 지능형 섀시 접근 방식인 “Chassis 2.0” 콘셉트를 선보였습니다. 이러한 서스펜션 및 섀시 기술은 소프트웨어 정의 방식으로 설계되어 최적화된 주행 역학, 첨단 ADAS 기능 및 자율 주행 기능을 가능하게 합니다.
2025년 7월 : ZF는 독립 서스펜션 시스템의 볼 조인트에 직접 통합된 새로운 ‘스마트 섀시 센서(Smart Chassis Sensor)’를 선보였습니다. 이 센서는 휠과 차체 간의 움직임을 정밀하게 측정하여 서스펜션 제어 성능을 향상시키는 동시에 별도의 센서 필요성을 줄여줍니다.
2025년 7월 : 테네코(Tenneco)의 사업부인 DRiV는 미국 및 캐나다 시장을 대상으로 먼로(Monroe) 에어 서스펜션과 함께 와그너(Wagner) HVAC 부품, FP 디젤 스타터 및 알터네이터, 와그너 센서를 출시했습니다. Monroe 에어 서스펜션 제품군에는 Monroe, OESpectrum, Monroe Restore 브랜드의 에어 스프링, 에어 쇼크, 에어 스트럿이 포함되어 있으며, OE(원제조사) 수준의 장착 적합성, 소음 및 진동 감소, 부드러운 승차감을 위해 설계되었고, 제한적 평생 보증이 제공됩니다.
2025년 4월 : 먼로 라이드 솔루션(Monroe Ride Solutions)은 최근 SUV, 오프로드 차량 및 고급 승용차용 세미 액티브 서스펜션 시스템인 ‘먼로 인텔리전트 서스펜션 CVSA2’를 출시했습니다. 이 시스템은 듀얼 전기-유압 밸브가 장착된 스틸 튜브 댐퍼를 특징으로 하며, 4개의 바퀴 모두에 대해 독립적인 리바운드 및 압축 댐핑 제어를 제공하여, 다양한 도로 조건에서 고해상도 튜닝 기능, 다양한 주행 모드, 향상된 승차감, 핸들링 및 차량 안정성을 실현합니다.
1 서론 34
1.1 연구 목적 34
1.2 시장 정의 35
1.2.1 포함 및 제외 항목 36
1.3 연구 범위 37
1.3.1 대상 시장 및 지역 범위 37
1.4 분석 기간 38
1.5 분석 대상 통화 38
1.5.1 국가별 미국 달러(USD) 환율, 2025–2022년 38
1.6 이해관계자 39
1.7 변경 사항 요약 40
2 집행 요약 41
2.1 시장 통찰 및 주요 하이라이트 41
2.2 주요 시장 참여자: 전략적 발전 동향 분석 42
2.3 자동차 서스펜션 시장의 파괴적 트렌드 43
2.4 고성장 부문 44
2.5 지역별 개요: 시장 규모, 성장률 및 전망 45
3 심층 분석 47
3.1 자동차 서스펜션 시장 참여 기업을 위한 유망한 기회 47
3.2 시스템별 자동차 서스펜션 시장 47
3.3 아키텍처별 자동차 서스펜션 시장 48
3.4 차량 유형별 자동차 서스펜션 시장 48
3.5 부품별 자동차 서스펜션 OE 시장 49
3.6 자동차 서스펜션 애프터마켓, 부품별 49
3.7 전기 및 하이브리드 승용차 서스펜션 시장, 아키텍처별 50
3.8 전기 및 하이브리드 대형 상용차(HCV) 서스펜션 시장, 차량 유형별 50
3.9 액티브 서스펜션 시장, 구동 방식별 51
3.10 오프로드 서스펜션 시장, 용도별 51
3.11 자동차 서스펜션 시장, 지역별 52
4 시장 개요 53
4.1 서론 53
4.2 시장 동향 53
4.2.1 성장 동인 54
4.2.1.1 SUV 및 전기차 판매 증가 54
4.2.1.2 엄격한 차량 안전 규제의 확대 시행 54
4.2.1.3 급속한 전동화 및 소프트웨어 정의 및 구역별 차량 아키텍처로의 선호도 변화 55
4.2.2 제약 요인 56
4.2.2.1 높은 부품 및 시스템 비용 56
4.2.3 기회 57
4.2.3.1 ADAS 및 SDV 채택 확대 57
4.2.3.2 고도로 분산된 시스템에서 도메인 기반 아키텍처로의 전환 57
4.2.4 과제 58
4.2.4.1 전기차(EV)의 주행 거리, 성능 및 승차감 최적화 시 서스펜션 중량 제약 58
4.3 미충족 수요 및 미개척 분야 59
4.4 상호 연계된 시장 및 부문 간 기회 59
4.5 1/2/3차 공급업체의 전략적 움직임 59
4.6 전기차(EV) 대 내연기관(ICE) 서스펜션 기술 61
4.7 예측형/소프트웨어 제어 서스펜션 시스템으로의 진화 62
5 산업 동향 63
5.1 거시경제 전망 63
5.1.1 서론 63
5.1.2 GDP 동향 및 전망 63
5.1.3 글로벌 자동차 산업의 동향 64
5.1.3.1 투자 환경 65
5.2 생태계 분석 66
5.2.1 원자재 및 부품 공급업체 66
5.2.2 2차 공급업체 67
5.2.3 1차 공급업체 67
5.2.4 OEM 67
5.2.5 애프터마켓 업체 67
5.3 공급망 분석 68
5.4 가격 분석 70
5.4.1 경량 차량 서스펜션 시스템의 평균 판매 가격(지역별) 70
5.4.2 트럭 서스펜션 시스템의 지역별 평균 판매 가격 71
5.4.3 자동차 서스펜션 OE 부품의 지역별 평균 판매 가격 71
5.5 고객 비즈니스에 영향을 미치는 동향/변화 72
5.6 2026–2028년 주요 컨퍼런스 및 행사 73
5.7 무역 분석 74
5.7.1 수입 시나리오 (HS 코드 870880) 74
5.7.2 수출 시나리오 (HS 코드 870880) 75
5.7.3 무역 제한 77
5.7.4 미·중 수출 금지 조치 77
5.7.5 EU 보조금 경쟁 78
5.7.6 현지화 정책이 조달에 미치는 영향 79
5.8 사례 연구 분석 79
5.8.1 LINK와 볼보 엔지니어링 팀이 협력하여 독자적인 애플리케이션을 개발하고 연비 절감 효과를 검증 79
5.8.2 헨드릭슨 USA, L.L.C. 직원들은 서스펜션 시스템의 CREO CAD 형상 데이터를 수입했다 80
5.8.3 콘티넨탈 AG는 극한 온도를 견딜 수 있는 HITEMP 에어 스프링을 개발했다 80
5.9 투자 및 자금 조달 시나리오 81
5.10 첨단 서스펜션으로 인한 매출 기회 83
5.11 전기차(EV) 아키텍처로의 전환이 자동차 서스펜션 시장에 미치는 영향 84
5.12 OE 및 애프터마켓 기회 85
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 적용 분야 86
6.1 기술 분석 86
6.1.1 핵심 기술 86
6.1.1.1 소프트웨어 정의 차량 86
6.1.1.1.1 소프트웨어 제어 댐핑 86
6.1.1.1.2 지속적인 서스펜션 보정 87
6.1.1.1.3 OTA 서스펜션 튜닝 87
6.1.1.1.4 중앙 집중식 차량 컴퓨팅 88
6.1.1.2 첨단 구동 기술 89
6.1.1.2.1 전기-기계식 액추에이터 89
6.1.1.2.2 전기-유압식 액추에이터 90
6.1.1.2.3 전자기식 댐퍼 91
6.1.1.2.4 전자 제어식 에어 서스펜션 91
6.1.1.2.5 통합 액추에이터 댐퍼 모듈 91
6.1.2 보완 기술 92
6.1.2.1 ADAS 및 센서 퓨전 통합 92
6.1.2.2 드라이브-바이-와이어 기술 92
6.1.3 관련 기술 92
6.1.3.1 경량 소재 및 적층 제조 92
6.1.3.2 회생 서스펜션 시스템 93
6.2 특허 분석 93
6.2.1 서론 93
6.3 미래 적용 분야 97
6.4 미래 기술 로드맵 98
6.5 성공 사례 및 실제 적용 사례 99
6.6 AI/일반 AI가 자동차 서스펜션 시장에 미치는 영향 100
6.6.1 첨단 서스펜션 시스템에서의 AI – 지능형, 예측형 및 적응형 제어 100
6.6.2 OEM에서의 AI – 개발 가속화, 차량 수준 최적화 및 차별화된 주행 경험 100
6.6.3 예측 정비, 제조 및 애프터마켓 서비스 분야의 AI 101
6.7 성공 사례 및 실제 적용 사례 101
6.7.1 ZF 프리드리히샤펜: AI 기반 적응형 댐퍼 캘리브레이션 101
6.7.2 KYB CORPORATION: 전자식 댐퍼를 위한 예측 유지보수 101
6.7.3 HITACHI ASTEMO: 전기유압식 액추에이터 최적화 101
6.7.4 콘티넨탈: 센서 통합형 스마트 에어 스프링 101
7 규제 환경 102
7.1 지역별 규제 및 규정 준수 102
7.1.1 규제 기관, 정부 기관 및 기타 조직 102
7.1.2 글로벌 안전 규정 105
8 고객 환경 및 구매자 행동 108
8.1 의사결정 과정 108
8.2 구매 과정에 관여하는 주요 이해관계자 및 그들의 평가 기준 108
8.2.1 구매 과정의 주요 이해관계자 108
8.2.2 구매 기준 110
8.3 도입 장벽 및 내부 과제 111
8.4 다양한 최종 사용 산업의 미충족 요구 사항 111
8.5 시장 수익성 112
8.5.1 전기 버스 시장의 수익성 112
9 부품별 자동차 서스펜션 애프터마켓 114
9.1 서론 115
9.2 쇼크 업소버 117
9.2.1 증가하는 차량 보유 대수, 노후화된 차량, 높은 연간 주행 거리 및 비포장 도로가 부문 성장에 기여할 전망 117
9.3 스트럿 118
9.3.1 전 세계적으로 방대한 차량 보유 대수, 높은 연간 주행 거리 및 열악한 도로 상태가 부문 성장을 견인할 전망 118
9.4 볼 조인트 120
9.4.1 SUV, 픽업트럭 및 경상용차에 대한 수요 증가가 부문 성장을 뒷받침할 전망 120
9.5 리프 스프링 122
9.5.1 상용차 도입 증가, 차량 함대 운영, 라스트 마일 배송 및 물류 확대로 부문 성장 가속화 122
9.6 컨트롤 암 124
9.6.1 쿵쿵거리는 소음, 과도한 휠 움직임 또는 스티어링 휠의 흔들림을 방지하여 부문 성장을 촉진 124
9.7 코일 스프링 126
9.7.1 SUV 시장 점유율 확대가 부문 성장에 기여 126
9.8 주요 산업 통찰 127
10 구조별 자동차 서스펜션 시장 128
10.1 서론 129
10.2 맥퍼슨 스트럿 131
10.2.1 비용 효율성과 단순한 설계로 승용차에 적합하여 부문 성장 촉진 131
10.3 더블 위시본 132
10.3.1 복잡한 설계와 높은 비용으로 인해 프리미엄 차량에 적용되어 부문 성장에 기여 132
10.4 멀티링크 134
10.4.1 향상된 승차감 및 핸들링을 제공하여 세그먼트 성장을 가속화할 수 있는 능력 134
10.5 트위스트 빔/토션 빔 135
10.5.1 경제형 차량에서의 적용 범위가 세그먼트 성장에 기여 135
10.6 리프 스프링 137
10.6.1 높은 적재 용량으로 인해 대형 트럭에서 선호되어 세그먼트 성장을 촉진 137
10.7 주요 산업 통찰 138
11 차종별 자동차 서스펜션 시장 139
11.1 서론 140
11.2 승용차 142
11.2.1 승용차에 맥퍼슨 스트럿 적용이 부문 성장을 촉진 142
11.3 LCV 143
11.3.1 멀티링크 구조에 대한 수요가 부문 성장에 기여 143
11.4 트럭 145
11.4.1 세그먼트 성장을 가속화하기 위한 주요 지역에서의 리프 스프링 서스펜션 필요성 145
11.5 버스 146
11.5.1 승객에게 최상의 승차감을 제공하기 위한 에어 서스펜션 도입이 시장 성장 견인 146
11.6 주요 산업 통찰 148
12 구동 방식별 능동 서스펜션 시장 149
12.1 서론 150
12.2 유압 구동 방식 152
12.2.1 반응 속도 개선, 에너지 소비 절감, 예측 감지 기능 구현에 주력하여 수요 촉진 152
12.3 전자식 구동 방식 154
12.3.1 소프트웨어 정의 섀시, ADAS, 스티어-바이-와이어 및 고전압 전기차 아키텍처와의 통합을 통해 시장 주도 154
12.4 주요 산업 통찰력 155
13 시스템별 자동차 서스펜션 시장 156
13.1 서론 157
13.2 패시브 158
13.2.1 비용 효율성, 신뢰성 및 유지보수 용이성을 고려하여 부문별 성장 촉진 158
13.3 세미-액티브 160
13.3.1 시장 성장을 견인할 고성능 차량에 대한 수요 증가 160
13.4 액티브 162
13.4.1 세그먼트 성장을 촉진하기 위한 버스용 에어 서스펜션에 대한 수요 증가 162
13.5 주요 산업 통찰력 163
14 부품별 자동차 서스펜션 OE 시장 164
14.1 서론 165
14.2 코일 스프링 168
14.2.1 승용차 및 SUV 생산량 증가가 부문 성장을 가속화할 전망 168
14.3 쇼크 업소버 169
14.3.1 다양한 중량, 서스펜션 구조 및 주행 조건을 가진 차량의 보급 확대가 시장을 견인할 전망 169
14.4 스트럿 171
14.4.1 SUV 및 크로스오버 차량으로의 선호도 변화가 부문 성장에 기여할 전망 171
14.5 컨트롤 암 173
14.5.1 세그먼트 성장을 가속화하기 위해 증가하는 차량 중량과 더 큰 휠 하중을 감당할 수 있는 견고한 서스펜션 부품에 대한 요구 173
14.6 고무 부싱 174
14.6.1 소음 및 미세한 진동의 전달을 최소화하여 부문 성장을 촉진할 수 있는 능력 174
14.7 리프 스프링 176
14.7.1 세그먼트 성장을 뒷받침하기 위한 높은 하중 지지 능력, 내구성, 단순성 및 낮은 유지보수 요구 176 14.8 링크 스태빌라이저/스웨이 바 178
14.8.1 세그먼트 성장을 촉진하기 위한 핸들링 및 안정성에 대한 강조 강화 178
14.9 볼 조인트 180
14.9.1 세그먼트 성장을 촉진하기 위해 까다로운 섀시 성능 요구 사항 충족에 주력 180
14.10 주요 산업 통찰력 181
15 전기 및 하이브리드 승용차 서스펜션 시장,
아키텍처별 182
15.1 서론 183
15.2 BEV, PHEV 및 FCEV용 전기차 및 하이브리드 서스펜션 시장 (아키텍처별) 185
15.2.1 BEV (아키텍처별) 185
15.2.1.1 주행 성능 향상을 위한 능동형 서스펜션 시스템의 활용이 해당 부문의 성장을 견인 185
15.2.2 PHEV, 아키텍처별 187
15.2.2.1 PHEV에서 요구되는 최고의 승차감 및 안전성이 시장을 주도 187
15.2.3 FCEV, 아키텍처별 189
15.2.3.1 수소 탱크 및 연료전지 스택의 추가 중량을 감당할 수 있는 서스펜션의 필요성이 세그먼트 성장을 촉진 189
15.2.4 업계 인사이트 191
16 차종별 전기 및 하이브리드 대형 상용차(HCV) 서스펜션 시장 192
16.1 서론 193
16.2 트럭 195
16.2.1 세그먼트 성장을 촉진하기 위한 적재량, 안정성, 승차감, 안전성 및 효율성 유지에 중점 195
16.3 버스 196
16.3.1 세그먼트 성장을 뒷받침하기 위한 전기 및 하이브리드 버스로의 선호도 전환 196
16.4 주요 산업 통찰 198
17 용도별 오프로드 차량 서스펜션 시장 199
17.1 서론 200
17.2 건설 장비 201
17.2.1 운전자 편의성 및 장비 안정성에 대한 수요 증가가 시장을 견인 201
17.3 농업용 트랙터 202
17.3.1 농업 기계화 활동 증가가 부문 성장에 기여할 전망 202
17.4 주요 산업 인사이트 203 18 지역별 자동차 서스펜션 시장 204
18.1 서론 205
18.2 아시아 태평양 207
18.2.1 중국 210
18.2.1.1 시장 성장을 촉진할 차량 생산 및 판매 증가 210
18.2.2 인도 211
18.2.2.1 시장 성장을 촉진할 차량 편의성 및 안전성에 대한 수요 증가 211
18.2.3 일본 213
18.2.3.1 시장 성장을 견인할 전동화 및 프리미엄 차량 개발 213
18.2.4 대한민국 215
18.2.4.1 모빌리티 기술 및 전기차 생산 분야의 선도적 입지가 시장 성장을 뒷받침할 전망 215
18.2.5 기타 아시아 태평양 지역 216
18.3 북미 218
18.3.1 미국 220
18.3.1.1 주행 편의성, 정밀한 핸들링, 차량 적재량 증가에 대한 변화하는 수요 해결에 주력하여 시장 주도 220
18.3.2 멕시코 222
18.3.2.1 견고한 차량 생산 및 수출 기반을 통해 시장 성장 기회 창출 222
18.3.3 캐나다 224
18.3.3.1 시장 성장을 뒷받침하기 위한 첨단 서스펜션 기술의 채택 증가 224
18.4 유럽 226
18.4.1 독일 229
18.4.1.1 시장 성장을 촉진할 첨단 서스펜션 아키텍처의 개발 및 통합 증가 229
18.4.2 영국 230
18.4.2.1 시장 성장을 가속화할 전기차(EV) 생태계 및 프리미엄 차량 생산 확대 230
18.4.3 프랑스 232
18.4.3.1 시장 성장을 촉진할 전기화 및 승차감 중심의 차량 플랫폼으로의 전환 232
18.4.4 스페인 234
18.4.4.1 소형차, SUV 및 경상용차의 생산 증가로 시장 성장 가속화 234
18.4.5 이탈리아 235
18.4.5.1 주행 품질, 고속 주행 안정성 및 경량 설계에 대한 관심 증가가 시장을 견인 235
18.4.6 러시아 237
18.4.6.1 시장 성장을 뒷받침하기 위한 SUV, 경상용차(LCV), 오프로드 차량 생산 증가 237
18.4.7 기타 유럽 국가 239
18.5 기타 지역 240
18.5.1 브라질 242
18.5.1.1 시장 성장에 기여할 탄탄한 자동차 제조 기반 242
18.5.2 남아프리카공화국 244
18.5.2.1 확대되고 노후화되는 차량 보유 대수가 유망한 시장 성장 기회를 창출 244
18.5.3 기타 246
19 경쟁 구도 248
19.1 개요 248
19.2 주요 기업 경쟁 전략/승리 요인, 2023–2026 248
19.3 매출 분석, 2021–2025 250
19.4 시장 점유율 분석, 2025 251
19.5 기업 가치 평가 및 재무 지표 253
19.6 브랜드/제품 비교 254
19.7 기업 평가 매트릭스: 주요 기업, 2025 254
19.7.1 스타 기업 255
19.7.2 신흥 선도 기업 255
19.7.3 보편적 기업 255
19.7.4 참여 기업 255
19.7.5 기업 사업 범위: 주요 기업, 2025 257
19.7.5.1 기업 활동 범위 257
19.7.5.2 지역별 활동 범위 258
19.7.5.3 시스템 활동 범위 258
19.7.5.4 구동 기술 활동 범위 259
19.7.5.5 차종별 시장 점유율 260
19.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 260
19.8.1 선도 기업 260
19.8.2 대응력 있는 기업 261
19.8.3 역동적인 기업 261
19.8.4 출발선 261
19.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025년 263
19.8.5.1 주요 스타트업/중소기업 상세 목록 263
19.8.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 263
19.9 경쟁 시나리오 264
19.9.1 제품 출시 265
19.9.2 거래 268
19.9.3 사업 확장 269
19.9.4 기타 동향 271
20 기업 프로필 273
20.1 주요 기업 273
20.1.1 ZF FRIEDRICHSHAFEN AG 273
20.1.1.1 사업 개요 273
20.1.1.2 제공 제품 274
20.1.1.3 최근 동향 276
20.1.1.3.1 신제품 출시/개발 276
20.1.1.3.2 사업 확장 278
20.1.1.4 MnM의 관점 279
20.1.1.4.1 주요 강점 279
20.1.1.4.2 전략적 선택 279
20.1.1.4.3 약점 및 경쟁 위협 279
20.1.2 현대모비스 280
20.1.2.1 사업 개요 280
20.1.2.2 제공 제품 281
20.1.2.3 최근 동향 282
20.1.2.3.1 제품 출시/개발 282
20.1.2.3.2 사업 확장 283
20.1.2.3.3 기타 동향 283
20.1.2.4 MnM의 관점 283
20.1.2.4.1 주요 강점 283
20.1.2.4.2 전략적 선택 284
20.1.2.4.3 약점 및 경쟁 위협 284
20.1.3 TENNECO INC. 285
20.1.3.1 사업 개요 285
20.1.3.2 제공 제품 285
20.1.3.3 최근 동향 286
20.1.3.3.1 신제품 출시/개발 286
20.1.3.3.2 사업 확장 288
20.1.3.3.3 기타 동향 288
20.1.3.4 MnM의 관점 289
20.1.3.4.1 주요 강점 289
20.1.3.4.2 전략적 선택 289
20.1.3.4.3 약점 및 경쟁 위협 289
20.1.4 티센크루프 AG 290
20.1.4.1 사업 개요 290
20.1.4.2 제공 제품 291
20.1.4.3 최근 동향 293
20.1.4.3.1 거래 293
20.1.4.3.2 사업 확장 294
20.1.4.4 MnM의 견해 294
20.1.4.4.1 주요 강점 294
20.1.4.4.2 전략적 선택 294
20.1.4.4.3 약점 및 경쟁 위협 294
20.1.5 MAGNA INTERNATIONAL INC. 295
20.1.5.1 사업 개요 295
20.1.5.2 제공 제품 296
20.1.5.3 MnM 관점 297
20.1.5.3.1 주요 강점 297
20.1.5.3.2 전략적 선택 297
20.1.5.3.3 약점 및 경쟁 위협 297
20.1.6 BWI 그룹 298
20.1.6.1 사업 개요 298
20.1.6.2 제공 제품 299
20.1.6.3 최근 동향 300
20.1.6.3.1 제품 출시/개발 300
20.1.6.3.2 거래 301
20.1.6.3.3 사업 확장 301
20.1.6.3.4 기타 동향 302
20.1.7 KYB CORPORATION 303
20.1.7.1 사업 개요 303
20.1.7.2 제공 제품 304
20.1.7.3 최근 동향 305
20.1.7.3.1 신제품 출시/개발 305
20.1.7.3.2 거래 306
20.1.7.3.3 사업 확장 306
20.1.7.3.4 기타 동향 307
20.1.8 HL 만도 308
20.1.8.1 사업 개요 308
20.1.8.2 주요 제품 309
20.1.8.3 최근 동향 310
20.1.8.3.1 신제품 출시/개발 310
20.1.8.3.2 거래 311
20.1.8.3.3 기타 동향 311
20.1.9 MERITOR, INC. 312
20.1.9.1 사업 개요 312
20.1.9.2 제공 제품 313
20.1.10 HENDRICKSON USA, L.L.C. 315
20.1.10.1 사업 개요 315
20.1.10.2 제공 제품 315
20.1.10.3 최근 동향 316
20.1.10.3.1 제품 출시/개발 316
20.1.10.3.2 거래 내역 317
20.1.11 AUMOVIO 318
20.1.11.1 사업 개요 318
20.1.11.2 제공 제품 319
20.2 기타 주요 업체 320
20.2.1 ASTEMO, LTD 320
20.2.2 SOGEFI S.P.A. 321
20.2.3 EIBACH 322
20.2.4 GESTAMP 323
20.2.5 SIDEM 324
20.2.6 PEDDERS SUSPENSION & BRAKES 325
20.2.7 RTS 326
20.2.8 YSS SUSPENSION 327
20.2.9 BELLTECH 328
20.2.10 SKYJACKER SUSPENSIONS 329
20.2.11 MULTIMATIC INC. 330
20.2.12 KING SHOCKS 331
20.2.13 FOX FACTORY, INC. 332
20.2.14 RANCHO SUSPENSION 333
20.2.15 TEIN USA 334
20.2.16 AIR LIFT COMPANY 335
20.2.17 MOOG INC. 336
21 연구 방법론 337
21.1 연구 데이터 337
21.1.1 2차 데이터 338
21.1.1.1 자동차 생산량 추정을 위한 주요 2차 자료 목록 339
21.1.1.2 자동차 서스펜션 시장 추정을 위한 주요 2차 자료 목록 339
21.1.1.3 2차 자료의 주요 데이터 340
21.1.2 1차 데이터 340
21.1.2.1 1차 인터뷰: 수요 및 공급 측면 341
21.1.2.2 1차 인터뷰 내역 341
21.1.2.3 1차 조사 참여자 341
21.2 시장 규모 추정 342
21.2.1 바텀업 접근법 343
21.2.2 탑다운 접근법 345
21.3 데이터 삼각검증 347
21.4 연구의 한계 348
21.5 연구 가정 및 위험 분석 349
22 부록 351
22.1 업계 전문가들의 통찰 351
22.2 토론 가이드 351
22.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 356
22.4 맞춤형 옵션 358
22.4.1 내연기관 차량 유형별 자동차 서스펜션 시장 (국가별) 358
22.4.1.1 승용차 358
22.4.1.1.1 전륜 서스펜션, 구조별 358
22.4.1.1.1.1 맥퍼슨 스트럿 358
22.4.1.1.1.2 더블 위시본 358
22.4.1.1.1.3 멀티링크 358
22.4.1.1.1.4 트위스트 빔/토션 빔 358
22.4.1.1.1.5 에어 서스펜션 358
22.4.1.1.2 구조별 후륜 서스펜션 358
22.4.1.1.2.1 맥퍼슨 스트럿 358
22.4.1.1.2.2 더블 위시본 358
22.4.1.1.2.3 멀티링크 358
22.4.1.1.2.4 트위스트 빔/토션 빔 358
22.4.1.1.2.5 에어 서스펜션 358
22.4.1.2 경형 상용차(LCV) 359
22.4.1.2.1 전륜 서스펜션(구조별) 359
22.4.1.2.1.1 맥퍼슨 스트럿 359
22.4.1.2.1.2 더블 위시본 359
22.4.1.2.1.3 멀티링크 359
22.4.1.2.1.4 트위스트 빔/토션 빔 359
22.4.1.2.1.5 리프 스프링 359
22.4.1.2.1.6 에어 서스펜션 359
22.4.1.2.2 후륜 서스펜션, 구조별 359
22.4.1.2.2.1 맥퍼슨 스트럿 359
22.4.1.2.2.2 더블 위시본 359
22.4.1.2.2.3 멀티링크 359
22.4.1.2.2.4 트위스트 빔/토션 빔 359
22.4.1.2.2.5 리프 스프링 359
22.4.1.2.2.6 에어 서스펜션 359
22.4.1.3 대형 상용차(HCV) 359
22.4.2 구조별(국가별) 수동, 반능동 및 능동 서스펜션 359
22.4.2.1 맥퍼슨 스트럿 359
22.4.2.2 더블 위시본 359
22.4.2.3 멀티링크 359
22.4.2.4 트위스트 빔/토션 빔 359
22.4.2.5 리프 스프링 서스펜션 359
22.4.2.6 에어 서스펜션 359
22.4.3 자동차 서스펜션 시장, 전기차 및 하이브리드 차량(지역별), 추진 방식별 360
22.4.3.1 BEV 360
22.4.3.1.1 전륜 서스펜션, 구조별 360
22.4.3.1.2 후륜 서스펜션, 아키텍처별 360
22.4.3.2 PHEV 360
22.4.3.2.1 전륜 서스펜션, 아키텍처별 360
22.4.3.2.2 후륜 서스펜션, 아키텍처별 360
22.4.3.3 FCEV 360
22.4.3.3.1 전륜 서스펜션, 구조별 360
22.4.3.3.2 후륜 서스펜션, 구조별 360
22.4.4 비도로용 서스펜션 시장, 유형 및 지역별 (지역 수준) 360
22.4.4.1 건설 장비 360
22.4.4.1.1 기계식 360
22.4.4.1.2 공압식 360
22.4.4.1.3 유압공압식 360
22.4.4.2 농업용 트랙터 360
22.4.4.2.1 기계식 360
22.4.4.2.2 공압식 360
22.4.4.2.3 유압공압식 360
22.5 관련 보고서 361
22.6 저자 정보 362