주요 결론
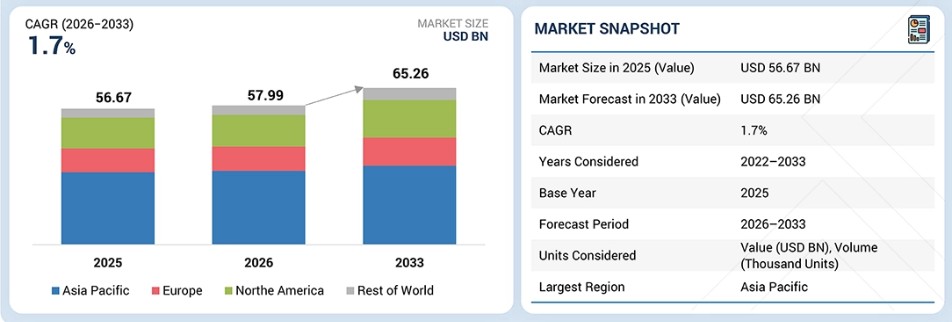
2026년 기준, 아시아 태평양 지역은 전 세계 배기 시스템 시장에서 50% 이상의 가장 큰 점유율을 차지할 것으로 전망됩니다.
센서 부문은 2026년부터 2033년까지의 예측 기간 동안 2.5%의 가장 빠른 성장률을 기록할 것으로 예상됩니다.
선택적 촉매 환원(SCR) 장치는 예측 기간 동안 연평균 성장률(CAGR) 8.1%를 기록하며, 비도로용 배기 후처리 장치 부문 중 가장 큰 규모이자 가장 빠르게 성장할 것으로 예상됩니다.
배기 시스템 애프터마켓 부문은 2026년에 70% 이상의 점유율로 가장 큰 비중을 차지할 것으로 추정됩니다.
선택적 촉매 환원(SCR) 부문은 배기 후처리 장치 애프터마켓을 주도할 것으로 예상됩니다.
주요 시장 참여 기업들은 파트너십 및 투자를 포함한 유기적·무기적 전략을 모두 채택하고 있다. 주요 기업으로는 Tenneco Inc., Forvia, Eberspächer, Freidrich Boysen GmbH & Co KG, Futaba Industrial Co., Ltd. 등이 있다.
Bosal과 Katcon Global은 전문 분야에서 강력한 입지를 확보함으로써 신흥 기업들 중에서 두각을 나타내고 있다.
제조사들이 다양한 차량 유형에 걸쳐 청정 연소, 연비 향상, 그리고 더욱 엄격해진 배기가스 규제에 주력함에 따라 배기 시스템 시장은 꾸준히 성장하고 있다. OEM들은 열효율을 개선하고 배기가스를 줄이기 위해 첨단 후처리 시스템과 소형 배기 구조를 점점 더 많이 통합하고 있는 반면, 공급업체들은 증가하는 차량 생산량과 플랫폼 표준화를 지원하기 위해 현지 생산을 확대하고 있다. 전통적인 배기 시스템에 대한 장기적인 수요를 감소시키고 있는 배터리 전기차로의 가속화된 전환은 공급업체들로 하여금 열 관리, 경량화 및 관련 전기차 부품으로 제품 포트폴리오를 다각화하도록 압박하고 있습니다.
고객사의 고객사에 영향을 미치는 트렌드 및 혁신
글로벌 OEM들이 강화되는 배기 규제를 직면하고, 급속한 하이브리드화, 차량 효율성에 대한 기대치 상승, 커넥티드 차량 기술의 확산을 겪으면서 배기 시스템 시장은 변혁을 겪고 있습니다. 승용차, 상용차, 비도로용 장비 전반에 걸쳐 고객들은 기존 배기 부품에서 첨단 후처리, 스마트 진단, 경량 아키텍처, 저배출 열 관리 시스템으로 전환하고 있습니다. 이러한 트렌드는 OEM의 우선순위를 재편하고 있으며, 규정 준수를 위한 혁신, 예측 유지보수 역량, 차세대 배기 가스 제어 기술을 통해 배기 시스템 공급업체들에게 새로운 수익 기회를 창출하고 있습니다.
시장 생태계
배기 시스템 시장 생태계는 배기 시스템 제조업체, 원자재 및 부품 공급업체, 자동차 OEM, 배기 가스 제어 기술 제공업체, 유통업체와 같은 이해관계자들로 구성됩니다. 시장 성과는 변화하는 배기 가스 규제, 차량 플랫폼 요구 사항, 내구성 기준 및 비용 최적화 목표를 충족하기 위해 이러한 이해관계자들 간의 긴밀한 협력을 통해 형성됩니다. 이 생태계는 후처리 기술, 재료 공학 및 파워트레인 다각화의 발전에 영향을 받으며, 이로 인해 공급업체의 전문화와 OEM과의 통합은 글로벌 시장에서 경쟁적 입지를 확보하는 데 매우 중요합니다.
지역
2026년 글로벌 배기 시스템 시장에서 아시아가 최대 규모를 차지할 전망
아시아 태평양 지역은 대규모 자동차 생산 규모와 매니폴드, 머플러, 테일파이프, 다운파이프, 행거, 배기 센서 시스템 등의 부품 생산이 집중되어 있어 가장 큰 시장을 차지하고 있습니다. 이 지역은 중국, 일본, 인도를 필두로 전 세계 자동차 생산량에서 가장 높은 비중을 차지하고 있습니다. 또한 중국과 인도는 금속 배기 부품 및 정밀 센서 어셈블리 분야의 대규모 제조 클러스터를 보유하고 있습니다.
배기 시스템 시장 규모, 점유율 및 분석: 기업 평가 매트릭스
배기 시스템 시장 매트릭스에서 Tenneco(Star)는 승용차 및 상용차 플랫폼 전반에 걸친 첨단 배기 가스 제어 기술, OEM 파트너십, 통합 열 관리 역량을 바탕으로 강력한 글로벌 제조 기반과 폭넓은 배기 제품 포트폴리오를 갖추고 시장을 선도하고 있습니다. 캣콘 글로벌(Katcon Global, 신흥 리더)은 경량 배기 아키텍처, 밀착형 후처리 시스템에 집중하고, 변화하는 배출가스 규격 및 하이브리드 차량 요구 사항에 부합하는 지역 확장 전략을 통해 입지를 다지고 있습니다. 테네코가 규모의 경제, 다각화된 제품 통합, 오랜 기간 구축된 OEM 관계의 이점을 누리는 반면, 캣콘은 소형·고효율·차세대 배출가스 제어 솔루션에 대한 수요가 증가함에 따라 시장 지위를 강화할 강력한 잠재력을 보여주고 있습니다.
주요 시장 참여 기업
- 테네코(Tenneco Inc., 미국)
- 포르비아(Forvia, 프랑스)
- 에버스파허(Eberspacher, 독일)
- 프리드리히 보이젠(Friedrich Boysen, 독일)
- 후타바 인더스트리얼(Futaba Industrial, 일본)
최근 동향
2026년 5월 : 에베르스파허(Eberspächer)의 자회사인 퓨어엠(Purem)과 아헨 공과대학교(RWTH Aachen University)는 열교환기를 통해 연료전지의 배기 공기를 냉각시키는 배기 시스템 부품인 ‘디하이드레이터(De-Hydrator)’를 개발했습니다. 이는 도로 주행 시 시야 확보에 도움을 주며, 연료전지 트럭의 실용성을 높여줍니다.
2025년 12월 : 테네코(Tenneco)는 자사의 ‘워커 칼캣(Walker CalCat)’ 제품 라인을 통해 CARB 규정을 준수하는 118종의 촉매 변환기를 출시하며, 수요가 높은 900만 대 이상의 차량에 대한 지원 범위를 확대했습니다. 이러한 제품 포트폴리오 확장은 회사의 애프터마켓 배기 및 배기가스 제어 제품군을 강화하고, 엄격한 규제 요건을 충족하는 능력을 향상시키며, 주요 자동차 응용 분야에 걸친 제품 가용성을 넓혀줍니다.
2025년 2월 : 에버스페처(Eberspächer)의 자회사인 퓨어엠(Purem)은 수소의 효율적인 운송 및 안전한 저장을 위한 공동 목표를 바탕으로 AMBARtec ag.와 파트너십을 체결했습니다. AMBARtec은 수소 운송 및 저장 공정을 개발하여 시장에 출시할 계획이며, 이번 파트너십은 해당 공정의 규모 확대를 가속화하는 것을 목표로 합니다.
1 서론 31
1.1 연구 목적 31
1.2 시장 정의 32
1.3 연구 범위 33
1.3.1 시장 세분화 및 지역 범위 33
1.3.2 포함 및 제외 항목 34
1.3.3 분석 대상 기간 34
1.4 분석 대상 통화 35
1.5 분석 대상 단위 36
1.6 이해관계자 36
1.7 변경 사항 요약 36
2 집행 요약 37
2.1 주요 통찰 및 시장 하이라이트 37
2.2 주요 시장 참여자: 전략적 발전 현황 분석 38
2.3 시장을 형성하는 파괴적 트렌드 39
2.4 고성장 부문 40
2.5 지역별 개요: 시장 규모, 성장률 및 전망 41
3 심층 분석 42
3.1 배기 시스템 시장 참여 기업을 위한 유망한 기회 42
3.2 배기 시스템 시장, 구성품별 42
3.3 배기 시스템 시장, 차량 유형별 43
3.4 연료 유형별 배기 시스템 시장 43
3.5 후처리 장치별 배기 시스템 시장 44
3.6 후처리 장치별 배기 시스템 애프터마켓 44
3.7 배기 시스템 시장, 판매 채널별 45
3.8 비도로용 차량 배기 시스템 시장, 장비 유형별 45
3.9 비도로용 차량 배기 시스템 시장, 후처리 장치별 46
3.10 지역별 배기 시스템 시장 46
4 시장 개요 47
4.1 서론 47
4.2 시장 동향 47
4.2.1 성장 동인 48
4.2.1.1 터보차저 및 하이브리드 파워트레인의 사용 증가 48
4.2.1.2 정교한 차량 음향에 대한 수요 증가 49
4.2.2 제약 요인 50
4.2.2.1 전기차(EV)로의 전환 50
4.2.3 기회 51
4.2.3.1 프리미엄 차량에 적응형 배기 시스템 통합 51
4.2.3.2 소형 터보 엔진용 내열 소재 개발 52
4.2.4 과제 53
4.2.4.1 전 세계 배기 가스 규제의 비일관성 53
4.2.4.2 소형 차량 플랫폼을 위한 복잡한 배기 시스템 설계 57
4.3 미충족 수요 및 미개척 시장 58
4.4 상호 연결된 시장 및 부문 간 기회 58
4.5 1·2·3차 공급업체의 전략적 움직임 59
4.6 파워트레인 조정을 위한 OEM의 전략적 움직임 60
5 산업 동향 64
5.1 거시경제 지표 64
5.1.1 GDP 동향 및 전망 64
5.1.2 글로벌 자동차 및 운송 산업의 동향 65
5.2 생태계 분석 66
5.2.1 원자재 공급업체 67
5.2.2 부품 공급업체 67
5.2.3 배출가스 제어 기술 공급업체 67
5.2.4 배기 시스템 제조업체 67
5.2.5 자동차 OEM 67
5.2.6 애프터마켓 및 유통 업체 67
5.3 공급망 분석 69
5.4 가격 분석 70
5.4.1 2025년 부품별 평균 판매 가격 70
5.4.2 2025년 지역별 평균 판매 가격 70
5.5 고객 비즈니스에 영향을 미치는 동향/변혁 71
5.6 2026–2027년 주요 컨퍼런스 및 행사 72
5.7 무역 분석 73
5.7.1 수입 시나리오 (HS 코드 870892) 73
5.7.2 수출 시나리오 (HS 코드 870892) 74
5.8 사례 연구 분석 75
5.8.1 TENNECO, 소음 저감을 위한 첨단 머플러 기술 도입 75
5.8.2 FORVIA, 하이브리드 차량용 소형 배기 매니폴드 솔루션 확대 76
5.8.3 에베르슈페허(EBERSPÄCHER), 승용차용 경량 배기 시스템 개발 76
5.8.4 후타바 인더스트리얼(FUTABA INDUSTRIAL), 대형 상용차용 배기 파이프 내구성 강화 76
5.8.5 보살(BOSAL), 비도로용 장비용 모듈식 배기 부품 아키텍처 개선 77
5.9 EU-인도 자유무역협정(FTA)이 자동차 및 운송 산업에 미치는 영향 77
5.9.1 배기 시스템 시장에 미치는 영향 80
5.10 이스라엘-이란 분쟁이 자동차 및 운송 산업에 미치는 영향 80
5.10.1 배기 시스템 시장에 미치는 영향 81
6 기술 발전, 특허, 혁신 및 향후 응용 분야 82
6.1 주요 기술 82
6.1.1 첨단 배기 시스템 소재 82
6.1.2 하이드로포밍 배기 튜브 제조 82
6.2 보완 기술 83
6.2.1 열 차폐 및 단열 소재 83
6.2.2 유연한 커플링 및 진동 제어 시스템 84
6.3 관련 기술 85
6.3.1 하이브리드 배기 열 관리 85
6.3.2 소형 배기 시스템 통합 86
6.4 기술/제품 로드맵 86
6.4.1 단기 로드맵 86
6.4.2 중기 로드맵 87
6.4.3 장기 로드맵 87
6.5 특허 분석 88
6.6 향후 적용 분야 92
6.7 OEM 분석 93
6.7.1 출력 대 예상 배기 온도 93
6.7.2 하이브리드화 수준 대 촉매 예열 시간 94
6.7.3 OEM 대 열차폐 커버리지 95
6.7.4 공급업체 수준의 배기 성능 벤치마킹 96
7 규제 환경 97
7.1 지역별 규제 및 규정 준수 97
7.1.1 규제 기관, 정부 기관 및 기타 조직 97
7.1.2 연비 기준 100
7.1.2.1 미국 100
7.1.2.2 유럽 100
7.1.2.3 중국 101
7.1.2.4 일본 101
7.1.2.5 인도 102
7.2 전 세계 도로 주행 차량 배출가스 기준 102
8 고객 환경 및 구매자 행동 104
8.1 의사결정 과정 104
8.2 구매 과정의 주요 이해관계자 및 그들의 평가 기준 105
8.2.1 구매 과정의 주요 이해관계자 105
8.2.2 구매 기준 106
8.3 도입 장벽 및 내부 과제 106
8.4 다양한 최종 사용 산업의 미충족 요구 107
8.5 시장 수익성 108
8.5.1 매출 잠재력 108
8.5.2 비용 동향 108
8.5.3 마진 기회 108
9 부품별 배기 시스템 OE 시장 109
9.1 서론 110
9.2 센서 112
9.2.1 NOX 센서 113
9.2.1.1 시장 성장을 견인할 SCR 후처리 장치의 설치 증가 113
9.2.2 산소 센서 115
9.2.2.1 시장 성장을 견인할 실시간 엔진 제어 및 배기가스 저감 115
9.2.3 온도 센서 117
9.2.3.1 시장 성장을 견인할 효과적인 온도 관리의 필요성 117
9.2.4 PM 센서 118
9.2.4.1 시장 성장을 견인할 미립자 여과 시스템의 통합 확대 118
9.3 촉매 변환기 120
9.3.1 터보차저 및 가솔린 직접 분사 파워트레인의 채택 확대가 시장 성장 견인 120
9.4 다운파이프 122
9.4.1 차량 플랫폼 모듈화 확대가 시장 성장 견인 122
9.5 매니폴드 123
9.5.1 통합 배기 매니폴드 설계의 부상이 시장을 주도할 전망 123
9.6 머플러 125
9.6.1 후처리 장치의 광범위한 채택이 시장을 주도할 전망 125
9.7 테일파이프 126
9.7.1 시장 성장을 견인하는 엔진 소음 및 성능 개선에 대한 집중 126
9.8 행거 128
9.8.1 수요를 견인하는 첨단 배기 시스템의 도입 128
9.9 업계 통찰 129
10 연료 유형별 배기 시스템 OE 시장 130
10.1 서론 131
10.2 가솔린 132
10.2.1 연비 개선 차량에 대한 소비자 선호도가 시장 성장 견인 132
10.3 디젤 134
10.3.1 배기 시스템 효율성 향상이 시장을 견인할 전망 134
10.4 산업 동향 136
11 차종별 배기 시스템 OE 시장 137
11.1 서론 138
11.2 승용차 140
11.2.1 생산량 및 판매량 증가가 시장을 견인할 전망 140
11.3 경상용차 141
11.3.1 도시 내 배송 차량의 지속적인 확장이 시장을 견인할 전망 141
11.4 트럭 143
11.4.1 상업용 운송 분야에서의 급속한 도입이 시장을 견인할 전망 143
11.5 버스 145
11.5.1 대중교통 수요 증가가 시장을 견인 145
11.6 업계 동향 147
12 판매 채널별 배기 시스템 시장 148
12.1 서론 149
12.2 애프터마켓 150
12.2.1 자동차 보유량 증가 및 기술 발전이 시장을 견인할 전망 150
12.3 OEM 152
12.3.1 시장 성장을 견인할 전 세계 자동차 생산량 증가 152
12.4 산업 통찰력 154
13 배기 시스템 OE 시장, 후처리 장치별 155
13.1 소개 156
13.2 디젤 산화 촉매(DOC) 158
13.2.1 디젤 상용차 생산 증가가 시장을 견인할 전망 158
13.3 디젤 미립자 필터(DPF) 160
13.3.1 대형 디젤 플랫폼에 대용량 그을음 여과 시스템이 통합되면서 시장 성장 견인 160
13.4 린 NOx 트랩(LNT) 161
13.4.1 경상용 차량에 소형 디젤 파워트레인의 광범위한 사용이 시장을 견인할 전망 161
13.5 선택적 촉매 환원(SCR) 163
13.5.1 산업용 차량 생산 증가가 시장을 견인할 전망 163
13.6 가솔린 미립자 필터(GPF) 165
13.6.1 배기 가스 감축을 위한 가솔린 차량에 대한 규제 강화가 시장을 견인할 전망 165
13.7 업계 동향 167
14 배기 후처리 장치별 배기 시스템 애프터마켓 168
14.1 서론 169
14.2 디젤 산화 촉매(DOC) 171
14.2.1 노후화된 디젤 차량 보유 대수가 애프터마켓을 견인할 전망 171
14.3 디젤 미립자 필터(DPF) 172
14.3.1 애프터마켓 성장을 견인할 막힘 및 재 축적 172
14.4 선택적 촉매 환원(SCR) 174
14.4.1 애프터마켓 성장을 견인할 고부하 사이클 디젤 운행 174
14.5 업계 동향 176
15 비도로용 차량 배기 시스템 OE 시장,
후처리 장치별 177
15.1 서론 178
15.2 디젤 미립자 필터(DPF) 180
15.2.1 비도로 차량 운행 시 높은 그을음 축적 현상이 시장을 견인할 전망 180
15.3 디젤 산화 촉매(DOC) 181
15.3.1 DOC 통합 배기 모듈의 사용 증가가 시장을 견인 181
15.4 선택적 촉매 환원(SCR) 183
15.4.1 고출력 비도로용 장비의 채택 증가가 시장을 견인할 전망 183
15.5 업계 통찰 185
16 장비 유형별 비도로용 차량 배기 시스템 OE 시장 186
16.1 서론 187
16.2 농업용 트랙터 189
16.2.1 농업 운영 분야의 기계화 확대 및 교체 수요가 시장을 견인할 전망 189
16.3 건설 장비 190
16.3.1 인프라 개발 및 공공 건설 투자 주기가 시장을 견인할 전망 190
16.4 광산 장비 192
16.4.1 다양한 산업 분야에서 증가하는 광물 및 금속 수요가 시장을 견인할 전망 192
16.5 산업 통찰 194
17 지역별 배기 시스템 시장 195
17.1 소개 196
17.2 아시아 태평양 198
17.2.1 중국 200
17.2.1.1 시장 성장을 견인할 차량 생산량 증가 200
17.2.2 인도 202
17.2.2.1 승용차 및 상용차 생산의 지속적인 확장이 시장을 견인할 전망 202
17.2.3 일본 204
17.2.3.1 하이브리드 승용차 생산 급증으로 시장 성장 견인 204
17.2.4 대한민국 206
17.2.4.1 증가하는 차량 교체 및 정비 수요가 시장을 견인할 전망 206
17.2.5 태국 208
17.2.5.1 통합 제조로의 전환이 시장을 견인할 전망 208
17.2.6 기타 아시아 태평양 지역 210
17.3 유럽 212
17.3.1 독일 215
17.3.1.1 프리미엄 차량에 대한 수요 증가가 시장을 견인할 전망 215
17.3.2 프랑스 217
17.3.2.1 배기 부품 제조를 뒷받침하는 산업 공급망이 수요를 견인할 전망 217
17.3.3 영국 219
17.3.3.1 밀집된 배송 노선에서 경상용차 및 도심형 승용차의 광범위한 사용이 시장 성장 견인 219
17.3.4 스페인 221
17.3.4.1 승용차 생산 증가가 시장 성장 견인 221
17.3.5 터키 223
17.3.5.1 국내 자동차 부품 공급업체 통합 확대가 시장 성장 견인 223
17.3.6 러시아 225
17.3.6.1 상용 운송 유지보수에 대한 의존도 증가로 시장 성장 견인 225
17.3.7 기타 유럽 국가 227
17.4 북미 229
17.4.1 미국 231
17.4.1.1 배기 시스템 부품의 발전과 높은 듀티 사이클 사용이 시장을 견인할 전망 231
17.4.2 멕시코 233
17.4.2.1 수출 생산 거점으로서의 역할이 시장을 견인할 전망 233
17.4.3 캐나다 235
17.4.3.1 가혹한 운영 환경 속 배기 부품 교체 수요 증가가 시장을 견인할 전망 235
17.5 기타 지역 237
17.5.1 브라질 239
17.5.1.1 에탄올 혼합 연료 및 고부하 차량 사용이 시장 성장 견인 239
17.5.2 아르헨티나 241
17.5.2.1 수출 지향적 운영의 증가가 시장 성장 견인 241
17.5.3 기타 243
18 경쟁 구도 245
18.1 개요 245
18.2 주요 기업 전략/승리 요인, 2022–2026 245
18.3 2025년 시장 점유율 분석 247
18.3.1 구성 요소별 247
18.3.2 센서별 249
18.4 2021–2025년 매출 분석 250
18.5 기업 가치 평가 및 재무 지표 251
18.6 브랜드/제품 비교 252
18.7 기업 평가 매트릭스: 배기 시스템 부품 공급업체, 2025 252
18.7.1 스타 기업 252
18.7.2 신흥 선도 기업 253
18.7.3 보편적 기업 253
18.7.4 참여 기업 253
18.7.5 기업 사업 범위 254
18.7.5.1 기업 사업 범위 254
18.7.5.2 지역별 발자국 255
18.7.5.3 차량 유형별 발자국 256
18.7.5.4 연료 유형별 발자국 257
18.8 기업 평가 매트릭스: 오프로드 차량 배기 시스템
공급업체, 2025 257
18.8.1 선도적인 기업 257
18.8.2 대응력 있는 기업 258
18.8.3 역동적인 기업 258
18.8.4 출발선 258
18.8.5 기업 사업 범위 259
18.8.5.1 기업 사업 범위 259
18.8.5.2 지역별 사업 범위 259
18.8.5.3 장비 유형별 사업 범위 260
18.8.5.4 연료 유형별 사업 범위 260
18.9 경쟁 구도 261
18.9.1 신제품 출시 261
18.9.2 거래 262
18.9.3 사업 확장 263
19 기업 프로필 264
19.1 주요 기업 264
19.1.1 FORVIA 264
19.1.1.1 사업 개요 264
19.1.1.2 제공 제품 265
19.1.1.3 최근 동향 266
19.1.1.3.1 제품 출시/개발 266
19.1.1.3.2 거래 266
19.1.1.4 MnM의 견해 267
19.1.1.4.1 주요 강점 267
19.1.1.4.2 전략적 선택 267
19.1.1.4.3 약점 및 경쟁 위협 267
19.1.2 TENNECO INC. 268
19.1.2.1 사업 개요 268
19.1.2.2 제공 제품 269
19.1.2.3 최근 동향 269
19.1.2.3.1 제품 출시/개발 269
19.1.2.4 MnM 관점 270
19.1.2.4.1 주요 강점 270
19.1.2.4.2 전략적 선택 270
19.1.2.4.3 약점 및 경쟁 위협 270
19.1.3 EBERSPÄCHER 271
19.1.3.1 사업 개요 271
19.1.3.2 제공 제품 272
19.1.3.3 최근 동향 273
19.1.3.3.1 제품 출시/개발 273
19.1.3.3.2 거래 273
19.1.3.3.3 사업 확장 274
19.1.3.4 MnM의 견해 275
19.1.3.4.1 주요 강점 275
19.1.3.4.2 전략적 선택 275
19.1.3.4.3 약점 및 경쟁 위협 275
19.1.4 FUTABA INDUSTRIAL CO., LTD. 276
19.1.4.1 사업 개요 276
19.1.4.2 제공 제품 277
19.1.4.3 MnM의 견해 278
19.1.4.3.1 주요 강점 278
19.1.4.3.2 전략적 선택 278
19.1.4.3.3 약점 및 경쟁 위협 278
19.1.5 FRIEDRICH BOYSEN GMBH & CO. KG 279
19.1.5.1 사업 개요 279
19.1.5.2 제공 제품 280
19.1.5.3 MnM 관점 280
19.1.5.3.1 주요 강점 280
19.1.5.3.2 전략적 선택 280
19.1.5.3.3 약점 및 경쟁 위협 280
19.1.6 SANGO CO., LTD. 281
19.1.6.1 사업 개요 281
19.1.6.2 제공 제품 282
19.1.7 유타카 기켄 주식회사 283
19.1.7.1 사업 개요 283
19.1.7.2 제공 제품 284
19.1.8 세종산업 주식회사 285
19.1.8.1 사업 개요 285
19.1.8.2 제공 제품 286
19.1.9 보살 287
19.1.9.1 사업 개요 287
19.1.9.2 주요 제품 287
19.2 기타 업체 288
19.2.1 마렐리 홀딩스(MARELLI HOLDINGS CO., LTD.) 288
19.2.2 히로텍(HIROTEC CORPORATION) 289
19.2.3 벤텔러 인터내셔널 AG 290
19.2.4 캣콘 글로벌 291
19.2.5 바이브라쿠스틱 SE 292
19.2.6 ASMET 292
19.2.7 디넥스 A/S 293
19.2.8 MAGNAFLOW 294
19.2.9 GRAND ROCK CO., INC. 294
19.2.10 EUROPEAN EXHAUST AND CATALYST LTD. 295
19.2.11 CREFACT CORPORATION 296
19.2.12 SHARDA MOTOR INDUSTRIES 297
19.2.13 EISENMANN EXHAUST SYSTEMS 298
19.2.14 DENSO 299
19.2.15 HARBIN AIRUI EMISSIONS CONTROL TECHNOLOGY CO., LTD. 300
19.2.16 충칭 하이터 자동차 배기 시스템 유한공사 301
19.2.17 보쉬 모빌리티 302
19.2.18 존슨 매티 302
19.2.19 NGK 303
19.2.20 AUMOVIO 304
19.2.21 HITACHI ASTEMO 305
20 연구 방법론 306
20.1 연구 데이터 306
20.1.1 2차 데이터 308
20.1.1.1 2차 자료 목록 308
20.1.1.2 2차 자료의 주요 데이터 309
20.1.2 1차 데이터 310
20.1.2.1 1차 참여자 목록 310
20.1.2.2 1차 인터뷰 내역 310
20.1.3 표본 추출 기법 및 데이터 수집 방법 311
20.2 시장 규모 추정 311
20.2.1 바텀업 접근법 313
20.2.2 탑다운 접근법 314
20.3 데이터 삼각검증 315
20.4 연구의 한계 316
20.5 연구 가정 및 위험 평가 316
21 부록 319
21.1 업계 전문가들의 통찰 319
21.2 토론 가이드 319
21.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 324
21.4 맞춤형 옵션 326
21.4.1 센서 유형별 배기 시스템 시장 326
21.4.1.1 NOx 센서 326
21.4.1.2 산소 센서 326
21.4.1.3 온도 센서 326
21.4.1.4 PM 센서 326
21.4.2 차종별 배기 시스템 부품 OE 시장 326
21.4.2.1 승용차 326
21.4.2.2 경상용차(LCV) 326
21.4.2.3 트럭 326
21.4.2.4 버스 326
21.4.3 후처리 장치별 하이브리드 차량 배기 시스템 OE 시장 326
21.4.3.1 LNT 326
21.4.3.2 GPF 326
21.4.4 지역별 이륜 및 삼륜차 배기 시스템 OE 시장 326
21.4.4.1 아시아 태평양 326
21.4.4.2 유럽 326
21.4.4.3 북미 326
21.4.4.4 기타 지역 326
21.5 관련 보고서 327
21.6 저자 정보 328
|