UAV(드론) 시장의 주요 시사점
지역별로는 2025년 유럽이 UAV(드론) 시장의 49%를 차지했습니다.
플랫폼별로는 UAV(드론) 시장의 민간 및 상업 부문이 2026년부터 2031년까지 연평균 성장률(CAGR) 38.1%로 성장할 것으로 예상됩니다.
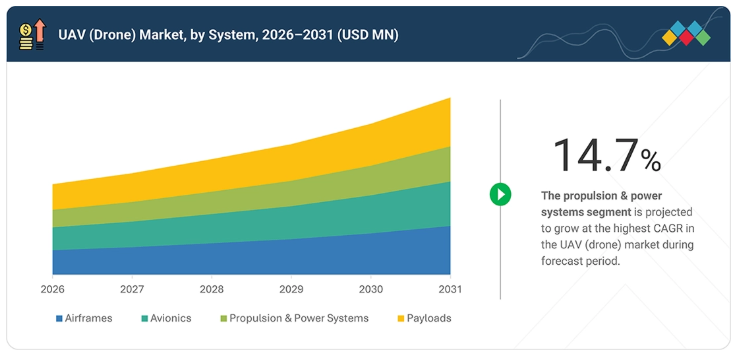
시스템별: 시스템별로 볼 때, UAV(드론) 시장의 추진 및 동력 시스템 부문은 2026년부터 2031년까지 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 보입니다.
용도별: 용도별로 볼 때, UAV(드론) 시장의 상업 부문은 2026년부터 2031년까지의 예측 기간 동안 연평균 성장률(CAGR) 39.5%를 기록할 것으로 전망됩니다.
날개 유형별: 날개 유형별로 볼 때, UAV(드론) 시장의 고정익 부문은 2026년부터 2031년까지 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
인간 제어 아키텍처별: 인간 제어 아키텍처별로 볼 때, UAV(드론) 시장의 ‘인간이 개입하지 않는(Human out of the loop)’ 부문은 2026년부터 2031년까지 연평균 성장률(CAGR) 23.9%를 기록할 것으로 전망됩니다.
최대 이륙 중량(MTOW)별: 최대 이륙 중량(MTOW)별로 볼 때, UAV(드론) 시장의 150kg 이상~600kg 미만 부문은 2026년부터 2031년까지의 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
비행 거리별로는, UAV(드론) 시장의 확장 가시거리(EVLOS, >0.5km~2km) 부문이 2026년부터 2031년까지 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 보입니다.
연산 기술별: 연산 기술별로 볼 때, 고성능 연산/AI 지원 UAV 부문은 2031년에 UAV(드론) 시장의 주요 시장 점유율을 차지할 것으로 전망됩니다.
최종 용도 산업별: 최종 용도 산업별로 볼 때, UAV(드론) 시장의 물류 및 운송 부문은 2026년부터 2031년까지 40.0%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
BAYKAR TECH, DJI, General Atomics, Northrop Grumman 및 Israel Aerospace Industries는 UAV(드론) 시장의 주요 기업으로 인정받고 있습니다. 이들 기업은 확고한 제품 포트폴리오와 광범위한 사업 기반을 바탕으로 강력한 입지를 확보하고 있습니다. 제품 개발에 대한 꾸준한 투자는 이러한 시장 지위를 뒷받침하고 있습니다.
쉴드 AI(Shield AI)와 지플라인 인터내셔널(Zipline International Inc.)은 다른 기업들 중에서도 선도적인 기업으로 평가되며, 강력한 제품 혁신과 기술 발전을 바탕으로 무인항공기(드론) 시장에서 두각을 나타내고 있다.
UAV(드론) 산업에서는 드론 인프라 및 시험 시설에 대한 투자가 증가하고 있습니다. 기업들은 또한 드론 운영을 지원하는 기술에 대한 지출을 늘리고 있습니다. 농업, 건설, 에너지, 광업 및 인프라 모니터링 분야 전반에 걸쳐 실시간 항공 데이터에 대한 수요가 증가하고 있습니다. 통신 네트워크의 개선으로 드론이 더 넓은 지역에서 운영될 수 있게 되었습니다. 항법 시스템의 발전 또한 드론의 폭넓은 활용을 뒷받침하고 있습니다. 자율 비행 기술 덕분에 드론은 더 다양한 작업에 적합해지고 있습니다. 친화적인 규제 환경은 다양한 산업 분야에서 상업용 드론 사용이 더욱 확대되는 데 기여하고 있습니다.
고객의 고객에게 영향을 미치는 UAV(드론) 시장 동향 및 혁신
UAV(드론) 시장은 제조사들이 더 높은 자율성, 더 긴 비행 지속 시간, 향상된 탑재량을 갖춘 플랫폼을 개발함에 따라 진화하고 있습니다. 기업들은 다양한 UAV 응용 분야를 위해 인공지능(AI), 첨단 항법, 자율 비행, 그리고 개선된 통신 기술에 주력하고 있습니다. 드론 스웜, 고성능 UAV, 그리고 시야 외(BVLOS) 운용의 확산은 더욱 진보된 드론 시스템 개발을 뒷받침하고 있습니다. 이러한 발전은 제조사들이 비행 성능을 향상시키고, 운영상의 제약을 줄이며, 자율 UAV에 대한 증가하는 수요를 충족하도록 장려하고 있습니다.
UAV(드론) 시장 생태계
UAV(드론) 생태계에는 제조사, 솔루션 및 서비스 제공업체, 최종 사용자가 포함됩니다. DJI, 엘빗 시스템즈(Elbit Systems), RTX, 록히드 마틴(Lockheed Martin)은 UAV 플랫폼, 임무 시스템, 센서 및 기타 드론 기술을 개발하는 주요 제조사로 활동하고 있습니다. 스카이디오(Skydio), 에어로다인(AeroDyne), 델에어(Delair), 테라드론(TerraDrone)은 검사, 매핑, 측량, 모니터링 및 기타 상업적 응용을 위한 드론 기반 솔루션과 서비스를 제공합니다. 아마존(Amazon), 지플라인(Zipline), 윙(Wing), 월마트(Walmart)는 배송, 물류 및 기타 운영 활동에 UAV(드론)를 도입하고 있는 주요 최종 사용자입니다. 자율 비행, 항공 데이터 수집, 배송 서비스, 감시 및 산업용 점검에 대한 수요가 증가함에 따라 UAV(드론) 생태계 전반에 걸친 협력이 강화되고 있습니다.
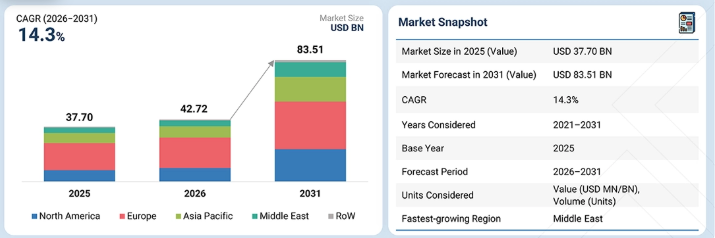
중동, 예측 기간 동안 글로벌 UAV(드론) 시장에서 가장 빠르게 성장할 지역으로 전망
중동 UAV(드론) 시장은 국방, 감시, 국경 보안 및 인프라 모니터링 분야의 수요 증가에 힘입어 성장하고 있습니다. 무인 시스템에 대한 투자 증가는 더 긴 비행 지속 시간, 더 높은 탑재량, 향상된 자율 비행 능력을 갖춘 첨단 드론의 도입을 뒷받침하고 있습니다. 석유 및 가스 검사, 보안 작전, 산업 모니터링 분야에서 UAV(드론)의 사용이 증가함에 따라 이 지역의 시장 성장이 더욱 가속화되고 있습니다.
UAV(드론) 시장: 기업 평가 매트릭스
BAYKAR TECH는 국방 및 감시 용도의 첨단 무인 항공 시스템에 중점을 둔 UAV(드론) 시장의 선도 기업입니다. 이 회사의 UAV 플랫폼은 정보 수집, 정찰, 자율 비행 및 임무 수행 기능을 갖추어 안정적인 비행 작전을 지원하도록 설계되었습니다. 텍스트론(Textron Inc.)은 텍스트론 시스템즈(Textron Systems) 사업부를 통해 무인 항공 시스템 분야에서 역량을 지속적으로 강화하고 있는 신흥 기업입니다. 이 회사는 감시, 정찰, 통신 및 다목적 임무 작전을 지원하는 무인 항공기 플랫폼을 개발하고 있습니다.
주요 UAV(드론) 시장 기업
다음은 MarketsandMarkets의 UAV(드론) 시장 보고서(AS 2802, 2026년 10월판)에 소개된 업체들입니다. 소개된 업체들은 매출 순으로 정렬되지 않았습니다. UAV(드론) 시장의 주요 기업 페이지에는 이 시장에 대한 각 기업의 관점이 수록되어 있습니다.
주요 UAV(드론) 시장 기업 목록
- BAYKAR TECH (터키)
- DJI (중국)
- 제너럴 아토믹스 (미국)
- 노스롭 그루먼 (미국)
- 이스라엘 항공우주산업 (이스라엘)
- 에어로바이런먼트(AeroVironment, Inc.) (미국)
- 엘빗 시스템즈(Elbit Systems Ltd.) (이스라엘)
- 보잉 (미국)
- 에어버스 (네덜란드)
- 텍스트론(미국)
UAV(드론) 시장의 최근 동향
2026년 9월 1일 오전 12:00:00 : 바이카르 테크(BAYKAR TECH)는 ‘시울프(Seawolf)’ 훈련 중 바이라크타르 TB3가 소노부이를 발사하는 모습을 시연했습니다. TB3는 TCG 아나돌루호에서 운용되었으며, 자체 소노부이와 해상 순찰기가 투하한 소노부이에서 수집된 데이터를 처리했습니다.
2026년 9월 1일 오전 12:00:00 : 텍스트론 시스템즈(Textron Systems)는 ARCO 그룹 PLC에 에어로손드(Aerosonde) 무인항공기(UAS) Mk. 4.7 수직 이착륙 시스템 3대를 판매함으로써 아프리카 내 에어로손드 UAS 시장을 확대했다. 이는 아프리카에서 해당 회사의 첫 번째 상업용 에어로손드 UAS 인도 사례이다.
2026년 9월 1일 오전 12:00:00 : 제너럴 아토믹스 에어로노티컬 시스템즈(General Atomics Aeronautical Systems)는 군사, 민간 및 상업용 목적으로 설계된 새로운 대형 무인 항공기인 ‘와일드파이어(Wildfire)’ 무인항공기(UAS)를 공개했다. 이 플랫폼에는 회사가 대규모 무인 항공기 운용 경험을 바탕으로 개발한 기술들이 적용되었다.
1 서론 47
1.1 연구 목적 47
1.2 시장 정의 47
1.3 연구 범위 48
1.3.1 무인항공기(드론) 시장 세분화 및 지역별 현황 48
1.3.2 포함 및 제외 항목 49
1.3.3 분석 대상 기간 50
1.4 분석 대상 통화 50
1.5 이해관계자 50
1.6 변경 사항 요약 51
2 집행 요약 52
2.1 주요 통찰 및 시장 하이라이트 52
2.2 주요 시장 참여자: 전략적 발전 동향 분석 53
2.3 시장을 주도하는 파괴적 트렌드 53
2.4 고성장 부문 54
2.5 지역별 현황: 시장 규모, 성장률 및 전망 55
3 심층 분석 56
3.1 UAV(드론) 시장 참여자를 위한 유망한 기회 56
3.2 응용 분야별 UAV(드론) 시장 56
3.3 최대 이륙 중량(MTOW)별 UAV(드론) 시장 57
3.4 컴퓨팅 기술별 UAV(드론) 시장 57
3.5 비행 거리별 UAV(드론) 시장 58
4 시장 개요 59
4.1 서론 59
4.2 시장 동향 60
4.2.1 성장 동인 60
4.2.1.1 국방, 상업 및 정부 분야 전반에 걸친 자율 무인 항공기(UAV)에 대한 수요 증가 60
4.2.1.2 시야 외(BVLOS) 운용의 확대 및 디지털 공역 통합 61
4.2.1.3 국방 현대화 가속화 및 무인 시스템 도입 확대 61
4.2.2 제약 요인 62
4.2.2.1 제한된 비행 지속 시간 및 배터리 에너지 밀도 62
4.2.2.2 규제 체계의 분산 및 첨단 UAV 운용에 대한 접근성 제한 62
4.2.2.3 강화되는 사이버 보안 및 공급망 보안 요구 사항 63
4.2.3 기회 63
4.2.3.1 UAV와 디지털 트윈 및 예측 유지보수의 통합 63
4.2.3.2 다중 임무 적용을 위한 모듈형 UAV 플랫폼 개발 63
4.2.3.3 원격 및 연속 작전을 위한 ‘드론-인-어-박스(Drone-in-a-Box)’ 솔루션의 확대 64
4.2.3.4 드론 스웜 및 협업 자율 운용의 성장 64
4.2.4 과제 65
4.2.4.1 이종 무인항공기(UAV) 생태계 간의 상호운용성 65
4.2.4.2 고밀도 배치 환경에서의 무인항공기(UAV) 교통 관리 65
4.2.4.3 자율 의사결정의 신뢰성 65
4.3 미충족 요구 사항 및 미개척 분야 66
4.4 상호 연결된 시장 및 부문 간 기회 67
4.4.1 국방, 항공우주 제조 및 자율 시스템 생태계 67
4.4.2 물류, 디지털 인프라 및 자율 배송 생태계 67
4.4.3 농업, 로봇공학 및 정밀 농업 생태계 68
4.5 1/2/3차 공급업체의 전략적 움직임 68
5 산업 동향 70
5.1 거시경제 전망 70
5.1.1 GDP 동향 및 전망 70
5.1.2 글로벌 항공우주 및 방위 산업의 동향 72
5.1.3 글로벌 무인항공기(드론) 산업의 동향 72
5.2 가치 사슬 분석 72
5.2.1 원자재 공급업체 (~15%) 73
5.2.2 부품 제조업체 (~10%) 74
5.2.3 UAV OEM 및 시스템 통합업체 (~45%) 74
5.2.4 무인항공기(UAV) 서비스 제공업체 및 운영사 (~15%) 74
5.2.5 최종 사용자 (~15%) 75
5.3 생태계 분석 75
5.3.1 제조업체 76
5.3.2 솔루션 및 서비스 제공업체 76
5.3.3 최종 사용자 77
5.4 투자 및 자금 조달 시나리오 78
5.5 가격 분석 79
5.5.1 용도별 예상 가격 분석 79
5.6 무역 분석 80
5.6.1 수입 시나리오 (HS 코드 8806) 80
5.6.2 수출 시나리오 (HS 코드 8806) 81
5.7 2026–2027년 주요 컨퍼런스 및 행사 83
5.8 고객 비즈니스에 영향을 미치는 동향 및 변화 83
5.9 사례 연구 분석 84
5.9.1 스카이디오(SKYDIO)와 미 육군: 자율 전술 무인기(UAV) 배치 84
5.9.2 지플라인(ZIPLINE)과 르완다: 자율 의료 서비스 제공 84
5.9.3 DJI 농업: 브라질의 정밀 농업 85
5.9.4 퍼셉토(PERCEPTO)와 ICL 데드 시(ICL DEAD SEA): 자율 산업 검사 85
5.9.5 윙(WING)과 월마트(WALMART): 대규모 드론 배송 85
5.10 2025년 미국 관세의 영향 86
5.10.1 주요 관세율 86
5.10.2 가격 영향 분석 87
5.10.3 국가/지역별 영향 87
5.10.3.1 미국 87
5.10.3.2 유럽 87
5.10.3.3 아시아 태평양 88
5.10.4 최종 사용자에 미치는 영향 88
5.10.4.1 군사 분야 88
5.10.4.2 상업 분야 89
5.10.4.3 정부 및 법 집행 기관 89
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 90
6.1 핵심 기술 90
6.1.1 AI 기반 자율 비행 및 임무 기술 90
6.1.2 BVLOS, 탐지 및 회피(DAA), 그리고 무인항공기(UAS) 교통 관리 기술 90
6.1.3 장시간 비행 추진 및 첨단 에너지 시스템 90
6.2 보완 기술 91
6.2.1 첨단 감지 및 탑재체 기술 91
6.2.2 인공지능 및 자율 비행 기술 91
6.3 관련 기술 91
6.3.1 디지털 트윈 및 예측 유지보수 기술 91
6.3.2 엣지 컴퓨팅 및 5G/첨단 연결 기술 91
6.4 기술/제품 로드맵 92
6.5 기술 동향 93
6.5.1 첨단 다중 센서 페이로드 및 이미징 기술 93
6.5.2 탄력적인 위치 파악, 항법 및 시간 동기화 기술 93
6.5.3 사이버 탄력성을 갖춘 무인항공기(UAV) 아키텍처 93
6.5.4 첨단 항공 전자 장비 및 실시간 비행 상태 모니터링 94
6.5.5 경량 첨단 소재 및 적층 제조 94
6.6 특허 분석 95
6.7 향후 응용 분야 97
6.8 AI/생성형 AI의 영향 98
6.8.1 주요 활용 사례 및 시장 잠재력 99
6.8.2 AI 도입 사례 연구 100
6.8.3 상호 연결된 생태계 및 시장 참여자에 미치는 영향 101
6.8.4 생성형 AI 도입에 대한 고객의 준비도 101
7 지속 가능성 및 규제 환경 103
7.1 지역별 규제 및 규정 준수 103
7.1.1 규제 기관, 정부 기관 및 기타 조직 103
7.1.2 산업 표준 107
7.2 지속 가능성 이니셔티브 109
7.2.1 친환경 애플리케이션 110
7.3 지속 가능성이 규제 정책에 미치는 영향 112
7.3.1 무인항공기(드론) 시장에 미치는 영향 112
7.3.2 UAV(드론) 시장을 주도하는 규제 정책 112
7.4 인증, 라벨링 및 친환경 표준 114
8 고객 환경 및 구매자 행동 117
8.1 의사결정 과정 117
8.2 구매 과정의 주요 이해관계자 및 그들의 평가 기준 118
8.2.1 구매 과정의 주요 이해관계자 118
8.2.2 구매 기준 119
8.3 도입 장벽 및 내부 과제 120
8.4 최종 사용자의 미충족 요구 사항 122
8.4.1 자율성 강화 및 BVLOS 운용 능력에 대한 요구 122
8.4.2 더 긴 비행 지속 시간 및 더 높은 탑재량에 대한 필요성 122
8.4.3 비용 효율적이고, 안전하며, 통합된 무인항공기(UAV) 시스템에 대한 필요성 122
9 플랫폼별 무인항공기(드론) 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 123
9.1 서론 124
9.2 국방 125
9.2.1 소형 126
9.2.1.1 감시, 정찰 및 국경 감시를 위한 소형 무인항공기(UAV)의 도입 증가 126
9.2.2 전술용 126
9.2.2.1 정보 수집 및 정찰을 위한 전술용 무인항공기(UAV)의 도입 증가 126
9.2.3 전략용 127
9.2.3.1 MALE 127
9.2.3.1.1 지속적인 장시간 정보 수집 및 감시에 대한 수요 증가 127
9.2.3.2 HALE 128
9.2.3.2.1 지속적인 광역 감시에 대한 필요성 증가 128
9.3 민간 및 상업용 128
9.3.1 소형 129
9.3.1.1 상업용 배송, 농업 및 점검 분야에서의 소형 무인기 도입 확대 129
9.3.2 중형 130
9.3.2.1 대용량 상업 운영을 위한 중형 무인기 도입 확대 130
9.3.3 대형 및 초대형 130
9.3.3.1 화물, 물류 및 산업 운영을 위한 중량물 운반용 무인항공기(UAV)에 대한 수요 증가 130
9.4 정부 및 공공 안전 131
9.4.1 비상 대응 및 공공 안전을 위한 무인항공기(UAV) 도입 증가 131
10 시스템별 무인항공기(드론) 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 132
10.1 서론 133
10.2 기체 134
10.2.1 금속 및 합금 134
10.2.1.1 경량 및 고강도 금속 구조물에 대한 수요 증가 134
10.2.2 복합재료 135
10.2.2.1 경량 복합 구조물의 채택 증가 135
10.2.3 기타 재료 135
10.3 항공전자 장비 136
10.3.1 비행 제어 시스템 137
10.3.1.1 보다 자율적이고 신뢰할 수 있는 비행 제어 기술로 인해 변화하는 무인항공기(UAV) 설계 우선순위 137
10.3.2 항법 시스템 137
10.3.2.1 정확하고 탄력적인 항법에 대한 수요 증가 137
10.3.3 센서 138
10.3.3.1 더 스마트한 감지 기능에 대한 수요 증가 138
10.3.4 통신 및 데이터 링크 시스템 138
10.3.4.1 신뢰할 수 있는 연결성에 대한 수요 증가 및 BVLOS의 확대 138
10.3.5 기타 항공 전자 장비 139
10.4 추진 및 동력 시스템 139
10.4.1 엔진 140
10.4.1.1 장시간 비행이 가능한 추진 시스템에 대한 수요 증가 140
10.4.2 전동기 및 구동 장치 141
10.4.2.1 효율적인 전기 추진에 대한 수요 증가 141
10.4.3 배터리 및 에너지 저장 시스템 141
10.4.3.1 비행 지속 시간 연장에 대한 수요 증가 141
10.4.4 모터/엔진 제어 전자 장치 142
10.4.4.1 정밀한 추진 제어에 대한 수요 증가 142
10.4.5 프로펠러 및 로터 142
10.4.5.1 추진 효율에 대한 관심 증가 142
10.4.6 기타 추진 및 동력 부품 143
10.5 탑재체 144
10.5.1 EO/IR 및 영상 탑재체 144
10.5.1.1 고해상도 항공 정찰에 대한 수요 증가 144
10.5.2 레이더 탑재체 145
10.5.2.1 전천후 탐지에 대한 수요 증가 145
10.5.3 라이더 탑재체 146
10.5.3.1 정밀한 3D 매핑에 대한 수요 증가 146
10.5.4 CBRN 탐지 탑재체 146
10.5.4.1 원격 위험 탐지에 대한 수요 증가 146
10.5.5 신호정보(SIGINT) 및 전자전 페이로드 147
10.5.5.1 전자기 스펙트럼 인식에 대한 수요 증가 147
10.5.6 통신 중계 페이로드 147
10.5.6.1 유연한 공중 연결에 대한 수요 증가 147
10.5.7 무기 및 효과 페이로드 148
10.5.7.1 모듈형 임무 효과에 대한 수요 증가 148
10.5.8 기타 임무 페이로드 149
11 용도별 무인항공기(드론) 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 150
11.1 서론 151
11.2 군사 152
11.2.1 ISR 152
11.2.1.1 지속적인 공중 정찰에 대한 수요 증가 152
11.2.2 전투 작전 153
11.2.2.1 무인 전투 항공기(UCAV) 153
11.2.2.1.1 자율 전투 항공 능력에 대한 수요 증가 153
11.2.2.2 로이팅 탄약 154
11.2.2.2.1 유연한 정밀 타격 능력에 대한 수요 증가 154
11.2.3 물류, 수송 및 재보급 154
11.2.3.1 신속하고 유연한 항공 물류에 대한 수요 증가 154
11.2.4 기타 임무 지원 155
11.3 상업 분야 155
11.3.1 인프라 점검 및 유지보수 156
11.3.1.1 더 빠른 자산 평가에 대한 수요 증가 156
11.3.2 측량, 지도 제작 및 건설 157
11.3.2.1 더 빠르고 정확한 현장 데이터에 대한 수요 증가 157
11.3.3 농업 및 임업 운영 157
11.3.3.1 정밀 농지 관리에 대한 수요 증가 157
11.3.4 물류, 배송 및 운송 158
11.3.4.1 더 빠른 라스트 마일 물류에 대한 수요 증가 158
11.3.5 환경 및 자원 모니터링 159
11.3.5.1 고해상도 환경 데이터에 대한 수요 증가 159
11.3.6 미디어, 사진 및 영상 촬영 159
11.3.6.1 유연한 항공 콘텐츠 제작에 대한 수요 증가 159
11.3.7 산업 및 창고 운영 160
11.3.7.1 자동화된 자산 가시성에 대한 수요 증가 160
11.3.8 기타 상업적 응용 분야 160
11.4 정부 및 법 집행 161
11.4.1 국경 보안 및 감시 162
11.4.1.1 지속적인 국경 모니터링에 대한 수요 증가 162
11.4.2 공공 안전 및 재난 대응 162
11.4.2.1 더 빠른 비상 상황 인식에 대한 수요 증가 162
11.4.3 법 집행 및 치안 163
11.4.3.1 실시간 항공 지원의 도입 확대 163
11.4.4 수색 및 구조 163
11.4.4.1 신속한 항공 수색 능력에 대한 수요 증가 163
11.4.5 해상 및 연안 감시 164
11.4.5.1 지속적인 연안 모니터링에 대한 수요 증가 164
11.4.6 환경 및 자원 보호 164
11.4.6.1 고해상도 환경 모니터링에 대한 수요 증가 164
11.4.7 기타 정부 분야 165
11.5 소비자 165
11.5.1 프로슈머 166
11.5.1.1 전문급 항공 콘텐츠에 대한 수요 증가 166
11.5.2 취미 활동가 166
11.5.2.1 레저 및 몰입형 비행에 대한 관심 증가 166
12 UAV (드론) 시장, 날개 유형별
(시장 규모 및 2031년까지의 전망 – 백만 달러) 167
12.1 서론 168
12.2 고정익 169
12.2.1 기존 이착륙 방식(CTOL) 169
12.2.1.1 지속적인 감시 및 장거리 무인 운용에 대한 수요 증가 169
12.2.2 단거리 이착륙(STOL) 170
12.2.2.1 활주로에 구애받지 않는 운용에 대한 수요 증가 170
12.2.3 수직 이착륙(VTOL) 170
12.2.3.1 유연한 고정익 운용에 대한 수요 증가 170
12.3 회전익 171
12.3.1 단일 로터 171
12.3.1.1 장시간 비행 및 중량 화물 수송에 대한 수요 증가 171
12.3.2 다중 로터 172
12.3.2.1 이중 로터 172
12.3.2.1.1 소형화되고 효율적인 로터 구성에 대한 수요 증가 172
12.3.2.2 트라이콥터 173
12.3.2.2.1 민첩하고 경량화된 무인항공기(UAV)에 대한 수요 증가 173
12.3.2.3 쿼드콥터 173
12.3.2.3.1 다목적이며 배치하기 쉬운 무인항공기(UAV)에 대한 수요 증가 173
12.3.2.4 헥사콥터 174
12.3.2.4.1 더 높은 탑재량 및 비행 중복성에 대한 수요 증가 174
12.3.2.5 옥타콥터 174
12.3.2.5.1 대형 탑재물 및 중복 무인항공기 운용에 대한 수요 증가 174
12.3.2.6 기타 175
13 조종 방식별 무인항공기(드론) 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 176
13.1 서론 177
13.2 인간 개입 방식 178
13.2.1 직접적인 인간 제어에 대한 수요 증가 178
13.3 루프 내 인간(Human on the Loop) 178
13.3.1 감독형 자율 비행의 채택 확대 178
13.4 루프 외 인간(Human out of the Loop) 179
13.4.1 완전 자율 무인항공기(UAV) 운용에 대한 수요 증가 179
14 최대 이륙 중량(MTOW)별 무인항공기(드론) 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 180
14.1 서론 181
14.2 2kg 미만 182
14.2.1 경량 및 휴대용 UAV에 대한 수요 증가 182
14.3 2kg 이상 ~ 25kg 미만 182
14.3.1 다목적 기업용 UAV에 대한 수요 증가 182
14.4 25kg 이상 ~ 150kg 미만 183
14.4.1 고적재량 농업용 및 산업용 드론에 대한 수요 증가 183
14.5 150kg 이상 ~ 600kg 미만 183
14.5.1 자율 화물 운송 및 대용량 항공 작전에 대한 수요 증가 183
14.6 600kg 이상 ~ 2,000kg 미만 184
14.6.1 장시간 체공 및 고적재량 무인항공기(UAV)에 대한 수요 증가 184
14.7 2,000 kg 이상 184
14.7.1 전략적 장시간 체공 무인항공기(UAV)에 대한 수요 증가 184
15 비행 거리별 무인항공기(드론) 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 186
15.1 서론 187
15.2 시야 내(VLOS) (≤0.5 km) 188
15.2.1 직접적이고 유연한 무인기 운용에 대한 수요 증가 188
15.3 확장 시야 내(EVLOS) (>0.5 km ~ 2 km) 188
15.3.1 확장된 운용 범위에 대한 수요 증가 188
15.4 시야 외 운용(BVLOS) (>2km) 189
15.4.1 장거리 자율 운용에 대한 수요 증가 189
16 컴퓨팅 기술별 UAV(드론) 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 190
16.1 서론 191
16.2 표준 컴퓨팅 성능의 UAV 192
16.2.1 신뢰할 수 있는 온보드 처리 능력에 대한 수요 증가 192
16.3 고성능 컴퓨팅/AI 지원 UAV 192
16.3.1 실시간 자율 지능에 대한 수요 증가 192
17 최종 용도 산업별 UAV(드론) 시장
(시장 규모 및 2031년까지 전망 – 백만 달러) 193
17.1 서론 194
17.2 국방, 보안 및 법 집행 196
17.2.1 지속적인 항공 정보에 대한 수요 증가 196
17.3 농업 196
17.3.1 정밀 농업 관리에 대한 수요 증가 196
17.4 물류 및 운송 197
17.4.1 더 빠른 항공 배송에 대한 수요 증가 197
17.5 에너지 및 공공시설 197
17.5.1 더 안전한 인프라 점검에 대한 수요 증가 197
17.6 건설 및 광업 198
17.6.1 더 신속한 현장 정보에 대한 수요 증가 198
17.7 미디어 및 엔터테인먼트 198
17.7.1 유연한 항공 콘텐츠 제작에 대한 수요 증가 198
17.8 보험 199
17.8.1 더 신속한 위험 및 피해 평가에 대한 수요 증가 199
17.9 야생동물 및 임업, 환경 서비스 199
17.9.1 고해상도 환경 정보에 대한 수요 증가 199
17.10 보건의료 및 의료 서비스 200
17.10.1 신속한 의료 물류에 대한 수요 증가 200
17.11 교육 및 연구 200
17.11.1 실습 및 과학 연구를 위한 무인항공기(UAV) 활용 증가 200
17.12 레저 201
17.12.1 몰입형 및 경쟁형 드론 비행에 대한 관심 증가 201
17.13 기타 201
18 지역별 무인항공기(드론) 시장
(시장 규모 및 2031년까지의 전망 – 백만 달러) 202
18.1 서론 203
18.2 북미 206
18.2.1 미국 220
18.2.1.1 상업용 드론 운용 확대 및 BVLOS 규제 발전이 시장 성장 견인 220
18.2.2 캐나다 225
18.2.2.1 저고도 공역에 드론 통합이 시장 성장 견인 225
18.3 유럽 230
18.3.1 영국 245
18.3.1.1 방위 및 상업용 분야에서 무인항공기(UAV) 채택 증가가 시장을 견인 245
18.3.2 독일 249
18.3.2.1 방위 분야에서의 채택 증가 및 BVLOS 드론 인프라 개발이 시장을 견인 249
18.3.3 프랑스 254
18.3.3.1 국방 현대화 가속화와 국산 무인항공기(UAV) 역량 개발이 시장 성장을 견인 254
18.3.4 이탈리아 259
18. 3.4.1 U-space 인프라 확충 및 상업·국방 분야 전반에 걸친 무인항공기(UAV) 도입 증가가 시장을 견인할 전망 259
18.3.5 폴란드 265
18.3.5.1 국내 드론 역량 강화 및 국방 분야 도입 증가가 시장을 견인할 전망 265
18.3.6 우크라이나 270
18.3.6.1 국내 무인기 생산의 급속한 확대와 군사 분야 도입 증가가 시장을 견인할 전망 270
18.3.7 기타 유럽 국가 275
18.4 아시아 태평양 280
18.4.1 중국 295
18.4.1.1 저고도 인프라 확장이 시장을 견인할 전망 295
18.4.2 일본 300
18.4.2.1 상업용 드론 운용 확대 및 드론 교통 인프라 개발이 시장을 견인할 전망 300
18.4.3 인도 305
18.4.3.1 자국산 드론 제조 확대가 시장을 견인할 전망 305
18.4.4 호주 310
18.4.4.1 드론-인-어-박스(Drone-in-a-Box) 시스템 및 원격 운용의 확대가 시장을 견인 310
18.4.5 대한민국 315
18.4.5.1 상업용 드론 서비스의 확대가 시장을 견인 315
18.4.6 기타 아시아 태평양 지역 320
18.5 중동 325
18.5.1 아랍에미리트 340
18.5.1.1 자율 물류 분야에서의 드론 도입 증가가 시장을 견인할 전망 340
18.5.2 사우디아라비아 345
18.5.2.1 보안, 산업 및 상업 분야 전반에 걸친 도입 증가가 시장을 견인할 전망 345
18.5.3 터키 350
18.5.3.1 터키에서 개발된 무인항공기(UAV) 플랫폼에 대한 국제적 수요 증가가 시장을 견인 350
18.5.4 이스라엘 355
18.5.4.1 강력한 국방 수요와 자율 무인항공기(UAV) 기술의 지속적인 개발이 시장을 견인 355
18.5.4.2 중동 기타 지역 360
18.6 기타 지역 365
18.6.1 라틴 아메리카 379
18.6.1.1 농업, 인프라 및 상업 서비스 분야에서 드론 채택이 증가함에 따라 시장이 성장할 전망 379
18.6.2 아프리카 384
18.6.2.1 농업, 인프라, 공공 안전 및 외딴 지역 운영 분야에서 무인항공기(UAV)의 채택 증가가 시장을 견인할 전망 384
19 경쟁 구도 390
19.1 서론 390
19.2 주요 기업 전략/승리 요인, 2021–2026 390
19.3 매출 분석, 2021–2025 393
19.4 시장 점유율 분석, 2025 394
19.5 브랜드/제품 비교 397
19.6 기업 가치 평가 및 재무 지표 398
19.7 기업 평가 매트릭스: 주요 기업, 2025 399
19.7.1 스타 기업 399
19.7.2 신흥 리더 399
19.7.3 보편적 기업 399
19.7.4 참여 기업 399
19.7.5 기업 사업 범위 401
19.7.5.1 기업 사업 범위 401
19.7.5.2 지역별 사업 범위 402
19.7.5.3 플랫폼 사업 범위 402
19.7.5.4 사업 유형별 사업 범위 403
19.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 404
19.8.1 진취적인 기업 404
19.8.2 대응력 있는 기업 404
19.8.3 역동적인 기업 404
19.8.4 출발선 404
19.8.5 경쟁력 벤치마킹 405
19.8.5.1 스타트업/중소기업 목록 405
19.8.5.2 스타트업/중소기업의 경쟁 벤치마킹 406
19.9 경쟁 시나리오 407
19.9.1 제품 출시/개발 407
19.9.2 거래 412
19.9.3 기타 동향 423
20 기업 프로필 434
20.1 주요 기업 434
20.1.1 BAYKAR TECH 434
20.1.1.1 사업 개요 434
20.1.1.2 주요 제품 434
20.1.1.3 최근 동향 435
20.1.1.4 MnM의 관점 436
20.1.1.4.1 주요 강점 436
20.1.1.4.2 전략적 선택 436
20.1.1.4.3 약점 및 경쟁 위협 436
20.1.2 DJI 437
20.1.2.1 사업 개요 437
20.1.2.2 제공 제품 437
20.1.2.3 최근 동향 439
20.1.2.4 MnM 관점 441
20.1.2.4.1 주요 강점 441
20.1.2.4.2 전략적 선택 441
20.1.2.4.3 약점 및 경쟁 위협 441
20.1.3 노스롭 그루먼 442
20.1.3.1 사업 개요 442
20.1.3.2 제공 제품 443
20.1.3.3 최근 동향 444
20.1.3.4 MnM 관점 446
20.1.3.4.1 주요 강점 446
20.1.3.4.2 전략적 선택 446
20.1.3.4.3 약점 및 경쟁 위협 446
20.1.4 ISRAEL AEROSPACE INDUSTRIES LTD. 447
20.1.4.1 사업 개요 447
20.1.4.2 제공 제품 448
20.1.4.3 최근 동향 449
20.1.4.4 MnM의 관점 451
20.1.4.4.1 주요 강점 451
20.1.4.4.2 전략적 선택 452
20.1.4.4.3 약점 및 경쟁 위협 452
20.1.5 TELEDYNE TECHNOLOGIES INCORPORATED 453
20.1.5.1 사업 개요 453
20.1.5.2 제공 제품 454
20.1.5.3 최근 동향 455
20.1.5.4 MnM의 관점 458
20.1.5.4.1 주요 강점 458
20.1.5.4.2 전략적 선택 458
20.1.5.4.3 약점 및 경쟁 위협 458
20.1.6 제너럴 아토믹스 459
20.1.6.1 사업 개요 459
20.1.6.2 제공 제품 459
20.1.6.3 최근 동향 461
20.1.6.4 MnM의 관점 464
20.1.6.4.1 주요 강점 464
20.1.6.4.2 전략적 선택 464
20. 1.6.4.3 약점 및 경쟁 위협 464
20.1.7 록히드 마틴 코퍼레이션 465
20.1.7.1 사업 개요 465
20.1.7.2 제공 제품 466
20.1.7.3 최근 동향 467
20.1.8 보잉 468
20.1.8.1 사업 개요 468
20.1.8.2 제공 제품 469
20.1.8.3 최근 동향 470
20.1.9 에어로바이런먼트(AEROVIRONMENT, INC.) 473
20.1.9.1 사업 개요 473
20.1.9.2 주요 제품 474
20.1.9.3 최근 동향 476
20.1.10 텍스트론(TEXTRON INC.) 480
20.1.10.1 사업 개요 480
20.1.10.2 제공 제품 481
20.1.10.3 최근 동향 482
20.1.11 에어버스(AIRBUS) 485
20.1.11.1 사업 개요 485
20.1.11.2 제공 제품 486
20.1.11.3 최근 동향 487
20.1.12 탈레스(THALES) 490
20.1.12.1 사업 개요 490
20.1.12.2 제공 제품 491
20.1.12.3 최근 동향 493
20.1.13 엘빗 시스템즈(ELBIT SYSTEMS LTD.) 495
20.1.13.1 사업 개요 495
20.1.13.2 제공 제품 496
20.1.13.3 최근 동향 497
20.1.14 LEONARDO S.P.A. 500
20.1.14.1 사업 개요 500
20.1.14.2 제공 제품 501
20.1.14.3 최근 동향 502
20.1.15 AUTEL ROBOTICS 503
20.1.15.1 사업 개요 503
20.1.15.2 제공 제품 503
20.1.15.3 최근 동향 505
20.2 기타 기업 506
20.2.1 SHIELD AI 506
20.2.2 QUANTUM-SYSTEMS GMBH 507
20.2.3 ZIPLINE INTERNATIONAL INC. 508
20.2.4 PERCEPTO LTD. 509
20.2.5 플라이어빌리티 SA 510
20.2.6 윙트라 AG 511
20.2.7 가루다 에어로스페이스 512
20.2.8 브링크 드론스 Inc. 513
20.2.9 엘로이 에어 514
20.2.10 DRONAMICS GROUP LIMITED 515
21 연구 방법론 516
21.1 연구 데이터 516
21.1.1 2차 데이터 517
21.1.1.1 2차 자료에서 추출한 주요 데이터 518
21.1.2 1차 데이터 518
21.1.2.1 1차 인터뷰 참여자 518
21.1.2.2 1차 자료에서 추출한 주요 데이터 519
21.1.2.3 1차 인터뷰 내역 519
21.2 시장 규모 추정 520
21.2.1 바텀업 접근법 520
21.2.2 탑다운 접근법 521
21.2.3 기준 수치 산출 522
21.3 데이터 삼각검증 523
21.4 요인 분석 524
21.4.1 수요 측면 지표 524
21.4.2 공급 측면 지표 524
21.5 연구 가정 525
21.6 연구의 한계 525
21.7 위험 평가 526
22 부록 527
22.1 토론 가이드 527
22.2 노우ledgeStore: MarketsandMarkets의 구독 포털 529
22.3 맞춤형 옵션 531
22.4 관련 보고서 531
22.5 저자 정보 532