주요 내용
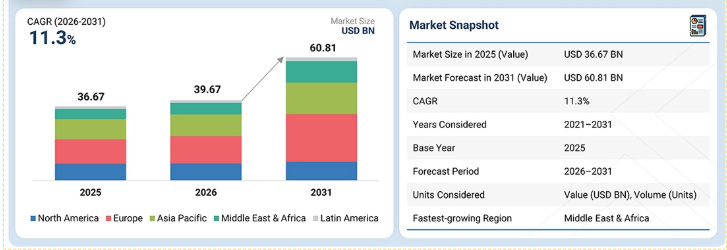
중동 및 아프리카 장갑차 시장은 2026년부터 2031년까지 16.9%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
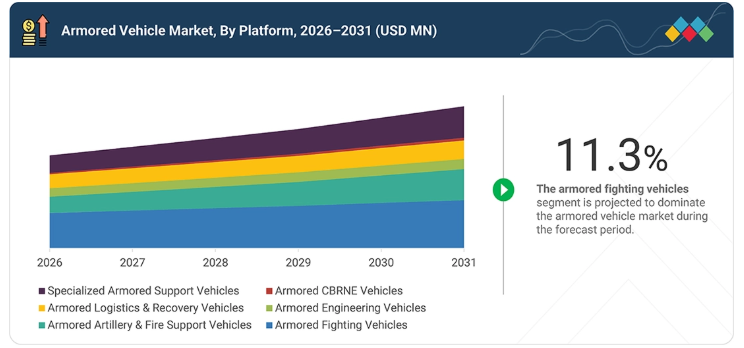
장갑형 CBRNE 차량 부문은 2026년부터 2031년까지 21.5%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
2026년에는 바퀴식 부문이 가장 큰 시장 점유율을 차지할 것으로 추정됩니다.
라인메탈 AG(Rheinmetall AG), 제너럴 다이내믹스 코퍼레이션(General Dynamics Corporation), 오슈코시 코퍼레이션(Oshkosh Corporation), BAE 시스템즈(BAE Systems), 한화항공우주(Hanwha Aerospace Co., Ltd.)는 높은 시장 점유율과 광범위한 제품 포트폴리오를 바탕으로 전 세계 장갑차 시장의 주요 기업으로 꼽혔습니다.
장갑차 산업은 군이 향상된 방어력, 기동성, 화력, 생존성 및 네트워크 기반 작전 능력을 갖춘 플랫폼을 요구함에 따라 발전하고 있다. 센서, 통신 시스템, 디지털 차량 아키텍처, 지휘통제, 능동 방어 시스템 및 탑재 전자 장비 분야의 발전으로 인해 장갑차는 복잡한 전투 환경에서 더욱 효과적으로 작전할 수 있게 되었다. 또한 현대화 프로그램은 정찰, 직접 전투, 화력 지원, 공병, 회수, 물류, 방공 및 CBRN 관련 임무를 위한 디지털로 연결된 장갑 플랫폼의 광범위한 도입을 뒷받침하고 있습니다.
고객의 고객에게 영향을 미치는 동향 및 혁신
장갑차 시장의 고객들에게 미치는 영향은 각 역할마다 별도의 차량을 필요로 하지 않으면서도 다양한 임무 요건을 지원할 수 있는 유연한 플랫폼에 대한 필요성과 점점 더 밀접하게 연결되고 있습니다. 모듈식 차량 설계, 상호 교환 가능한 임무 모듈, 공통 차량 아키텍처, 그리고 업그레이드 가능한 전자 시스템을 통해 사용자는 작전 요구 사항이 변화함에 따라 무기, 방어 장치, 센서 및 임무 장비를 유연하게 조정할 수 있습니다. 이를 통해 통합 노력을 줄이고, 승무원 훈련 및 유지보수를 간소화하며, 차량 함대의 공통성을 높일 수 있습니다. 결과적으로 국방 분야 사용자는 차량의 수명을 연장하고, 차량 함대의 활용도를 높이며, 운영 및 수명 주기 비용을 보다 효과적으로 관리할 수 있습니다. 라인메탈(Rheinmetall)의 ‘복서(Boxer)’ 및 ‘링크스(Lynx)’ 플랫폼은 공통 구동 모듈, 상호 교환 가능한 임무 모듈, 모듈식 디지털 아키텍처를 통해 이러한 접근 방식을 잘 보여줍니다.
장갑차 시장 생태계
장갑차 시장에는 장갑차 제조사, 장갑 및 방어 시스템 공급업체, 무기 및 포탑 공급업체, 추진 및 기동 시스템 공급업체, 전자 및 통신 시스템 공급업체, 시스템 통합업체 등이 포함됩니다. 라인메탈 AG, 제너럴 다이내믹스 코퍼레이션, 오시코시 코퍼레이션, BAE 시스템즈, 한화항공우주, 록히드 마틴 코퍼레이션, 탈레스, ST 엔지니어링, 엘빗 시스템즈, 미쓰비시 중공업, 현대 로템, 텍스트론(Textron Inc.), 오토카르 오토모티브 베 사부나 산아이(Otokar Otomotiv ve Savunma Sanayi A.S), 데넬 SOC(Denel SOC Ltd), KNDS, FNSS, RTX, IDV, 파라마운트 그룹(Paramount Group), 아머드 비히클스 니감 리미티드(Armoured Vehicles Nigam Limited) 등은 궤도식 및 바퀴식 응용 분야에 걸쳐 장갑차 플랫폼, 하위 시스템 및 관련 기술을 공급하고 있습니다. 이들의 제품 포트폴리오는 주전차, 보병전투차, 장갑병력수송차, 포병 및 화력지원 차량, 공병 차량, 회수 차량, 보호 이동 플랫폼 및 관련 임무 시스템 등의 분야를 아우릅니다. Arquus, Tatra Trucks A.S., Kalyani Strategic Systems Ltd., AM General, Mahindra Emirates Vehicle Armouring FZ LLC, Tata Advanced Systems Limited, Inkas Armored Vehicle Manufacturing, Streit Group과 같은 다른 기업들은 국방 및 보안 분야 사용자를 위해 특수 장갑차, 전술 기동 플랫폼, 방어 솔루션, 차량 통합 및 용도별 시스템을 제공합니다.
장갑차 시장 지역
중동 및 아프리카, 예측 기간 동안 글로벌 장갑차 시장에서 가장 빠르게 성장할 지역으로 전망
중동 및 아프리카 장갑차 시장은 각국이 차량 현대화, 방호 이동 수단, 현지 생산 및 수명 주기 업그레이드에 투자함에 따라 예측 기간 동안 확대될 것으로 예상됩니다. 아랍에미리트(UAE)에서는 EDGE가 IDEX 2025에서 새로운 AJBAN MK2 변형 모델과 업그레이드된 RABDAN 8×8 회수 차량을 선보이며 지상 시스템 포트폴리오를 확장했으며, AL TAIF와 FNSS도 UAE 군의 보병전투차 현대화를 지원하기로 합의했습니다. 사우디아라비아 역시 GAMI가 주도하는 현지화 프로그램을 통해 알-다흐나(Al-Dahna) 장갑차의 현지 생산을 포함하여 국내 장갑차 생산을 지원하고 있다. 이러한 발전은 중동 및 아프리카 전역에서 새로운 장갑 플랫폼, 차량 현대화, 현지 생산 및 유지보수 역량에 대한 수요를 뒷받침하고 있다.
장갑차 시장 규모, 점유율 및 동향: 기업 평가 매트릭스
장갑차 시장 매트릭스에는 궤도식 및 바퀴식 장갑차 프로그램 전반에 걸쳐 확고한 입지를 바탕으로 한 제너럴 다이내믹스(General Dynamics Corporation, 스타 등급)가 포함된다. 이 회사의 포트폴리오에는 에이브럼스(Abrams) 주전차, 스트라이커(Stryker) 차량 계열 및 기타 전투 차량 플랫폼이 포함되어 있으며, 직접 전투, 병력 수송, 정찰, 지휘, 전장 지원 등의 임무를 포괄한다. 스트라이커 A1은 향상된 생존성, 기동성, 전력 공급 능력 및 디지털 아키텍처를 결합하여 진화하는 전장 요구 사항을 지원한다. 한화항공우주(Hanwha Aerospace Co., Ltd.)(신흥 리더)는 REDBACK 보병전투차, K21 보병전투차, K9 자주포, TIGON 바퀴식 장갑차, 수륙양용 장갑 플랫폼 등의 플랫폼을 통해 입지를 강화해 왔다. 이 회사는 호주의 REDBACK 조달 및 유럽 전역의 지속적인 K9 계약을 포함한 프로그램을 통해 국제적으로 사업을 확장하고 있다.
주요 장갑차 시장 참여 기업
- 제너럴 다이내믹스(General Dynamics Corporation, 미국)
- KNDS(네덜란드)
- 라인메탈(Rheinmetall AG, 독일)
- BAE 시스템즈(BAE Systems plc, 영국)
- 오시코시(Oshkosh Corporation, 미국)
- 한화항공(Hanwha Aerospace Co., Ltd., 한국)
- 록히드 마틴(Lockheed Martin Corporation, 미국)
- 탈레스(Thales, 프랑스)
- ST 엔지니어링(ST Engineering, 싱가포르)
- 엘빗 시스템즈(이스라엘)
- 미쓰비시 중공업(일본)
- 현대 로템(대한민국)
- 텍스트론(미국)
- 오토카르 오토모티브 베 사부나 산아이 A.S.(터키)
- 데넬 SOC(남아프리카 공화국)
- FNSS(터키)
- RTX (미국)
- IDV (이탈리아)
- 파라마운트 그룹 (남아프리카 공화국)
- 아머드 비히클스 니감 리미티드 (인도)
최근 동향
2026년 7월 : 제너럴 다이내믹스 코퍼레이션(미국)은 제너럴 다이내믹스 랜드 시스템즈–캐나다를 통해 캐나다 정부(캐나다)와 바퀴식 장갑 전투 차량의 개발, 납품, 유지보수 및 미래 기술 통합을 포괄하는 전략적 파트너십 협약을 체결했다. 이 파트너십에 따라 GDLS-캐나다는 캐나다용 장갑 전투 지원 차량 190대와 우크라이나용 35대를 추가로 공급하는 약 20억 달러 규모의 수주를 확보했다. 또한 이 협정은 현역 장갑차 함대 전반에 걸쳐 진화하는 위협에 대응하기 위한 향후 업그레이드 및 능력 통합을 지원한다.
2026년 6월 : FNSS(터키)와 CSG Defence a.s.(체코)는 중형 장갑차 플랫폼에 중점을 둔 슬로바키아 기반의 지상 시스템 파트너십인 ‘다뉴브 디펜스 시스템즈(Danube Defence Systems)’를 설립하기 위한 기본 협약을 체결했습니다. 이 협력에는 KARPAT 중형 전차가 포함되며, 유럽 지상군 및 수출 고객에게 공급될 장갑차의 제조, 마케팅, 기술 이전, 현지 산업 참여를 지원하기 위한 것입니다. 이 협약을 통해 FNSS는 현지화를 통한 생산을 바탕으로 유럽 내 장갑차 제조 기반을 확대하게 되었습니다.
2026년 4월 : KNDS(네덜란드)는 Texelis Defense(프랑스)의 인수를 완료했으며, 해당 기업은 KNDS Mobility라는 이름으로 그룹에 통합되었습니다. 이번 인수를 통해 4×4, 6×6, 8×8 및 궤도식 장갑차를 위한 군용 차량 기동성, 구동계, 서스펜션 및 종합 기동성 솔루션 분야의 전문 역량이 추가되었다. 텍셀리스는 이미 SERVAL 장갑차에 기동성 솔루션을 공급하고 있으며, 이번 통합을 통해 KNDS는 핵심 차량 기술, 산업 역량 및 장갑차 플랫폼 공급망에 대한 통제력을 강화할 계획이다.
1 서론 42
1.1 연구 목적 42
1.2 시장 정의 42
1.3 연구 범위 43
1.3.1 시장 세분화 및 지역별 개요 43
1.3.2 포함 및 제외 항목 44
1.4 분석 기간 45
1.5 분석 통화 45
1.6 이해관계자 45
1.7 변경 사항 요약 46
2 집행 요약 47
2.1 주요 통찰 및 시장 하이라이트 47
2.2 주요 시장 참여자: 전략적 발전 동향 분석 49
2.3 고성장 부문 50
2.4 시장을 형성하는 파괴적 트렌드 51
2.5 지역별 개요: 시장 규모, 성장률 및 전망 52
3 심층 분석 53
3.1 장갑차 시장 참여자를 위한 매력적인 기회 53
3.2 플랫폼별 장갑차 시장 54
3.3 이동성별 장갑차 시장 54
3.4 지출 규모별 장갑차 시장 55
3.5 최종 사용자별 장갑차 시장 55
4 시장 개요 56
4.1 서론 56
4.2 시장 동향 56
4.2.1 성장 동인 57
4.2.1.1 신형 장갑차에 대한 국방비 지출 증가 57
4.2.1.2 노후화된 장갑차 함대의 교체 57
4.2.1.3 전장 위협 증가로 인한 차량 보호 기능 강화 필요성 58
4.2.2 제약 요인 58
4.2.2.1 긴 개발 및 조달 기간 58
4.2.2.2 기존 장갑차 함대의 긴 수명 59
4.2.3 기회 60
4.2.3.1 기존 장갑차 함대의 현대화 및 개조 60
4.2.3.2 무인 장갑 지상 차량의 도입 확대 60
4.2.3.3 전기 및 하이브리드 전기 장갑차 개발 61
4.2.4 과제 61
4.2.4.1 차량 방어력, 중량 및 기동성 간의 균형 61
4.2.4.2 예비 부품 및 숙련된 정비 인력 부족 62
4.2.4.3 장갑차에 여러 첨단 시스템 통합 62
4.3 미충족 요구 사항 및 공백 분야 63
4.3.1 차량 중량을 늘리지 않으면서 드론 및 상부 공격에 대한
위협에 대한 방어력 강화 63
4.3.2 첨단 차량 시스템을 위한
더 많은 출력, 공간 및 업그레이드 용량 64
4.3.3 기존 장갑차 함대를 위한
기존 장갑차 함대를 위한 공통 모듈식 개조 아키텍처 64
4.3.4 공개된 기술 데이터와 안정적인 부품 공급을 통한 유지보수가 용이한 차량 시스템
65
4.4 상호 연결된 시장 및 부문 간 협력 기회 67
4.4.1 군용 차량 보호 시스템 67
4.4.2 군용 C2 및 전술 통신 시스템 68
4.4.3 군용 무기, 포탑 및 사격 통제 시스템 68
4.4.4 군용 지상 차량의 MRO 및 유지보수 69
4.5 1/2/3차 공급업체의 전략적 움직임 70
5 산업 동향 73
5.1 생태계 분석 73
5.1.1 주요 기업 73
5.1.2 신생 기업 및 중소기업 73
5.1.3 최종 사용자 74
5.2 가치 사슬 분석 76
5.3 무역 분석 78
5.3.1 수입 현황 (HS 코드 8710) 78
5.3.2 수출 현황 (HS 코드 8710) 80
5.4 사례 연구 분석 81
5.5 라인메탈 AG, 헝가리 현지에서 ‘린스(LYNX) KF41’ 생산 개시 82
5.6 제너럴 다이내믹스, ‘스트라이커(STRYKER) M-SHORAD’ 장갑차를
82
5.7 한화항공우주 ‘레드백’, 호주 IFV 프로그램 경쟁 평가 단계에서 본선 진출 83
5.8 주요 컨퍼런스 및 행사 (2026-2027) 83
5.9 투자 및 자금 조달 시나리오 84
5.10 고객 비즈니스에 영향을 미치는 동향/파괴적 변화 84
5.11 거시경제 전망 85
5.11.1 서론 85
5.11.2 GDP 동향 및 전망 85
5.11.3 글로벌 항공우주 및 방위 산업의 동향 87
5.12 예상 가격 분석 87
5.13 운영 데이터 88
5.14 자재 명세서 89
5.15 총 소유 비용(TCO) 91
5.16 비즈니스 모델 92
5.17 정부 직접 조달 및 다년도 계약 92
5.18 현지 생산 및 기술 이전 92
5.19 수명 주기 지원 및 가용성 기반 서비스 93
5.19.1 최종 사용 산업에 미치는 영향 93
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 94
6.1 핵심 기술 94
6.1.1 방어 및 생존성 기술 94
6.1.2 기동성 및 동력 기술 94
6.1.3 무기 및 사격 통제 기술 94
6.2 보완 기술 95
6.2.1 디지털 차량 아키텍처 및 전장 연결성 95
6.2.2 감지, 상황 인식 및 의사결정 지원 기술 95
6.2.3 전자전 및 전자기 작전 기술 95
6.3 관련 기술 96
6.3.1 자율 주행 차량 기술 96
6.3.2 차량 외부 무인 시스템 및 인간-기계 협업 96
6.3.3 차량 외부 정밀 및 장거리 효과기 96
6.4 기술 로드맵 97
6.5 특허 분석 98
6.6 미래 응용 분야 102
6.6.1 AI/생성형 AI의 영향 104
6.6.2 장갑차 시장에서의 AI 도입: 주요 활용 사례 및 시장 잠재력 106
6.6.3 장갑차 시장에서의 AI 도입: 사례 연구 107
6.6.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 107
6.6.5 AI/생성형 AI 도입에 대한 고객의 준비도 108
7 지속 가능성 및 규제 환경 109
7.1 지역별 규제 및 규정 준수 109
7.1.1 규제 기관, 정부 기관 및 기타 조직 109
7.1.2 주요 규제 112
7.1.3 산업 표준 114
7.2 지속 가능성 이니셔티브 115
7.2.1 하이브리드-전기 추진 및 전기화 115
7.2.2 연료 및 운영 에너지 효율 116
7.2.3 차량 현대화 및 수명 연장 116
7.2.4 재제조, 수리 및 부품 재사용 116
7.2.5 유해 물질 및 폐기물 감축 116
7.3 인증, 라벨링 및 친환경 표준 118
8 고객 환경 및 구매자 행동 119
8.1 의사결정 과정 119
8.2 구매자 이해관계자 및 구매 평가 기준 120
8.2.1 구매 평가 기준 122
8.2.2 구매 기준 123
8.3 도입 장벽 및 내부 과제 124
8.4 다양한 최종 사용 산업의 미충족 요구 사항 126
9 플랫폼별 장갑차 시장 128
9.1 서론 129
9.2 장갑 전투 차량 131
9.2.1 성장을 주도할 보호된 기동 및 직접 전투 요구 사항 131
9.2.2 주전차 133
9.2.3 보병전투차 133
9.2.4 장갑병력수송차 133
9.2.5 돌격포 차량 133
9.2.6 정찰 및 전초 정찰 차량 134
9.2.7 대차전투차량 134
9.2.8 수상상륙돌격차량 134
9.2.9 다목적 장갑전투차량 134
9.3 장갑 포병 및 화력 지원 차량 135
9.3.1 기동 부대의 성장을 주도할 이동식 방호 화력 135
9.3.2 자주 곡사포 136
9.3.3 장갑 박격포 운반차 136
9.3.4 장갑 대공 차량 137
9.3.5 장갑 로켓 포병 차량 137
9.3.6 기타 장갑 화력 지원 및 표적 탐지 차량 137
9.4 장갑 공병 차량 137
9.4.1 성장을 견인할 지뢰, 장애물 및 손상된 인프라 137
9.4.2 전투 공병 차량 139
9.4.3 지뢰 제거 및 돌파 차량 139
9.4.4 장갑 교량 설치 차량 139
9.5 장갑 병참 및 회수 차량 139
9.5.1
성장을 견인할 장갑 부대의 전방 지원 139
9.5.2 장갑 수송 및 재보급 차량 141
9.5.3 장갑 회수 차량 141
9.6 장갑 CBRNE 차량 141
9.6.1 성장을 주도할 위험한 전장 환경 141
9.6.2 CBRN 정찰 및 제염 차량 142
9.6.3 폭발물 처리(EOD) 차량 143
9.7 특수 장갑 지원 차량 143
9.7.1 성장을 주도할 방어형 지휘, 의료 및 전문 임무 차량 143
9.7.2 장갑 지휘 및 C2 차량 144
9.7.3 장갑 의료 차량 145
9.7.4 장갑 전자전(EW)/신호정보(SIGINT) 차량 145
9.7.5 장갑 순찰 및 전술 차량 145
9.7.6 국경 보안 및 감시 차량 145
10 기술별 장갑차 시장 146
10.1 서론 147
10.2 기존형 장갑차 148
10.2.1 확립된 연료 물류 체계와 장기간 야전 작전이
성장을 견인할 전망 148
10.3 전기 장갑차 148
10.3.1 저소음 주행 및 기계식 구동계의
복잡성 감소로 성장 견인 148
10.4 하이브리드 전기 장갑차 149
10.4.1 더 높은 차량 내 전력 및 연료 소비량 감소로
성장 견인 149
11 기동성별 장갑차 시장 150
11.1 서론 151
11.2 바퀴식 152
11.2.1 장거리 이동 및 낮은 기동성으로 인한 지원 부담이 성장을 견인 152
11.2.2 4×4 152
11.2.3 6×6 153
11.2.4 8×8 153
11.2.5 10×10 이상 153
11.3 궤도식 153
11.3.1 강력한 방어력과 험지 기동성이 성장을 주도할 전망 153
12 운용 방식별 장갑차 시장 154
12.1 서론 155
12.2 유인 차량 156
12.2.1 승무원이 더 많은 정보와 장비를 관리할 수 있도록 지원 156
12.3 무인 차량 156
12.3.1 고위험 임무 시 인원의 위험 노출 감소 156
12.4 선택적 유인 차량 157
12.4.1 승무원 탑승 운용과 원격 운용 간 전환 가능성 157
13 시스템별 장갑차 시장 158
13.1 서론 159
13.2 파워트레인 시스템 160
13.2.1 차량 중량 및 임무 하중 증가가 성장을 주도할 전망 160
13.2.2 엔진 161
13.2.2.1 내연기관 161
13.2.2.2 터빈 엔진 161
13.2.3 변속기 및 구동계 162
13.2.4 서스펜션 162
13.2.5 조향 및 제동 시스템 162
13.2.6 바퀴 및 트랙 162
13.2.7 전동기 162
13.3 무기 및 포탑 시스템 163
13.3.1 성장을 주도하기 위한 광범위한 표적 세트 및 보호된 교전 163
13.3.2 사격 통제 및 표적 지정 시스템 164
13.3.3 사격 통제 컴퓨터 164
13.3.4 레이저 거리 측정기 164
13.3.5 사수용 조준경 165
13.3.6 표적 탐지 및 추적 시스템 165
13.3.7 포탑 및 원격 무기 스테이션 165
13.3.8 포탑 구동 시스템 165
13.3.9 포 구동 시스템 165
13.3.10 안정화 시스템 166
13.3.11 탄약 취급 및 장전 시스템 166
13.3.12 주무장 및 보조무장 166
13.4 방호 및 생존성 시스템 166
13.4.1 다방향 미사일, 지뢰, 드론 및 포병 위협이 성장을 주도할 전망 166
13.4.2 수동 방어 시스템 167
13.4.3 능동 방어 시스템 167
13.4.4 지뢰 및 폭발물 방어 시스템 168
13.4.5 위협 경보 및 대응 시스템 168
13.4.6 화재 진압 및 CBRN 방어 168
13.5 C2/C4ISR, 통신 및 항법 시스템 168
13.5.1 연결된 기동 및 신속한 정보 교환을 통한 성장 촉진 168
13.5.2 전장 관리 시스템 169
13.5.3 전술 통신 170
13.5.4 내부 통신 및 데이터 링크 170
13.5.5 항법 및 위치 확인 시스템 170
13.5.6 전자전 시스템 170
13.5.7 ISR 및 상황 인식 시스템 170
13.6 차량 전자 시스템 및 전력 시스템 171
13.6.1 증가하는 전자 부품 비중과 전력 수요가 차량 전자 시스템 및 전력 시스템을 주도한다 171
13.6.2 차량 전자 아키텍처 및 데이터 버스 172
13.6.3 전력 발전 172
13.6.4 배터리 팩 172
13.6.5 전력 분배 및 변환 172
13.6.6 보조 동력 장치 172
13.7 선체, 구조 및 승무원 시스템 173
13.7.1 승무원 보호 및 고부가가치 임무 탑재량이 성장을 주도할 것 173
13.7.2 선체 및 구조 173
13.7.3 승무원 좌석 및 안전벨트 시스템 174
13.7.4 HVAC 및 환경 제어 시스템 174
13.7.5 문, 경사로 및 구조적 메커니즘 174
13.8 통합, 조립, 시험 및 프로그램 실행 174
13.8.1 성장을 주도할 다중 시스템의 복잡성 및 현지 생산 요건 174
13.8.2 엔지니어링 및 시스템 통합 175
13.8.3 조립 및 설치 175
13.8.4 시험, 인증 및 인수 176
13.8.5 프로그램 및 생산 관리 176
13.8.6 OEM 간접비 및 마진 176
14 지출 기준 장갑차 시장 177
14.1 서론 178
14.2 신규 조달 179
14.2.1 성장 동력으로서의 차량 교체 및 병력 증강 179
14.3 현대화 및 개량 179
14.3.1 변화하는 위협과 차량의 긴 수명이 성장을 주도 179
14.4 MRO 및 유지보수 180
14.4.1 MRO 및 성장을 견인하는 차량 기동태세 및 긴 운용 수명 180
15 중량 등급별 장갑차 시장 181
15.1 서론 182
15.2 경량(15톤 이하) 183
15.2.1 성장을 주도하는 전술적 기동성 및 전략적 수송성 183
15.3 중형(15톤 초과~35톤) 183
15.3.1 성장을 주도하기 위한 방어력, 탑재량 및 전략적 기동성의 균형
183
15.4 중형 (35톤 초과 ~ 60톤) 184
15.4.1 성장을 주도하기 위한 더 높은 방어력 및 전투 탑재량 요구 사항
성장을 주도하기 위해 184
15.5 초중형(60톤 초과) 184
15.5.1 최대 수준의 방어력과 중화력 직접 사격 요구사항
성장을 주도하기 위해 184
16 최종 사용자별 장갑차 시장 185
16.1 서론 186
16.2 육군 187
16.2.1 기계화 기동 및 지속적 지상 전투
이 성장을 주도할 전망 187
16.3 해군 187
16.3.1 상륙 작전 및 해군 보병 기동성
이 성장을 주도할 전망 187
16.4 국토 안보 188
16.4.1 고위험 보안 및 보호 작전: 성장 견인 188
16.5 공군 188
16.5.1 공군 기지 보호 및 전문 지상 지원
: 성장 견인 188
17 지역별 장갑차 시장 189
17.1 서론 190
17.2 북미 191
17.2.1 미국 197
17.2.1.1 장갑 여단 장비 현대화 및 생존성 요건이 시장을 견인할 전망 197
17.2.2 캐나다 200
17.2.2.1 차량 기종의 표준화 및 지원 차량 교체가 시장을 견인할 전망 200
17.3 유럽 203
17.3.1 영국 209
17.3.1.1 기계화 보병 부대 갱신 및 궤도 정찰 차량 재구성이 시장을 견인할 전망 209
17.3.2 프랑스 212
17.3.2.1 스콜피온(Scorpion) 차량 함대의 전환이 시장을 견인할 전망 212
17.3.3 독일 215
17.3.3.1 푸마(Puma) 전차대 확장 및 방어력 업그레이드가 시장을 견인할 전망 215
17.3.4 이탈리아 218
17.3.4.1 궤도 차량 전차대 교체 및 국내 통합이 시장을 견인할 전망 218
17.3.5 폴란드 221
17.3.5.1 국내 IFV 양산 및 기계화 부대 교체가 시장을 견인할 전망 221
17.3.6 기타 유럽 국가 224
17.4 아시아 태평양 228
17.4.1 인도 233
17.4.1.1 기계화 기동성 및 자체 기술 개발이 시장을 견인할 전망 233
17.4.2 일본 236
17.4.2.1 공통 휠 플랫폼 및 선별적 중장비 조달이 시장을 견인할 전망 236
17.4.3 대한민국 239
17.4.3.1 신형 전차 생산 및 수명 주기 업그레이드가 시장을 견인할 전망 239
17.4.4 호주 242
17.4.4.1 보병전투차 교체 및 현지 생산을 통한 시장 견인 242
17.4.5 기타 아시아 태평양 지역 245
17.5 중동 및 아프리카 249
17.5.1 GCC 254
17.5.1.1 사막 기동성 및 현지 산업 역량이 시장을 견인할 전망 254
17.5.1.2 아랍에미리트(UAE) 254
17.5.1.3 사우디아라비아 257
17.5.2 이스라엘 260
17.5.2.1 차량 보충 및 생산 확대로 시장 견인 260
17.5.3 터키 263
17.5.3.1 자국 내 양산으로 시장 견인 263
17.5.4 남아프리카공화국 266
17.5.4.1 차량군 유지보수 및 장갑차 교체가 시장 성장 견인 266
17.6 라틴 아메리카 269
17.6.1 브라질 274
17.6.1.1 과라니 차량군 확충 및 구형 차량 현대화가 시장 성장 견인 274
17.6.2 멕시코 277
17.6.2.1 장갑차 함대 유지보수 및 목표 차량 조달이 시장을 견인할 전망 277
18 경쟁 구도 281
18.1 서론 281
18.2 주요 업체 전략/승리 요인, 2021–2025 281
18.3 매출 분석, 2021–2025 282
18.4 시장 점유율 분석, 2026 283
18.5 브랜드/제품 비교 287
18.6 기업 가치 평가 및 재무 지표 288
18.7 기업 평가 매트릭스: 주요 기업, 2025 289
18.7.1 스타 기업 289
18.7.2 신흥 선도 기업 289
18.7.3 보편적 기업 289
18.7.4 참여 기업 289
18.7.5 기업 활동 범위 291
18.7.6 기업 활동 범위 291
18.7.7 지역 활동 범위 292
18.7.8 플랫폼 활동 범위 293
18.7.9 기술 활동 범위 294
18.7.10 모빌리티 풋프린트 295
18.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 296
18.8.1 진취적인 기업 296
18.8.2 대응력 있는 기업 296
18.8.3 역동적인 기업 296
18.8.4 출발선 296
18.8.5 경쟁력 벤치마킹 298
18.8.5.1 스타트업/중소기업 목록 298
18.8.5.2 스타트업/중소기업의 경쟁력 벤치마킹 299
18.9 경쟁 시나리오 300
18.9.1 제품 출시 300
18.9.2 거래 302
18.9.3 기타 동향 311
19 기업 프로필 323
19.1 주요 기업 323
19.1.1 제너럴 다이내믹스 코퍼레이션 323
19.1.1.1 사업 개요 323
19.1.1.2 제공 제품 324
19.1.1.3 최근 동향 326
19.1.1.3.1 제품 출시 326
19.1.1.3.2 거래 327
19.1.1.3.3 기타 동향 328
19.1.1.4 MnM의 관점 330
19.1.1.4.1 승리할 권리 330
19.1.1.4.2 전략적 선택 330
19.1.1.4.3 약점 및 경쟁 위협 330
19.1.2 KNDS 331
19.1.2.1 사업 개요 331
19.1.2.2 제공 제품 331
19.1.2.3 최근 동향 334
19.1.2.3.1 거래 334
19.1.2.3.2 기타 동향 335
19.1.2.4 MnM의 견해 336
19.1.2.4.1 승리할 권리 336
19.1.2.4.2 전략적 선택 337
19.1.2.4.3 약점 및 경쟁 위협 337
19.1.3 RHEINMETALL AG 338
19.1.3.1 사업 개요 338
19.1.3.2 제공 제품 339
19.1.3.3 최근 동향 341
19.1.3.3.1 신제품 출시 341
19.1.3.3.2 계약 342
19.1.3.3.3 기타 동향 344
19.1.3.4 MnM의 견해 345
19.1.3.4.1 승리할 권리 345
19.1.3.4.2 전략적 선택 345
19.1.3.4.3 약점 및 경쟁 위협 346
19.1.4 BAE 시스템즈 347
19.1.4.1 사업 개요 347
19.1.4.2 제공 제품 349
19.1.4.3 최근 동향 351
19.1.4.3.1 신제품 출시 351
19.1.4.3.2 계약 351
19.1.4.3.3 기타 동향 352
19.1.4.4 MnM의 견해 354
19.1.4.4.1 승리할 권리 354
19.1.4.4.2 전략적 선택 355
19.1.4.4.3 약점 및 경쟁 위협 355
19.1.5 OSHKOSH CORPORATION 356
19.1.5.1 사업 개요 356
19.1.5.2 제공 제품 357
19.1.5.3 최근 동향 358
19.1.5.3.1 기타 동향 358
19.1.5.4 MnM의 견해 358
19.1.5.4.1 승리할 권리 358
19.1.5.4.2 전략적 선택 359
19.1.5.4.3 약점 및 경쟁 위협 359
19.1.6 한화항공우주(주) 360
19.1.6.1 사업 개요 360
19.1.6.2 제공 제품 361
19.1.6.3 최근 동향 363
19.1.6.3.1 계약 363
19.1.6.3.2 기타 동향 364
19.1.7 록히드 마틴(LOCKHEED MARTIN CORPORATION) 365
19.1.7.1 사업 개요 365
19.1.7.2 제공 제품 367
19.1.7.3 최근 동향 367
19.1.7.3.1 기타 동향 367
19.1.8 탈레스 368
19.1.8.1 사업 개요 368
19.1.8.2 제공 제품 369
19.1.8.3 최근 동향 370
19.1.8.3.1 거래 내역 370
19.1.8.3.2 기타 동향 370
19.1.9 ST ENGINEERING 372
19.1.9.1 사업 개요 372
19.1.9.2 제공 제품 373
19.1.9.3 최근 동향 374
19.1.9.3.1 계약 374
19.1.9.3.2 기타 동향 374
19.1.10 엘빗 시스템즈(ELBIT SYSTEMS LTD.) 375
19.1.10.1 사업 개요 375
19.1.10.2 주요 제품 376
19.1.10.3 최근 동향 378
19.1.10.3.1 신제품 출시 378
19.1.10.3.2 기타 동향 378
19.1.11 미쓰비시 중공업 주식회사 381
19.1.11.1 사업 개요 381
19.1.11.2 제공 제품 382
19.1.12 현대 로템 384
19.1.12.1 사업 개요 384
19.1.12.2 주요 제품 385
19.1.12.3 최근 동향 386
19.1.12.3.1 거래 내역 386
19.1.12.3.2 기타 동향 387
19.1.13 텍스트론(TEXTRON INC.) 388
19.1.13.1 사업 개요 388
19.1.13.2 주요 제품 389
19.1.13.3 최근 동향 390
19.1.13.3.1 기타 동향 390
19.1.14 OTOKAR OTOMOTIV VE SAVUNMA SANAYI A.S. 391
19.1.14.1 사업 개요 391
19.1.14.2 제공 제품 392
19.1.14.3 최근 동향 393
19.1.14.3.1 신제품 출시 393
19.1.14.3.2 계약 394
19.1.14.3.3 기타 동향 394
19.1.15 DENEL SOC LTD 395
19.1.15.1 사업 개요 395
19.1.15.2 제공 제품 395
19.1.16 FNSS 396
19.1.16.1 사업 개요 396
19.1.16.2 제공 제품 396
19.1.16.3 최근 동향 399
19.1.16.3.1 신제품 출시 399
19.1.16.3.2 계약 체결 399
19.1.16.3.3 기타 동향 400
19.1.17 RTX 401
19.1.17.1 사업 개요 401
19.1.17.2 제공 제품 403
19.1.17.3 최근 동향 403
19.1.17.3.1 기타 동향 403
19.1.18 IDV 404
19.1.18.1 사업 개요 404
19.1.18.2 제공 제품 404
19.1.18.3 최근 동향 405
19.1.18.3.1 거래 내역 405
19.1.18.3.2 기타 동향 406
19.1.19 파라마운트 그룹 407
19.1.19.1 사업 개요 407
19.1.19.2 제공 제품 407
19.1.19.3 최근 동향 408
19.1.19.3.1 신제품 출시 408
19.1.19.3.2 거래 내역 408
19.1.19.3.3 기타 동향 409
19.1.20 ARMOURED VEHICLES NIGAM LIMITED 410
19.1.20.1 사업 개요 410
19.1.20.2 제공 제품 411
19.1.20.3 최근 동향 413
19.1.20.3.1 거래 413
19.1.20.3.2 기타 동향 414
19.2 기타 업체 415
19.2.1 아르쿠스(ARQUUS) 415
19.2.2 타트라 트럭스 A.S. 416
19.2.3 칼야니 스트래티직 시스템즈(KALYANI STRATEGIC SYSTEMS LTD.) 417
19.2.4 AM GENERAL 418
19.2.5 MAHINDRA EMIRATES VEHICLE ARMOURING FZ LLC 419
19.2.6 TATA ADVANCED SYSTEMS LIMITED 420
19.2.7 INKĀS ARMORED VEHICLE MANUFACTURING 421
19.2.8 스트라이트 그룹 422
20 연구 방법론 423
20.1 연구 데이터 423
20.1.1 2차 데이터 424
20.1.1.1 2차 자료의 주요 데이터 425
20.1.2 1차 데이터 425
20.1.2.1 1차 자료 425
20.1.2.2 1차 자료에서 도출된 주요 데이터 426
20.1.3 1차 인터뷰 내역 427
20.2 요인 분석 427
20.2.1 서론 427
20.2.2 수요 측면 지표 428
20.2.3 공급 측면 지표 428
20.3 시장 규모 추정 429
20.3.1 바텀업 접근법 429
20.3.1.1 시장 규모 추정 방법론 (공급 측면) 429
20.3.2 탑다운 접근법 430
20.4 데이터 삼각검증 430
20.5 연구 가정 432
20.6 연구의 한계 432
20.7 위험 평가 433
21 미래 및 신흥 장갑차 기술 434
21.1 서론 434
21.2 하이브리드-전기 추진 기술 434
21.2.1 마일드/병렬 하이브리드 435
21.2.2 직렬 하이브리드 436
21.3 배터리-전기 추진 기술 437
21.3.1 순수 배터리 전기 구동 플랫폼 437
21.3.2 첨단 배터리 및 에너지 저장 기술 438
21.3.3 무소음 이동 수단 / 무소음 감시 기술 439
21.4 연료전지 및 대체 동력 기술 439
21.4.1 수소 연료전지 추진 439
21.4.2 대체 에너지/동력 시스템 440
21.5 차세대 추진 아키텍처 440
21.5.1 중앙 전기 구동 441
21.5.2 통합형 E-액슬 441
21.5. 3 분산형 전동 휠 구동 442
21.6 미래 차량 기술을 뒷받침하는 기술 442
21.6.1 고전압 전기 아키텍처 442
21.6.2 전력 수출 및 차량 내 에너지 관리 443
21.6.3 첨단 열 관리 443
21.6.4 회생 제동 및 에너지 회수 444
21.7 기술 성숙도 및 도입 전망 444
21.7.1 현재 개발 현황 444
21.7.2 주요 기술 과제 445
21.7.3 미래 기술 로드맵 446
22 부록 448
22.1 토론 가이드 448
22.2 노우ledgeStore: MarketsandMarkets의 구독 포털 451
22.3 맞춤형 옵션 453
22.4 관련 보고서 453
22.5 저자 정보 454