주요 내용
시장 개요:
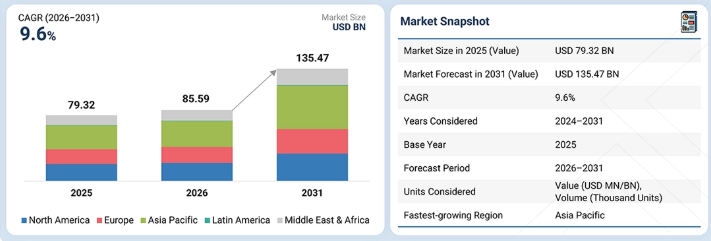
기준 연도 시장 규모 (2025년): 793억 2천만 달러
현재 시장 규모 (2026년): 855억 9천만 달러
예상 시장 규모 (2031년): 1,354억 7천만 달러
연평균 성장률(CAGR) (2026–2031): 9.6%
SEGMENT LEADERSHIP:
가장 빠르게 성장하는 지역: 아시아 태평양 지역은 2026년부터 2031년까지 11.0%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
기기 유형별 선두: IVD 기기는 2025년 19.2%로 가장 큰 점유율을 차지했습니다.
기기 등급 리더: Class I 기기는 2025년 60.7%로 가장 높은 점유율을 차지했습니다.
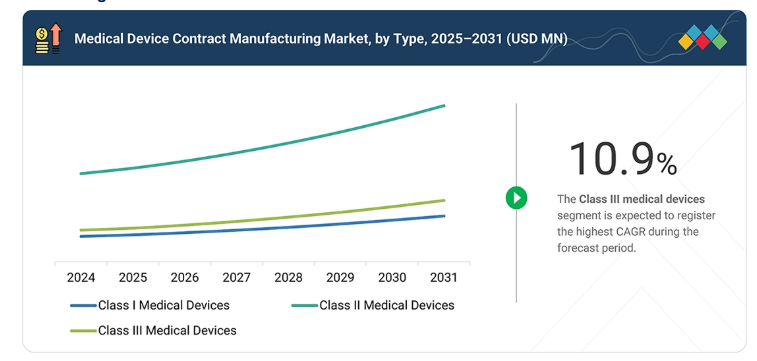
가장 빠르게 성장하는 기기 등급: Class III 기기는 2026년부터 2031년까지 10.9%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
서비스 리더: 기기 개발 및 제조 서비스는 2025년 69.1%의 점유율을 차지했습니다.
시장 전망 및 경쟁 구도:
Jabil은 평가 매트릭스의 ‘스타(Stars)’ 사분면에 위치해 있습니다. Flex, Integer, Sanmina, 및 Plexus는 설계부터 대량 조립에 이르는 폭넓은 역량을 바탕으로 다른 선도 기업들입니다.
Mehow와 Cirtec Medical은 보다 좁은 분야에 특화하여 유연한 생산 방식으로 틈새 의료기기 프로그램을 지원함으로써 경쟁력을 확보하고 있습니다.
의료기기 수탁 제조 시장은 의료기기 및 헬스케어 기업들이 제조의 복잡성을 줄이고 상용화를 가속화하기 위해 설계, 개발, 제조, 조립 및 라이프사이클 서비스를 점점 더 많이 아웃소싱함에 따라 꾸준히 확대되고 있습니다. 이 시장은 자동화, 정밀 제조, 사출 성형, 전자 부품 통합 및 디지털 공급망 관리 분야의 발전에 힘입어 통합된 종단간(end-to-end) 수탁 제조 솔루션으로 점차 전환되고 있습니다. 2031년까지의 성장은 OEM 업체들이 의료기기 수명 주기의 더 많은 부분을 아웃소싱하고, 고사양 및 고복잡도 기기의 비중이 증가하며, 생산이 아시아 태평양 지역으로 이동함에 따라 이루어질 것으로 전망됩니다. 규제 관련 노하우와 자동화, 종단간 공급망 관리 능력을 겸비한 계약 제조업체들이 이러한 수요를 장기적인 프로그램으로 전환할 수 있는 가장 유리한 위치에 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
계약 제조업체들은 도면대로 제작(build-to-print) 방식에서 벗어나 더 높은 부가가치를 창출하는 사업으로 전환하고 있습니다. 기본 부품 제조, 사출 성형 및 기계 가공, 기존 방식의 조립, 대량·저복잡도 생산은 통합 설계-제조, 복잡한 기기 및 시스템 조립, 첨단 자동화 및 디지털 제조로 대체되고 있습니다. 정밀 제조, 규제 준수, 테스트 및 검증 지원, 종단간 공급망 관리, 신제품 출시(NPI), 시제품 제작 및 신속한 상용화의 중요성도 커지고 있습니다. 새로운 활용 사례, 신기술, 확대되는 파트너 및 고객 생태계, 그리고 인수합병(M&A) 활동이 이러한 변화를 주도하고 있습니다. 이러한 변화는 해당 공급업체에 의존하는 고객사들에게도 영향을 미치고 있습니다. 의료기기 및 진단기기 OEM 업체들은 더 빠른 개발 주기와 신뢰할 수 있는 규제 지원을 원합니다. 약물 전달 및 제약 기업들은 엄격한 품질 요건을 충족하는 정밀 부품과 조립이 필요합니다. 진단 기업들은 검사 물량이 증가함에 따라 확장 가능하고 비용을 통제할 수 있는 생산 방식을 모색하고 있습니다. 하나의 통합 플랫폼을 통해 이러한 요구를 충족할 수 있는 수탁 제조업체들은 분명한 경쟁 우위를 확보하게 됩니다.
시장 생태계
의료기기 수탁 제조 생태계는 기기와 부품을 생산하는 제조업체, 규정을 제정하는 규제 기관, 그리고 작업을 의뢰하는 최종 사용자를 연결합니다. 각 그룹은 수탁 제조업체가 제공해야 할 서비스를 결정합니다. 주요 선도 기업군에는 Jabil, Flex, Sanmina, Celestica, TE Connectivity, Plexus 및 Integer가 포함되며, 이들은 글로벌 사업 기반과 폭넓은 엔지니어링 및 공급망 역량을 결합하고 있습니다. Gerresheimer는 약물 전달 및 플라스틱 기반 의료 부품 분야에서 강력한 입지를 갖추고 있습니다. 전문 기업 그룹은 정밀 성형, 포장 및 틈새 의료기기 프로그램을 담당합니다. 미국 식품의약국(FDA)은 의료기기를 분류하고, 품질 시스템 및 제조 요건을 설정하며, 시설을 검사합니다. 유럽의약품청(EMA)은 의약품-의료기기 복합 제품에 대한 역할을 포함하여 유럽의 규제 체계를 감독합니다. 인도의 중앙의약품표준통제기구(CDSCO)는 인도 내 의료기기의 수입, 제조 및 판매를 규제합니다. 캐나다 보건부(Health Canada)는 의료기기에 대한 허가를 부여하고 캐나다 시장을 위한 품질 기준을 설정합니다. 위탁 제조업체는 제품을 공급하는 각 지역의 규제 기관이 요구하는 요건을 충족해야 합니다. 의료기기 및 진단기기 OEM 기업들은 설계 지원, 규제 관련 노하우, 확장 가능한 생산 능력을 필요로 합니다. 약물 전달 및 제약 기업들은 정밀 부품, 청결도, 복합 제품에 대한 엄격한 검증 절차를 요구합니다. 진단기기 기업들은 검사 수요에 따라 규모를 조정할 수 있는 비용 효율적이고 대량 생산이 가능한 조립 공정을 원합니다.
지역
아시아 태평양, 예측 기간 동안 글로벌 의료기기 수탁 제조 시장에서 가장 빠르게 성장할 지역으로 전망
아시아 태평양 시장은 2025년 285억 9천만 달러 규모였으며, 2026년부터 2031년까지 연평균 성장률(CAGR) 11.0%를 기록하며 2031년에는 525억 8천만 달러에 달할 것으로 전망됩니다. 중국은 이 지역에서 가장 빠르게 성장하는 국가입니다. 중국의 방대한 제조 기반, 국내 의료기기 제조업체에 대한 정부의 지원, 그리고 증가하는 의료비 지출은 현지 및 글로벌 OEM 기업 모두를 끌어들이고 있습니다. 병원 인프라 확충, 중산층의 증가, 인구 고령화, 진단 서비스에 대한 접근성 확대는 이 지역 전반의 수요를 더욱 부추기고 있습니다. 경쟁력 있는 인건비 및 생산 비용은 규제 체계의 개선과 공급망 기반 확장과 더불어 이 지역을 아웃소싱 생산에 매력적인 곳으로 만들고 있습니다.
의료기기 수탁 제조 시장: 기업 평가 매트릭스
Jabil은 2025년 평가 매트릭스에서 ‘스타(Stars)’ 사분면에 위치해 있습니다. 이 회사는 광범위한 헬스케어 포트폴리오와 설계부터 제조에 이르는 역량, 정밀 성형, 첨단 자동화, 그리고 전 세계적인 사업 기반을 결합하고 있습니다.
미국 내 새로운 헬스케어 시설을 포함한 지속적인 생산 능력 투자가 이러한 입지를 뒷받침하고 있습니다. Aptar(Aptar Pharma)는 ‘신흥 리더(Emerging Leaders)’ 부문에 위치해 있습니다. 약물 전달 시스템과 정밀 분사 부품에 집중함으로써 전문적인 제품 포트폴리오를 구축하고 있으며, 제약 고객사와의 협력 프로그램이 확대됨에 따라 복합 의약품 시장이 성장함에 따라 영향력도 커지고 있습니다.
주요 시장 참여 기업
- Jabil Inc. (미국)
- Flex Ltd. (싱가포르)
- Plexus Corp. (미국)
- Sanmina Corporation (미국)
- Integer Holdings Corporation (미국)
- Celestica Inc. (캐나다)
- TE Connectivity Ltd. (스위스)
- West Pharmaceutical Services, Inc. (미국)
- Benchmark Electronics Inc. (미국)
- AptarGroup, Inc. (Aptar Pharma) (미국)
- Gerresheimer AG (독일)
- Kimball Electronics, Inc. (미국)
- Nortech Systems, Inc. (미국)
- Carclo plc (영국)
- Nolato AB(스웨덴)의 자회사인 Nolato GW, Inc.
- Nemera (프랑스)
- Viant Medical Holdings, Inc. (미국)
- Tecomet, Inc. (미국)
- Phillips-Medisize Corporation (미국)
- Cirtec Medical (미국)
최근 동향
2026년 4월 : Jabil은 실험실 기기 및 진단 기기의 개발과 확장 가능한 제조를 지원하기 위해 스위스에 본사를 둔 HSE•AG와 비독점적 전략적 협력 계약을 체결했습니다. 이 파트너십은 HSE의 진단 엔지니어링 전문 지식과 Jabil의 헬스케어 제조 역량을 결합하여, 제조 가능성, 공급망 최적화 및 시장 출시 기간 단축에 중점을 둡니다.
2025년 3월 : 플렉스(Flex)는 매사추세츠주 보스턴 인근에 헬스케어 고객을 위한 신제품 도입(NPI) 센터를 개소했다고 발표했다. 이 센터는 제조의 관문 역할을 하며, 시제품부터 전임상 제작, 설계 검증, 생산 이관에 이르는 전 과정의 제품 개발을 지원함으로써 고객이 제품을 더 빠르게, 대규모로, 그리고 위험을 최소화하여 시장에 출시할 수 있도록 돕는다.
2025년 2월 : Integer는 2025년 1월 7일, 불소수지, 양극 산화 코팅, 이온 처리 솔루션 및 레이저 가공을 포함한 고부가가치 표면 코팅 기술 플랫폼을 전문으로 하는 비상장 제조업체인 Precision Coating의 실질적으로 모든 자산을 1억 5,200만 달러에 인수했으며, 이는 추가 조건부 대가에 따른 조정이 적용될 수 있습니다.
1 서론 38
1.1 연구 목적 38
1.2 시장 정의 38
1.3 연구 범위 39
1.3.1 조사 대상 시장 및 지역 범위 39
1.3.2 포함 및 제외 항목 40
1.3.3 분석 기간 40
1.4 통화 40
1.5 이해관계자 41
1.6 변경 사항 요약 41
2 집행 요약 43
2.1 시장 하이라이트 및 주요 통찰 43
2.2 주요 시장 참여자: 전략적 발전 동향 분석 44
2.3 의료기기 수탁 제조 시장의 파괴적 트렌드 45
2.4 고성장 부문 46
2.5 지역별 개요: 시장 규모, 성장률 및 전망 47
3 심층 분석 49
3.1 의료기기 위탁 제조 시장 개요 49
3.2 아시아 태평양: 의료기기 수탁 제조 시장,
서비스 및 국가별 (2025) 50
3.3 의료기기 수탁 제조 시장:
지역별 성장 기회 51
3.4 의료기기 수탁 제조 시장: 지역별 (2026−2031) 51
3.5 의료기기 수탁 제조 시장: 선진국 대
개발도상국 52
4 시장 개요 53
4.1 서론 53
4.2 시장 동향 54
4.2.1 성장 동인 54
4.2.1.1 개발도상국의 의료기기 시장 성장 54
4.2.1.2 제조 분야의 로봇 공학 및 자동화 도입 55
4.2.1.3 의료기기 모달리티 분야의 기술 발전 56
4.2.1.4 4차 산업혁명이 의료기기 산업에 미치는 영향 58
4.2.1.5 환자 편의성에 대한 강조가 높아짐에 따라 전문 의료기기 수탁 제조 수요가 증가 59 4.2.2 제약 요인 59
4.2.2.1 지적 재산권 및 기밀 유지에 대한 우려 59
4.2.2.2 OEM 고객으로부터의 가격 압박 60
4.2.3 기회 61
4.2.3.1 개발도상국의 의료비 지출, 인프라 및 인식 향상 61
4.2.3.2 고령 인구 증가 및 관련 질환 발병률 상승 61
4.2.4 도전 과제 62
4.2.4.1 기술 역량과 비용의 균형을 맞추기 위한 지속적인 혁신의 부재 62
4.2.4.2 비용 절감과 품질의 균형 63
4.3 미충족 수요 및 미개척 시장 63
4.4 상호 연결된 시장 및 부문 간 기회 64
4.4.1 상호 연결된 시장 64
4.4.2 분야 간 기회 65
4.5 1/2/3위 기업들의 전략적 움직임 65
4.5.1 1/2/3위 기업들의 전략적 움직임 65
5 산업 동향 66
5.1 포터의 5가지 힘 분석 66
5.1.1 신규 진입자의 위협 67
5.1.2 대체재의 위협 68
5.1.3 공급자의 협상력 68
5.1.4 구매자의 협상력 68
5.1.5 경쟁의 격도 69
5.2 거시경제 지표 69
5.2.1 서론 69
5.2.2 GDP 동향 및 전망 69
5.2.3 글로벌 헬스케어 산업의 동향 71
5.2.4 글로벌 의료기기 수탁 제조 산업의 동향 72
5.3 가치 사슬 분석 73
5.4 생태계 분석 74
5.5 가격 분석 75
5.5.1 주요 기업별 의료기기 수탁 제조 평균 판매 가격 동향, 2023–2025 75
5.5.1.1 주요 기업별 의료기기 수탁 제조(약물 전달 기기, 심혈관 기기, 및 IVD 기기), 주요 업체별, 2023–2025 75
5.5.2 의료기기 수탁 제조 분야의 평균 판매 가격 추이, 지역별, 2023–2025 76
5.5.2.1 지역별 약물 전달 기기의 평균 판매 가격 추이, 2023–2025 76
5.5.2.2 지역별 IVD 기기의 평균 판매 가격 추이, 2023–2025 77
5.5.2.3 지역별 심혈관 기기의 평균 판매 가격 추이, 2023–2025 77
5.6 무역 분석 78
5.6.1 HS 코드 9018에 대한 수입 데이터, 2021–2025 78
5.6.2 HS 코드 9018에 대한 수출 데이터, 2021–2025 79
5.7 주요 컨퍼런스 및 행사, 2026–2027 80
5.8 고객의 비즈니스에 영향을 미치는 동향/변화 81
5.9 투자 및 자금 조달 시나리오 82
5.10 사례 연구 분석 82
5.10.1 사례 연구 1: JABIL INC.와 AMS OSRAM, 현장 진단 검사 가속화를 위한 파트너십 체결 82
5.10.2 사례 연구 2: SANMINA와 의료 진단 기업, 신속한 신제품 출시(NPI) 및 제조를 위한 파트너십 체결 83
5.10.3 사례 연구 3: 펠렉서스(PLEXUS)와 퀴델(QUIDEL), 현장 진단(Point-of-Care) 제조 규모 확대를 위한 협력 83
5.11 2025년 미국 관세가 의료기기 수탁
제조 시장에 미치는 영향 83
5.11.1 서론 83
5.11.2 주요 관세율 84
5.11.3 가격 영향 분석 85
5.11.4 국가/지역별 영향 86
5.11.4.1 북미 86
5.11.4.2 아시아 태평양 86
5.11.4.3 유럽 87
5.11.4.4 라틴 아메리카 88
5.11.5 최종 사용 산업에 미치는 영향 88
6 기술, 특허,
디지털 및 AI 도입을 통한 전략적 혁신 89
6.1 기술 분석 89
6.1.1 주요 신흥 기술 89
6.1.1.1 적층 제조/3D 프린팅 89
6.1.1.2 첨단 레이저 미세 가공 및 처리 89
6.1.2 보완 기술 90
6.1.2.1 디지털 트윈 90
6.1.2.2 IIoT 90
6.1.3 인접 기술 91
6.1.3.1 첨단 의료 기기를 위한 니티놀 및 형상 기억 소재 91
6.2 기술/제품 로드맵 91
6.3 미래 응용 분야 92
6.3.1 개인 맞춤형 및 환자 맞춤형 의료기기 93
6.3.2 최소 침습 및 복합 의료기기 93
6.3.3 연결형 및 스마트 의료기기 93
6.3.4 AI 기반 및 디지털 제조 93
6.4 AI/생성형 AI가 의료기기 수탁 제조 시장에 미치는 영향 93
6.4.1 서론 93
6.4.2 의료기기 위탁 제조 생태계의 시장 잠재력 93
6.4.3 AI 활용 사례 94
6.4.4 의료기기 위탁 제조 시장에서 AI를 도입하고 있는 주요 기업 94
7 지속 가능성 및 규제 현황 96
7.1 규제 환경 96
7.1.1 규제 체계 96
7.1.1.1 북미 96
7.1.1.1.1 미국 96
7.1.1.1.2 캐나다 97
7.1.1.2 유럽 97
7.1.1.3 아시아 태평양 98
7.1.1.3.1 일본 98
7.1.1.3.2 중국 99
7.1.1.3.3 인도 99
7.1.2 규제 기관, 정부 기관 및 기타 조직 100
7.2 지속 가능성 이니셔티브 102
7.2.1 의료기기 수탁 제조 시장의 에너지 효율적 제조 및 탄소 배출 감축 102
7.2.2 지속 가능성의 영향 및 규제 정책 이니셔티브 103
7.2.3 인증, 라벨링 및 친환경 표준 103
8 고객 환경 및 구매자 행동 105
8.1 주요 이해관계자 및 구매 기준 105
8.1.1 구매 프로세스의 주요 이해관계자 105
8.1.2 구매 기준 106
8.2 고객 환경 및 구매자 행동 107
8.2.1 의사결정 과정 107
8.2.2 도입 장벽 및 내부 과제 108
8.2.3 다양한 최종 사용 산업 분야의 미충족 요구 109
8.2.4 시장 수익성 110
9 기기 유형별 의료기기 위탁 제조 시장 111
9.1 서론 112
9.2 체외진단(IVD) 기기 113
9.2.1 체외진단(IVD) 소모품 115
9.2.1.1 시장을 견인할 시약 및 키트에 대한 수요 증가 115
9.2.2 체외진단(IVD) 장비 117
9.2.2.1 시장 성장을 뒷받침하는 진단 기술의 발전 117
9.3 진단 영상 기기 119
9.3.1 시장 확대를 위한 개발도상국에서의 신규 및 첨단 진단 영상 시스템 도입 119
9.4 심혈관 기기 121
9.4.1 시장 성장을 견인할 심혈관 질환 유병률 증가 121
9.5 약물 전달 기기 123
9.5.1 주입 기기 및 투여 세트 125
9.5.1.1 시장 성장을 촉진할 만성 질환 발생률 증가 및 수술 건수 증가 125
9.5.2 주사기 127
9.5.2.1 안전 주사기의 높은 비용과 바늘 찔림 사고 발생률 증가가 시장 성장을 저해할 전망 127
9.5.3 흡입기 129
9.5.3.1 천식, 만성 폐쇄성 폐질환(COPD), 낭포성 섬유증의 높은 유병률이 시장 성장을 촉진할 전망 129
9.5.4 자동주사기 131
9.5.4.1 신약 치료법에 대한 규제 승인 건수 증가 및 기술 발전이 시장을 견인할 전망 131
9.5.5 펜형 주사기 133
9.5.5.1 만성 질환 유병률 증가 및 바이오의약품과 바이오시밀러 파이프라인 확대로 시장 성장 가속화 133
9.5.6 기타 약물 전달 기기 134
9.6 정형외과 기기 136
9.6.1 정형외과 질환의 높은 유병률이 시장 성장 견인 136
9.7 호흡기 치료 기기 138
9.7.1 호흡기 감염 유병률 증가가 시장을 견인할 전망 138
9.8 안과용 기기 140
9.8.1 안과 질환 유병률 증가가 시장을 견인할 전망 140
9.9 수술용 기기 142
9.9.1 수술 건수 증가가 시장 성장 견인 142
9.10 당뇨병 관리 기기 144
9.10.1 당뇨병 유병률 증가가 시장 성장 견인 144
9.11 치과 기기 146
9.11.1 치과 질환 발생률 증가가 시장을 견인할 전망 146
9.12 내시경 및 복강경 기기 148
9.12.1 최소 침습 시술에 대한 환자 선호도 증가로 시장 확대 148
9.13 부인과/비뇨기과 기기 150
9.13.1 성병의 후기 단계 진단을 위한 인식 제고 및 예방 검진 증가가 시장을 견인할 전망 150
9.14 개인 위생 기기 152
9.14.1 프리미엄 개인 위생 용품으로의 소비 패턴 전환이 시장 성장 견인 152
9.15 신경학 의료기기 154
9.15.1 전 세계적으로 증가하는 신경계 질환의 부담이 시장 성장 견인 154
9.16 환자 모니터링 기기 156
9.16.1 통합 모니터링 기술의 보급 확대가 시장 성장에 기여 156
9.17 환자 보조 기기 158
9.17.1 노인 인구 증가가 시장 성장 견인 158
9.18 기타 기기 159
10 기기 분류별 의료기기 위탁 제조 시장 161
10.1 서론 162
10.2 2등급 의료기기 162
10.2.1 광범위한 기기 적용 분야와 높은 활용도가 시장 성장을 견인 162
10.3 1등급 의료기기 165
10.3.1 시장 성장을 뒷받침할 클래스 I 기기에 대한 대량 수요 165
10.4 클래스 III 의료기기 167
10.4.1 세그먼트 성장을 견인할 고위험 및 기술적으로 진보된 기기에 대한 수요 증가 167
11 서비스별 의료기기 수탁 제조 시장 169
11.1 서론 170
11.2 기기 개발 및 제조 서비스 171
11.2.1 기기 및 부품 제조 서비스 173
11.2.1.1 성장을 견인할 전문 제조 역량에 대한 수요 증가 173
11.2.2 공정 개발 서비스 175
11.2.2.1 수요를 견인할 제품 복잡성 및 규제 요건의 증가 175
11.2.3 의료기기 엔지니어링 서비스 177
11.2.3.1 기기 복잡성 증가가 엔지니어링 서비스 수요를 견인 177
11.3 품질 관리 서비스 179
11.3.1 패키징 검증 서비스 181
11.3.1.1 제품 안전 요구 사항 강화가 수요를 견인 181
11.3.2 검사 및 시험 서비스 182
11.3.2.1 규제 요건 강화 및 기기 복잡성 증가로 인한 수요 확대 182
11.3.3 멸균 서비스 184
11.3.3.1 멸균 기준의 복잡성 증가로 인한 시장 확대 184
11.4 포장 및 조립 서비스 186
11.4.1 1차 및 2차 포장 서비스 188
11.4.1.1 환자 안전에 대한 우려 증가로 부문 성장 촉진 188
11.4.2 라벨링 서비스 189
11.4.2.1 규제 요건 및 추적성 요구 증가가 수요를 견인할 전망 189
11.4.3 기타 포장 및 조립 서비스 191
11.5 기타 서비스 192
12 지역별 분석 193
12.1 서론 194
12.2 북미 195
12.2.1 북미의 거시경제 전망 195
12.2.2 미국 199
12.2.2.1 시장을 견인하는 엄격한 정부 규제의 존재 199
12.2.3 캐나다 203
12.2.3.1 시장을 확대하는 주요 계약 제조 기업의 강력한 입지 203
12.3 유럽 207
12.3.1 유럽의 거시경제 전망 208
12.3.2 독일 212
12.3.2.1 주요 의료기기 제조사의 입지와 높은 의료비 지출이 시장 성장을 뒷받침 212
12.3.3 영국 216
12.3.3.1 인증된 임상 검사실 및 병원 검사실 수의 증가가 시장을 견인 216
12.3.4 프랑스 220
12.3.4.1 의료비 절감을 위한 정부의 압박 강화 및 예산 제약이 시장 성장을 뒷받침 220
12.3.5 스페인 224
12.3.5.1 가정용 의료기기의 보급 확대가 시장을 견인 224
12.3.6 이탈리아 228
12.3.6.1 모든 시민 및 외국인 거주자에 대한 의료 보장으로 의료기기 수요 증가 228
12.3.7 기타 유럽 국가 232
12.4 아시아 태평양 235
12.4.1 아시아 태평양 지역의 거시경제 전망 235
12.4.2 중국 240
12.4.2.1 낮은 인건비와 급속히 변화하는 의료 인프라가 시장을 견인할 전망 240
12.4.3 인도 245
12.4.3.1 계약 제조 역량의 증대가 시장 성장을 뒷받침할 전망 245
12.4.4 일본 249
12.4.4.1 보편적 의료비 환급 정책이 시장을 견인할 전망 249
12.4.5 말레이시아 253
12.4.5.1 시장 성장을 가속화할 기존 기업들의 R&D 활동 및 투자 증가 253
12.4.6 태국 257
12.4.6.1 시장 성장을 견인할 정부 지원 산업 클러스터링 및 수출 경쟁력 257
12.4.7 대한민국 261
12.4.7.1 다른 국가로부터의 고부가가치 수입이 성장 기회 제공 261
12.4.8 호주 265
12.4.8.1 의료기술 제조업 성장을 견인하는 정부 지원의 자국 기술 역량 투자 265
12.4.9 필리핀 269
12.4.9.1 숙련된 노동력과 IT 기반 지원이 시장 성장을 견인 269
12.4.10 싱가포르 273
12.4.10.1 강력한 정부 지원과 글로벌 투자가 시장을 견인 273
12.4.11 뉴질랜드 277
12.4.11.1 치료용 제품의 규제 완화로 신속한 시장 진입 및 수출 잠재력 확대 277
12.4.12 기타 아시아 태평양 지역 281
12.5 라틴 아메리카 284
12.5.1 라틴 아메리카의 거시경제 전망 284
12.5.2 브라질 289
12.5.2.1 시장을 활성화할 유리한 정부 정책 및 더 나은 의료 서비스를 위한 지불 의지 289
12.5.3 멕시코 293
12.5.3.1 미국 및 기타 라틴 아메리카 국가들과의 근접성이 멕시코의 수탁 제조 허브로서의 위상을 강화할 전망 293
12.5.4 기타 라틴 아메리카 297
12.6 중동 및 아프리카 300
12.6.1 중동 및 아프리카의 거시경제 전망 300
12.6.2 GCC 국가들 304
12.6.2.1 사우디아라비아 왕국(KSA) 308
12.6.2.1.1 투자 촉진을 위한 의료 서비스 현지화 및 ‘비전 2030’에 주력 308
12.6.2.2 아랍에미리트(UAE) 311
12.6.2.2.1 글로벌 의료기술 수탁 제조업체 유치를 위한 선진 인프라 및 규제 효율성 311
12.6.2.3 기타 GCC 국가들 315
12.6.3 기타 중동 및 아프리카 지역 318
13 경쟁 구도 322
13.1 서론 322
13.1.1 의료기기 수탁 제조 시장 참여업체들이 채택한 주요 전략 322
13.2 매출 분석, 2023–2025 324
13.3 2025년 글로벌 시장 점유율 분석 324
13.3.1 2025년 미국 의료기기 위탁 제조 시장 점유율 분석 327
13.3.2 2025년 유럽 의료기기 수탁 제조 시장 점유율 분석 328
13.4 기업 평가 매트릭스: 주요 기업, 2025년 329
13.4.1 스타 기업 329
13.4.2 신흥 선도 기업 329
13.4.3 보편적 기업 329
13.4.4 참여 기업 329
13.4.5 기업 사업 범위: 주요 기업, 2025 331
13.4.5.1 기업 시장 점유 현황 331
13.4.5.2 지역별 시장 점유 현황 332
13.4.5.3 기기 유형별 시장 점유 현황 333
13.4.5.4 서비스별 시장 점유 현황 334
13.4.5.5 기기 분류별 시장 점유율 335
13.5 기업 평가 매트릭스: 스타트업/중소기업, 2025 335
13.5.1 진취적인 기업 335
13.5.2 대응력이 뛰어난 기업 335
13.5.3
역동적인 기업 336
13.5.4 출발선 336
13.5.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 337
13.5.5.1 스타트업/중소기업 목록 337
13.5.5.2 스타트업/중소기업의 경쟁 벤치마킹 338
13.6 기업 가치 평가 및 재무 지표 339
13.6.1 재무 지표 339
13.6.2 기업 평가 339
13.7 주요 기업의 R&D 평가 340
13.8 제품/브랜드 비교 341
13.9 경쟁 시나리오 342
14 기업 프로필 345
14.1 주요 기업 345
14.1.1 JABIL INC. 345
14.1.1.1 사업 개요 345
14.1.1.2 제공 제품 및 서비스 346
14.1.1.3 최근 동향 348
14.1.1.3.1 제품 승인 348
14.1.1.3.2 거래 349
14.1.1.3.3 사업 확장 350
14.1.1.4 MnM의 관점 351
14.1.1.4.1 승리할 권리 351
14.1.1.4.2 전략적 선택 351
14.1.1.4.3 약점 및 경쟁 위협 351
14.1.2 FLEX LTD. 352
14.1.2.1 사업 개요 352
14.1.2.2 제공하는 제품 및 서비스 354
14.1.2.3 최근 동향 354
14.1.2.3.1 거래 354
14.1.2.3.2 사업 확장 355
14.1.2.4 MnM의 관점 355
14.1.2.4.1 승리할 권리 355
14.1.2.4.2 전략적 선택 355
14.1.2.4.3 약점 및 경쟁 위협 356
14.1.3 PLEXUS CORP. 357
14.1.3.1 사업 개요 357
14.1.3.2 제공하는 제품 및 서비스 359
14.1.3.3 최근 동향 359
14.1.3.3.1 사업 확장 359
14.1.3.4 MnM 관점 360
14.1.3.4.1 승리할 권리 360
14.1.3.4.2 전략적 선택 360
14.1.3.4.3 약점 및 경쟁 위협 360
14.1.4 SANMINA CORPORATION 361
14.1.4.1 사업 개요 361
14.1.4.2 제공하는 제품 및 서비스 362
14.1.4.3 최근 동향 363
14.1.4.3.1 거래 내역 363
14.1.4.4 MnM 관점 363
14.1.4.4.1 승리할 권리 363
14.1.4.4.2 전략적 선택 363
14.1.4.4.3 약점 및 경쟁 위협 364
14.1.5 인테저 홀딩스(INTEGER HOLDINGS CORPORATION) 365
14.1.5.1 사업 개요 365
14.1.5.2 제공하는 제품 및 서비스 366
14.1.5.3 최근 동향 369
14.1.5.3.1 거래 369
14.1.5.3.2 사업 확장 370
14.1.5.4 MnM 관점 371
14.1.5.4.1 승리할 권리 371
14.1.5.4.2 전략적 선택 371
14.1.5.4.3 약점 및 경쟁 위협 371
14.1.6 TE CONNECTIVITY LTD. 372
14.1.6.1 사업 개요 372
14.1.6.2 제공하는 제품 및 서비스 373
14.1.6.3 최근 동향 375
14.1.6.3.1 신제품 출시 375
14.1.7 CELESTICA INC. 376
14.1.7.1 사업 개요 376
14.1.7.2 제공하는 제품 및 서비스 378
14.1.7.3 최근 동향 379
14.1.7.3.1 사업 확장 379
14.1.7.3.2 기타 동향 379
14.1.8 WEST PHARMACEUTICAL SERVICES, INC. 380
14.1.8.1 사업 개요 380
14.1.8.2 제공하는 제품 및 서비스 381
14.1.8.3 최근 동향 382
14.1.8.3.1 신제품 출시 382
14.1.8.3.2 거래 383
14.1.8.3.3 사업 확장 383
14.1.9 벤치마크 일렉트로닉스(BENCHMARK ELECTRONICS INC.) 384
14.1.9.1 사업 개요 384
14.1.9.2 제공하는 제품 및 서비스 385
14.1.9.3 최근 동향 387
14.1.9.3.1 거래 387
14.1.9.3.2 사업 확장 387
14.1.10 APTAR 388
14.1.10.1 사업 개요 388
14.1.10.2 제공하는 제품 및 서비스 389
14.1.10.3 최근 동향 390
14.1.10.3.1 신제품 출시 390
14.1.10.3.2 거래 391
14.1.10.3.3 사업 확장 393
14.1.11 GERRESHEIMER AG 394
14.1.11.1 사업 개요 394
14.1.11.2 제공하는 제품 및 서비스 395
14.1.11.3 최근 동향 397
14.1.11.3.1 거래 내역 397
14.1.12 KIMBALL ELECTRONICS, INC. 398
14.1.12.1 사업 개요 398
14.1.12.2 제공하는 제품 및 서비스 399
14.1.12.3 최근 동향 400
14.1.12.3.1 거래 내역 400
14.1.12.3.2 사업 확장 401
14.1.13 노테크 시스템즈(NORTECH SYSTEMS, INC.) 402
14.1.13.1 사업 개요 402
14.1.13.2 제공하는 제품 및 서비스 403
14.1.13.3 최근 동향 404
14.1.13.3.1 기타 동향 404
14.1.14 CARCLO PLC 405
14.1.14.1 사업 개요 405
14.1.14.2 제공하는 제품 및 서비스 406
14.1.15 NOLATO GW, INC. (NOLATO AB의 자회사) 407
14.1.15.1 사업 개요 407
14.1.15.2 제공하는 제품 및 서비스 409
14.1.15.3 최근 동향 409
14.1.15.3.1 거래 내역 409
14.2 기타 기업 410
14.2.1 NEMERA 410
14.2.2 VIANT MEDICAL HOLDINGS, INC. 411
14.2.3 TECOMET, INC. 412
14.2.4 SMC LTD. 414
14.2.5 필립스-메디사이즈 코퍼레이션 415
14.2.6 테시 플라스틱스 코퍼레이션 416
14.2.7 메하우 417
14.2.8 테크니-플렉스 419
14.2.9 서텍 메디컬 420
14.2.10 피터스 테크놀로지 421
15 연구 방법론 423
15.1 연구 데이터 423
15.1.1 2차 자료 424
15.1.1.1 2차 자료의 주요 데이터 425
15.1.2 1차 자료 425
15.1.2.1 1차 자료의 주요 데이터 427
15.1.2.2 주요 산업 통찰력 428
15.2 시장 규모 추정 430
15.2.1 접근법 1: 공급 측면 분석 430
15.2.2 접근법 2: 기업 프레젠테이션 및 1차 인터뷰 432
15.2.3 접근법 3: 상위 시장 접근법 – 의료기기 시장 432
15.2.4 접근법 4: 매출원가(COGS) 접근법 432
15.3 시장 세분화 및 데이터 삼각검증 436
15.4 시장 점유율 추정 437
15.5 연구 가정 437
15.6 위험 평가 437
15.7 한계 438
15.7.1 방법론 관련 한계 438
15.7.2 범위 관련 한계 438
16 부록 439
16.1 토론 가이드 439
16.2 노우ledgeStore: MarketsandMarkets의 구독 포털 446
16.3 맞춤형 옵션 448
16.3.1 서비스/제품 분석 448
16.3.2 기업 정보 448
16.3.3 지리적 분석 448
16.3.4 제품별 국가별 물량 분석 448
16.3.5 고객 요청에 따른 모든 컨설팅/맞춤형 요구 사항 448
16.4 관련 보고서 449
16.5 저자 정보 450