시장 규모 및 전망:
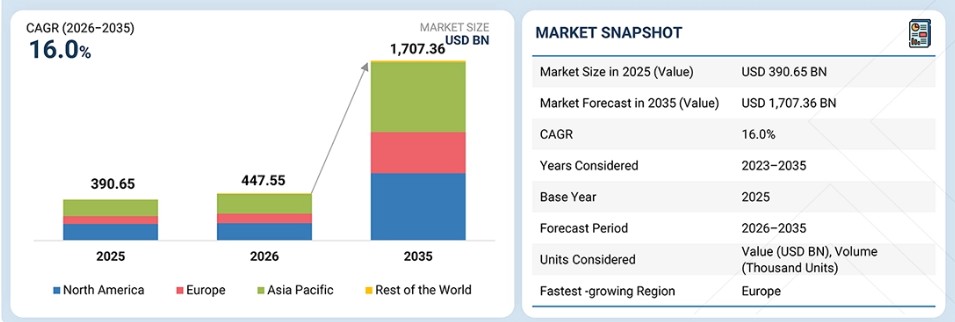
- 2025년 시장 규모: 3,906억 5천만 달러
- 2026년 시장 규모: 4,475억 5천만 달러
- 2035년 시장 규모: 1조 7,073억 6천만 달러
- 연평균 성장률(CAGR): 16.0%
- 기준 연도: 2025년
- 전망 기간: 2026–2035년
- 주요 성장 동인: 유료 ADAS 구독, 구역별 아키텍처 전환, 주문형 기능(Feature-on-demand) 모델.
주요 시장 동향 및 통찰
- 시장 성장: 소프트웨어 정의 차량(SDV) 시장의 성장은 중앙 집중식 컴퓨팅과 커넥티드 자율주행차에 의해 주도됩니다.
- 기술적 영향: 소프트웨어 정의 차량(SDV) 시장은 OTA 업데이트, AI, 클라우드 연결성 및 중앙 집중식 컴퓨팅을 통해 발전하고 있습니다.
- 주목할 만한 동향: 소프트웨어 정의 차량(SDV) 시장은 존(zone) 기반 E/E 아키텍처, AI 기반 ADAS, 차량 운영 체제를 도입하고 있다.
- 성장 기회: 소프트웨어 정의 차량(SDV) 시장은 중앙 집중식 컴퓨팅과 OTA 업데이트를 통해 소프트웨어 기반의 차량 기능을 구현한다.
주요 요점
유럽은 가장 빠르게 성장하는 SDV 시장으로, 2026년 912억 7천만 달러에서 2035년 3,909억 1천만 달러로 연평균 성장률(CAGR) 17.5%를 기록하며 성장할 것으로 전망됩니다.
차량 유형별로는 승용차가 가장 큰 부문을 차지하며, 2026년 1,277억 8천만 달러에서 2035년 5,513억 2천만 달러로 연평균 성장률(CAGR) 17.6%를 기록하며 성장할 것으로 전망됩니다.
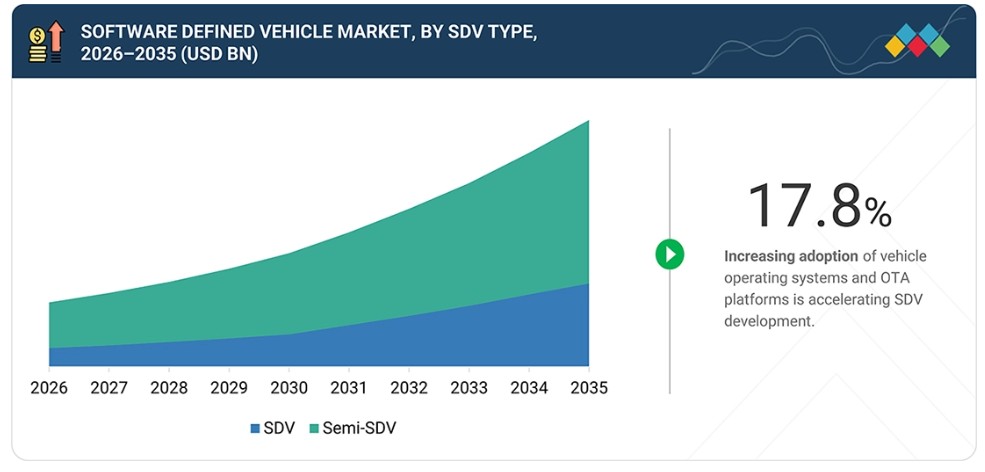
SDV는 가장 빠르게 성장하는 부문으로, 2026년 1,316억 2천만 달러에서 2035년 5,770억 달러로 연평균 성장률(CAGR) 17.8%를 기록하며 성장할 것으로 전망됩니다.
제공 서비스별로는 하드웨어 부문이 가장 큰 비중을 차지하며, 2026년 38억 7천만 달러에서 2035년 200억 달러로 연평균 성장률(CAGR) 20.0%를 기록하며 성장할 것으로 전망됩니다.
테슬라는 ‘스타 플레이어(Star Player)’로 분류되며, 리비안은 SDV 시장에서 ‘신흥 리더(Emerging Leader)’로 인정받고 있습니다.
엔비디아(NVIDIA Corporation)는 ‘진취적인 기업(Progressive Player)’으로 분류되며, 아마존은 ‘대응력 있는 기업(Responsive Company)’으로 인정받고 있습니다.
소프트웨어 정의 차량(SDV)은 자동차 가치 창출의 중심을 하드웨어 중심의 제조에서 소프트웨어 주도형 서비스로 전환시키고 있으며, 이를 통해 자동차 제조사들은 OTA(무선 업데이트)를 통해 차량 기능을 지속적으로 향상시키고, 차량 수명 주기 전반에 걸쳐 기능으로 수익을 창출하며, 고객 경험과 운영 효율성을 개선하는 동시에 반복적인 수익원을 확보할 수 있게 되었습니다. 또한 이러한 전환은 새로운 기능, 성능 업그레이드, 사이버 보안 강화 및 AI 기능을 원격으로 배포할 수 있게 함으로써 차량 교체 주기에 대한 의존도를 낮추고 있습니다. 차량이 연결된 디지털 플랫폼으로 진화함에 따라 소프트웨어는 주요 차별화 요소로 부상하고 있으며, 이는 고객 유지율을 강화하고, 판매 후 수익 기회를 확대하며, 전기차, 커넥티드카, 자율주행차 생태계 전반에 걸쳐 더 빠른 혁신을 가능하게 합니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
소프트웨어 정의 차량(SDV) 시장은 자동차의 가치 창출을 하드웨어 중심 시스템에서 OTA 업데이트, 디지털 서비스, 자율 주행 기능, 클라우드 연결 생태계를 지원하는 소프트웨어 주도 플랫폼으로 전환시키고 있습니다. OEM들이 소프트웨어 구독, 주문형 기능 제공, 데이터 기반 서비스를 통해 점점 더 많은 수익을 창출함에 따라, SDV는 소유 주기 전반에 걸쳐 차량을 지속적으로 개선할 수 있게 해줍니다. 승용 모빌리티 제공업체와 상업용 차량 함대에서의 도입이 확대됨에 따라 원격 진단, 예측 유지보수, 차량 함대 최적화, 향상된 사용자 경험에 대한 수요가 더욱 가속화되고 있으며, 이는 소프트웨어를 차량 성능, 운영 효율성 및 장기적인 매출 성장을 위한 핵심 차별화 요소로 자리매김하고 있습니다.
시장 생태계
소프트웨어 정의 차량(SDV) 생태계는 상호 연결된 여러 계층으로 구성되어 있으며, 이 계층들이 종합적으로 소프트웨어 중심의 차량 개발 및 운영을 가능하게 합니다. 기반층에서는 NXP Semiconductors 및 Qualcomm과 같은 반도체 공급업체들이 첨단 차량 기능을 지원하는 고성능 프로세서, SoC(시스템 온 칩), 중앙 집중식 컴퓨팅 플랫폼을 공급하고 있습니다. 이 계층 위에서는 BlackBerry QNX 및 Apex.AI를 포함한 소프트웨어 플랫폼 공급업체들이 운영 체제, 미들웨어, 차량 소프트웨어 프레임워크를 제공하고 있습니다. Bosch 및 Continental과 같은 하드웨어 및 시스템 통합 기업들은 SDV 구축에 필요한 구역별 컨트롤러, 도메인 컨트롤러, 전자 아키텍처를 개발하고 있습니다. 아마존 웹 서비스(Amazon Web Services)와 구글 클라우드(Google Cloud)를 포함한 클라우드 및 커넥티비티 제공업체들은 OTA 업데이트, 차량 데이터 관리, 디지털 서비스, 클라우드 기반 소프트웨어 배포를 가능하게 하고 있습니다. 가치 사슬의 최상위 단계에서는 메르세데스-벤츠(Mercedes-Benz)와 폭스바겐(Volkswagen)과 같은 자동차 OEM들이 이러한 기술들을 통합된 차량 플랫폼에 접목하고, 소프트웨어 수명 주기를 관리하며, 지속적으로 업그레이드 가능한 차량 기능을 제공함으로써, 업계의 가치 창출을 하드웨어 중심의 엔지니어링에서 소프트웨어 주도형 모빌리티 경험으로 전환하고 있습니다.
지역
유럽은 가장 빠르게 성장하는 소프트웨어 정의 차량(SDV) 시장이다
유럽은 커넥티드 및 소프트웨어 업데이트가 가능한 차량에 대한 강력한 규제 지원, 급속한 전기화, 중앙 집중식 컴퓨팅 플랫폼에 대한 투자 증가, 그리고 유럽 주요 자동차 제조사들의 적극적인 소프트웨어 전환 이니셔티브 덕분에 소프트웨어 정의 차량(SDV) 시장에서 가장 빠르게 성장하는 지역으로 부상하고 있다. 또한 이 지역은 구역별 아키텍처, AI 기반 차량 기능, 그리고 차량 수명 주기 전반에 걸쳐 지속적인 기능 배포를 지원하는 차량 운영 체제의 채택이 확대되면서 혜택을 보고 있습니다. 예를 들어, 2025년 2월 스텔란티스(Stellantis)는 STLA Brain 아키텍처를 기반으로 한 자체 개발한 레벨 3 자율 주행 시스템인 STLA AutoDrive를 공개하며 소프트웨어 정의 차량 전략을 강화했습니다. 2025년 3월, 메르세데스-벤츠 그룹은 MB.OS 소프트웨어 플랫폼을 기반으로 한 자사 최초의 차량인 신형 CLA를 출시했으며, 이를 통해 AI 기반 서비스와 무선 업데이트(OTA)를 지원하게 되었다.
소프트웨어 정의 차량(SDV) 시장: 기업 평가 매트릭스
테슬라는 수직 통합형 소프트웨어 아키텍처, 중앙 집중식 차량 컴퓨팅, 대규모 OTA 업데이트 배포, AI 기반 차량 기능 분야에서 선도적인 위치를 차지하고 있어, 소프트웨어 정의 차량 시장에서 ‘스타 플레이어(Star Player)’로 분류됩니다. 이를 통해 테슬라는 차량 전체에 걸쳐 지속적인 성능 개선, 자율 주행 기능 강화, 소프트웨어 기반 기능 제공을 실현하고 있습니다. 리비안(Rivian)은 현대적인 구역 기반 아키텍처, 중앙 집중식 컴퓨팅 플랫폼, 클라우드 연결 차량 인프라, 첨단 OTA 소프트웨어 프레임워크를 통해 SDV 역량을 빠르게 확장하고 있어 ‘신흥 리더(Emerging Leader)’로 인정받고 있습니다. 이를 통해 회사는 지속적인 기능 업데이트, 원격 진단, 디지털 서비스를 제공하면서 차세대 소프트웨어 정의 모빌리티 생태계 내 입지를 강화하고 있습니다.
주요 시장 참여 기업
- 테슬라
- 리 오토
- 샤오미
- 지크르
- 엑스펭
- SAIC
- 니오
- 메르세데스-벤츠
- 폴스타
- 볼보
- 리비안
- BMW
최근 동향
2026년 4월 : 지크르(Zeekr)는 첨단 운전자 보조 시스템, 커넥티드 카 서비스, 소프트웨어 중심 전자 아키텍처를 통합한 자사의 지능형 차량 플랫폼을 기반으로 한 플래그십 플러그인 하이브리드 SUV ‘지크르 8X’를 중국에서 출시했다. 이 차량은 BEV 및 하이브리드 차량 부문 전반에 걸쳐 SDV(소프트웨어 정의 차량) 역량을 확장하려는 지크르의 전략을 강화합니다.
2026년 3월 : 샤오미는 스냅드래곤 8 Gen 3 및 NVIDIA DRIVE AGX Thor 칩으로 구동되는 4-in-1 중앙 집중식 컴퓨팅 플랫폼, 기본 사양인 라이다(LiDAR), 700 TOPS의 연산 성능, HyperOS 통합, OTA를 지원하는 지능형 주행 기능을 갖춘 차세대 샤오미 SU7을 출시했습니다.
2026년 1월 : 테슬라(Tesla, Inc.)는 완전 자율 주행(FSD) 소프트웨어를 개선하여 AI 기반 자율 주행 기능과 실제 주행 성능을 향상시켰습니다.
2026년 1월 : 리오토(Li Auto Inc.)는 Li OS를 개선하여 차량 기능의 통합을 강화하고 확장 가능한 SDV 배포를 가능하게 했습니다.
2026년 1월 : Zeekr Intelligent Technology Holding Limited는 Zeekr OS를 개선하여 차량 기능의 통합을 강화하고 확장 가능한 SDV 배포를 가능하게 했습니다.
1 서론 30
1.1 연구 목적 30
1.2 시장 정의 31
1.2.1 제너럴 모터스(GM)의 정의 31
1.2.2 르노(Renault)의 정의 31
1.3 연구 범위 33
1.3.1 시장 세분화 및 지역 범위 33
1.3.2 포함 및 제외 항목 33
1.3.3 분석 대상 연도 34
1.4 분석 대상 통화 35
1.5 분석 대상 단위 35
1.6 이해관계자 35
1.7 변경 사항 요약 36
2 집행 요약 37
2.1 시장 하이라이트 및 주요 통찰력 37
2.2 주요 시장 참여자: 전략적 발전 현황 분석 38
2.3 시장을 주도하는 파괴적 트렌드 39
2.4 고성장 부문 39
2.5 지역별 개요: 시장 규모, 성장률 및 전망 40
3 프리미엄 인사이트 41
3.1 소프트웨어 정의 차량(SDV) 시장 참여자를 위한 매력적인 기회 41
3.2 소프트웨어 정의 차량(SDV) 시장, 차량 유형별 41
3.3 차량 유형별 소프트웨어 정의 차량(SDV) 시장 42
3.4 제품 유형별 소프트웨어 정의 차량(SDV) 시장 42
4 시장 개요 43
4.1 서론 43
4.2 시장 동향 44
4.2.1 성장 동인 44
4.2.1.1 리콜률 및 개발 복잡성 감소 44
4.2.1.2 유료 ADAS 및 자율 주행 구독 서비스의 부상 46
4.2.1.3 소프트웨어 기반 차량 제어를 필요로 하는 전기차(EV) 보급 확대 48
4.2.2 제약 요인 49
4.2.2.1 분산형 ECU 기반 아키텍처에서 구역별 아키텍처로의 전환 복잡성 49
4.2.2.2 안전성 검증 요건으로 인한 OTA 배포 지연 51
4.2.2.3 분산된 소프트웨어 소유권으로 인한 상호 운용성 제약 52
4.2.3 기회 53
4.2.3.1 주문형 기능(Feature-on-Demand) 모델을 통한 새로운 수익원 53
4.2.3.2 차량 내 앱 생태계 개발 54
4.2.4 과제 55
4.2.4.1 커넥티드 차량 시스템의 사이버 보안 위험 55
4.2.4.2 실시간 AI 처리의 한계 56
4.3 미충족 요구 사항 및 미개척 분야 57
4.3.1 실제 주행 환경에서의 안정적인 성능 57
4.3.2 소프트웨어 정의 인프라(SDI)에서의 간소화된 오케스트레이션 58
4.3.3 소프트웨어 정의 스택(SD-STACK)에서의 제한된 생태계 통합 및 데이터 활용
소프트웨어 정의 스택에서의 제한된 생태계 통합 및 데이터 활용 58
5 업계 동향 59
5.1 거시경제 지표 59
5.1.1 GDP 동향 및 전망 59
5.1.2 커넥티드 카 시장의 동향 60
5.1.3 글로벌 자동차 및 운송 산업의 동향 61
5.2 공급망 분석 62
5.3 생태계 분석 64
5.3.1 OEM 64
5.3.2 1차 하드웨어 공급업체 65
5.3.3 2차 업체 65
5.3.4 칩 공급업체 65
5.3.5 소프트웨어 공급업체 65
5.3.6 클라우드 제공업체 65
5.4 가격 분석 67
5.4.1 주요 업체별 평균 판매 가격 추이, 2023–2025 67
5.4.2 지역별 평균 판매 가격 추이, 2023–2025 68
5.5 무역 분석 69
5.5.1 수입 시나리오 (HS 코드 8703) 69
5.5.2 수출 시나리오 (HS 코드 8703) 70
5.6 주요 컨퍼런스 및 행사, 2026–2027 72
5.7 고객 비즈니스에 영향을 미치는 동향/변화 72
5.8 투자 및 자금 조달 시나리오 73
5.9 사례 연구 분석 74
5.9.1 차량 아키텍처 혁신에서 큐빅 텔레콤(CUBIC TELECOM)의 역할 74
5.9.2 레드햇(RED HAT)을 활용한 가상 테스트 환경 구축 74
5.9.3 소프트웨어 혁신에 대한 폭스바겐의 전략적 집중 75
5.9.4 ESYNC 얼라이언스를 통한 OTA 업데이트 표준화 75
5.9.5 AWS와 협력한 콘티넨탈의 자동차 엣지 플랫폼 76
5.9.6 블랙베리 아이비와 AWS를 통한 자동차 소프트웨어 개발의 혁신 76
5.9.7 차량 소프트웨어 현대화를 위한 AWS와 블랙베리의 접근 방식 77
5.9.8 볼보의 자율주행 비전을 뒷받침하는 엔비디아의 드라이브 플랫폼 78
5.9.9 소프트웨어 정의 차량(SDV)으로의 테슬라의 여정 78
5.9.10 자동차 소프트웨어 분야에서 BMW의 전략적 전환 79
5.10 이스라엘-이란 전쟁의 영향 79
5.10.1 에너지 시장의 혼란 79
5.10.2 운영 비용에 미치는 영향 80
5.10.3 시장 수요의 변화 81
5.10.4 공급망 및 현지화에 미치는 영향 82
5.10.5 전략적 시장 전망 82
5.11 EU-인도 자유무역협정(FTA)의 영향 83
5.11.1 EU 관세 84
6 소프트웨어 정의 차량 아키텍처 및
OEM 경쟁 분석 87
6.1 소프트웨어 정의 차량 및 E/E 아키텍처의 주요 동향 87
6.1.1 동향 87
6.1.2 최근 투자 현황 89
6.2 소프트웨어 정의 차량(SDV) 공급업체 분석 91
6.2.1 주요 기존 OEM의 전략 91
6.2.2 소프트웨어 정의 차량 생태계의 기술 기업 비교 93
6.2.3 차체 플랫폼 비교 94
6.3 E/E 아키텍처 구축 95
6.3.1 사내 개발 96
6.3.2 외주 96
6.3.3 공동 개발 96
6.4 구독 요금제별 OEM 기능 제공 현황 97
6.5 자율 주행 수준 변화가 소프트웨어 정의 차량에 미치는 영향 98
6.6 AI 활용 사례 98
6.6.1 ADAS 98
6.6.2 디지털 콕핏 99
6.6.3 차량 컴퓨팅 99
6.6.4 기타 99
7 소프트웨어 정의 차량 개발을 위한 OEM 생태계 100
7.1 북미 OEM 100
7.1.1 테슬라 100
7.1.1.1 테슬라: 기술 로드맵 100
7.1.1.2 테슬라: 주문형 기능 및 가격 100
7.1.2 포드 101
7.1.2.1 포드: 기술 로드맵 101
7.1.2.2 포드: 기술 전환 101
7.1.2.3 포드: 주문형 기능 및 가격 102
7.1.3 리비안 103
7.1.3.1 리비안: 기술 로드맵 103
7.1.3.2 리비안: 기술 전환 103
7.1.3.3 리비안: 주문형 기능 및 가격 103
7.1.4 루시드 모터스 105
7.1.4.1 루시드 모터스: 기술 로드맵 105
7.1.4.2 루시드 모터스: 주문형 기능 및 가격 정책 105
7.1.5 폴스타 106
7.1.5.1 폴스타: 기술 로드맵 106
7.1.5.2 폴스타: 주문형 기능 및 가격 정책 106
7.1.6 제너럴 모터스 107
7.1.6.1 제너럴 모터스: 기술 로드맵 107
7.1.6.2 제너럴 모터스: 기술 전환 107
7.1.6.3 제너럴 모터스: 주문형 기능 및 가격 107
7.2 유럽 OEM 108
7.2.1 스텔란티스 108
7.2.1.1 스텔란티스: 기술 로드맵 108
7.2.1.2 스텔란티스: 기술 전환 109
7.2.1.3 스텔란티스: 주문형 기능 및 가격 109
7.2.2 폭스바겐 110
7.2.2.1 폭스바겐: 기술 로드맵 110
7.2.2.2 폭스바겐: 기술 전환 111
7.2.2.3 폭스바겐: 온디맨드 기능 및 가격 111
7.2.3 BMW 112
7.2.3.1 BMW: 기술 로드맵 112
7.2.3.2 BMW: 기술 전환 112
7.2.3.3 BMW: 주문형 기능 및 가격 112
7.2.4 메르세데스-벤츠 114
7.2.4.1 메르세데스-벤츠: 기술 로드맵 114
7.2.4.2 메르세데스-벤츠: 기술 전환 114
7.2.4.3 메르세데스-벤츠: 주문형 기능 및 가격 114
7.2.5 재규어 랜드로버 115
7.2.5.1 재규어 랜드로버: 기술 로드맵 115
7.2.5.2 재규어 랜드로버: 기술 전환 116
7.2.5.3 재규어 랜드로버: 주문형 기능 및 가격 116
7.2.6 르노 117
7.2.6.1 르노: 기술 로드맵 117
7.2.6.2 르노: 기술 전환 117
7.2.6.3 르노: 주문형 기능 및 가격 118
7.2.7 닛산 119
7.2.7.1 닛산: 기술 로드맵 119
7.2.7.2 닛산: 기술 전환 119
7.2.7.3 닛산: 주문형 기능 및 가격 119
7.2.8 볼보 120
7.2.8.1 볼보: 기술 로드맵 120
7.2.8.2 볼보: 기술 전환 120
7.2.8.3 볼보: 주문형 기능 및 가격 정책 120
7.3 아시아 자동차 제조사 121
7.3.1 BYD 121
7.3.1.1 BYD: 기술 로드맵 121
7.3.1.2 BYD: 기술 전환 121
7.3.1.3 BYD: 주문형 기능 및 가격 121
7.3.2 NIO 123
7.3.2.1 NIO: 기술 로드맵 123
7.3.2.2 NIO: 주문형 기능 및 가격 123
7.3.3 샤오미 125
7.3.3.1 샤오미: 기술 로드맵 125
7.3.3.2 샤오미: 온디맨드 기능 및 가격 정책 125
7.3.4 리 오토 126
7.3.4.1 리 오토: 기술 로드맵 126
7.3.4.2 리 오토: 주문형 기능 및 가격 126
7.3.5 ZEEKR 127
7.3.5.1 Zeekr: 기술 로드맵 127
7.3.5.2 Zeekr: 주문형 기능 및 가격 127
7.3.6 GEELY 128
7.3.6.1 Geely: 기술 로드맵 128
7.3.6.2 Geely: 기술 전환 128
7.3.6.3 Geely: 주문형 기능 및 가격 129
7.3.7 현대-기아-제네시스 130
7.3.7.1 현대-기아 제네시스: 기술 로드맵 130
7.3.7.2 현대-기아 제네시스: 기술 전환 130
7.3.7.3 현대-기아 제네시스: 온디맨드 기능 및 가격 130
7.3.8 IM 모터스 131
7.3.8.1 IM 모터스: 기술 로드맵 131
7.3.8.2 IM 모터스: 기술 전환 131
7.3.8.3 IM 모터스: 주문형 기능 및 가격 132
7.3.9 창안 132
7.3.9.1 창안: 기술 로드맵 132
7.3.9.2 창안: 기술 전환 133
7.3.9.3 창안: 주문형 기능 및 가격 133
7.3.10 체리 134
7.3.10.1 체리: 기술 로드맵 134
7.3.10.2 체리: 기술 전환 134
7.3.10.3 체리: 주문형 기능 및 가격 134
7.3.11 도요타 135
7.3.11.1 도요타: 기술 로드맵 135
7.3.11.2 도요타: 기술 전환 135
7.3.11.3 토요타: 주문형 기능 및 가격 135
7.3.12 마힌드라 & 마힌드라 137
7.3.12.1 마힌드라 & 마힌드라: 기술 로드맵 137
7.3.12.2 마힌드라 & 마힌드라: 기술 전환 137
7.3.12.3 마힌드라 앤 마힌드라: 주문형 기능 및 가격 137
7.3.13 GWM 138
7.3.13.1 GWM: 기술 로드맵 138
7.3.13.2 GWM: 기술 전환 138
7.3.13.3 GWM: 주문형 기능 및 가격 138
8 기술 발전, AI가 가져오는 영향, 특허, 혁신 및 향후 적용 분야 140
8.1 핵심 기술 140
8.1.1 중앙 HPC 140
8.1.2 구역별 컨트롤러 141
8.1.3 OTA 업데이트 142
8.2 보완 기술 143
8.2.1 V2X(Vehicle-to-Everything) 통신 143
8.2.2 차량 클라우드 플랫폼 144
8.2.3 자율주행 소프트웨어 스택 144
8.3 기술/제품 로드맵 145
8.4 소프트웨어 수익화 및 디지털 수익 모델 145
8.5 SDV 생태계 및 전략적 파트너십 147
8.6 AI, 사이버 보안 및 자율 지능 통합 149
8.7 AI/일반 AI의 영향 152
8.7.1 주요 활용 사례 및 시장 잠재력 152
8.7.2 모범 사례 153
8.7.3 AI 도입 관련 사례 연구 153
8.7.3.1 테슬라의 플릿 러닝 AI 플랫폼 154
8.7.3.2 메르세데스-벤츠의 AI 기반 MBUX 가상 비서 154
8.7.3.3 BMW의 AI 기반 개인화 플랫폼 154
8.7.3.4 니오(NIO)의 노미(NOMI) AI 컴패니언 생태계 154
8.7.3.5 XPENG의 XNGP AI 자율주행 시스템 155
8.7.4 고객의 AI 도입 준비도 155
8.8 특허 분석 156
8.9 미래 적용 분야 158
8.9.1 AI 기반 차량 개인화 및 디지털 컴패니언 158
8.9.2 주문형 기능 활성화 및 소프트웨어 수익화 158
8.9.3 차량 내 지능 및 사용자 상호작용 158
9 규제 환경 및 지속가능성 이니셔티브 159
9.1 지역별 규제 및 규정 준수 159
9.1.1 규제 기관, 정부 기관 및 기타 조직 159
9.1.2 산업 표준 162
9.2 지속 가능성 이니셔티브 162
9.2.1 탄소 영향 및 친환경 애플리케이션 162
9.2.2 인증, 라벨링 및 친환경 표준 163
10 고객 환경 및 구매 행동 164
10.1 의사결정 과정 164
10.2 주요 이해관계자 및 구매 기준 165
10.2.1 구매 과정의 주요 이해관계자 165
10.2.2 구매 기준 166
10.3 도입 장벽 및 내부 과제 168
10.4 최종 사용자의 충족되지 않은 요구 169
11 유형별 소프트웨어 정의 차량(SDV) 시장 170
11.1 서론 171
11.2 SDV 172
11.2.1 OTA 업데이트를 통한 유연성 및 민첩성 증대로
시장 주도 172
11.3 세미 SDV 174
11.3.1 시장을 주도하는 첨단
구역 제어 아키텍처로의 전환 단계로서 핵심적인 역할 174
11.4 주요 통찰력 176
12 차종별 소프트웨어 정의 차량(SDV) 시장 177
12.1 서론 178
12.2 승용차 179
12.2.1 시장을 주도할 원활하고 기술 중심의 경험에 대한 소비자 기대
179
12.3 경상용차 181
12.3.1 전기화 및 더욱 엄격해진 배기가스 및
안전 규제로 인한 시장 성장 181
12.4 주요 통찰 183
13 E/E 아키텍처별 소프트웨어 정의 차량(SDV) 시장 184
13.1 서론 184
13.2 도메인 중앙 집중형 아키텍처 184
13.3 구역 제어 아키텍처 185
14 제품 유형별 소프트웨어 정의 차량(SDV) 시장 186
14.1 서론 187
14.2 소프트웨어 188
14.2.1 시장 성장을 견인할 커넥티드 차량 서비스에 대한 수요 증가 188
14.3 하드웨어 190
14.3.1 시장 성장을 견인할 컴퓨팅 수요의 급증 190
14.4 주요 통찰 191
15 응용 분야별 소프트웨어 정의 차량(SDV) 시장 192
15.1 서론 192
15.2 ADAS 192
15.2.1 OEM의 레벨 L0에서 L3로의 전환 193
15.3 텔레매틱스 193
15.4 주문형 기능 194
16 지역별 소프트웨어 정의 차량(SDV) 시장 195
16.1 소개 196
16.2 아시아 태평양 198
16.2.1 중국 200
16.2.1.1 치열한 OEM 경쟁과 지능형
커넥티드 차량에 대한 국가 지원이 시장을 견인 200
16.2.2 인도 202
16.2.2.1 대중 시장의 디지털화와
커넥티드 전기차 플랫폼에 대한 대규모 투자가 시장을 견인 202
16.2.3 일본 203
16.2.3.1 장기적인 소프트웨어 통합 및
플랫폼 수준의 투자에 중점을 두어 시장을 주도 203
16.2.4 대한민국 205
16.2.4.1 가전, 반도체 제조 및 5G 연결 분야에서 글로벌 리더십을 바탕으로 시장을 주도 205
16.3 유럽 207
16.3.1 독일 209
16.3.1.1 글로벌 자동차 OEM 및 1차 공급업체의 집중과 고성능 차량 컴퓨팅에 대한 대규모 투자가 시장을 견인 209
16.3.2 프랑스 211
16.3.2.1 국가 차원의 소프트웨어 생태계 개발 및 전기차(EV) 디지털화가 시장을 견인 211
16.3.3 이탈리아 213
16.3.3.1 시장을 견인할 프리미엄 자동차 제조업체들의 상당한 입지 213
16.3.4 스페인 214
16.3.4.1 시장을 견인할 전기차(EV) 생산 확대 및 자동차 디지털 전환 214
16.3.5 영국 216
16.3.5.1 시장을 견인할 강력한 자동차 엔지니어링 역량 및 첨단 커넥티드 모빌리티 생태계 216
16.4 북미 218
16.4.1 미국 220
16.4.1.1 시장을 견인할 자동차 소프트웨어 개발 분야의 리더십 및 기술 기업의 강력한 입지 220
16.4.2 캐나다 221
16.4.2.1 자동차 소프트웨어 엔지니어링 및 커넥티드 모빌리티 투자 확대로 시장 성장 견인 221
16.5 기타 지역 223
16.5.1 브라질 225
16.5.1.1 커넥티드 차량 생산 및 OEM 투자로 시장 성장 견인 225
16.5.2 남아프리카 공화국 227
16.5.2.1 견고한 자동차 제조 역량과 커넥티드 차량 기술의 확산이 시장을 견인할 전망 227
17 경쟁 구도 229
17.1 개요 229
17.2 주요 기업 전략/승리 요인, 2023–2026 229
17.3 2025년 시장 점유율 분석 231
17.4 2021–2025년 매출 분석 232
17.5 기업 가치 평가 및 재무 지표 233
17.6 브랜드/제품 비교 234
17.7 기업 평가 매트릭스: OEM, 2025 235
17.7.1 스타 기업 235
17.7.2 신흥 리더 235
17.7.3 보편적 참여 기업 235
17.7.4 참여 기업 235
17.7.5 기업 사업 범위 237
17.7.5.1 기업 사업 범위 237
17.7.5.2 지역별 사업 범위 238
17.7.5.3 차종별 영향력 238
17.7.5.4 E/E 아키텍처 영향력 239
17.8 기업 평가 매트릭스: 기술 제공업체, 2025년 239
17.8.1 선도 기업 240
17.8.2 대응력 있는 기업 240
17.8.3 역동적인 기업 240
17.8.4 출발선 240
17.9 경쟁 시나리오 241
17.9.1 제품 출시/개발 241
17.9.2 거래 244
17.9.3 사업 확장 246
17.9.4 기타 247
18 기업 프로필 248
18.1 주요 OEM 248
18.1.1 테슬라 248
18.1.1.1 사업 개요 248
18.1.1.2 제공 제품 249
18.1.1.3 최근 동향 250
18.1.1.3.1 제품 출시/개발 250
18.1.1.3.2 거래 251
18.1.1.4 MnM의 견해 252
18.1.1.4.1 주요 강점 252
18.1.1.4.2 전략적 선택 252
18.1.1.4.3 약점 및 경쟁 위협 252
18.1.2 LI AUTO INC. 253
18.1.2.1 사업 개요 253
18.1.2.2 제공 제품 254
18.1.2.3 최근 동향 255
18.1.2.3.1 제품 출시/개발 255
18.1.2.3.2 거래 256
18.1.2.3.3 기타 257
18.1.2.4 MnM의 견해 258
18.1.2.4.1 주요 강점 258
18.1.2.4.2 전략적 선택 258
18.1.2.4.3 약점 및 경쟁 위협 258
18.1.3 샤오미 259
18.1.3.1 사업 개요 259
18.1.3.2 제공 제품 260
18.1.3.3 최근 동향 261
18.1.3.3.1 제품 출시/개발 261
18.1.3.3.2 거래 262
18.1.3.3.3 기타 262
18.1.3.4 MnM의 견해 262
18.1.3.4.1 주요 강점 262
18.1.3.4.2 전략적 선택 263
18.1.3.4.3 약점 및 경쟁 위협 263
18.1.4 ZEEKR 265
18.1.4.1 사업 개요 265
18.1.4.2 제공 제품 266
18.1.4.3 최근 동향 266
18.1.4.3.1 제품 출시/개발 266
18.1.4.3.2 거래 268
18.1.4.3.3 사업 확장 269
18.1.4.3.4 기타 270
18.1.4.4 MnM의 견해 270
18.1.4.4.1 주요 강점 270
18.1.4.4.2 전략적 선택 270
18.1.4.4.3 약점 및 경쟁 위협 270
18.1.5 XPENG INC. 271
18.1.5.1 사업 개요 271
18.1.5.2 제공 제품 272
18.1.5.3 최근 동향 274
18.1.5.3.1 제품 출시/개발 274
18.1.5.3.2 거래 275
18.1.5.3.3 기타 275
18.1.5.4 MnM의 견해 276
18.1.5.4.1 주요 강점 276
18.1.5.4.2 전략적 선택 276
18.1.5.4.3 약점 및 경쟁 위협 276
18.1.6 NIO 277
18.1.6.1 사업 개요 277
18.1.6.2 제공 제품 278
18.1.6.3 최근 동향 278
18.1.6.3.1 제품 출시/개발 278
18.1.6.3.2 거래 279
18.1.6.3.3 사업 확장 280
18.1.6.3.4 기타 280
18.1.7 RIVIAN 281
18.1.7.1 사업 개요 281
18.1.7.2 제공 제품 282
18.1.7.3 최근 동향 283
18.1.7.3.1 제품 출시/개발 283
18.1.7.3.2 거래 284
18.1.7.4 MnM의 견해 284
18.1.7.4.1 주요 강점 284
18.1.7.4.2 전략적 선택 284
18.1.7.4.3 약점 및 경쟁 위협 284
18.1.8 POLESTAR 285
18.1.8.1 사업 개요 285
18.1.8.2 제공 제품 286
18.1.8.3 최근 동향 286
18.1.8.3.1 제품 출시/개발 286
18.1.8.3.2 거래 내역 287
18.1.9 SAIC 288
18.1.9.1 사업 개요 288
18.1.9.2 제공 제품 289
18.1.9.3 최근 동향 290
18.1.9.3.1 제품 출시/개발 290
18.1.9.3.2 거래 290
18.1.9.3.3 기타 291
18.1.10 폭스바겐 292
18.1.10.1 사업 개요 292
18.1.10.2 제공 제품 293
18.1.10.3 최근 동향 295
18.1.10.3.1 제품 출시/개발 295
18.1.10.3.2 거래 296
18.1.10.3.3 사업 확장 297
18.1.11 현대자동차 298
18.1.11.1 사업 개요 298
18.1.11.2 제공 제품 299
18.1.11.3 최근 동향 300
18.1.11.3.1 신제품 출시/개발 300
18.1.11.3.2 거래 301
18.1.11.3.3 사업 확장 302
18.1.12 포드 자동차 303
18.1.12.1 사업 개요 303
18.1.12.2 제공 제품 304
18.1.12.3 최근 동향 305
18.1.12.3.1 제품 출시/개발 305
18.1.12.3.2 거래 305
18.1.12.3.3 사업 확장 306
18.1.12.3.4 기타 306
18.1.13 제너럴 모터스 307
18.1.13.1 사업 개요 307
18.1.13.2 제공 제품 308
18.1.13.3 최근 동향 309
18.1.13.3.1 제품 출시/개발 309
18.1.13.3.2 거래 310
18.1.13.3.3 사업 확장 311
18.1.14 르노 그룹 312
18.1.14.1 사업 개요 312
18.1.14.2 제공 제품 313
18.1.14.3 최근 동향 315
18.1.14.3.1 제품 출시/개발 315
18.1.14.3.2 거래 316
18.1.14.3.3 사업 확장 316
18.1.15 도요타 자동차 317
18.1.15.1 사업 개요 317
18.1.15.2 제공 제품 318
18.1.15.3 최근 동향 319
18.1.15.3.1 신제품 출시/개발 319
18.1.15.3.2 거래 319
18.1.15.3.3 사업 확장 320
18.1.16 STELLANTIS N.V. 321
18.1.16.1 사업 개요 321
18.1.16.2 제공 제품 323
18.1.16.3 최근 동향 325
18.1.16.3.1 제품 출시/개발 325
18.1.16.3.2 거래 326
18.1.16.3.3 사업 확장 326
18.1.17 MERCEDES-BENZ GROUP AG 327
18.1.17.1 사업 개요 327
18.1.17.2 제공 제품 328
18.1.17.3 최근 동향 330
18.1.17.3.1 제품 출시/개발 330
18.1.17.3.2 거래 330
18.1.17.3.3 사업 확장 331
18.1.18 BYD 332
18.1.18.1 사업 개요 332
18.1.18.2 제공 제품 333
18.1.18.3 최근 동향 335
18.1.18.3.1 제품 출시/개발 335
18.1.18.3.2 거래 336
18.1.19 BMW 그룹 337
18.1.19.1 사업 개요 337
18.1.19.2 제공 제품 338
18.1.19.3 최근 동향 340
18.1.19.3.1 제품 출시/개발 340
18.1.19.3.2 거래 340
18.1.19.3.3 사업 확장 341
18.2 주요 기술 공급업체 342
18.2.1 엔비디아(NVIDIA CORPORATION) 342
18.2.2 퀄컴 테크놀로지스(QUALCOMM TECHNOLOGIES) 343
18.2.3 블랙베리 리미티드(BLACKBERRY LIMITED) 345
18.2.4 벡터 인포마틱(VECTOR INFORMATIK GMBH) 346
18.2.5 구글(GOOGLE) 347
18.2.6 아마존 웹 서비스 348
18.2.7 마이크로소프트 349
18.2.8 APEX.AI 350
18.2.9 모빌아이 351
18.2.10 텐센트 352
18.2.11 알리바바 353
18.2.12 호라이즌 로보틱스 354
18.2.13 타타 테크놀로지스 355
18.2.14 KPIT 테크놀로지스 356
19 연구 방법론 357
19.1 연구 데이터 357
19.1.1 2차 데이터 358
19.1.1.1 2차 자료 목록 359
19.1.1.2 2차 자료의 주요 데이터 360
19.1.2 1차 데이터 360
19.1.2.1 1차 인터뷰 참가자 361
19.1.2.2 1차 인터뷰 내역 362
19.1.2.3 1차 자료 목록 362
19.2 시장 규모 추정 363
19.2.1 바텀업 접근법 365
19.3 데이터 삼각검증 365
19.4 요인 분석 368
19.5 연구 가정 368
19.6 위험 분석 369
19.7 연구의 한계 370
20 부록 371
20.1 업계 전문가들의 통찰 371
20.2 토론 가이드 371
20.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 373
20.4 맞춤형 옵션 375
20.4.1 소프트웨어 정의 차량 시장의 추가 세분화,
차량 유형별, 국가별 (보고서에 포함된 국가에 한함) 375
20.4.2 추가 국가 (보고서에서 이미
다룬 국가 제외) 375
20.4.3 기업 정보 375
20.5 관련 보고서 375
20.6 저자 정보 376
|