
| ■ 영문 제목 : Textured Vegetable Protein Market by Source (Soy, Pea, Wheat, Other Sources), Product Form (Granules, Chunks/Cubes, Flakes, Crumbles, Others), Nature, Application, Protein Content, Processing Method, Functionality, and Region – Global Forecast to 2031 | |
 | ■ 상품코드 : FB 7725 ■ 조사/발행회사 : MarketsandMarkets ■ 발행일 : 2026년 7월 ■ 페이지수 : 466 ■ 작성언어 : 영문 ■ 보고서 형태 : PDF ■ 납품 방식 : Email (주문후 24시간내 납품) ■ 조사대상 지역 : 글로벌 ■ 산업 분야 : 식품&음료 |
| Single User | 견적의뢰/주문/질문 | |
| Multi User (Five User) | 견적의뢰/주문/질문 | |
| Corporate License | 견적의뢰/구입/질문 |
|
※가격옵션 설명 - 납기는 즉일~2일소요됩니다. 3일이상 소요되는 경우는 별도표기 또는 연락드립니다. - 지불방법은 계좌이체/무통장입금 또는 카드결제입니다. |
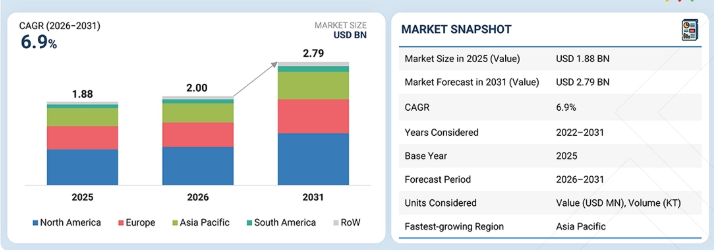
텍스처드 식물성 단백질(TVP) 시장 규모는 2026년 20억 달러에서 2031년에는 27억 9천만 달러에 달할 것으로 전망되며, 연평균 성장률(CAGR)은 6.9%를 기록할 것으로 예상됩니다. 식물성, 고단백, 지속 가능한 식품 원료에 대한 소비자 수요가 증가하고 있으며, 식품 가공 및 외식 산업 전반에서 육류 대체품, 클린 라벨 제품, 단백질 강화 식품의 채택이 확대되면서 텍스처드 식물성 단백질 시장의 성장을 견인하고 있다.
■ 보고서 목차
시장 규모 및 전망:
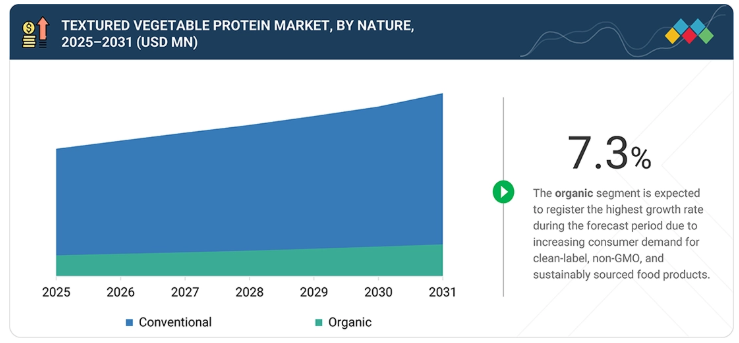
주요 시장 동향 및 통찰력원료별: 대두, 완두콩, 밀 및 기타 식물성 단백질 원료에 대한 수요가 강세를 보이고 있으며, 특히 대두 기반 텍스처드 식물성 단백질은 경제성, 높은 단백질 함량, 육류 대체 식품에서의 폭넓은 활용으로 인해 시장을 주도하고 있습니다. 성장 동인: 식물성, 고단백, 지속 가능한 식품에 대한 소비자 선호도가 높아지고 있으며, 육류 대체 식품, 클린 라벨 원료 및 단백질 강화 식품에 대한 수요가 증가함에 따라 시장 성장이 가속화되고 있습니다. 주요 트렌드: 비건 및 플렉시타리언 식단의 확산, 압출 가공 기술의 혁신 가속화, 즉석식, 육류 대체품, 스낵, 가공식품에서 텍스처드 식물성 단백질의 사용 증가가 시장을 형성하고 있다. 성장 기회: 식물성 식품 혁신에 대한 투자 증가, 지속 가능한 단백질 원료에 대한 수요 증가, 외식 및 식품 가공 분야의 응용 확대, 완두콩 및 기타 대체 단백질 원료를 활용한 새로운 제형 개발 등이 식이섬유 단백질 시장에 상당한 성장 기회를 창출하고 있습니다. 주요 요점아시아 태평양 지역은 예측 기간 동안 식이섬유 단백질 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 용도별로는 식품 부문이 예측 기간 내내 시장을 주도할 것으로 전망됩니다. 제품 형태별로는 과립 부문이 시장 점유율 38.6%를 차지했으며, 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 원료별로는 대두 단백질 부문이 예측 기간 동안 7.4%의 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다. 가공 방법별로는 2031년에 압출 가공 방식 부문이 가장 큰 시장 점유율을 차지할 것으로 추정됩니다. 제품 특성별로는 유기농 부문이 2026년부터 2031년까지 7.3%의 가장 빠른 성장률을 보일 것으로 예상됩니다. 단백질 함량별로는 50%~70% 구간이 예측 기간 동안 시장을 주도할 것으로 예상됩니다. 텍스처드 식물성 단백질은 다양한 식품 응용 분야에서 제품 품질, 가공 성능 및 영양가를 향상시키는 다양한 기능적 특성을 제공합니다. ADM, 카길(Cargill), 로켓 프레르(Roquette Frères), 인터내셔널 플레이버스 앤 프래그런스(International Flavors & Fragrances Inc.), 잉레디언(Ingredion)은 광범위한 식물성 단백질 포트폴리오, 글로벌 생산 거점, 그리고 텍스처드 식물성 단백질 시장에서 확고한 입지를 바탕으로 주요 기업으로 꼽혔습니다. PURIS, Sotexpro, Stentorian Industries Co., Ltd. 및 Living Foods India Pvt. Ltd.는 식물성 단백질 원료에 집중함으로써 스타트업 및 중소기업(SME) 부문에서 강력한 입지를 구축했습니다. 식물성 단백질 시장(TVP)은 식물성 식단으로의 전환이 가속화되고, 지속 가능하며 단백질이 풍부한 식품 원료에 대한 소비자 선호도가 높아짐에 힘입어 지속적인 성장을 보이고 있습니다. 육류 대체품, 편의식품, 고단백 제형에 대한 수요가 증가함에 따라 소매 및 외식 업계 전반에서 텍스처드 식물성 단백질의 사용이 확대되고 있습니다. 육류의 식감을 재현하는 능력, 높은 단백질 함량, 긴 유통기한, 다양한 제형과의 호환성 덕분에 이 원료는 식물성 육류 제품, 즉석식품, 스낵, 가공식품에서 선호되는 원료로 자리 잡고 있습니다. 고객의 고객에게 영향을 미치는 트렌드 및 변화식물성 단백질(TVP) 시장 이해관계자들에게 미치는 영향은 식물성, 고단백, 지속 가능한 식품에 대한 수요 증가에 기인합니다. 식물성 단백질 제조업체들은 주로 식음료 산업, 특히 육류 대체품, 가공식품 및 즉석식품 생산업체에 제품을 공급합니다. 클린 라벨 및 고단백 식단에 대한 소비자의 선호도 변화는 제품 수요에 영향을 미치는 반면, 특히 대두, 완두콩, 밀 단백질과 같은 원료의 공급량 및 가격 변동과 가공 비용은 제조업체 및 공급업체의 가치 사슬, 가격 책정, 수익성에 영향을 미칩니다. 식물성 단백질 산업의 가치 사슬 진화는 변화하는 고객 요구 사항이 원료 공급업체의 수익 기회를 어떻게 재편하고 있는지를 잘 보여줍니다. 현재 전통적인 텍스처드 대두 단백질(TSP)과 기본적인 육류 대체재에 의존하고 있는 기업들은, 다양한 단백질 원료, 용도별 텍스처화 원료, 첨단 가공 기술을 통해 구현된 클린 라벨 및 비유전자변형(non-GMO) 제형 등 고부가가치 제품으로 전환할 것으로 예상됩니다. 이러한 변화는 식물성 식품 제조업체, 가공식품 기업, 식음료 기업, 외식업체들의 증가하는 수요에 의해 주도되고 있으며, 이들 기업은 단백질 다각화, 식감 및 관능적 성능 개선, 비용 효율적인 제형, 환경 영향 저감을 점점 더 우선시하고 있습니다. 이러한 변화하는 우선순위는 궁극적으로 영양가 높고, 육류와 유사한 맛을 내며, 클린 라벨을 갖춘 지속 가능한 식물성 식품에 대한 소비자 수요로 이어집니다. 따라서 혁신, 전략적 파트너십, 새로운 응용 분야, 생태계 개발을 통해 제품 포트폴리오를 확장하는 공급업체들은 자사의 솔루션을 직접 고객과 최종 소비자의 변화하는 우선순위에 부합시킴으로써 향후 매출 성장을 주도할 수 있는 유리한 입지를 확보하게 될 것입니다. 시장 생태계식물성 텍스처 단백질 시장 생태계는 식물성 텍스처 단백질 제조업체(카길, ADM, 로케트 프레르, 잉그레디언, DSM-피르메니히), 기술 제공업체(코페리온, 뷜러, 웬저 매뉴팩처링, 클렉스트랄), 협회 및 규제 기관(FDA, EFSA, FSSAI, ISO, 식품표준청), 그리고 최종 사용자(비욘드 미트, 모닝스타 팜스, 레드 밀, 이브 베지 퀴진)로 구성됩니다. 식물성 단백질은 첨단 압출 기술을 통해 텍스처드 원료로 가공되어, 육류 대체 식품, 즉석식, 스낵 및 기타 단백질 강화 식품에 활용될 수 있도록 식품 제조업체에 공급됩니다. 기술 제공업체는 효율적인 제조 및 제품 혁신을 지원하며, 규제 기관은 식품 안전 및 품질 기준 준수를 보장합니다. 최종 사용자의 수요 증가는 가치 사슬 전반에 걸쳐 지속적인 혁신과 확장을 주도하고 있습니다. 지역아시아 태평양 지역은 예측 기간 동안 식감 가공 식물성 단백질 시장에서 가장 높은 연평균 성장률(CAGR)을 보일 것으로 전망됩니다아시아 태평양 지역은 예측 기간 동안 식감 가공 식물성 단백질 시장에서 가장 높은 연평균 성장률(CAGR)을 보일 것으로 전망됩니다. 중국, 인도, 일본, 한국, 호주 등 국가에서 식물성 식단의 소비가 증가하고 건강에 대한 관심이 높아짐에 따라 식물성 식품에 대한 수요가 급증하고 있습니다. 또한, 도시화 진전과 가처분 소득 증가, 그리고 식물성 제품군의 소매 유통망 확대는 소비자들이 식단에 대체 단백질 제품을 포함하도록 장려하고 있습니다. 이 지역에서는 기존 국내외 식품 제조업체들의 확장에 따라 식물성 식품 생산에 대한 투자가 증가하고 있습니다. 이 지역은 주로 대두 및 완두 단백질과 같은 풍부한 원자재를 보유하고 있으며, 텍스처드 식물성 단백질의 대규모 생산을 뒷받침하는 성숙한 식품 가공 산업의 이점을 누리고 있습니다. 아울러, 성장하는 외식 산업, 신제품 출시, 육류 대체품에 대한 소비자 수요 증가 등이 다양한 식품 응용 분야에서 식이섬유 단백질 수요를 더욱 견인하고 있다. 지속 가능한 식품 시스템을 목표로 하는 정부 전략과 아시아 태평양 여러 국가에서 대체 단백질 혁신을 위한 투자 역시 식이섬유 단백질 시장의 확장에 기여하고 있다. 이러한 요인들이 종합적으로 작용하여 이 지역의 식이섬유 단백질 시장이 강력한 성장세를 보일 것으로 예상된다. 식물성 텍스처드 단백질 시장: 기업 평가 매트릭스식물성 텍스처드 단백질 시장 매트릭스에서 ADM(스타)은 대두 및 완두콩 기반 텍스처드 단백질의 폭넓은 포트폴리오, 글로벌 생산 거점, 그리고 식물성 단백질 산업 내 확고한 입지를 바탕으로 선두를 달리고 있다. The Scoular Company(신흥 리더)는 텍스처드 단백질을 포함한 식물성 단백질 원료 포트폴리오를 확대하고, 식품 제조업체에 용도별 맞춤형 솔루션을 제공하는 데 주력함으로써 입지를 강화하고 있습니다. ADM이 글로벌 규모, 통합 공급망, 다각화된 제품 포트폴리오의 이점을 누리는 반면, The Scoular Company는 식물성 단백질 역량에 대한 투자와 대체 단백질 원료에 대한 수요 증가를 통해 시장 지위를 제고하고 있으며, 이를 바탕으로 텍스처드 식물성 단백질 시장에서 지속적인 성장을 이어갈 전망입니다. 주요 시장 참여 기업
최근 동향2022년 9월 : MGP는 외식업용 완두콩 단백질로 만든, 셰프가 직접 양념한 식물성 단백질 크럼블인 ‘프로테라 크럼블(Proterra Crumbles)’을 출시했다. 2022년 5월 : 베네오(BENEO)는 육류 및 어류 대체품을 위한 식감형 식물성 원료 공급업체인 네덜란드의 미틀리스 B.V.(Meatless B.V.)를 인수했다. 이번 인수를 통해 베네오는 식물성 식감 제형 솔루션 포트폴리오를 확장하고 대체 단백질 원료 시장에서의 입지를 공고히 했다. 2022년 4월 : ADM은 일리노이주 디케이터에 위치한 대체 단백질 생산 시설을 확장하기 위해 약 3억 달러를 투자한다고 발표했다. 이번 확장을 통해 텍스처드 식물성 단백질 및 기타 식물성 단백질 원료에 대한 증가하는 수요를 지원하기 위해 대두 단백질 농축물 생산량과 압출 생산 능력을 증대시켰다.
1 서론 41
1.1 연구 목적 41
1.2 시장 정의 41
1.3 연구 범위 42
1.3.1 포함 및 제외 항목 43
1.4 분석 대상 연도 45
1.5 분석 대상 통화 45
1.6 분석 대상 물량 단위 46
1.7 이해관계자 46
1.8 변경 사항 요약 47
2 요약 48
2.1 시장 하이라이트 및 주요 통찰력 48
2.2 주요 시장 참여자: 전략적 발전 현황 분석 50
2.3 텍스처드 식물성 단백질 시장의 파괴적 트렌드 51
2.4 고성장 부문 52
2.5 지역별 현황: 시장 규모, 성장률 및 전망 53
3 심층 분석 54
3.1 식물성 단백질 텍스처드(TVP) 시장 참여자를 위한 유망한 기회 54
3.2 원료 및 지역별 식이섬유 단백질 시장 55
3.3 단백질 함량별 식이섬유 단백질 시장 55
3.4 원료별 식이섬유 단백질 시장 56
3.5 제품 형태별 식물성 단백질 시장 56
3.6 용도별 식물성 단백질 시장 57
3.7 성질별 식물성 단백질 시장 57
3.8 국가별 식물성 기능성 단백질 시장 57
4 시장 개요 58
4.1 서론 58
4.2 시장 동향 59
4.2.1 성장 동인 59
4.2.1.1 육류 대체품에 대한 수요 증가 59
4.2.1.2 압출 및 단백질 가공 기술의 발전 60
4.2.1.3 식물성 식품 사업에 대한 투자 및 협력의 급증 61
4.2.2 제약 요인 62
4.2.2.1 식물성 단백질 원료와 관련된 알레르기 62
4.2.2.2 식물성 단백질(TVP) 가공의 복잡성 62
4.2.3 기회 63
4.2.3.1 하이브리드 육류 제품의 채택 확대 63
4.2.3.2 텍스처드 식물성 단백질의 기존 추출 원료에서 새로운 원료로의 전환 64
4.2.4 과제 64
4.2.4.1 엄격한 정부 규제 64
4.2.4.2 높은 생산 비용 65
4.3 미충족 수요 및 미개척 시장 65
4.3.1 식물성 텍스처드 단백질 시장의 미충족 수요 65
4.3.2 미개척 시장의 기회 67
4.4 상호 연결된 시장 및 부문 간 기회 68
4.4.1 상호 연결된 시장 68
4.4.2 부문 간 기회 69
4.5 1/2/3위 기업들의 전략적 움직임 70
4.5.1 주요 움직임 및 전략적 초점 70
5 산업 동향 73
5.1 서론 73
5.2 포터의 5가지 힘 분석 73
5.2.1 포터의 5가지 힘이 식이섬유 단백질 시장에 미치는 영향 74
5.2.2 신규 진입자의 위협 75
5.2.3 대체재의 위협 75
5.2.4 공급자의 협상력 76
5.2.5 구매자의 협상력 76
5.2.6 경쟁 강도 77
5.3 거시경제 지표 77
5.3.1 식물성 단백질 사료 원료의 세계 생산량 77
5.3.2 건강에 대한 관심 증가 추세 79
5.3.3 식물성 영양으로의 소비자 전환 79
5.4 가치 사슬 분석 80
5.4.1 연구 및 제품 개발 81
5.4.2 작물 재배 및 원료 조달 81
5.4.3 단백질 추출 및 원료 가공 81
5.4.4 질감 부여 및 제품 제조 81
5.4.5 상용화 및 유통 81
5.4.6 최종 용도 82
5.5 생태계 분석 82
5.5.1 수요 측면 82
5.5.2 공급 측면 82
5.6 가격 분석 84
5.6.1 2025년 주요 업체의 원료별 평균 판매 가격 85
5.6.2 원산지별 평균 판매 가격 추이 85
5.6.3 지역별 평균 판매 가격 추이 86
5.7 무역 분석 87
5.7.1 HS 코드 210610: 단백질 농축물 및 텍스처화 단백질 물질의 무역 분석 88
5.7.1.1 HS 코드 210610에 따른 수출 동향 (2021–2025) 88
5.7.1.2 HS 코드 210610에 따른 수입 동향 (2021–2025) 89
5.8 주요 컨퍼런스 및 행사, 2026–2027 92
5.9 고객 비즈니스에 영향을 미치는 동향/변화 93
5.10 투자 및 자금 조달 시나리오 94
5.11 사례 연구 분석 94
5.11.1 식물성 육류 브랜드 ‘Enhanced Plant-Based Meat with Response 4380 IP Soy Protein’ 94
5.11.2 ‘Gooddot’, 합리적인 가격의 식물성 단백질을 통해 식물성 육류 채택 확대 95
5.12 미국 관세의 영향 – 식이섬유 단백질 시장 95
5.12.1 서론 95
5.12.2 가격 영향 분석 96
5.12.3 국가/지역별 영향 97
5.12.3.1 미국 97
5.12.3.2 유럽 98
5.12.3.3 아시아 태평양 98
5.12.4 최종 사용 산업에 미치는 영향 98
6 규제 환경 및 지속가능성 이니셔티브 100
6.1 서론 100
6.2 지역별 규제 및 규정 준수 100
6.2.1 규제 기관, 정부 기관 및 기타 조직 101
6.2.2 산업 표준 107
6.2.3 라벨링 요건 및 표기 108
6.2.4 향후 5~10년 내 예상되는 규제 변화 110
6.2.4.1 공급망 추적성 강화 및 디지털 기록 관리 요건 110
6.2.4.2 식물성 원료 라벨링 및 제품 표기에 대한 규제 강화 110
6.2.4.3 지속 가능성 보고 및 책임 있는 조달에 대한 관심 증대 110
6.2.4.4 대체 단백질 및 신개념 원료에 대한 규제 체계 확대 110
6.2.4.5 국제 식품 안전 및 식물성 단백질 표준의 조화 강화 110
6.3 지속 가능성 이니셔티브 111
6.3.1 식물성 단백질 원료의 지속 가능한 조달 111
6.3.2 탄소 발자국 감축 이니셔티브 111
6.3.3 자원 효율성 및 순환 경제 접근 방식 112
6.3.4 지속 가능한 제조 및 청정 에너지 도입 112
6.4 규제 정책이 지속가능성 이니셔티브에 미치는 영향 113
6.5 인증, 라벨링, 친환경 표준 114
7 고객 환경 및 구매자 행동 116
7.1 서론 116
7.2 의사결정 과정 116
7.3 구매 과정에 관여하는 주요 이해관계자 및 그들의 평가 기준 118
7.3.1 구매 과정의 주요 이해관계자 118
7.3.2 구매 기준 120
7.4 도입 장벽 및 내부 과제 121
7.5 다양한 최종 사용자의 미충족 요구 122
7.6 시장 수익성 124
7.7 매출 잠재력 124
7.7.1 비용 동향 124
8 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 126
8.1 서론 126
8.2 핵심 기술 126
8.2.1 압출 기술 126
8.2.2 단백질 분획 및 농축 기술 127
8.2.3 질감 공학 및 구조화 기술 127
8.3 보완 기술 127
8.3.1 효소 변형 및 기능화 기술 127
8.3.2 하이드로콜로이드 및 원료 시스템 기술 128
8.3.3 풍미 생성 및 감각적 향상 기술 128
8.3.4 디지털 제조 및 공정 최적화 기술 128
8.4 관련 기술 129
8.4.1 3D 프린팅 129
8.4.2 제어된 압출 공정 및 정밀 발효 129
8.4.3 영양소 강화 및 바이오포티피케이션 129
8.5 기술/제품 로드맵 130
8.5.1 단기 | 압출 공정 최적화 및 대체 단백질 확대 130
8.5.2 중기 | 식감 혁신, 디지털화 및 기능성 차별화 130
8.5.3 장기 | 하이브리드 단백질, 발효 기반 원료 및 차세대 응용 분야 131
8.6 특허 분석 131
8.6.1 주요 특허 목록 133
8.7 향후 응용 분야 134
8.7.1 배양육 스캐폴드 시스템에 활용되는 식이섬유 단백질 135
8.7.2 3D 프린팅 식물성 육류 제품에 활용되는 식이섬유 단백질 135
8.7.3 구조화된 통조각 배양육 제품 내의 텍스처드 식물성 단백질 136
8.8 생성형 AI가 텍스처드 식물성 단백질 시장에 미치는 영향 136
8.8.1 서론 136
8.8.2 식물성 단백질 산업에서의 모범 사례 137
8.8.3 식물성 단백질 시장에서 AI 도입 사례 연구 138
8.8.4 상호 연결된 인접 생태계 및 시장 참여자에 미치는 영향 138
8.8.5 식물성 단백질 텍스처화 시장에서 생성형 AI 도입에 대한 고객의 준비도 139
8.9 성공 사례 및 실제 적용 사례 140
9 가공 방법별 식물성 단백질 텍스처화 시장 141
9.1 서론 141
9.2 압출 141
9.2.1 고수분 압출 142
9.2.1.1 통조각 및 프리미엄 육류 대체품에 대한 수요 증가가 고수분 압출 기술의 도입을 가속화할 전망 142
9.2.2 저수분 압출 143
9.2.2.1 시장 성장을 뒷받침하기 위해 육류 대체품 및 단백질 강화 식품 분야에서 저수분 압출이 널리 사용됨 143
9.3 기타 가공 방법 144
10 기능성별 텍스처드 식물성 단백질 시장 145
10.1 서론 145
10.2 수분 결합 145
10.3 지방 결합 146
10.4 식감 향상 146
10.5 단백질 강화 147
10.6 유화 147
10.7 기타 기능성 특성 148
11 원료별 텍스처드 식물성 단백질 시장 149
11.1 서론 150
11.2 대두 153
11.2.1 대두박 제품의 긴 유통 기한과 낮은 칼로리가 수요를 촉진할 전망 153
11.2.2 대두 단백질 농축물 155
11.2.3 대두 단백질 분리물 156
11.2.4 탈지 대두 가루 158
11.3 완두콩 159
11.3.1 다양한 제품에 텍스처드 완두콩 단백질 사용이 시장을 견인 159
11.4 밀 161
11.4.1 대체 육류 제품에서 밀 사용량을 늘리는 데 기여하는 뛰어난 결합 특성 161
11.5 파바콩 163
11.5.1 대두가 포함되지 않고 알레르기 유발 물질이 없는 단백질 원료의 소비 증가로 인해 파바콩 기반 식이섬유 단백질에 대한 수요가 증가할 전망 163
11.6 병아리콩 165
11.6.1 강력한 유화 및 수분 결합 특성으로 인해 식이섬유질 식물성 단백질(TVP)에 병아리콩 단백질 도입이 촉진될 전망 165
11.7 렌틸콩 167
11.7.1 시장 성장을 뒷받침하는 렌틸콩 단백질의 육류와 유사한 섬유질 구조 형성 능력 167
11.8 쌀 169
11.8.1 텍스처드 식물성 단백질 제형에서의 채택을 촉진하는 쌀 단백질의 상호 보완적인 영양 프로필 169
11.9 귀리 171
11.9.1 텍스처드 식물성 단백질 응용 분야에서 귀리의 채택을 뒷받침하는 높은 단백질 및 β-글루칸 섬유 함량 171
11.10 기타 원료 173
12 제품 형태별 텍스처드 식물성 단백질 시장 176
12.1 서론 177
12.2 과립 179
12.2.1 식물성 식품에서의 채택을 촉진하기 위한 다진 고기 식감을 재현하는 과립의 능력 179
12.3 덩어리/큐브 180
12.3.1 덩어리 및 큐브 형태의 채택을 뒷받침하는 통육 대체품에 대한 수요 증가 180
12.4 플레이크 181
12.4.1 편의식품 분야에서 식감 처리된 식물성 단백질 활용을 뒷받침하는 플레이크의 빠른 수화 및 제형 유연성 181
12.5 크럼블 183
12.5.1 시장 성장을 뒷받침하기 위한 즉석 섭취 및 조리용 식품 응용 분야에서 크럼블 형태의 식감 조절 식물성 단백질의 적합성 183
12.6 스트립/슈레드 184
12.6.1 시장 성장을 뒷받침하기 위한 전체 근육형 육류 대체 식품 응용 분야에서의 스트립 및 슈레드 활용 184
12.7 압출 단백질 크리스피/첨가재
185
12.7.1 시장 성장을 주도하기 위한 고단백 식품 응용 분야에서 압출 단백질 크리스피 및 첨가물의 활용 185
12.7.2 기타 제품 형태 186
13 천연 원료별 텍스처드 식물성 단백질 시장 188
13.1 서론 189
13.2 일반 제품 190
13.2.1 광범위한 공급 및 비용 경쟁력을 통한 일반 식이섬유 강화 식물성 단백질 소비 촉진 190
13.3 유기농 191
13.3.1 유기농 식이섬유 단백질 채택을 뒷받침하는 인증 유기농 식물성 식품에 대한 수요 증가 191
14 단백질 함량별 식이섬유 단백질 시장 193
14.1 서론 194
14.2 50% 미만 195
14.2.1 가격에 민감한 식품 분야에 밀가루 기반 식물성 단백질(TVP)이 사용되며 시장을 견인 195
14.3 50–70% 196
14.3.1 50–70% 텍스처드 식물성 단백질의 채택을 뒷받침하는 고단백 식물성 식품에 대한 수요 증가 196
14.4 70% 이상 198
14.4.1 70% 이상 텍스처드 식물성 단백질에 대한 수요를 뒷받침하기 위한 단백질 강화에 대한 관심 증가 198
15 용도별 텍스처드 식물성 단백질 시장 200
15.1 서론 201
15.2 식품 용도 202
15.2.1 육류 대체 식품 204
15.2.1.1 육류 대체 식품에서 식물성 텍스처드 단백질 수요를 뒷받침하는 플렉시테리언(flexitarian) 식단의 확산, 건강 지향적 소비 및 지속가능성 고려 사항 204
15.2.1.2 버거 207
15.2.1.3 소시지 208
15.2.1.4 너겟 210
15.2.1.5 미트볼 211
15.2.1.6 다진 고기 대체품 212
15.2.1.7 통육 대체품 213
15.2.1.8 해산물 대체 식품 214
15.2.2 즉석 섭취/조리 식품 215
15.2.2.1 식품 선택 시 편의성, 영양 및 지속 가능성에 대한 소비자의 선호도가 시장을 주도 215
15.2.2.2 냉동 식사 217
15.2.2.3 인스턴트 식사 218
15.2.2.4 통조림 식품 219
15.2.3 스낵 220
15.2.3.1 단백질이 풍부한 스낵에 대한 소비자의 선호도 증가가 식이섬유 단백질 수요를 견인 220
15.2.3.2
단백질 스낵 221
15.2.3.3 압출 스낵 223
15.2.3.4 감자칩 224
15.2.4 베이커리 및 짭짤한 제품 225
15.2.4.1 텍스처드 식물성 단백질(TVP) 채택을 뒷받침하는 단백질 강화 베이커리 및 짭짤한 제품에 대한 수요 증가 225
15.2.5 수프, 소스 및 조미료 227
15.2.5.1 수프, 소스 및 조미료에 사용되는 식감 처리 식물성 단백질의 소비를 촉진하는, 보관 기간이 긴 간편한 식사 솔루션에 대한 수요 증가 227
15.2.6 외식 및 기관용 228
15.2.6.1 식음료 서비스 및 기관 채널 전반에 걸쳐 식물성 메뉴 제공이 확대되면서 텍스처드 식물성 단백질에 대한 수요를 뒷받침 228
15.2.7 기타 식품 응용 분야 229
15.3 사료 응용 분야 231
15.3.1 반려동물 사료 233
15.3.1.1 고단백 영양 및 지속 가능한 원료 조달에 대한 수요 증가로 인해 반려동물 사료에서 식이섬유 단백질 채택이 확대되고 있음 233
15.3.2 가축 사료 첨가제 234
15.3.2.1 텍스처드 식물성 단백질 수요를 뒷받침하기 위해 가축 사료에 대체 식물성 단백질의 채택이 증가 234
15.3.3 수산물 사료 235
15.3.3.1 텍스처드 식물성 단백질 수요를 뒷받침하기 위해 수산물 사료에 대체 식물성 단백질의 채택이 증가 235
15.3.4 기타 사료 용도 237
16 지역별 텍스처드 식물성 단백질(TVP) 시장 239
16.1 서론 240
16.2 북미 243
16.2.1 미국 253
16.2.1.1 시장 성장을 뒷받침하는 강력한 대두 생산 및 첨단 제조 생태계 253
16.2.2 캐나다 256
16.2.2.1 시장을 견인할 풍부한 콩류 사료 원료 및 전략적 단백질 투자 256
16.2.3 멕시코 259
16.2.3.1 시장 성장을 견인할 플렉시타리언 소비자층의 증가 및 식물성 혁신의 확대 259
16.3 유럽 262
16.3.1 독일 272
16.3.1.1 시장 성장을 견인할 플렉시타리언 식단의 활발한 확산 및 전략적인 식물성 단백질 투자 272
16.3.2 프랑스 275
16.3.2.1 식물성 식품에 대한 소비자 수용 증가와 전략적 산업 파트너십이 시장을 주도 275
16.3.3 영국 277
16.3.3.1 대체 단백질 혁신 및 시장 개발의 진전이 시장을 주도 277
16.3.4 스페인 280
16.3.4.1 시장 성장을 견인하는 대체 단백질에 대한 소비자 수요 증가 및 제품 혁신 280
16.3.5 이탈리아 283
16.3.5.1 시장 성장을 견인하는 식물성 식품 사업의 확대 및 업계 협력 강화 283
16.3.6 기타 유럽 국가 285
16.4 아시아 태평양 288
16.4.1 중국 298
16.4.1.1 단백질 다각화 및 대체 단백질 개발 진전을 통한 시장 주도 298
16.4.2 인도 301
16.4.2.1 대두 기반 단백질 식품의 정착된 소비와 증가하는 대체 단백질 이니셔티브를 통한 시장 주도 301
16.4.3 일본 304
16.4.3.1 시장 성장을 견인하기 위한 식량 안보 및 단백질 혁신에 대한 전략적 집중 304
16.4.4 호주 및 뉴질랜드 306
16.4.4.1 시장 성장을 뒷받침하기 위한 대체 단백질의 채택 확대 및 국내 식물성 단백질 가공 능력 확충 306
16.4.5 기타 아시아 태평양 지역 309
16.5 남미 312
16.5.1 브라질 322
16.5.1.1 시장을 견인할 풍부한 대두 공급량과 강력한 단백질 가공 역량 322
16.5.2 아르헨티나 325
16.5.2.1 단백질 원료 수출 확대와 식물성 식품에 대한 관심 증가가 시장을 견인 325
16.5.3 남미 기타 지역 328
16.6 기타 지역 330
16.6.1 중동 340
16.6.1.1 대체 단백질 제조 및 식량 안보 이니셔티브에 대한 투자 증가가 시장을 견인할 전망 340
16.6.2 아프리카 343
16.6.2.1 대두 기반 단백질 식품의 채택 증가와 대두 생산에 대한 정부 지원이 시장을 견인할 전망 343
17 경쟁 구도 346
17.1 개요 346
17.2 주요 기업 경쟁 전략/승리 요인, 2021–2026 346
17.3 매출 분석, 2023–2025 349
17.4 시장 점유율 분석, 2025 350
17.5 브랜드/제품 비교 352
17.5.1 ADM (미국) 352
17.5.2 ROQUETTE FRÈRES (프랑스) 353
17.5.3 DSM-FIRMENICH (스위스) 353
17.5.4 INGREDION (미국) 353
17.5.5 INTERNATIONAL FLAVORS & FRAGRANCES INC. (미국) 353
17.6 기업 평가 매트릭스: 주요 기업, 2025 354
17.6.1 스타 기업 354
17.6.2 신흥 선도 기업 354
17.6.3 보편적 기업 354
17.6.4 참여 기업 355
17.6.5 기업 입지: 주요 기업, 2025년 356
17.6.5.1 기업 입지 356
17.6.5.2 지역별 입지 356
17.6.5.3 원천 발자국 357
17.6.5.4 자연 발자국 358
17.6.5.5 제품 형태 발자국 359
17.7 기업 평가 매트릭스: 스타트업/중소기업, 2025 360
17.7.1 진취적인 기업 360
17.7.2 대응력 있는 기업 360
17.7.3 역동적인 기업 360
17.7.4 출발점 360
17.7.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 362
17.7.5.1 주요 스타트업/중소기업 상세 목록 362
17.7.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 363
17.8 기업 가치 평가 및 재무 지표 365
17.8.1 기업 가치 평가 365
17.8.2 EV/EBITDA 365
17.9 경쟁 시나리오 366
17.9.1 신제품 출시 366
17.9.2 거래 368
17.9.3 사업 확장 370
18 기업 프로필 372
18.1 주요 기업 372
18.1.1 ADM 372
18.1.1.1 사업 개요 372
18.1.1.2 제공 제품 373
18.1.1.3 최근 동향 375
18.1.1.3.1 신제품 출시 375
18.1.1.3.2 거래 376
18.1.1.3.3 사업 확장 376
18.1.1.4 MnM의 견해 377
18.1.1.4.1 승리할 권리 377
18.1.1.4.2 전략적 선택 377
18.1.1.4.3 약점 및 경쟁 위협 377
18.1.2 카길(CARGILL, INCORPORATED) 378
18.1.2.1 사업 개요 378
18.1.2.2 제공 제품 379
18.1.2.3 최근 동향 379
18.1.2.3.1 신제품 출시 379
18.1.2.3.2 사업 확장 380
18.1.2.4 MnM의 관점 380
18.1.2.4.1 승리할 권리 380
18.1.2.4.2 전략적 선택 380
18.1.2.4.3 약점 및 경쟁 위협 381
18.1.3 ROQUETTE FRÈRES 382
18.1.3.1 사업 개요 382
18.1.3.2 제공 제품 383
18.1.3.3 최근 동향 385
18.1.3.3.1 신제품 출시 385
18.1.3.3.2 거래 386
18.1.3.3.3 사업 확장 386
18.1.3.4
MnM 관점 387
18.1.3.4.1 승리할 권리 387
18.1.3.4.2 전략적 선택 387
18.1.3.4.3 약점 및 경쟁 위협 387
18.1.4 INTERNATIONAL FLAVORS & FRAGRANCES INC. 388
18.1.4.1 사업 개요 388
18.1.4.2 제공 제품 389
18.1.4.3 최근 동향 390
18.1.4.3.1 신제품 출시 390
18.1.4.3.2 거래 390
18.1.4.3.3 기타 동향 391
18.1.4.4 MnM의 관점 391
18.1.4.4.1 승리할 권리 391
18.1.4.4.2 전략적 선택 391
18.1.4.4.3 약점 및 경쟁 위협 392
18.1.5 INGREDION 393
18.1.5.1 사업 개요 393
18.1.5.2 제공 제품 394
18.1.5.3 최근 동향 395
18.1.5.3.1 신제품 출시 395
18.1.5.3.2 거래 395
18.1.5.3.3 사업 확장 396
18.1.5.4 MnM의 견해 396
18.1.5.4.1 승리할 권리 396
18.1.5.4.2 전략적 선택 397
18.1.5.4.3 약점 및 경쟁 위협 397
18.1.6 DSM-FIRMENICH 398
18.1.6.1 사업 개요 398
18.1.6.2 제공 제품 399
18.1.6.3 최근 동향 400
18.1.6.3.1 신제품 출시 400
18.1.6.3.2 거래 401
18.1.6.4 MnM 관점 401
18.1.7 MGP INGREDIENTS, INC. 402
18.1.7.1 사업 개요 402
18.1.7.2 제공 제품 403
18.1.7.3 최근 동향 404
18.1.7.3.1 신제품 출시 404
18.1.7.3.2 사업 확장 404
18.1.7.4 MnM의 견해 405
18.1.8 PURIS 406
18.1.8.1 사업 개요 406
18.1.8.2 주요 제품 406
18.1.8.3 최근 동향 407
18.1.8.3.1 신제품 출시 407
18.1.8.3.2 사업 확장 408
18.1.8.4 MnM 관점 408
18.1.9 BENEO 409
18.1.9.1 사업 개요 409
18.1.9.2 제공 제품…
|
| ※본 조사보고서 [세계의 텍스처드 식물성 단백질 시장 (~2031년) : 대두, 완두콩, 밀, 기타 원료] (코드 : FB 7725) 판매에 관한 면책사항을 반드시 확인하세요. |
| ※본 조사보고서 [세계의 텍스처드 식물성 단백질 시장 (~2031년) : 대두, 완두콩, 밀, 기타 원료] 에 대해서 E메일 문의는 여기를 클릭하세요. |
※당 사이트에 없는 보고서도 취급 가능한 경우가 많으니 문의 주세요!