주요 내용
시장 개요:
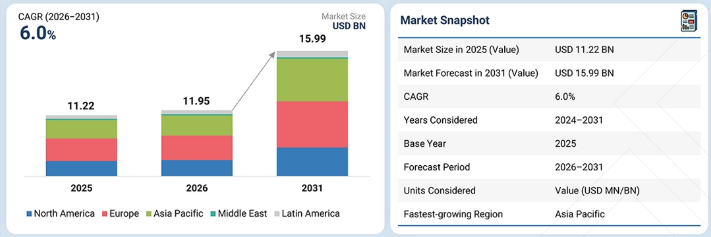
기준 연도 시장 규모 (2025년): 112억 2천만 달러
현재 시장 규모 (2026년): 119억 5천만 달러
예상 시장 규모 (2031년): 159억 9천만 달러
연평균 성장률(CAGR) (2026–2031년): 6.0%
SEGMENT LEADERSHIP:
지역별 선두: 아시아 태평양은 예측 기간 동안 6.7%의 연평균 성장률(CAGR)을 기록하며 가장 빠르게 성장하는 지역 부문입니다.
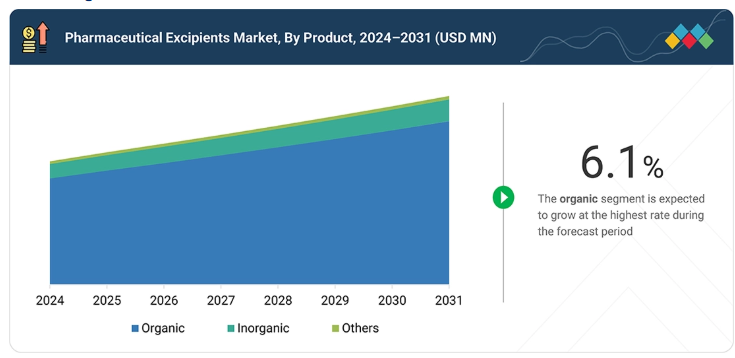
제품 유형별 선두: 유기 화학 제품은 2025년에 86.2%의 가장 큰 점유율을 차지할 것으로 예상됩니다.
기능별 리더: 충진제 및 희석제가 2025년에 가장 큰 점유율을 차지했습니다.
제형별 리더: 국소 제형은 2026년부터 2031년까지 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
기능별 적용 분야 리더: 안정제가 2025년에 가장 큰 점유율을 차지했습니다.
시장 전망 및 경쟁 구도:
로켓(Roquette), ADM, BASF는 강력한 시장 점유율과 폭넓은 제품 포트폴리오를 바탕으로 글로벌 제약 부형제 시장의 주요 기업으로 꼽혔습니다.
이노포스(Innophos) 및 메글(Meggle GmbH & Co. KG)와 같은 기업들은 전문적인 틈새 시장에서 확고한 입지를 확보함으로써 신생 기업 및 중소기업 중에서 두각을 나타내고 있으며, 신흥 시장 리더로서의 잠재력을 입증하고 있습니다.
글로벌 제약 부형제 시장은 의약품 생산량 증가, 복잡하고 용해도가 낮은 약물 분자의 개발 확대, 제네릭 및 특수 의약품의 성장, 첨단 약물 전달 시스템에 대한 수요 증가 등 여러 요인으로 인해 확장되고 있습니다. 또한, 서방형 제형, 용해도 및 생체이용률 향상, 정제 코팅, 비경구용 제품, 바이오의약품, 펩타이드 기반 치료제에서 기능성 부형제의 사용이 증가함에 따라 시장 성장이 더욱 뒷받침되고 있습니다. 또한, 신흥 시장 전반에 걸친 제약 생산 능력 확대, CDMO에 대한 아웃소싱 증가, 제형 효율성과 제품 안정성에 대한 강조가 강화되면서 시장 발전에 기여하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
제약 부형제 시장은 충전제, 결합제, 윤활제, 당류, 전분, 표준 코팅제와 같은 기존의 대량 생산 중심 원료에서 고부가가치의 기능성 및 제형 구현 솔루션으로 점차 전환되고 있습니다. 복합 원료의약품(API), 첨단 제형, 바이오의약품 및 특수 의약품의 성장은 공동 가공 부형제, 용해도 및 생체이용률 향상제, 서방형 제형 시스템, 고순도 부형제, 통합 캡슐 및 제형 솔루션에 대한 수요를 증가시키고 있습니다. 이러한 전환은 부형제 공급업체들에게 기존의 일반 상품 제품을 넘어서는 새로운 수익 기회를 창출하고 있습니다. 제약 및 바이오기술 기업, 제네릭 제조사, CDMO(계약 개발·제조 조직), 기타 제형 개발업체들에게 있어 핵심 우선순위는 규제 요건을 충족하는 공급, 강화된 원료의약품(API) 호환성, 복잡한 제형의 신속한 개발, 배치 간 일관성, 그리고 안정적인 이중 조달에 점점 더 집중되고 있습니다. 따라서 차별화된 부형제 기술에 규제 지원, 제형 전문 지식, 신뢰할 수 있는 제조 역량을 결합한 공급업체들은 고객에게 전략적으로 더욱 중요해지고 있습니다. 궁극적으로 이러한 변화는 더 우수한 성능과 환자 친화적인 제형, 향상된 용해성 및 생체이용률, 복잡한 의약품의 확장 가능한 제조, 재제형화 위험 감소, 그리고 규제 당국에 대한 신뢰도 제고를 뒷받침합니다. 따라서 시장은 부형제 공급업체가 원료뿐만 아니라 제형 성능, 개발 효율성, 공급망 신뢰성까지 기여하는 모델로 이동하고 있습니다.
시장 생태계
제약 부형제 시장의 생태계는 원료 공급업체, 제품 제공업체, 최종 사용자, 규제 당국이라는 네 가지 핵심 범주로 구분됩니다. PCC 및 Inolex와 같은 주요 원료 공급업체는 일관된 원료 공급을 보장하는 한편, BASF, Roquette, Ashland와 같은 글로벌 부형제 제조업체들은 제형 솔루션 분야의 혁신을 주도하고 있습니다. 화이자(Pfizer)와 노바티스(Novartis)를 비롯한 주요 제약사들은 부형제를 첨단 약물 전달 시스템에 통합하는 수요가 높은 최종 사용자입니다. FDA 및 EMA와 같은 규제 기관은 엄격한 규정 준수를 보장하며, 시장 진입 및 품질 기준을 정립합니다. 이러한 이해관계자들은 함께 안전하고 효과적이며 확장 가능한 의약품 개발에 필수적인, 긴밀하게 통합된 가치 사슬을 형성합니다.
지역
아시아 태평양, 예측 기간 동안 시장에서 가장 빠르게 성장하는 지역으로 부상
아시아 태평양 지역은 중국, 인도, 한국, 동남아시아 등 여러 국가에서 제약 제조의 급속한 확장, 제네릭 의약품 생산 증가, 의료비 지출 확대, 제형 및 신약 개발 역량에 대한 투자 증가로 인해 제약 부형제 시장에서 가장 빠르게 성장할 것으로 예상됩니다. 또한 이 지역은 방대한 환자 인구, 의약품 접근성 개선, 그리고 제약 및 CDMO 제조 활동이 저비용·대용량 생산 거점으로 지속적으로 이동하고 있는 점으로부터 혜택을 받고 있습니다. 서방형 제형, 용해성 향상, 바이오의약품, 펩타이드 및 복합 제네릭 의약품에 사용되는 특수 및 기능성 부형제에 대한 수요 증가도 성장을 뒷받침하고 있습니다. 현지 및 다국적 부형제 공급업체들은 증가하는 국내 및 수출 지향적 의약품 생산 수요를 충족하기 위해 이 지역에서 제조, 기술 지원 및 유통 역량을 확대하고 있으며, 이로 인해 아시아 태평양 지역은 글로벌 의약품 부형제 시장의 핵심 성장 동력으로 부상하고 있다.
의약품 부형제 시장: 기업 평가 매트릭스
로켓(Roquette)은 경구용 고형 제형, 비경구 제형, 바이오의약품 및 첨단 약물 전달 응용 분야에 걸쳐 사용되는 광범위한 기능성 및 특수 부형제 포트폴리오를 바탕으로 글로벌 의약품 부형제 시장의 주요 기업으로 자리매김하고 있습니다. 이 회사는 제형 지원, 규제 준수, 제조 규모, 글로벌 공급에 있어 강력한 역량을 바탕으로 폴리올, 전분, 셀룰로오스 유도체, 사이클로덱스트린, 결합제, 분해제, 서방형 부형제, 코팅 재료, 캡슐 솔루션에 이르는 포괄적인 제품 포트폴리오를 보유하고 있습니다. IFF 파마 솔루션(IFF Pharma Solutions) 및 퀄리캡스(Qualicaps)를 포함한 포트폴리오 확장 및 인수를 통해 고부가가치 제형 기술 전반에 걸친 입지를 강화함으로써 시장 지위를 한층 공고히 했습니다. 한편, JRS 파마(JRS Pharma)는 직접 압축, 결합, 분해 및 기타 경구용 고형 제형 분야에 적용되는 셀룰로오스 기반, 공동 가공 및 다기능 부형제에 대한 확고한 전문성을 바탕으로 떠오르는 선도 기업입니다. 차별화된 부형제 시스템, 제형 지원 및 지역별 제조 역량 확대에 점점 더 중점을 두고 있는 이 회사는, 지속적으로 변화하는 제약 부형제 시장에서 입지를 공고히 할 수 있는 유리한 위치를 점하고 있습니다.
주요 시장 참여 기업
- 로켓 프레르(Roquette Frères, 프랑스)
- 아처-다니엘스-미들랜드 컴퍼니(ADM, 미국)
- BASF SE(독일)
- 에보닉 인더스트리즈 AG(독일)
- 애슐랜드(Ashland Inc., 미국)
- 인터내셔널 플레이버스 앤 프래그런스(International Flavors & Fragrances Inc., 미국) (미국)
- 케리 그룹 plc (아일랜드)
- 머크 KGaA (독일)
- 어소시에이티드 브리티시 푸드 plc (영국)
- 바커 케미 AG (독일)
- 라르 리퀴드 S.A. (프랑스)
- 다우 케미컬 컴퍼니 (미국)
- 루브리졸 코퍼레이션 (미국)
- 컬러콘, Inc. (미국)
- DFE Pharma GmbH & Co. KG (독일)
최근 동향
2025년 9월 : 크로다(Croda)는 영국 리크(Leek)에 위치한 초정제(Super Refined) 부형제 제조 시설을 확장하여 고순도 의약품 및 바이오의약품 부형제의 생산 역량을 강화했습니다. 이번 확장은 또한 바이오 공정 및 전단 응력 보호 용도로 설계된 초정제 폴록사머 188(Super Refined Poloxamer 188)의 출시를 뒷받침했습니다.
2025년 7월 : 컬러콘(Colorcon)은 말레이시아 조호르에 200,000제곱피트 규모의 새로운 필름 코팅 제조 시설을 개장했습니다. 이 공장은 아시아 태평양 지역의 제약용 필름 코팅 생산 허브 역할을 하며, 컬러콘의 지역 내 제조 역량, 공급 안정성 및 고객 지원 능력을 강화합니다.
2025년 5월 : 로켓(Roquette)은 IFF 파마 솔루션스(IFF Pharma Solutions) 인수를 완료하여 의약품 부형제 및 약물 전달 포트폴리오를 대폭 확장했습니다. 이번 거래를 통해 검증된 셀룰로오스 유도체, 기능성 고분자 및 제형 기술이 추가되었으며, 로켓은 의약품 부형제 및 약물 전달 솔루션 분야의 글로벌 공급업체로서의 입지를 공고히 했습니다.
2025년 3월 : 신에츠 화학은 일본과 독일의 제약용 셀룰로오스 사업을 강화하기 위해 약 6,400만 달러(100억 엔)를 투자한다고 발표했다. 이 계획에는 공급 안정성과 생산 유연성을 높이기 위해 독일 내 새로운 L-HPC 제조 시설 건설과 일본 내 제약용 셀룰로오스 저장 용량 확장이 포함된다.
1 서론 62
1.1 연구 목적 62
1.2 시장 정의 62
1.3 연구 범위 62
1.3.1 고려된 세분시장 63
1.3.2 포함 및 제외 항목 64
1.3.3 분석 기간 65
1.3.4 분석 통화 65
1.4 이해관계자 65
1.5 변경 사항 요약 66
2 집행 요약 67
2.1 주요 통찰 및 시장 하이라이트 67
2.2 주요 시장 참여자: 통찰 및 전략적 동향 69
2.3 시장 성장을 주도하는 파괴적 트렌드 70
2.4 고성장 부문 및 신흥 시장 71
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 72
3 심층 분석 73
3.1 글로벌 제약 부형제 시장 개요 73
3.2 북미: 제형 및 국가별 의약품 부형제 시장, 2025년 74
3.3 의약품 부형제 시장: 지역별 성장 기회 75
4 시장 개요 76
4.1 서론 76
4.2 시장 동향 76
4.2.1 성장 동인 77
4.2.1.1 제네릭 의약품 및 의약품 제형에 대한 수요 급증 77
4.2.1.2 신규 부형제 개발을 위한 연구개발(R&D) 투자 증가 79
4.2.1.3 환자 중심의 제형에 대한 관심 증가 80
4.2.1.4 제약사 간의 협력 및 파트너십 81
4.2.2 제약 요인 81
4.2.2.1 엄격하고 복잡한 규제 체계 81
4.2.2.2 부형제 개발 및 제조 비용의 고가 82
4.2.3 기회 83
4.2.3.1 기능성 및 다기능성 부형제에 대한 관심 증가 83
4.2.3.2 나노기술 분야의 기술 발전 84
4.2.3.3 신흥 경제국에서의 시장 기회 85
4.2.4 과제 86
4.2.4.1 부형제의 안전성 및 품질 기준에 대한 지속적인 우려 86
4.2.4.2 주요 원료의 공급 부족 및 가격 변동 87
4.3 미충족 수요 및 미개척 시장 87
4.4 상호 연계된 시장 및 부문 간 기회 89
4.5 1/2/3위 기업들의 전략적 움직임 89
5 산업 동향 91
5.1 포터의 5가지 힘 분석 91
5.1.1 공급자의 협상력 92
5.1.2 구매자의 협상력 92
5.1.3 신규 진입자의 위협 93
5.1.4 대체재의 위협 93
5.1.5 경쟁의 치열도 93
5.2 거시경제 전망 93
5.2.1 서론 93
5.2.2 GDP 동향 및 전망 94
5.2.3 글로벌 제약 부형제 시장 동향 94
5.2.4 의료비 지출 동향 95
5.3 가치 사슬 분석 97
5.4 공급망 분석 99
5.5 생태계 분석 100
5.6 가격 분석 102
5.6.1 주요 기업별 예상 가격 분석, 2025년 102
5.6.2 지역별 예상 가격 분석, 2025년 103
5.7 무역 분석 104
5.7.1 무역 데이터 (HS 코드 290545) 104
5.7.1.1 HS 코드 290545에 대한 수입 데이터 104
5.7.1.2 HS 코드 290545에 대한 수출 데이터 105
5.7.2 무역 데이터 (HS 코드 350510) 106
5.7.2.1 HS 코드 350510에 대한 수입 데이터 106
5.7.2.2 HS 코드 350510에 대한 수출 데이터 107
5.7.3 무역 데이터 (HS 코드 290532) 108
5.7.3.1 HS 코드 290532에 대한 수입 데이터 108
5.7.3.2 HS 코드 290532에 대한 수출 데이터 109
5.7.4 무역 데이터 (HS 코드 283650) 110
5.7.4.1 HS 코드 283650에 대한 수입 데이터 110
5.7.4.2 HS 코드 283650에 대한 수출 데이터 111
5.7.5 무역 데이터 (HS 코드 250100) 112
5.7.5.1 HS 코드 250100에 대한 수입 데이터 112
5.7.5.2 HS 코드 250100에 대한 수출 데이터 113
5.7.6 무역 데이터 (HS 코드 290543) 114
5.7.6.1 HS 코드 290543에 대한 수입 데이터 114
5.7.6.2 HS 코드 290543에 대한 수출 데이터 115
5.7.7 무역 데이터 (HS 코드 3912) 116
5.7.7.1 HS 코드 3912에 대한 수입 데이터 116
5.7.7.2 HS 코드 3912에 대한 수출 데이터 117
5.8 주요 컨퍼런스 및 행사 118
5.9 고객의 비즈니스에 영향을 미치는 트렌드/변화 120
5.10 투자/자금 조달 활동 121
5.11 사례 연구 분석 122
5.11.1 사례 연구 1: 수분에 민감한 정제의 수분 차단 122
5.11.2 사례 연구 2: 단일클론 항체 제제의 안정화 122
5.12 2025년 미국 관세 도입의 영향 — 제약 부형제 시장 123
5.12.1 서론 123
5.12.2 주요 관세율 123
5.12.3 가격 영향 분석 124
5.12.4 2025년 미국 관세 도입 전후 주요 부형제의 가격 비교 124
5.12.5 국가/지역별 영향 125
5.12.5.1 북미 125
5.12.5.1.1 미국 125
5.12.5.2 유럽 125
5.12.5.3 아시아 태평양 125
5.12.6 최종 사용 산업에 미치는 영향 125
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 127
6.1 기술 분석 127
6.1.1 핵심 기술 127
6.1.1.1 공동 가공 부형제 기술 127
6.1.1.2 나노기술 기반 부형제 127
6.1.2 보완 기술 127
6.1.2.1 3D 프린팅/적층 제조 127
6.1.2.2 공정 분석 기술(PAT) 127
6.1.3 인접 기술 127
6.1.3.1 제형 설계에 활용되는 인공지능 127
6.1.3.2 친환경 화학/지속가능성 기술 128
6.2 기술/제품 로드맵 128
6.3 특허 분석 128
6.3.1 2015–2025년 제약 부형제 특허 주요 출원인/권리자(기업) 129
6.4 향후 응용 분야 130
6.5 AI/일반 AI가 제약 부형제 시장에 미치는 영향 131
6.5.1 서론 131
6.5.2 의약품 부형제 시장에서 AI 도입 사례 연구 131
6.5.3 AI 활용 사례 132
6.5.4 AI를 도입하고 있는 주요 기업 133
6.5.5 제약 부형제 생태계에서 생성형 AI의 미래 134
6.6 성공 사례 및 실제 적용 사례 134
7 규제 환경 및 지속가능성 이니셔티브 136
7.1 규제 환경 136
7.1.1 규제 기관, 정부 기관 및 기타 조직 136
7.1.2 규제 체계 139
7.1.2.1 미국 139
7.1.2.2 유럽 139
7.1.2.3 중국 140
7.1.2.4 인도 140
7.1.2.5 브라질 140
7.1.3 산업 표준 141
7.2 지속 가능성 이니셔티브 141
7.3 인증, 라벨링 및 친환경 표준 142
8 고객 환경 및 구매자 행동 143
8.1 의사결정 과정 143
8.2 구매자 이해관계자 및 구매 평가 기준 144
8.2.1 구매 과정의 주요 이해관계자 144
8.2.2 최종 사용자별 주요 구매 기준 145
8.3 도입 장벽 및 내부 과제 146
8.4 다양한 최종 사용 산업 분야의 미충족 수요 146
8.5 시장 수익성 147
9 제품별 제약 부형제 시장 148
9.1 서론 149
9.2 유기 화학물질 149
9.2.1 유지화학제품 152
9.2.1.1 지방 알코올 155
9.2.1.1.1 양친매성 특성으로 인해 비이온성 계면활성제로서 지방 알코올의 광범위한 사용이 시장 성장을 주도 155
9.2.1.2 미네랄 스테아레이트 157
9.2.1.3 기능성 식품 및 의약품 제형에서 부형제로서 스테아르산 마그네슘의 광범위한 사용이 시장 성장을 주도 157
9.2.1.4 글리세린 160
9.2.1.4.1 글리세린의 광범위한 응용이 시장 성장을 주도 160
9.2.1.5 기타 오일케미칼 162
9.2.2 탄수화물 164
9.2.2.1 당류 167
9.2.2.2 실제 당류 170
9.2.2.3 유당 173
9.2.2.3.1 뛰어난 압축성과 고형 경구 제형에서의 광범위한 사용이 부문 성장을 견인 173
9.2.2.4 자당 175
9.2.2.4.1 소아용, 경구 액상 및 동결건조 생물학적 제제에서 자당 사용 증가가 성장을 주도 175
9.2.2.5 덱스트로스(D-글루코스) 177
9.2.2.5.1 주사제 및 재수화 요법에서 덱스트로스의 사용 증가가 성장을 뒷받침 177
9.2.2.6 당알코올 180
9.2.2.7 소르비톨 183
9.2.2.7.1 액상 및 씹어 먹는 제형에서 안정제 및 감미료로 소르비톨에 대한 수요 증가가 시장 성장을 견인 183
9.2.2.8 만니톨 185
9.2.2.8.1 흡습성이 없고 안정화 특성이 있어 고형 제형 및 동결건조 생물학적 제제에서 만니톨의 사용이 확대되며 시장 성장을 촉진 185
9.2.2.9 기타 당알코올 187
9.2.2.10 인공 감미료 190
9.2.2.10.1 인공 감미료로서 아스파탐의 광범위한 사용이 시장 성장을 주도 190
9.2.2.11 셀룰로오스 193
9.2.2.12 미세결정 셀룰로오스 196
9.2.2.12.1 정제 직접 압축법에서 가장 널리 사용되는 부형제로 시장 확대 196
9.2.2.13 셀룰로오스 에테르 198
9.2.2.13.1 낮은 농도에서도 높은 효능을 발휘하여 셀룰로오스 에테르 수요를 촉진 198
9.2.2.14 CMC 및 크로스카멜로스 나트륨 201
9.2.2.14.1 시장 성장을 견인하는 CMC 및 크로스카멜로스 나트륨의 다양한 장점 201
9.2.2.15 셀룰로오스 에스테르 204
9.2.2.15.1 시장 성장을 뒷받침하는 세포막 및 세포 내 기질로의 약물 전달 204
9.2.2.16 전분 206
9.2.2.17 변성 전분 209
9.2.2.17.1 냉수 팽윤 및 겔 장벽 형성 능력으로 인해 서방형 정제에서의 사용이 증가하며 시장 성장을 주도 209
9.2.2.18 건조 전분 211
9.2.2.18.1 강력한 결합 및 코팅제로서 채택 확대 211
9.2.2.19 변성 전분 214
9.2.2.19.1 분자 캡슐화제로서 변성 전분의 사용 증가가 시장을 뒷받침 214
9.2.3 석유화학 제품 216
9.2.3.1 글리콜 219
9.2.3.1.1 시장 수요를 증대시킬 고순도 폴리에틸렌글리콜의 공급 219
9.2.3.2 폴리에틸렌글리콜(PEG) 222
9.2.3.2.1 시장을 활성화하기 위해 국소, 경구 및 비경구 제형에서 다목적 부형제로서 PEG의 채택 증가 222
9.2.3.3 프로필렌글리콜(PG) 224
9.2.3.3.1 용매, 보습제 및 방부제 강화 기능을 위해 경구 및 주사제 제형에서의 사용 증가로 수요 촉진 224
9.2.3.4 포비돈 227
9.2.3.4.1 빠르게 용해되는 정제에 대한 수요 증가로 성장 견인 227
9.2.3.5 광물성 탄화수소 229
9.2.3.5.1 통증 관리 분야에서 국소 제형에 대한 선호도 증가로 광물성 탄화수소 수요 뒷받침 229
9.2.3.6 페트롤라툼 232
9.2.3.6.1 페트롤라툼의 밀폐 및 연화 특성이 채택을 주도 232
9.2.3.7 광물성 왁스 234
9.2.3.7.1 구조 강화 및 약물 서방화를 위한 고형 및 반고형 제형에서의 광물 왁스 활용이 시장 성장을 촉진 234
9.2.3.8 광물유 237
9.2.3.8.1 국소, 경구 및 비경구 의약품 분야에서 용매 및 유연제로 광물유의 광범위한 사용이 성장을 주도 237
9.2.3.9 아크릴 중합체 239
9.2.3.9.1 서방형 의약품 제형에 아크릴 중합체가 광범위하게 사용되어 시장 성장을 주도 239
9.2.3.10 기타 석유화학 부형제 242
9.2.4 단백질 245
9.2.4.1 미세입자 및 나노입자의 운반체로서 단백질의 응용 분야 확대가 시장 성장을 견인 245
9.2.5 기타 유기 화학물질 247
9.3 무기 화학물질 250
9.3.1 인산칼슘 252
9.3.1.1 약제학적 순도와 의약품과의 낮은 비호환성으로 인해 제약 산업에서 널리 사용됨 252
9.3.2 금속 산화물 255
9.3.2.1 소수성, 친수성 및 과립 형태의 실리콘 산화물이 공급되어 시장 성장을 촉진 255
9.3.3 할라이트 257
9.3.3.1 백신 및 서방형 제형에서 할라이트의 활용 증가로 시장 수요 촉진 257
9.3.4 탄산칼슘 260
9.3.4.1 짧은 분해 시간 및 우수한 기계적 강도와 같은 특성으로 시장 성장 주도 260
9.3.5 황산칼슘 262
9.3.5.1 고형 제형에 사용되는 비용 효율적이고 품질을 향상시키는 희석제로서의 장점 등이 수요를 촉진할 전망 262
9.3.6 기타 무기 화학물질 264
9.4 기타 화학물질 267
10 제형별 의약품 부형제 시장 270
10.1 서론 271
10.2 경구 제형 271
10.2.1 정제 274
10.2.1.1 시장 성장을 뒷받침하는 정제의 광범위한 사용 274
10.2.2 캡슐 277
10.2.2.1 경질 젤라틴 캡슐 280
10.2.2.1.1 제조 용이성과 다용도성이 경질 젤라틴 캡슐 시장의 성장을 주도 280
10.2.2.2 연질 젤라틴 캡슐 282
10.2.2.2.1 수용성이 높은 화합물 및 가수분해에 취약한 화합물의 안정성 문제로 인한 시장 성장 제약 282
10.2.3 액상 제형 285
10.2.3.1 액상 제형은 용해 시간이 필요하지 않으며 정제보다 위장에서 더 빠르게 흡수된다는 점이 성장을 주도하는 핵심 요인 285
10.2.4 기타 경구 제형 288
10.3 국소 제형 290
10.3.1 이 부문에서 부형제 수요를 견인할 국소 약물 전달의 장점 290
10.4 비경구 제형 293
10.4.1 부형제 수요를 증가시킬 새로운 생물학적 분자의 등장 293
10.5 기타 제형 297
11 기능별 제약 부형제 시장 300
11.1 서론 301
11.2 충진제 및 희석제 301
11.2.1 정제의 응집력 향상, 직접 압축 및 최종 투여량까지의 유동성 개선을 통한 시장 수요 증대 301
11.3 현탁제 및 점도 조절제 304
11.3.1 시장 성장을 촉진하기 위한 약물 안정성 및 맛 가림과 같은 장점 304
11.4 코팅제 307
11.4.1 시장 성장을 주도하기 위한 제약 산업에서의 서방형 제형 사용 증가 307
11.5 결합제 310
11.5.1 정제 제조에 필수적인 유동성 및 압축성과 관련된 결합제가 시장을 뒷받침 310
11.6 향료 및 감미료 313
11.6.1 의약품의 기호성을 개선하여 수요를 견인하는 능력 313
11.7 분해제 316
11.7.1 고형 제형의 신속한 분해를 유도하여 채택률 제고 316
11.8 착색제 319
11.8.1 경질 및 연질 젤라틴 캡슐, 정제, 경구용 액제, 외용 크림에서의 사용 증가로 성장 견인 319
11.9 윤활제 및 유동제 322
11.9.1 입자 간 마찰 및 응집력을 감소시켜 제형의 유동성을 개선함으로써 성장을 주도하는 능력 322
11.10 방부제 324
11.10.1 성장을 뒷받침하기 위해 제약 및 기능성 식품 산업에서 벤질 알코올의 사용 증가 324
11.11 유화제 327
11.11.1 액상 의약품 제형에서 용해도 향상 부형제의 사용이 원료의약품(API)의 생체이용률을 높여 수요를 견인 327
11.12 기타 기능성 330
12 기능성 및 용도별 제약 부형제 시장 334
12.1 서론 335
12.2 안정제 335
12.2.1 의약품 유통 기한 연장 및 제조 결함 감소와 같은 장점으로 수요 증대 335
12.3 맛 가림 338
12.3.1 환자의 복약 순응도 및 치료 계획 준수율 향상 등의 이점이 시장 성장을 견인 338
12.4 서방형 제제 341
12.4.1 제약 업계에서 서방형 제형의 사용 증가가 시장 성장을 견인할 전망 341
12.5 용해도 및 생체이용률 향상 344
12.5.1 효과적인 약물 전달을 위한 용해도 및 생체이용률 제형의 필수적 특성, 채택 확대 촉진 344
12.6 기타 기능성 응용 분야 347
13 지역별 제약 부형제 시장 351
13.1 서론 352
13.2 유럽 352
13.2.1 독일 361
13.2.1.1 2025년 독일은 유럽 제약 부형제 시장에서 가장 큰 점유율을 차지했다 361
13.2.2 영국 368
13.2.2.1 제네릭 의약품의 채택 확대와 새로운 다기능 공동 가공 부형제의 개발이 시장 성장을 견인할 전망 368
13.2.3 프랑스 375
13.2.3.1 국내 고령 인구 증가가 시장 성장을 뒷받침할 전망 375
13.2.4 이탈리아 382
13.2.4.1 예산 제약 및 제한된 의료비 지출로 인해 이탈리아 시장 성장 저해 382
13.2.5 스페인 389
13.2.5.1 바이오의약품 소비 증가가 시장 성장을 뒷받침 389
13.2.6 기타 유럽 국가 396
13.3 북미 403
13.3.1 미국 410
13.3.1.1 미국, 북미 시장을 주도할 전망 410
13.3.2 캐나다 417
13.3.2.1 신흥 시장의 강력한 성장과 신제품 승인 둔화로 인해 캐나다 시장 성장이 저해될 전망 417
13.4 아시아 태평양 424
13.4.1 중국 432
13.4.1.1 제네릭 및 특허 만료 의약품에 대한 중점이 중국 시장을 견인할 전망 432
13.4.2 일본 439
13.4.2.1 일본 고령 인구의 급속한 증가가 의약품 수요를 크게 견인할 전망 439
13.4.3 인도 446
13.4.3.1 제네릭 의약품의 선도적 생산국으로서 인도 시장의 성장을 견인할 전망 446
13.4.4 대한민국 454
13.4.4.1 선도적인 계약 연구개발 기관의 존재가 시장 성장을 견인할 전망 454
13.4.5 기타 아시아 태평양 지역 461
13.5 라틴 아메리카 468
13.5.1 브라질 475
13.5.1.1 브라질에서 부형제 제조업체의 성장을 촉진할 신흥 기회 475
13.5.2 멕시코 482
13.5.2.1 성장을 뒷받침할 저렴한 치료법에 대한 수요 증가 및 위탁 제조 482
13.5.3 기타 라틴 아메리카 489
13.6 중동 496
13.6.1 GCC 국가 503
13.6.1.1 GCC 국가에서 부형제 시장을 견인할 의료 인프라 확충 및 의약품 제조 현지화 503
13.6.2 중동 기타 지역 510
13.7 아프리카 517
13.7.1 이 지역의 미개척 시장이 글로벌 기업들의 관심을 끌고 있다 517
14 경쟁 구도 524
14.1 서론 524
14.2 주요 기업 전략/승리 요인 524
14.2.1 2023–2026년 제약 부형제 시장에서 주요 기업들이 채택한 전략 개요 524
14.3 매출 분석, 2023–2025 525
14.4 시장 점유율 분석, 2025 526
14.5 기업 평가 매트릭스: 주요 기업, 2025년 528
14.5.1 스타 기업 528
14.5.2 신흥 선도 기업 528
14.5.3 보편적 기업 529
14.5.4 참여 기업 529
14.5.5 경쟁 벤치마킹: 주요 기업, 2025 530
14.5.5.1 기업 사업 범위 530
14.5.5.2 지역 사업 범위 531
14.5.5.3 제품 사업 범위 532
14.5.5.4 기능별 사업 범위 533
14.5.5.5 기능별 적용 범위 534
14.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 535
14.6.1 선도적 기업 535
14.6.2 대응력 있는 기업 535
14.6.3 역동적인 기업 535
14.6.4 출발선 535
14.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 537
14.6.5.1 주요 스타트업/중소기업 상세 목록 537
14.6.5.2 주요 스타트업/중소기업의 경쟁 벤치마킹 538
14.7 기업 가치 평가 및 재무 지표 539
14.8 브랜드/제품 비교 540
14.9 경쟁 시나리오 541
14.9.1 제품 승인 및 출시 541
14.9.2 거래 542
14.9.3 사업 확장 543
15 기업 프로필 544
15.1 주요 기업 544
15.1.1 로케트 프레르(ROQUETTE FRÈRES) 544
15.1.1.1 사업 개요 544
15.1.1.2 제공 제품 545
15.1.1.3 최근 동향 551
15.1.1.3.1 신제품 출시 551
15.1.1.3.2 거래 551
15.1.1.4 MnM 관점 551
15.1.1.4.1 주요 강점 551
15.1.1.4.2 전략적 선택 552
15.1.1.4.3 약점 및 경쟁 위협 552
15.1.2 ARCHER-DANIELS-MIDLAND COMPANY 553
15.1.2.1 사업 개요 553
15.1.2.2 제공 제품 555
15.1.2.3 최근 동향 556
15.1.2.3.1 거래 내역 556
15.1.2.4 MnM 관점 556
15.1.2.4.1 주요 강점 556
15.1.2.4.2 전략적 선택 556
15.1.2.4.3 약점 및 경쟁 위협 556
15.1.3 BASF SE 557
15.1.3.1 사업 개요 557
15.1.3.2 제공 제품 559
15.1.3.3 최근 동향 562
15.1.3.3.1 거래 내역 562
15.1.3.3.2 사업 확장 562
15.1.3.4 MnM 관점 562
15.1.3.4.1 주요 강점 562
15.1.3.4.2 전략적 선택 563
15.1.3.4.3 약점 및 경쟁 위협 563
15.1.4 EVONIK INDUSTRIES AG 564
15.1.4.1 사업 개요 564
15.1.4.2 제공 제품 566
15.1.4.3 최근 동향 567
15.1.4.3.1 사업 확장 567
15.1.4.4 MnM의 관점 567
15.1.4.4.1 주요 강점 567
15.1.4.4.2 전략적 선택 567
15.1.4.4.3 약점 및 경쟁 위협 567
15.1.5 ASHLAND INC. 568
15.1.5.1 사업 개요 568
15.1.5.2 제공 제품 569
15.1.5.3 최근 동향 571
15.1.5.3.1 제품 출시 및 승인 571
15.1.5.4 MnM 관점 572
15.1.5.4.1 주요 강점 572
15.1.5.4.2 전략적 선택 573
15.1.5.4.3 약점 및 경쟁 위협 573
15.1.6 KERRY GROUP PLC 574
15.1.6.1 사업 개요 574
15.1.6.2 제공 제품 575
15.1.6.3 최근 동향 577
15.1.6.3.1 거래 내역 577
15.1.7 MERCK KGAA 578
15.1.7.1 사업 개요 578
15.1.7.2 주요 제품 579
15.1.7.3 최근 동향 581
15.1.7.3.1 거래 내역 581
15.1.8 ASSOCIATED BRITISH FOODS PLC 582
15.1.8.1 사업 개요 582
15.1.8.2 주요 제품 583
15.1.8.3 최근 동향 586
15.1.8.3.1 거래 내역 586
15.1.9 WACKER CHEMIE AG 587
15.1.9.1 사업 개요 587
15.1.9.2 주요 제품 588
15.1.10 AIR LIQUIDE S.A. 589
15.1.10.1 사업 개요 589
15.1.10.2 주요 제품 590
15.1.10.3 최근 동향 593
15.1.10.3.1 신제품 출시 593
15.1.11 DOW INC. 594
15.1.11.1 사업 개요 594
15.1.11.2 제공 제품 595
15.1.12 BERKSHIRE HATHAWAY INC. (LUBRIZOL CORPORATION) 596
15.1.12.1 사업 개요 596
15.1.12.2 주요 제품 597
15.1.13 COLORCON, INC. 599
15.1.13.1 사업 개요 599
15.1.13.2 주요 제품 599
15.1.13.3 최근 동향 600
15.1.13.3.1 신제품 출시 600
15.1.13.3.2 거래 601
15.1.13.3.3 사업 확장 601
15.1.14 DFE PHARMA GMBH & CO. KG 602
15.1.14.1 사업 개요 602
15.1.14.2 제공 제품 602
15.1.15 ACTYLIS 605
15.1.15.1 사업 개요 605
15.1.15.2 제공 제품 605
15.1.15.3 최근 동향 610
15.1.15.3.1 거래 내역 610
15.1.16 CRODA INTERNATIONAL PLC 611
15.1.16.1 사업 개요 611
15.1.16.2 제공 제품 612
15.1.16.3 최근 동향 612
15.1.16.3.1 거래 내역 612
15.1.16.3.2 사업 확장 613
15.1.17 GATTEFOSSÉ SAS 614
15.1.17.1 사업 개요 614
15.1.17.2 제공 제품 614
15.1.18 J. RETTENMAIER & SÖHNE GMBH + CO KG 616
15.1.18.1 사업 개요 616
15.1.18.2 제공 제품 616
15.1.19 SHIN-ETSU CHEMICAL CO., LTD. 618
15.1.19.1 사업 개요 618
15.1.19.2 제공 제품 619
15.1.19.3 최근 동향 620
15.1.19.3.1 거래 620
15.1.19.3.2 사업 확장 621
15.2 기타 기업 622
15.2.1 INNOPHOS HOLDINGS, INC. 622
15.2.2 메글(MEGGLE GMBH & CO. KG) 623
15.2.3 후지 화학 공업(FUJI CHEMICAL INDUSTRIES CO., LTD.) 624
15.2.4 코렐 파마 켐(COREL PHARMA CHEM PVT. LTD.) 625
15.2.5 BIOGRUND GMBH 626
15.2.6 NITIKA PHARMACEUTICAL SPECIALTIES PVT. LTD. 627
15.2.7 R.T. 밴더빌트 홀딩 컴퍼니, Inc. 628
15.2.8 베네오 GmbH 629
15.2.9 시가치 인더스트리즈 리미티드 630
15.2.10 JH 난항 라이프 사이언스 유한공사 631
16 연구 방법론 632
16.1 연구 데이터 632
16.1.1 2차 데이터 633
16.1.1.1 2차 연구의 목적 633
16.1.1.2 2차 자료의 주요 데이터 634
16.1.2 1차 데이터 634
16.1.2.1 1차 데이터의 분류 (공급 및 수요 측면 참여자) 635
16.1.2.2 1차 연구의 주요 목적 635
16.2 시장 추정 636
16.2.1 글로벌 시장 추정 636
16.2.1.1 기업 매출 분석 (바텀업 접근법) 636
16.2.1.2 Roquette Frères의 매출 점유율 분석 637
16.2.1.3 MnM 데이터베이스 분석 638
16.2.1.4 1차 인터뷰 638
16.2.2 주요 전문가들의 통찰 639
16.2.3 세분화 시장 규모 추정 (탑다운 접근법) 639
16.3 시장 성장률 전망 641
16.4 데이터 삼각검증 642
16.5 연구 가정 643
16.6 연구의 한계 644
16.7 위험 분석 644
17 부록 645
17.1 토론 가이드 645
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 650
17.3 맞춤형 옵션 652
17.4 관련 보고서 652
17.5 저자 정보 653