주요 내용
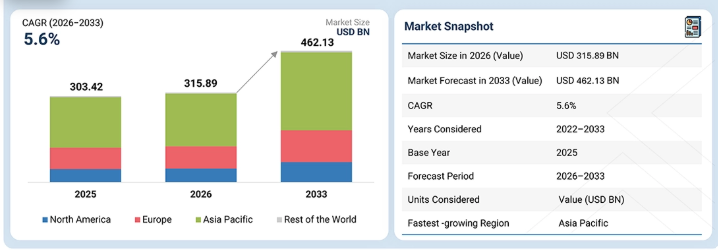
아시아 태평양 부문은 예측 기간 동안 연평균 성장률(CAGR) 5.8%로 성장할 것으로 전망됩니다.
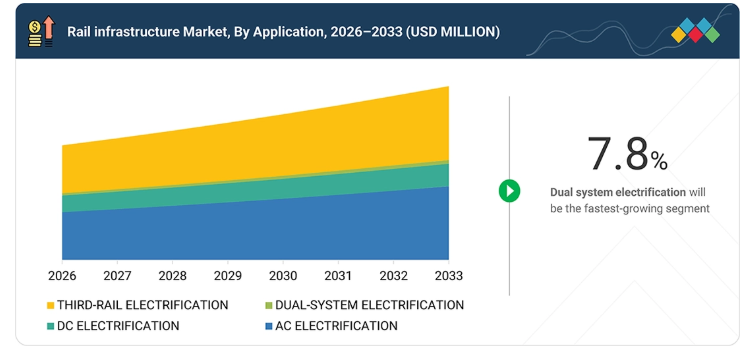
철도 전기화 부문은 2026년 시장 점유율의 11%를 차지할 것으로 추정됩니다.
고속철도 부문은 예측 기간 동안 연평균 성장률(CAGR) 7.9%로 성장할 것으로 전망됩니다.
2026년 기준 신규 건설 부문은 42%의 시장 점유율을 차지할 것으로 보인다.
예측 기간 동안 응용 부문이 가장 빠르게 성장할 것으로 전망된다.
중국철도그룹(China Railway Group Limited)은 ‘스타(Star)’로, 와브텍(Wabtec Corporation)은 ‘신흥 리더(Emerging Leader)’로 평가된다.
콜라스 레일(Colas Rail)은 ‘진취적인 기업(Progressive Company)’으로, 에지스(Egis)는 ‘대응력 있는 기업(Responsive Company)’으로 분류된다.
철도 인프라는 독립적인 네트워크 확장에서 통합 철도 시스템으로 전환되고 있으며, 특히 더 높은 수송 능력, 신뢰성 및 운영 효율성이 요구되는 고속철도, 간선철도, 화물철도 및 도시철도 분야에서 이러한 변화가 두드러집니다. 선로, 전기화, 신호, 통신, 역 및 디지털 제어 시스템은 개별 자산이 아닌 연결된 인프라로 계획되는 경우가 점점 늘어나고 있어, 통합 프로젝트 수행에 대한 수요가 증가하고 있습니다. 인프라 가용성과 노선 용량은 새로운 철도 용량을 어디에 개발할지 결정하는 핵심 요소가 되고 있는 반면, 기존 네트워크(브라운필드)의 경우 제한된 선로 접근 시간 내에 수행할 수 있는 업그레이드가 필요합니다. 시장 성장은 단순한 건설 비용보다는 총 수명 주기 비용에 의해 점점 더 결정되고 있으며, 자산 신뢰성, 유지보수 요구 사항, 에너지 효율, 인프라 활용도, 디지털 모니터링, 장기적인 네트워크 성능이 종합적으로 철도 인프라 투자의 상업적 타당성을 좌우하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
철도 인프라 시장은 신규 건설, 네트워크 현대화, 디지털 기술 및 수명 주기 서비스 요구 사항에 힘입어 기존의 선로 및 토목 인프라에서 통합 철도 솔루션으로 전환되고 있습니다. 철도 인프라 관리자, 국가 및 지역 당국, 지하철 운영사, 철도 및 물류 운영사, 산업계, 화주, 건설 공급업체를 중심으로 수요가 확대되고 있습니다. 새롭게 떠오르는 수익 기회로는 고속 및 전용 화물 회랑, 스마트 철도 인프라, 디지털 자산 관리, 지속 가능한 철도 인프라, 수명 주기 인프라 관리 등이 있습니다. 이러한 요구 사항은 네트워크 용량 및 열차 운행 빈도 증가, 여객 및 화물 운송 신뢰성 향상, 자산 활용도 및 수명 연장, 에너지 소비 감소, 화물 운송 속도 향상, 그리고 여객 철도 서비스의 효율성 제고로 이어질 수 있습니다.
시장 생태계
철도 인프라 생태계는 철도 인프라 소유주 및 운영사, 신호 및 열차 제어 공급업체, 선로 및 철도 시스템 공급업체, 철도 전기화 및 전력 공급업체, 디지털 및 통신 공급업체, 그리고 철도 EPC 및 엔지니어링 계약업체로 구성됩니다. 도이체 반 인프라고(Deutsche Bahn InfraGO), SNCF, 네트워크 레일(Network Rail), 인도 철도(Indian Railways)와 같은 인프라 소유주 및 운영사는 철도 네트워크와 인프라 자산을 관리하는 반면, 지멘스(Siemens), 히타치 레일(Hitachi Rail), 와브텍(Wabtec), 알스톰(Alstom)과 같은 신호 시스템 공급업체는 열차 제어 및 철도 안전 시스템을 지원합니다. 보슬로(Vossloh), 판드로(Pandrol), 포에스탈파인(voestalpine)을 포함한 선로 및 레일 시스템 공급업체들은 선로 구성품과 레일 시스템을 공급하는 반면, ABB, 지멘스, 알스톰은 전철화 및 전력 솔루션을 제공합니다. 노키아(Nokia), 지멘스, 코델(Cordel)과 같은 디지털 및 통신 제공업체들은 철도 연결성, 진단, 자산 모니터링을 지원하며, 중국철도그룹(China Railway Group), 페로비알(Ferrovial) 및 기타 인프라 시공업체를 포함한 EPC 및 엔지니어링 시공업체들은 철도 건설 및 통합 인프라 프로젝트를 수행합니다.
지역
아시아 태평양, 철도 인프라 시장에서 최대 규모 지역으로 부상
아시아 태평양 지역에서는 대규모 네트워크 확장, 고속철도 개발, 화물 수송 능력 강화, 그리고 특히 중국과 인도를 중심으로 한 기존 철도 자산의 현대화가 철도 인프라 시장을 주도하고 있습니다. 2026년 첫 8개월 동안 중국의 철도 고정자산 투자는 약 757억 달러에 달했으며, 운영 중인 철도망은 2025년 말 기준 165,000km에서 2030년까지 약 180,000km로 확장될 예정이며, 여기에는 약 60,000km의 고속철도가 포함됩니다. 인도는 2026년부터 2027년까지 철도 자본 지출로 약 305억 달러를 배정했으며, 여기에는 신규 선로, 7개의 계획된 고속철도 회랑, 전용 화물 인프라, 철도 안전 시스템에 대한 대규모 투자가 포함된다. 지역별 투자 구성은 단독 선로 건설에서 토목 인프라와 전기화, 신호, 통신, 안전 시스템, 디지털 철도 제어 시스템을 결합한 통합 회랑 개발로 전환되고 있다. 이러한 변화로 프로젝트당 인프라 가치가 높아지고 있으며, 동일한 프로그램 내에서 여러 철도 시스템 요구 사항을 충족할 수 있는 공급업체들에게 더 큰 조달 기회가 창출되고 있다.
철도 인프라 시장: 기업 평가 매트릭스
중국철도그룹(China Railway Group)은 광범위한 글로벌 철도 사업 기반, 폭넓은 철도 시스템 포트폴리오, 그리고 철도 차량, 신호, 전철화 및 통합 철도 솔루션 분야의 강력한 역량을 바탕으로 ‘스타(Star)’로 평가된다. 와브텍 코퍼레이션(Wabtec Corporation)은 폭넓은 철도 기술 포트폴리오, 확고한 글로벌 입지, 그리고 기관차, 열차 제어, 디지털 시스템 및 철도 서비스 분야의 역량을 바탕으로 ‘신흥 리더(Emerging Leader)’로 평가된다.
주요 시장 참여 기업
- 중국철도그룹(중국)
- 중국철도건설공사(중국)
- 지멘스 모빌리티(독일)
- 알스톰(프랑스)
- 히타치 레일(영국)
- 웹텍(미국)
- CAF(스페인)
- 현대로템(한국)
- 보슬로 AG(독일)
- 크노르 브렘세 AG(독일)
최근 동향
2026년 7월 : 지멘스는 레일 비카스 니감 리미티드(Rail Vikas Nigam Limited)로부터 리시케시~카르나프라야그 철도 노선에 대한 약 2,740만 달러 규모의 가공 전차선 기술 수주를 받았으며, 이 계약은 102.5 트랙 킬로미터에 걸친 경성 및 유연형 가선 시스템을 포함합니다.
2026년 7월 : 알스톰(Alstom)은 루마니아의 필리아시(Filiasi)~이기로아사(Igiroasa) 구간(44킬로미터)을 ERTMS 레벨 2 신호 시스템, GSM-R 통신 및 개선된 전력 공급 시설로 현대화하는 계약을 체결했으며, 이를 통해 여객 및 화물 열차의 운행 속도를 높일 수 있게 되었습니다.
2026년 4월 : 중국철도그룹(China Railway Group)은 4선로 철도 구간을 포함하는 우한 바이샤저우 양쯔강 도로-철도 교량 건설을 착공했으며, 이 구간에는 복선 고속철도 및 향후 도시 간 철도 운행 용량이 확보되어 있다.
2026년 3월 : 알스톰은 폴란드의 신축 로즈(Lódz) 장거리 철도 터널 신호 시스템 공사 계약을 수주하여, 새롭게 구축되는 국가 고속철도망과 폴란드 주요 도시 간 향후 연결을 지원하게 되었다.
2026년 3월 : 중국철도건설공사(CRCC)는 알제리의 950킬로미터 길이의 서부 광산 철도 선로 설치 공사를 완료했으며, 여기에는 CRCC와 현지 국영 기업들이 건설한 575킬로미터 구간이 포함되어 있어 중량 광물 수송을 지원하게 되었습니다.
1 서론 25
1.1 연구 목적 25
1.2 시장 정의 및 범위 26
1.2.1 포함 및 제외 항목 29
1.3 연구 범위 30
1.3.1 조사 대상 시장 및 지역 범위 30
1.3.2 분석 대상 기간 31
1.4 통화 31
1.5 이해관계자 32
1.6 변경 사항 요약 32
2 집행 요약 34
2.1 시장 하이라이트 및 주요 통찰 34
2.2 주요 시장 참여자: 전략적 발전 동향 분석 36
2.3 철도 인프라 시장을 형성하는 파괴적 트렌드 37
2.4 고성장 부문 38
2.5 지역별 개요: 시장 규모, 성장률 및 전망 39
3 프리미엄 인사이트 40
3.1 철도 인프라 시장 참여자를 위한 매력적인 기회 40
3.2 지역별 철도 인프라 시장 41
3.3 철도 유형별 철도 인프라 시장 41
3.4 투자 유형별 철도 인프라 시장 42
3.5 인프라 유형별 철도 인프라 시장 42
3.6 철도 인프라 시장, 용도별 43
4 시장 개요 44
4.1 서론 44
4.2 시장 동향 45
4.2.1 성장 동인 45
4.2.1.1 국내 철도 수요를 넘어서는 인프라 수요를 창출하는 국경 간 무역 회랑 45
4.2.1.2 인프라 투자를 주도하는 네트워크 용량 확장 및 병목 현상 해소 47
4.2.2 제약 요인 48
4.2.2.1 선로 접근 시간 제한으로 인한 기존 시설(브라운필드) 업그레이드 생산성 저하 48
4.2.3 기회 48
4.2.3.1 예측 및 상태 기반 인프라 관리를 가능하게 하는 디지털 자산 인텔리전스 48
4.2.3.2 철도 수송 능력 및 인프라 가치를 극대화하는 통합 회랑 업그레이드 49
4.2.4 과제 51
4.2.4.1 시공사가 장기간에 걸친 비용 상승 위험에 노출되는 메가 프로젝트 51
4.3 미충족 수요 및 미개척 분야 51
4.3.1 철도 인프라 시장의 미충족 수요 52
4.3.2 미개척 분야의 기회 53
4.4 상호 연계된 시장 및 부문 간 기회 54
4.4.1 상호 연계된 시장 54
4.4.2 부문 간 기회 54
4.5 1/2/3급 기업들의 전략적 움직임 55
4.6 투자 유형별 철도 인프라에 대한 통찰 57
4.6.1 그린필드 57
4.6.2 브라운필드 현대화 58
4.6.3 수송 능력 확충 59
4.6.4 갱신 및 재건 59
5 산업 동향 60
5.1 거시경제 지표 60
5.1.1 서론 60
5.1.2 GDP 동향 및 전망 61
5.1.3 철도 인프라 시장 동향 62
5.2 공급망 분석 62
5.3 생태계 분석 64
5.4 무역 분석 67
5.4.1 수입 현황 (HS 코드 8604) 67
5.4.2 수출 현황 (HS 코드 8604) 68
5.5 2026–2027년 주요 컨퍼런스 및 행사 70
5.6 고객 비즈니스에 영향을 미치는 동향 및 파괴적 변화 70
5.7 투자 및 자금 조달 시나리오 71
5.8 사례 연구 분석 74
5.8.1 알스톰(ALSTOM)과 SNCF 레세우(RÉSEAU), 프랑스 내 아르고스(ARGOS) 디지털
연동 시스템 구축 74
5.8.2 지멘스(SIEMENS), CBTC를 통해 뉴욕시 풀턴-리버티 노선 현대화 74
5.8.3 히타치 레일, 토론토 지하철 2호선을 디지털 CBTC로 업그레이드 74
5.8.4 알스톰, 퀸즐랜드 철도망에 ETCS 레벨 2 도입 75
5.8.5 지멘스, 루마니아 전역 철도 신호
75
5.8.6 인도 철도, 전자 연동 장치 및 KAVACH를 통해 신호 시스템 현대화 75
5.8.7 보슬로(VOSSLOH)와 코델(CORDEL), 라이더(LIDAR)와 AI를 통합하여
디지털 철도 점검 구현 76
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 적용 분야 77
6.1 기술 분석 77
6.1.1 주요 신기술 77
6.1.1.1 자율 선로 점검 77
6.1.1.2 AI 기반 예측형 인프라 유지보수 77
6.1.2 보완 기술 78
6.1.2.1 라이더(LiDAR) 및 3D 철도 자산 매핑 78
6.1.2.2 선로 및 구조물 모니터링을 위한 광섬유 센싱 78
6.1.3 관련 기술 79
6.1.3.1 첨단 철도 전철화 시스템 79
6.1.3.2 철도 인프라용 에너지 저장 79
6.2 기술/제품 로드맵 79
6.3 특허 분석 85
6.4 철도 인프라 시장에 미치는 AI의 영향 89
6.4.1 주요 활용 사례 및 시장 잠재력 89
6.4.2 철도
인프라 시장에서 제조업체들이 따르는 모범 사례 89
6.4.3 철도
인프라 시장에서의 AI 도입 관련 사례 연구 90
6.4.3.1 AI 기반 인프라 및 신호 유지보수를 위한 알스톰(Alstom)의 HealthHub 90
6.4.3.2 예측적 선로 유지보수를 위한 네트워크 레일(Network Rail)의 AI 기반 인사이트(Insight) 플랫폼 90
6.4.3.3 자동화된 인프라 모니터링을 위한 히타치 레일(Hitachi Rail)의 HMAX AI 플랫폼 91
6.4.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 91
6.4.5 AI 철도 인프라 도입에 대한 고객의 준비도 92
7 규제 환경 및 지속가능성 이니셔티브 93
7.1 지역별 규제 및 규정 준수 93
7.1.1 규제 기관, 정부 기관,
및 기타 조직 93
7.1.1.1 아시아 태평양 93
7.1.1.2 유럽 94
7.1.1.3 북미 95
7.1.1.4 기타 지역 97
7.2 산업 표준 98
7.2.1 아시아 태평양 98
7.2.2 유럽 98
7.2.3 북미 99
7.2.4 기타 지역 99
7.3 지속 가능성 이니셔티브 100
7.3.1 저탄소 철도 인프라 100
7.3.2 자원 효율성 및 순환형 인프라 101
7.3.3 기후 회복력 및 지속 가능한 자산 관리 101
7.4 규제 정책이 지속가능성 이니셔티브에 미치는 영향 102
7.4.1 유럽연합 102
7.4.2 미국 102
7.4.3 중국 102
7.4.4 인도 103
7.5 지속가능성 관련 정부 지출 및 정책 분석 103
7.5.1 인프라 현대화 프로그램 103
8 고객 환경 및 구매자 행동 108
8.1 의사결정 과정 108
8.2 구매 과정에 참여하는 주요 이해관계자 및 그들의 평가 기준 109
8.2.1 구매 과정의 주요 이해관계자 109
8.2.2 구매 기준 110
8.3 도입 장벽 및 내부 과제 112
8.4 다양한 최종 사용 산업의 미충족 수요 113
9 철도 인프라 시장: 인프라 유형별 115
9.1 서론 116
9.2 선로 인프라 117
9.2.1 축하중 증가 및 성능 요구 사항 강화에 따른 선로 인프라 수요 117
9.2.2 철도 선로 118
9.2.3 침목 118
9.2.4 자갈 119
9.2.5 고정 시스템 119
9.2.6 분기선 및 교차점 119
9.2.7 선로 노반 119
9.2.8 자갈 없는 선로 119
9.3 철도 전기화 119
9.3.1 철도망 전기화 및 재생에너지 통합에 따른 철도 전기화 수요 119
9.4 견인 전력 인프라 120
9.4.1 전철화 확대 및 전력망 현대화에 따른 견인 전력 인프라 수요 120
9.5 역 인프라 122
9.5.1 승객 수용 능력, 접근성 및 다모드 통합에 따른 역 인프라 수요 122
9.6 토목 인프라 123
9.6.1 기후 회복력 및 구조적 개선을 통해 주도되는 토목 인프라 수요 123
9.7 선로변 인프라 124
9.7.1 기존 신호 시스템을 첨단 열차 제어 시스템으로 대체함에 따른 선로변 인프라 수요 124
9.8 주요 핵심 통찰 125
10 투자 유형별 철도 인프라 시장 126
10.1 서론 127
10.2 신규 건설 128
10.2.1 철도망 수송 능력 확장을 위한 신규 철도 인프라 128
10.3 개량 및 현대화 129
10.3.1 인프라 현대화를 주도하는 노후화된 철도 자산 129
10.4 유지보수 및 갱신 130
10.4.1 철도 인프라 갱신 및 자산 복구 130
10.5 주요 통찰력 132
11 철도 유형별 철도 인프라 시장 133
11.1 서론 134
11.2 간선 철도 136
11.2.1 수송 능력 확대 및 네트워크 업그레이드에 따른 간선 철도 수요 증가 136
11.3 고속철도 137
11.3.1 고속철도 노선 확장이 더 높은 수준의 인프라 사양을 주도 137
11.4 도시철도/지하철 138
11.4.1 도시 여객 수요 증가가 대용량 지하철 확장을 주도 138
11.5 지역 및 통근 철도 139
11.5.1 수송 능력 확대 및 노선 현대화에 힘입은 지역 및 통근 철도 수요 139
11.6 화물/대형 화물 철도 141
11.6.1 전용 노선 및 수송 능력 확장에 따른 화물 및 대형 화물 철도 수요 141
11.7 주요 통찰력 142
12 용도별 철도 인프라 시장 143
12.1 서론 144
12.2 교류(AC) 전철화 145
12.2.1 대용량 철도 노선 및 견인 전력 업그레이드에 따른 교류(AC) 전철화 수요 145
12.2.2 15 kV 교류(AC) 146
12.2.3 25 kV 교류(AC) 147
12.2.4 2 × 25 kV 교류 147
12.3 직류 전철화 147
12.3.1 지하철 및 교외 철도망 확장에 따른 직류(DC) 전철화 수요 147
12.3.2 1.5 kV 직류(DC) 148
12.3.3 3 kV 직류 148
12.4 이중 시스템 전철화 149
12.4.1 다중 전압 철도망을 위한 이중 시스템 전철화 149
12.5 제3레일 전철화 150
12.5.1 제3레일 전철화 개보수에 따른 인프라 수요 150
12.6 주요 핵심 통찰 151
13 지역별 철도 인프라 시장 152
13.1 서론 153
13.2 아시아 태평양 154
13.2.1 중국 156
13.2.1.1 수송 능력, 유지보수 및 디지털 제어 분야에 대한 철도 투자 증가 156
13.2.2 일본 157
13.2.2.1 갱신 및 디지털 제어를 통한 철도 인프라 강화 157
13.2.3 대한민국 159
13.2.3.1 고속철도 확장과 디지털 신호 시스템 및 네트워크 현대화의 결합 159
13.2.4 인도 160
13.2.4.1 철도 네트워크 전반에 걸친 디지털 열차 보호 시스템 확대 160
13.2.5 기타 아시아 태평양 지역 161
13.3 유럽 162
13.3.1 독일 164
13.3.1.1 철도 회랑 현대화가 디지털 철도 인프라 수요를 견인 164
13.3.2 프랑스 165
13.3.2.1 철도 현대화가 미래 인프라 수요를 견인 165
13.3.3 영국 166
13.3.3.1 디지털 신호 및 화물 인프라로 전환되는 철도 수요 166
13.3.4 이탈리아 167
13.3.4.1 철도망 현대화 및 ERTMS 도입 가속화 167
13.3.5 스페인 168
13.3.5.1 주요 인프라 프로젝트를 통한 철도 수송 능력 강화 168
13.3.6 기타 유럽 국가 169
13.4 북미 170
13.4.1 미국 171
13.4.1.1 주요 자산 갱신 및 수송 능력 확충을 위한 철도 인프라 투자 전환 171
13.4.2 캐나다 173
13.4.2.1 화물 운송 회랑 및 무역 연결성에 중점을 둔 철도 인프라 확충 173
13.4.3 멕시코 174
13.4.3.1 여객 운송 회랑 및 디지털 철도 인프라를 통한 철도 확충 174
13.5 기타 지역 175
13.5.1 남아프리카공화국 177
13.5.1.1 회랑 복원, 인프라 재건 및 개방형 접근 개혁을 통한 철도 수송 능력 확대 177
13.5.2 브라질 178
13.5.2.1 기존 회랑 현대화 우선 추진 178
14 경쟁 환경 179
14.1 개요 179
14.2 주요 기업 경쟁 전략/승리 요인, 2022–2026 179
14.3 시장 점유율 분석, 2025 181
14.4 매출 분석, 2021–2025 183
14.5 브랜드/제품 비교 184
14.5.1 전략적 OEM 벤치마킹 184
14.6 기업 가치 평가 및 재무 지표 185
14.7 기업 평가 매트릭스: 주요 기업, 2025 186
14.7.1 스타 기업 186
14.7.2 신흥 선도 기업 186
14.7.3 보편적 기업 186
14.7.4 참여 기업 186
14.7.5 기업 사업 범위: 주요 기업, 2025년 188
14.7.5.1 기업 활동 범위 188
14.7.5.2 지역별 활동 범위 189
14.7.5.3 철도 유형별 활동 범위 189
14.7.5.4 투자 유형별 활동 범위 190
14.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 191
14.8.1 진취적인 기업 191
14.8.2 대응력이 뛰어난 기업 191
14.8.3 역동적인 기업 191
14.8.4 출발점 191
14.8.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 193
14.8.5.1 주요 스타트업/중소기업 상세 목록 193
14.8.5.2 주요 스타트업/중소기업의 경쟁력 벤치마킹 194
14.9 경쟁 시나리오 195
14.9.1 제품 출시 195
14.9.2 거래 196
14.9.3 사업 확장 196
14.9.4 기타 동향 197
15 기업 프로필 198
15.1 주요 기업 198
15.1.1 차이나 레일웨이 그룹 리미티드 198
15.1.1.1 사업 개요 198
15.1.1.2 제공하는 제품/솔루션/서비스 199
15.1.1.3 최근 동향 200
15.1.1.3.1 제품 출시/개선 200
15.1.1.3.2 거래 내역 201
15.1.1.3.3 기타 동향 201
15.1.1.4 MnM의 견해 202
15.1.1.4.1 주요 강점 202
15.1.1.4.2 전략적 선택 202
15.1.1.4.3 약점 및 경쟁 위협 202
15.1.2 SIEMENS MOBILITY 203
15.1.2.1 사업 개요 203
15.1.2.2 제공하는 제품/솔루션/서비스 204
15.1.2.3 최근 동향 205
15.1.2.3.1 제품 출시/개선 205
15.1.2.3.2 사업 확장 205
15.1.2.3.3 기타 동향 206
15.1.2.4 MnM의 관점 206
15.1.2.4.1 주요 강점 206
15.1.2.4.2 전략적 선택 206
15.1.2.4.3 약점 및 경쟁 위협 207
15.1.3 중국철도건설유한공사 208
15.1.3.1 사업 개요 208
15.1.3.2 제공하는 제품/솔루션/서비스 209
15.1.3.3 최근 동향 210
15.1.3.3.1 거래 내역 210
15.1.3.3.2 사업 확장 210
15.1.3.3.3 기타 동향 211
15.1.3.4 MnM의 견해 211
15.1.3.4.1 주요 강점 211
15.1.3.4.2 전략적 선택 211
15.1.3.4.3 약점 및 경쟁 위협 212
15.1.4 ALSTOM SA 213
15.1.4.1 사업 개요 213
15.1.4.2 제공하는 제품/솔루션/서비스 214
15.1.4.3 최근 동향 215
15.1.4.3.1 신제품 출시/개선 215
15.1.4.3.2 거래 215
15.1.4.3.3 사업 확장 216
15.1.4.3.4 기타 동향 217
15.1.4.4 MnM의 관점 217
15.1.4.4.1 주요 강점 217
15.1.4.4.2 전략적 선택 217
15.1.4.4.3 약점 및 경쟁 위협 218
15.1.5 CRRC CORPORATION LIMITED 219
15.1.5.1 사업 개요 219
15.1.5.2 제공하는 제품/솔루션/서비스 220
15.1.5.3 최근 동향 220
15.1.5.3.1 제품 출시/개선 220
15.1.5.3.2 계약 220
15.1.5.3.3 사업 확장 221
15.1.5.3.4 기타 동향 222
15.1.5.4 MnM의 관점 222
15.1.5.4.1 주요 강점 222
15.1.5.4.2 전략적 선택 222
15.1.5.4.3 약점 및 경쟁 위협 223
15.1.6 HITACHI RAIL LTD. 224
15.1.6.1 사업 개요 224
15.1.6.2 제공 제품/솔루션/서비스 225
15.1.6.3 최근 동향 226
15.1.6.3.1 제품 출시/개선 226
15.1.6.3.2 계약 227
15.1.6.3.3 사업 확장 227
15.1.7 WABTEC CORPORATION 228
15.1.7.1 사업 개요 228
15.1.7.2 제공하는 제품/솔루션/서비스 230
15.1.7.3 최근 동향 231
15.1.7.3.1 거래 내역 231
15.1.7.3.2 사업 확장 232
15.1.7.3.3 기타 동향 233
15.1.8 STADLER RAIL AG 234
15.1.8.1 사업 개요 234
15.1.8.2 제공하는 제품/솔루션/서비스 235
15.1.8.3 최근 동향 236
15.1.8.3.1 신제품 출시/개선 236
15.1.8.3.2 거래 236
15.1.8.3.3 사업 확장 237
15.1.8.3.4 기타 동향 237
15.1.9 CONSTRUCCIONES Y AUXILIAR DE FERROCARRILES, S.A. (CAF) 238
15.1.9.1 사업 개요 238
15.1.9.2 제공하는 제품/솔루션/서비스 239
15.1.9.3 최근 동향 240
15.1.9.3.1 제품 출시/개선 240
15.1.9.3.2 계약 체결 240
15.1.9.3.3 사업 확장 241
15.1.9.3.4 기타 동향 241
15.1.10 현대로템 242
15.1.10.1 사업 개요 242
15.1.10.2 제공하는 제품/솔루션/서비스 243
15.1.10.3 최근 동향 244
15.1.10.3.1 신제품 출시/개선 244
15.1.10.3.2 계약 244
15.1.10.3.3 사업 확장 245
15.1.10.3.4 기타 동향 245
15.1.11 VOSSLOH AG 246
15.1.11.1 사업 개요 246
15.1.11.2 제공하는 제품/솔루션/서비스 247
15.1.11.3 최근 동향 248
15.1.11.3.1 제품 출시/개선 248
15.1.11.3.2 계약 248
15.1.11.3.3 사업 확장 249
15.1.11.3.4 기타 동향 249
15.1.12 KNORR-BREMSE AG 250
15.1.12.1 사업 개요 250
15.1.12.2 제공 제품/솔루션/서비스 251
15.1.12.3 최근 동향 252
15.1.12.3.1 제품 출시/개선 252
15.1.12.3.2 거래 253
15.1.12.3.3 사업 확장 253
15.1.12.3.4 기타 동향 254
15.2 기타 기업 255
15.2.1 COLAS RAIL 255
15.2.2 BALFOUR BEATTY 256
15.2.3 SYSTRA 257
15.2.4 MOTT MACDONALD 258
15.2.5 EGIS 259
15.2.6 VINCI 260
15.2.7 ATKINSRÉALIS 261
15.2.8 하스코 레일 262
15.2.9 플라세르 앤 테우러 263
15.2.10 VAE 그룹 264
15.2.11 SPENO INTERNATIONAL SA 265
15.2.12 BOUYGUES CONSTRUCTION 265
15.2.13 ACCIONA 266
16 연구 방법론 267
16.1 연구 자료 267
16.1.1 2차 자료 268
16.1.1.1 2차 자료 목록 269
16.1.1.2 2차 자료의 주요 데이터 270
16.1.2 1차 자료 270
16.1.2.1 1차 인터뷰: 수요 측 및 공급 측 271
16.1.2.2 1차 인터뷰 내역 271
16.1.2.3 1차 인터뷰 대상자 271
16.1.2.4 1차 연구의 목적 272
16.2 시장 규모 추정 272
16.2.1 탑다운 접근법 273
16.3 데이터 삼각검증 274
16.4 요인 분석 276
16.5 연구 가정 276
16.6 연구의 한계 277
16.7 위험 평가 278
17 부록 280
17.1 토론 가이드 280
17.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 283
17.3 맞춤형 옵션 285
17.3.1 지역별 차량 등급별 철도 인프라 시장 285
17.3.2 철도 인프라 시장, 추가 국가(최대 3개국) 285
17.3.3 추가 시장 참여자 프로파일링 (최대 5개) 285
17.4 관련 보고서 285
17.5 저자 정보 286