주요 내용
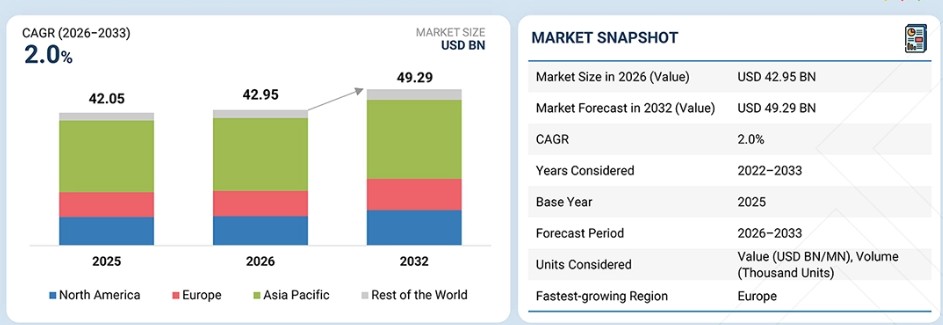
시장 개요:시장 규모 (2025년): 420억 5천만 달러현재 시장 규모 (2026년): 429억 5천만 달러예상 시장 규모 (2033년): 492억 9천만 달러연평균 성장률(CAGR, 2026–2033년): 2.0%
아시아 태평양 지역이 자동차 와이어링 하네스 시장에서 가장 큰 점유율을 차지하고 있습니다.
ADAS는 예측 기간 동안 가장 빠르게 성장하는 부문입니다.
와이어 부문은 금액 기준 65% 이상의 가장 높은 시장 점유율을 차지하고 있습니다.
예측 기간 동안 광섬유 부문이 가장 빠르게 성장할 것으로 전망됩니다.
전기 배선 부문은 금액 기준 시장 점유율 90% 이상을 차지하고 있습니다.
예측 기간 동안 경상용차가 가장 빠른 성장세를 보일 것으로 예상됩니다.
BEV(순수 전기차)는 금액 기준 65% 이상의 가장 큰 시장 점유율을 차지하고 있습니다.
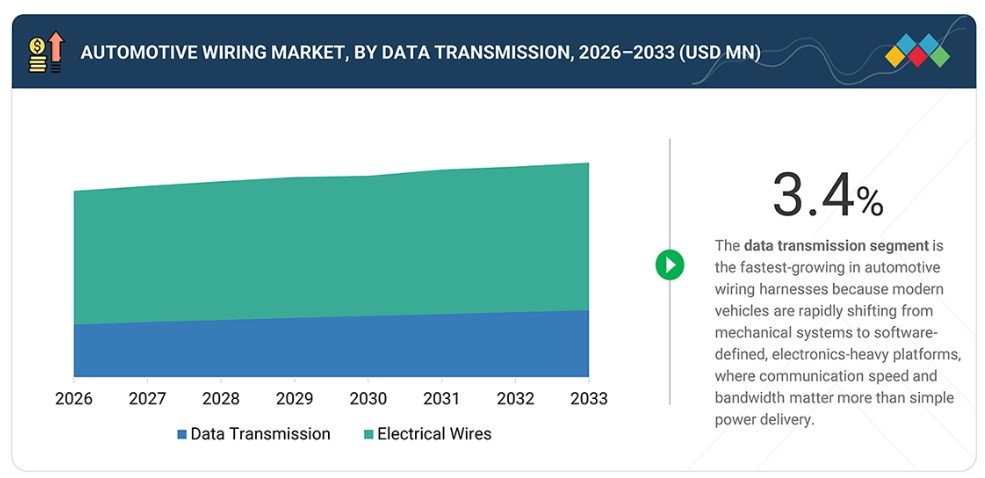
금액 기준 광섬유 부문이 가장 빠르게 성장할 것으로 전망됩니다.
전기 배선 부문은 금액 기준에서 선두를 차지하고 있습니다.
모터 관리 부문은 예측 기간 동안 연평균 성장률(CAGR) 8.0%로 성장할 것으로 예상됩니다.
150 Mbps 미만 부문은 금액 기준 80% 이상의 가장 큰 시장 점유율을 차지하고 있습니다.
ADAS는 금액 기준에서 가장 빠르게 성장하는 부문입니다.
400V 이상 부문은 연평균 성장률(CAGR) 11.0%로 가장 빠르게 성장하는 부문입니다.
야자키(일본), 스미토모 전기공업(일본), 앱티브(아일랜드), 후루카와 전기(일본), 레오니 AG(독일)는 혁신, R&D 투자, OEM과의 파트너십 강화에 주력하고 있어 자동차 배선 하네스 시장의 주요 기업으로 꼽혔습니다.
자동차 와이어 하네스 시장에서 OEM들은 첨단 배기 가스 제어 시스템, 터보차저 엔진 모니터링, ADAS 지원 센서 배선, 커넥티드 인포테인먼트 아키텍처를 적극적으로 통합하고 있어 차량당 배선 사용량이 크게 증가하고 있습니다. 이로 인해 단순한 물량 증가보다는 회로 수가 더 많고, 데이터 전송 능력이 향상되었으며, 경량 소재를 사용한 와이어 하네스에 대한 수요가 촉진되고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 변화
OEM들이 소프트웨어 정의 차량(SDV) 및 전동화 플랫폼으로 전환함에 따라, 자동차 와이어 하네스 제조업체의 향후 매출 성장은 알루미늄 와이어, 플라스틱 및 유리 광섬유, 고전압 와이어 하네스를 포함한 차세대 소재 및 아키텍처에 의해 주도될 것으로 예상됩니다. 자동차 제조사들은 차량의 복잡성을 줄이고, 구리 사용량을 낮추며, 상당한 중량 감소를 달성하는 동시에 더 높은 데이터 및 전력 수요를 지원하기 위해 자동차 이더넷과 함께 구역별(zonal) 및 중앙 집중식 컴퓨팅 아키텍처를 점점 더 많이 채택하고 있습니다. 동시에, ADAS(첨단 운전자 보조 시스템), OTA(무선 업데이트) 지원 전기 아키텍처, 첨단 연결 시스템의 통합이 확대됨에 따라 고속, 경량, 모듈식 배선 솔루션에 대한 수요가 증가하고 있습니다. 이러한 기술 발전 덕분에 최종 사용자는 향상된 연결성, 자율 주행 기능, 신속한 진단, 지속적으로 업데이트되는 차량 기능을 활용할 수 있게 되어, 궁극적으로 차량의 전반적인 효율성, 안전성 및 성능이 개선됩니다.
이 생태계에는 설계 및 개발 기업, 부품 제조업체, 자동차 배선 하네스 제조업체, 최종 사용자를 포함한 다양한 자동차 배선 하네스 시장 참여자들이 포괄됩니다. 시장의 주요 기업으로는 야자키(Yazaki Corporation, 일본), 스미토모 전기 산업(Sumitomo Electric Industries, 일본), 앳티브(Aptiv, 아일랜드), 후루카와 전기(Furukawa Electric, 일본), 레오니 AG(Leoni AG, 독일) 등이 있습니다. 이 기업들은 자동차 배선 하니스에 사용되는 첨단 소재와 전선을 공급하며, 전 세계에 강력한 유통망을 보유하고 있습니다.
지역
예측 기간 동안 유럽이 가장 빠르게 성장하는 시장이 될 전망
유럽은 프리미엄 및 럭셔리 차량 제조의 높은 집중도, 급속한 전기화, 커넥티드 차량 기술의 높은 도입률에 힘입어 자동차 배선 하니스 시장에서 크게 성장하고 있습니다. 독일은 800V 전기차 플랫폼의 활발한 도입, ADAS 통합, 중앙 집중식 E/E 아키텍처 구축을 통해 이 지역을 선도하며, 고전압 및 고속 데이터 하네스 시스템에 대한 수요를 견인하고 있습니다. 프랑스, 영국, 스웨덴은 자동차 이더넷, 중앙 집중식 차량 컴퓨팅, 차세대 전기차 플랫폼을 발전시키고 있는 반면, 동유럽(폴란드, 헝가리, 루마니아, 체코)은 전기차 및 프리미엄 차량 부품의 주요 비용 효율적 제조 허브로 부상하고 있습니다. 이 지역 전반에 걸쳐 OEM들은 첨단 전기차 및 ADAS 지원 플랫폼을 지원하면서도 구리 사용량, 차량 중량 및 전기적 복잡성을 줄이기 위해 경량 알루미늄 배선, 모듈식 하네스 설계, 차폐 통신 케이블 및 초기 구역별 아키텍처 개념을 점점 더 많이 채택하고 있다.
자동차 배선 하네스 시장 규모, 점유율 및 분석: 기업 평가 매트릭스
스미토모 전기(Star)는 자동차 배선 하네스 시장에서 강력한 입지를 유지하고 있으며, 다양한 제품을 제공함으로써 대시보드/실내 하네스 및 차체 및 조명 분야에서 광범위한 채택을 이끌고 있습니다. 넥산스(Emerging Leader)는 높은 데이터 전송 속도와 배선 하네스에 적용된 신소재를 특징으로 하는 혁신적인 자동차 배선 하네스를 통해 입지를 확대하고 있습니다.
주요 시장 참여 기업
- 야자키(Yazaki Corporation)
- 스미토모 전기공업
- 앱티브
- 후루카와 전기
- 레오니 AG
- 삼와르다나 모더슨 인터내셔널 리미티드
- 리어 코퍼레이션
- 프라이스미안 그룹
- 넥산스
- 게바우어 & 그릴러 그룹
- 후지쿠라 주식회사
최근 동향
2026년 2월 : 매더슨, 야자키, 스미토모는 인도 및 아세안 지역에서 생산 거점을 확장하여 내연기관(ICE)과 전기차(EV)의 병행 수요를 지원했습니다.
2026년 1월 : 스미토모 전기는 차세대 전기차 및 자율주행차에서 구역별 전자 아키텍처로의 전환을 활용하여 주요 중국 OEM 업체들과의 공급 계약을 전략적으로 확대했습니다.
2025년 9월 : 레오니는 구역별 배선 아키텍처 프로그램의 도입을 지속하여 차세대 OEM 플랫폼의 배선 길이와 복잡성을 줄였습니다.
2025년 6월 : 스미토모 전기는 중국 OEM의 전동화 프로그램을 지원하기 위해 EV 배선 하네스 시스템(400V–800V 플랫폼)의 공급을 확대했습니다.
2025년 3월 : 앳티브(Aptiv)는 프리미엄 차량에 카메라, 레이더 및 실내 센서 통합이 증가함에 따라 ADAS 지원 오버헤드 및 구역별 배선 하네스 플랫폼을 확장했습니다.
1 서론 39
1.1 연구 목적 39
1.2 시장 정의 40
1.3 연구 범위 41
1.3.1 시장 세분화 41
1.3.2 포함 및 제외 항목 42
1.3.3 지역 범위 43
1.4 분석 기간 43
1.5 분석 대상 통화 43
1.6 분석 단위 44
1.7 이해관계자 45
1.8 변경 사항 요약 45
2 집행 요약 46
2.1 주요 시장 참여자: 전략적 동향 분석 47
2.2 자동차 배선 하네스 제조업체의 주요 강점 47
2.3 지역별 현황: 시장 규모, 성장률 및 전망 49
2.4 고성장 부문 50
3 심층 분석 51
3.1 자동차 배선 하네스 시장 참여업체를 위한 유망한 기회 51
3.2 내연기관 차량 유형별 자동차 배선 하네스 시장 51
3.3 용도별 내연기관 차량 배선 하네스 시장 52
3.4 변속기 유형별 내연기관 차량 배선 하네스 시장 52
3.5 변속기 유형별 전기차 배선 하네스 시장 53
3.6 차량 유형별 전기차 배선 하네스 시장 차종별 53
3.7 자동차 배선 하네스 시장, 부품별 54
3.8 자동차 배선 하네스 시장, 소재별 54
3.9 데이터 전송 하네스 시장, 데이터 전송 속도별 55
3.1 0 고전압 배선 하네스 시장, 용도별 55
3.11 자동차 배선 하네스 시장, 지역별 56
4 시장 개요 57
4.1 서론 57
4.2 시장 동향 58
4.2.1 성장 동인 58
4.2.1.1 도메인 아키텍처에서 구역별 전기 아키텍처로의 전환 58
4.2.1.2 다중 전압 및 에너지 플랫폼에 대한 수요 증가 59
4.2.2 제약 요인 60
4.2.2.1 숙련된 인력 부족 60
4.2.3 기회 61
4.2.3.1 고전압 와이어 하네스 및 광섬유 케이블 사용 증가
61
4.2.3.2 알루미늄 와이어 하네스 사용 증가 62
4.2.4 과제 63
4.2.4.1 프리미엄 차량의 높은 개발 비용 63
4.2.4.2 와이어 준비, 스테이징 및 크림핑과 관련된 문제 63
4.3 미충족 수요 및 미개척 시장 64
4.3.1 미충족 수요 64
4.3.2 미개척 시장 64
4.4 상호 연결된 시장 및 부문 간 기회 65
4.5 1/2/3차 공급업체의 전략적 움직임 65
4.6 OEM 분석 67
4.6.1 도메인 및 존별 E/E 아키텍처에 대한 경쟁 분석 67
4.6.1.1 존별 E/E 아키텍처 기업 개요 68
4.6.1.2 도메인 아키텍처 69
4.7 차량 플랫폼에 대한 OEM 로드맵 71
5 산업 동향 72
5.1 거시경제 지표 72
5.1.1 서론 72
5.1.2 GDP 동향 및 전망 72
5.1.3 글로벌 자동차 및 운송 산업의 동향 73
5.1.3.1 지역별 GDP 동향 73
5.1.3.1.1 선진 시장(아시아 태평양, 유럽, 북미 및 기타 지역) 73
5. 1.3.1.2 신흥 시장 75
5.1.3.1.2.1 중국 75
5.1.3.1.2.2 인도 76
5.1.3.1.2.3 브라질 76
5.1.3.1.2.4 멕시코 76
5.1.3.1.2.5 인도네시아 76
5.1.3.1.2.6 태국 77
5.1.3.1.2.7 말레이시아 77
5.1.3.2 투자 환경 77
5.2 공급망 분석 79
5.3 생태계 분석 80
5.4 가격 분석 82
5.4.1 내연기관 차량 유형별 와이어 하네스 평균 판매 가격 82
5.4.2 전기차(EV) 유형별 와이어 하네스 평균 판매 가격 82
5.4.3 지역별 평균 판매 가격 83
5.5 무역 분석 83
5.5.1 수입 시나리오 (HS 코드 854430) 83
5.5.2 수출 시나리오 (HS 코드 854430) 85
5.6 2026–2027년 주요 컨퍼런스 및 행사 87
5.7 고객 비즈니스에 영향을 미치는 동향 및 변화 88
5.8 투자 및 자금 조달 시나리오 88
5.9 사례 연구 분석 90
5.9.1 자동차 배선 하네스 생산에서 TPM(총생산유지보수)을 활용한 도시형 린 유지보수 구현 90
5.9.2 복잡한 자동차 시스템을 위한 구조화된 배선 하네스 개발 91
5. 9.3 자동차 와이어 하네스 어셈블리의 경량화 및 성능 최적화 91
5.9.4 자동차 와이어 하네스를 위한 경량화 및 통합 케이블 어셈블리 최적화 92
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 미래 전략적 적용 93
6.1 기술 분석 93
6.1.1 핵심 기술 93
6.1.1.1 고전압(HV) 배선 시스템 (EV/HEV) 93
6.1.1.2 고속 데이터 전송(자동차 이더넷) 93
6.1.1.3 경량 및 첨단 소재 94
6.1.1.4 구역형/모듈형 E/E 아키텍처 94
6.1.2 보완 기술 94
6.1.2.1 ADAS 및 센서 통합 94
6.1.2.2 스마트/지능형 하네스 시스템 95
6.1.2.3 열 및 EMC 관리 기술 95
6.1.2.4 모듈식 및 사전 조립형 하네스 시스템 95
6.1.3 관련 기술 96
6.1.3.1 전기 파워트레인 시스템 96
6.1.3.2 자율주행 및 소프트웨어 정의 차량 96
6.1.3.3 커넥티비티 및 인포테인먼트 생태계 (5G, V2X) 96
6.1.3.4 제조 자동화 및 AI 97
6.2 기술/제품 로드맵 97
6.2.1 단기 로드맵 97
6.2.2 중기 로드맵 98
6.2.3 장기 로드맵 99
6.3 특허 분석 101
6.3.1 서론 101
6.4 미래 응용 분야 105
6.5 성공 사례 및 실제 적용 사례 106
7 고객 환경 및 구매자 행동 108
7.1 의사결정 과정 108
7.2 주요 이해관계자 및 구매 기준 108
7.3 도입 장벽 및 내부 과제 110
7.4 다양한 최종 사용자 산업 분야의 미충족 수요 110
7.5 시장 수익성 111
7.5.1 내연기관 차량(ICE)의 시장 수익성 111
7.5.2 전기차(EV)의 시장 수익성 112
8 규제 환경 113
8.1 규제 환경 113
8.1.1 규제 기관, 정부 기관 및 기타 조직 113
8.1.2 지역/국가별 규제 분석 116
8.1.2.1 유럽 116
8.2 글로벌 안전 규제 119
9 전기차 와이어링 하네스 시장, 유형 및 용도별 121
9.1 서론 122
9.2 전기차에 사용되는 와이어 하네스 총 수 122
9.3 운영 데이터 123
9.4 배터리 전기차(BEV) 126
9.4.1 아시아 태평양 지역의 강력한 정부 지원 및 유리한 정책이 시장을 견인할 전망. 126
9.4.2 섀시 하네스 129
9.4.3 차체 및 조명 하네스 129
9.4.4 구동 하네스 130
9.4.5 HVAC 하네스 130
9.4.6 대시보드/실내 하네스 130
9.4.7 배터리 하네스 130
9.4.8 도어 하네스 130
9.4.9 인포테인먼트 하네스 131
9.4.10 능동 및 수동 안전 하네스 131
9.4.11 ADAS 하네스 131
9.4.12 시트 하네스 131
9.4.13 기타 하네스 131
9.5 플러그인 하이브리드 전기차(PHEV) 132
9.5.1 PHEV는 BEV 및 HEV보다 배선 하네스가 더 많다 132
9.5.2 구동 하네스 135
9.5.3 엔진 하네스 135
9.5.4 섀시 하네스 135
9.5.5 차체 및 조명 하네스 136
9.5.6 HVAC 하네스 136
9.5.7 대시보드/실내 하네스 136
9.5.8 배터리 하네스 136
9.5.9 시트 하네스 136
9.5.10 도어 하네스 136
9.5.11 인포테인먼트 하네스 137
9.5.12 능동 및 수동 안전 하네스 137
9.5.13 ADAS 하네스 137
9.6 연료전지 전기차(FCEV) 137
9.6.1 FCEV는 수소를 연료로 하는 연료전지를 사용하여 전기를 생산합니다. 137
9.6.2 구동 하네스 141
9.6.3 섀시 하네스 141
9.6.4 차체 및 조명 하네스 141
9.6.5 HVAC 하네스 141
9.6.6 대시보드/실내 하네스 141
9.6.7 인포테인먼트 하네스 141
9.6.8 시트 하네스 141
9.6.9 도어 하네스 141
9.6.10 업계 통찰 142
10 변속기 유형별 전기차 배선 하네스 시장 143
10.1 서론 144
10.2 데이터 전송 145
10.2.1 전기차에 사용자 친화적인 기능 채택 증가로 시장 견인 145
10.3 전기 배선 146
10.3.1 전기차 산업의 급속한 확장이 시장을 견인 146
10.4 산업 통찰 147
11 소재 유형별 전기차 배선 하네스 시장 148
11.1 서론 149
11.2 금속 150
11.2.1 금속 소재는 자동차 배선 하네스에 필수적인 특성인 탁월한 전기 전도성을 지님 150
11.2.2 구리 151
11.2.2.1 시장을 주도하는 우수한 전기 전도도 151
11.2.3 알루미늄 152
11.2.3.1 구리보다 낮은 무게와 비용으로 시장을 주도 152
11.2.3.2 기타 소재 154
11.3 광섬유 155
11.3.1 플라스틱 광섬유(POF) 156
11.3.1.1 차량 경량화에 대한 수요 증가가 시장을 견인 156
11.3.2 유리 광섬유 157
11.3.2.1 시장 성장을 견인할 고온 내성 및 내구성 157
11.4 산업 통찰력 157
12 데이터 전송 속도에 따른 데이터 전송 하네스 시장 158
12.1 서론 159
12.2 < 150 MBPS 160
12.2.1 급속한 전기화가 시장을 견인할 전망 160
12.3 150 MBPS–1 GBPS 161
12.3.1 자동차 내비게이션 시스템에 대한 수요 증가가 시장을 견인 161
12.4 업계 통찰력 162
13 응용 분야별 데이터 전송 하네스 시장 163
13.1 서론 164
13.2 ADAS 하네스 165
13.2.1 시장을 견인할 엄격한 안전 규정 165
13.3 인포테인먼트 하네스 166
13.3.1 멀티미디어 및 차량 내비게이션 시스템에 대한 수요 증가가 시장을 견인할 전망 166
13.4 능동 및 수동 안전 하네스 167
13.4.1 전 세계적으로 강화되는 안전 규제가 시장을 견인할 전망 167
13.5 업계 동향 168
14 용도별 고전압 배선 하네스 시장 169
14.1 서론 170
14.2 배터리 및 배터리 관리 시스템 172
14.2.1 전기차의 인기 상승이 시장을 견인할 전망 172
14.3 모터 관리 173
14.3.1 BEV에 대한 소비자 관심 증가가 시장을 견인 173
14.4 산업 통찰 174
15 전압별 자동차 배선 하네스 시장 175
15.1 서론 176
15.2 < 400 V 178
15.2.1 시장 성장을 견인할 전기차의 인기 상승 178
15.3 > 400 V 179
15.3.1 시장 성장을 견인할 BEV에 대한 소비자 관심 증가 179
15.3.2 배터리-인버터 연결 180
15.3.3 인버터-모터 연결 181
15.3.4 DC 급속 충전 케이블 182
15.4 업계 동향 183
16 내연기관(ICE) 차량용 배선 하네스 시장,
변속기 유형별 184
16.1 서론 185
16.2 데이터 전송 186
16.2.1 시장 성장을 견인할 차량용 첨단 전기 시스템의 개발 186
16.3 전기 배선 187
16.3.1 시장 성장을 견인할 차량용 고급 전자 장비의 설치 증가 187
16.4 업계 동향 188
17 내연기관(ICE) 차량용 자동차 배선 하네스 시장,
소재 유형별 189
17.1 서론 190
17.2 구리와 광섬유의 비교 190
17.3 금속 192
17.3.1 구리 193
17.3.1.1 차량 내 전자 기능에 대한 수요 증가가 시장을 견인 193
17.3.2 알루미늄 194
17.3.2.1 차량 경량화에 대한 수요가 시장을 견인 194
17.3.3 기타 소재 195
17.4 광섬유 196
17.4.1 플라스틱 광섬유 197
17.4.1.1 프리미엄 차량에 대한 수요 증가가 시장 성장 견인 197
17.4.2 유리 광섬유 199
17.4.2.1 전기차(EV) 및 첨단 기능을 갖춘 차량에 대한 수요 증가가 시장을 견인할 전망 199
17.5 산업 동향 200
18 자동차 와이어 하네스 시장,
내연기관 차량 유형 및 용도별 201
18.1 서론 202
18.2 내연기관 차량의 배선 하네스 수 (용도별) 202
18.3 승용차 205
18.3.1 편안함과 고급 기능을 향한 수요 증가가 시장을 견인 205
18.3.2 엔진 하네스 210
18.3.3 섀시 하네스 210
18.3.4 차체 및 조명 하네스 210
18.3.5 HVAC 하네스 211
18.3.6 대시보드/실내 하네스 211
18.3.7 배터리 하네스 211
18.3.8 도어 하네스 211
18.3.9 인포테인먼트 하네스 212
18.3.10 능동 및 수동 안전 하네스 212
18.3.11 ADAS 하네스 212
18.3.12 루프 하네스 213
18.3.13 시트 하네스 213
18.3.14 기타/보조 하네스 213
18.4 경상용차 214
18.4.1 시장을 주도하는 첨단 기술 기능에 대한 수요 증가 214
18.4.2 엔진 하네스 217
18.4.3 섀시 하네스 218
18.4.4 차체 및 조명 하네스 218
18.4.5 HVAC 하네스 218
18.4.6 대시보드/실내 하네스 218
18.4.7 배터리 하네스 218
18.4.8 도어 하네스 219
18.4.9 인포테인먼트 하네스 219
18.4.10 능동 및 수동 안전 하네스 219
18.4.11 ADAS 하네스 219
18.4.12 루프 하네스 219
18.4.13 시트 하네스 219
18.4.14 기타/보조 하네스 219
18.5 버스 220
18.5.1 시장 성장을 견인할 대중교통 서비스 확대 220
18.5.2 엔진 하네스 223
18.5.3 섀시 하네스 223
18.5.4 차체 및 조명 하네스 224
18.5.5 HVAC 하네스 224
18.5.6 대시보드/실내 하네스 224
18.5.7 배터리 하네스 224
18.5.8 도어 하네스 224
18.5.9 인포테인먼트 하네스 225
18.5.10 능동 및 수동 안전 하네스 225
18.5.11 ADAS 하네스 225
18.5.12 시트 하네스 225
18.5.13 기타/보조 하네스 225
18.6 트럭 226
18.6.1 대형 차체로 인해 배선 하네스 수가 많아 시장 성장 견인 226
18.6.2 엔진 하네스 229
18.6.3 섀시 하네스 229
18.6.4 차체 및 조명 하네스 230
18.6.5 HVAC 하네스 230
18.6.6 대시보드/실내 하네스 230
18.6.7 배터리 하네스 230
18.6.8 도어 하네스 230
18.6.9 인포테인먼트 하네스 230
18.6.10 능동 및 수동 안전 하네스 230
18.6.11 ADAS 하네스 231
18.6.12 시트 하네스 231
18.6.13 기타/보조 하네스 231
18.7 업계 동향 231
19 내연기관(ICE) 차량용 자동차 배선 하네스 시장,
부품별 232
19.1 서론 233
19.2 커넥터 234
19.2.1 시장을 견인할 고전압 커넥터의 성장 추세 234
19.3 전선 235
19.3.1 차량 내 ADAS 기능 채택 증가가 시장을 견인 235
19.4 단자 236
19.4.1 HEV 생산량 증가가 시장을 견인 236
19.5 기타 238
19.6 업계 동향 239
20 범주별 자동차 와이어 하네스 시장 240
20.1 서론 240
20.2 일반 전선 240
20.3 내열 전선 240
20.4 차폐 전선 241
20.5 튜브형 전선 242
21 내연기관(ICE) 차량용 자동차 와이어 하네스 시장,
용도별 244
21.1 서론 245
21.2 프리미엄 차량의 하네스 수 (용도별) 245
21.3 엔진 하네스 251
21.3.1 정부 규정에 따른 안전 기능 요구 사항이 시장을 주도할 전망 251
21.4 섀시 하네스 252
21.4.1 시장 성장을 주도하는 안전 기능의 증가 252
21.5 차체 및 조명 하네스 254
21.5.1 차체 및 조명 배선 하네스는 외부 및 내부 조명과 다양한 차체 전자 장치의 전원 공급 및 제어를 담당합니다 254
21.6 HVAC 하네스 256
21.7 대시보드/실내 하네스 257
21.7.1 시장을 주도할 대시보드의 새로운 인터랙티브 기능 도입 257
21.8 배터리 하네스 259
21.8.1 시장을 주도할 차량 배터리 전반에 걸쳐 사용되는 커넥터 수의 증가 259
21.9 시트 하네스 260
21.9.1 시장 성장을 견인할 럭셔리 차량의 증가 260
21.10 도어 하네스 262
21.10.1 시장 성장을 견인할 선진국 내 럭셔리 세그먼트 차량의 보급률 증가 262
21.11 인포테인먼트 하네스 264
21.11.1 프리미엄 차량에 대한 수요 증가가 시장을 견인할 전망 264
21.12 능동 및 수동 하네스 265
21.12.1 안전 기능에 대한 수요 증가가 시장 성장 견인 265
21.13 ADAS 하네스 267
21.13.1 안전 기능에 대한 수요 증가가 시장 성장 견인 267
21.14 루프 하네스 268
21.14.1 안전 기능에 대한 수요 증가가 성장을 촉진할 전망 268
21.15 기타/보조 하네스 270
21.15.1 안전 기능에 대한 수요 증가가 시장을 견인할 전망 270
21.16 업계 동향 271
22 48V 및 전기차(EV) 배선 하네스 아키텍처 272
22.1 차량 전기화의 확대 추세 272
22.2 2025–2027년 신규 및 출시 예정 전기차 모델 273
22.3 OEM 및 그들의 전기차 투자 273
22.4 48V 아키텍처의 필요성 275
22.4.1 연비 향상을 위한 CO₂ 배출량 감소 277
22.4.2 주행성 향상을 위한 엔진 다운사이징 277
22.5 48V 아키텍처가 자동차 배선 하니스에 미치는 영향 277
22.5.1 배선 하니스에 미치는 영향 278
22.5.2 전기차 배선 하니스 278
22.5.2.1 파이프 차폐형 배선 하네스 278
22.5.2.2 전원 케이블 279
22.5.2.3 직접 커넥터 279
22.6 지역별 48V 승용차 배선 하네스 시장 280
22.6.1 아시아 태평양 280
22.6.2 유럽 281
22.6.3 북미 282
23 지역별 내연기관 차량 배선 하네스 시장 284
23.1 서론 285
23.2 아시아 태평양 287
23.2.1 중국 291
23.2.1.1 시장 성장을 견인할 승용차 생산량 증가 291
23.2.2 일본 292
23.2.2.1 첨단 기술의 도입과 안전 및 편의성 향상에 대한 수요가 시장을 견인 292
23.2.3 대한민국 294
23.2.3.1 승용차 수요 증가가 시장을 견인 294
23.2.4 인도 296
23.2.4.1 승용차 판매 촉진을 위한 정부 지원이 시장을 견인할 전망 296
23.2.5 태국 298
23.2.5.1 LCV의 높은 생산량이 시장을 견인할 전망 298
23.2.6 기타 아시아 태평양 지역 300
23.3 유럽 302
23.3.1 독일 304
23.3.1.1 모든 차량 유형에 대한 수요가 시장을 견인할 전망 304
23.3.2 프랑스 306
23.3.2.1 시장 견인 요인: 버스에 프리미엄 기능 탑재 306
23.3.3 영국 308
23.3.3.1 시장 견인 요인: 프리미엄 자동차 판매 증가 308
23.3.4 스페인 310
23.3.4.1 시장 견인 요인: 럭셔리 차량에 대한 수요 증가 310
23.3.5 러시아 312
23.3.5.1 시장 성장을 견인할 경상용차(LCV) 수요 312
23.3.6 이탈리아 314
23.3.6.1 시장 성장을 견인할 내연기관 차량 생산 증가 314
23.3.7 기타 유럽 국가 316
23.4 북미 318
23.4.1 미국 321
23.4.1.1 승용차의 프리미엄 사양 증가가 시장을 견인할 전망 321
23.4.2 캐나다 322
23.4.2.1 승용차 생산량 증가가 시장을 견인할 전망 322
23.4.3 멕시코 324
23.4.3.1 트럭 수요 증가가 시장을 견인할 전망 324
23.5 기타 지역 (ROW) 326
23.5.1 브라질 328
23.5.1.1 승용차 판매 증가가 시장을 견인할 전망 328
23.5.2 남아프리카 공화국 329
23.5.2.1 승용차 및 상용차 생산 증가가 시장을 견인할 전망 329
23.5.3 기타 331
23.5.4 업계 통찰 333
24 경쟁 구도 334
24.1 개요 334
24.2 주요 기업 전략/승리 요인 334
24.3 주요 기업의 매출 분석 337
24.4 2025년 시장 점유율 분석 338
24.4.1 시장 점유율 분석: 자동차 와이어 하네스, 일본, 2025년 341
24.4.2 시장 점유율 분석: 자동차 와이어 하네스, 인도, 2025 341
24.4.3 주요 업체 순위: 자동차 와이어 하네스 시장, 유럽, 2025 342
24.4.4 주요 기업 순위: 자동차 와이어 하네스 시장, 중국, 2025 342
24.4.5 주요 기업 순위: 태국 자동차 와이어 하네스 시장, 2025 343
24.5 브랜드 비교 344
24.6 기업 평가 매트릭스: 주요 기업 (자동차 와이어 하네스 공급업체) 345
24.6.1 스타 기업 345
24.6.2 신흥 선도 기업 345
24.6.3 보편적 기업 345
24.6.4 참여 기업 345
24.6.5 기업 사업 범위 347
24.7 기업 평가 매트릭스: 주요 기업 (전기차 배선 하네스 제조업체) 351
24.7.1 스타 기업 351
24.7.2 신흥 리더 351
24.7.3 보편적 기업 351
24.7.4 참여 기업 351
24.7.5 기업 입지 353
24.8 기업 평가 매트릭스: 스타트업/중소기업 (자동차 와이어 하네스 제조업체) 355
24.8.1 진취적인 기업 356
24.8.2 대응력 있는 기업 356
24.8.3 역동적인 기업 356
24.8.4 출발선 356
24.9 경쟁력 벤치마킹 358
24.10 기업 가치 평가 360
24.11 기업 재무 지표 360
24.12 경쟁 시나리오 361
24.12.1 신제품 출시 361
24.12.2 거래 362
24.12.3 확장 364
25 기업 프로필 367
25.1 주요 기업 367
25.1.1 스미토모 전기 산업 주식회사 367
25.1.1.1 사업 개요 367
25.1.1.2 제공 제품 368
25.1.1.3 최근 동향 370
25.1.1.3.1 신제품 출시 370
25.1.1.3.2 거래 370
25.1.1.3.3 확장 371
25.1.1.4 MnM의 견해 372
25.1.1.4.1 주요 강점 372
25.1.1.4.2 전략적 선택 372
25.1.1.4.3 약점 및 경쟁 위협 373
25.1.2 야자키(YAZAKI CORPORATION) 374
25.1.2.1 사업 개요 374
25.1.2.2 제공 제품 375
25.1.2.3 최근 동향 376
25.1.2.3.1 거래 376
25.1.2.3.2 확장 377
25.1.2.4 MnM의 견해 378
25.1.2.4.1 주요 강점 378
25.1.2.4.2 전략적 선택 378
25.1.2.4.3 약점 및 경쟁 위협 379
25.1.3 APTIV. 380
25.1.3.1 사업 개요 380
25.1.3.2 제공 제품 381
25.1.3.3 최근 동향 382
25.1.3.3.1 신제품 출시 382
25.1.3.3.2 거래 382
25.1.3.3.3 확장 383
25.1.3.3.4 기타 동향 385
25.1.3.4 MnM의 견해 385
25.1.3.4.1 주요 강점 385
25.1.3.4.2 전략적 선택 386
25.1.3.4.3 약점 및 경쟁 위협 386
25.1.4 LEONI AG 387
25.1.4.1 사업 개요 387
25.1.4.2 제공 제품 388
25.1.4.3 최근 동향 389
25.1.4.3.1 신제품 출시 389
25.1.4.3.2 거래 390
25.1.4.3.3 사업 확장 391
25.1.4.3.4 기타 동향 392
25.1.4.4 MnM의 관점 393
25.1.4.4.1 주요 강점 393
25.1.4.4.2 전략적 선택 393
25.1.4.4.3 약점 및 경쟁 위협 393
25.1.5 후루카와 전기 주식회사 394
25.1.5.1 사업 개요 394
25.1.5.2 제공 제품 395
25.1.5.3 최근 동향 397
25.1.5.3.1 신제품 출시 397
25.1.5.3.2 거래 398
25.1.5.3.3 사업 확장 398
25.1.5.4 MnM의 견해 399
25.1.5.4.1 주요 강점 399
25.1.5.4.2 전략적 선택 399
25.1.5.4.3 약점 및 경쟁 위협 399
25.1.6 NEXANS 400
25.1.6.1 사업 개요 400
25.1.6.2 제공 제품 401
25.1.6.3 최근 동향 402
25.1.6.3.1 거래 내역 402
25.1.7 LEAR 403
25.1.7.1 사업 개요 403
25.1.7.2 제공 제품 404
25.1.7.3 최근 동향 406
25.1.7.3.1 거래 내역 406
25.1.8 FUJIKURA LTD. 407
25.1.8.1 사업 개요 407
25.1.8.2 제공 제품 408
25.1.8.3 최근 동향 409
25.1.8.3.1 신제품 출시 409
25.1.8.3.2 거래 내역 410
25.1.9 MOTHERSON 411
25.1.9.1 사업 개요 411
25.1.9.2 제공 제품 412
25.1.9.3 최근 동향 413
25.1.9.3.1 거래 내역 413
25.1.9.3.2 사업 확장 413
25.1.10 GEBAUER & GRILLER GROUP 416
25.1.10.1 사업 개요 416
25.1.10.2 제공 제품 417
25.1.10.3 최근 동향 418
25.1.10.3.1 사업 확장 418
25.1.10.3.2 기타 419
25.2 기타 기업 420
25.2.1 PRYSMAIN GROUP 420
25.2.2 CYPRESS INDUSTRIES 421
25.2.3 KROMBERG & SCHUBERT AUTOMOTIVE GMBH & CO. KG 422
25.2.4 드랙슬마이어 그룹 423
25.2.5 KE 일렉트로닉 GmbH 424
25.2.6 핀탈 OY 425
25.2.7 코로플라스트 프리츠 뮐러 GmbH & Co. KG 426
25.2.8 체코 공화국 오남바 427
25.2.9 스파크 민다 428
25.2.10 TBH 그룹 429
25.2.11 YURA CORP 430
25.2.12 SAISON ELECTRONICS LTD. 431
25.2.13 SHENZHEN DEREN ELECTRONICS CO., LTD 432
25.2.14 UNITY HARNESS LIMITED 433
25.2.15 HESTO HARNESS 434
25.2.16 BRASCABOS 435
25.2.17 THAI SUMMIT GROUP 436
26 연구 방법론 437
26.1 연구 데이터 437
26.1.1 2차 데이터 439
26.1.1.1 자동차 생산량 추정을 위한 주요 2차 자료 목록 440
26.1.1.2 시장 규모 추정을 위한 주요 2차 자료 목록 441
26.1.1.3 2차 자료에서 도출한 주요 데이터 441
26.1.2 1차 데이터 442
26.1.2.1 주요 1차 참여자 목록 443
26.2 시장 추정 방법론 443
26.2.1 바텀업(Bottom-up) 접근법: 지역 및 응용 분야별 444
26.2.2 탑다운(Top-down) 접근법 446
26.3 데이터 삼각검증 447
26.3.1 시장 규모 산정을 위한 요인 분석: 수요 및 공급 측면 448
26.4 요인 분석 449
26.5 연구 가정 449
26.6 연구의 한계 451
27 MarketsandMarkets의 권고 사항 452
27.1 아시아 태평양 지역, 자동차 와이어 하네스 시장 주도할 전망 452
27.2 미래 응용을 위한 광섬유 와이어: 주요 중점 분야 452
27.3 미래 응용을 위한 알루미늄 와이어 하네스: 주요 중점 분야 453
27.4 시장 참여자들에게 성장 기회를 제공할 고전압 와이어 하네스 453
27.5 결론 454
28 부록 455
28.1 업계 전문가들의 통찰 455
28.2 토론 가이드 456
28.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 461
28.4 맞춤형 옵션 463
28.4.1 응용 분야 및 지역별 자동차 와이어 하네스 시장(ICE) 463
28.4.1.1 아시아 태평양 463
28.4.1.1.1 중국 463
28.4.1.1.2 인도 463
28. 4.1.1.3 일본 463
28.4.1.1.4 대한민국 463
28.4.1.1.5 태국 463
28.4.1.1.6 기타 아시아 태평양 지역 463
28.4.1.2 유럽 463
28.4.1.2.1 독일 463
28.4.1.2.2 프랑스 463
28.4.1.2.3 영국 463
28.4.1.2.4 스페인 463
28.4.1.2.5 러시아 463
28.4.1.2.6 이탈리아 463
28.4.1.2.7 기타 유럽 463
28.4.1.3 북미 463
28.4.1.3.1 미국 463
28.4.1.3.2 캐나다 463
28.4.1.3.3 멕시코 463
28.4.1.4 기타 국가 464
28.4.1.4.1 브라질 464
28.4.1.4.2 남아프리카 공화국 464
28.4.1.4.3 기타 464
28.4.2 자동차 배선 하네스 시장(EV), 유형 및 지역별 464
28.4.2.1 아시아 태평양 464
28.4.2.1.1 중국 464
28.4.2.1.2 인도 464
28.4.2.1.3 일본 464
28.4.2.1.4 대한민국 464
28.4.2.1.5 태국 464
28.4.2.1.6 기타 아시아 태평양 지역 464
28.4.2.2 유럽 464
28.4.2.2.1 독일 464
28.4.2.2.2 프랑스 464
28.4.2.2.3 영국 464
28.4.2.2.4 스페인 464
28.4.2.2.5 러시아 464
28.4.2.2.6 이탈리아 464
28.4.2.2.7 기타 유럽 국가 464
28.4.2.3 북미 464
28.4.2.3.1 미국 464
28.4.2.3.2 캐나다 464
28.4.2.3.3 멕시코 464
28.4.3 기타 시장 참여자에 대한 상세 분석 및 프로파일링
(최대 3개) 465
28.5 관련 보고서 465
28.6 저자 정보 466
|