주요 내용
시장 개요:
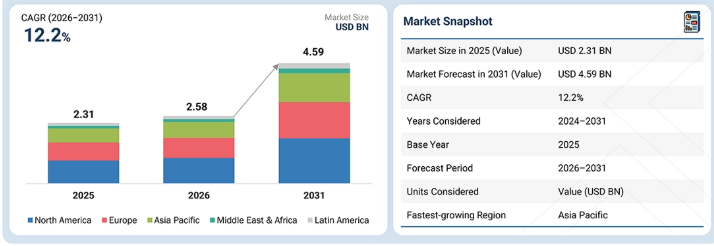
기준 연도 시장 규모 (2025년): 23억 1천만 달러
현재 시장 규모 (2026년): 25억 8천만 달러
예상 시장 규모 (2031년): 45억 9천만 달러
연평균 성장률(CAGR) (2026–2031년): 12.2%
SEGMENT LEADERSHIP:
지역별 선두: 북미는 2025년 38.1%의 점유율로 기업용 이미징 IT 시장을 주도했습니다.
가장 빠르게 성장하는 기능: 벤더 중립 아카이브(VNA)는 예측 기간 동안 12.9%의 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
모달리티별 선두: X-ray는 2025년 24.1%의 가장 큰 점유율을 차지했습니다.
응용 분야별 선두: 진단은 2025년 기업용 이미징 IT 시장을 주도했습니다.
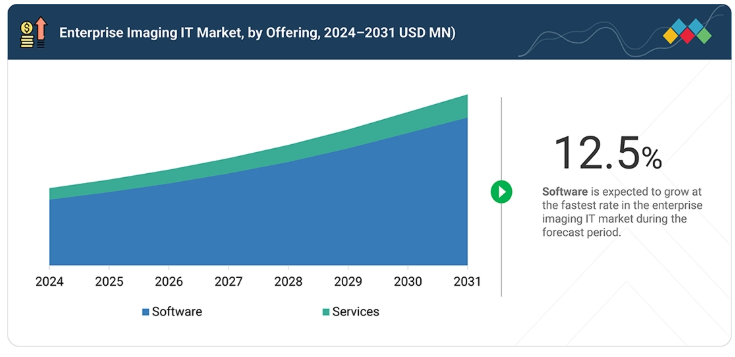
가장 빠르게 성장하는 제품군: 소프트웨어는 예측 기간 동안 12.5%라는 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
구축 방식별 선두: 온프레미스는 2025년 시장을 주도했습니다.
가장 빠르게 성장하는 치료 분야: 종양학은 예측 기간 동안 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
주요 최종 사용자: 병원이 시장을 주도할 것으로 예상됩니다.
시장 전망 및 경쟁 구도:
Agfa-Gevaert Group, FUJIFILM Corporation, Merative는 강력한 시장 점유율과 제품 포트폴리오를 바탕으로 기업용 이미징 IT 시장의 주요 기업으로 꼽혔습니다.
PostDICOM, Qaelum, AdvaHealth Solutions와 같은 기업들은 전문적인 틈새 분야에서 탄탄한 입지를 확보함으로써 스타트업 및 중소기업 중에서 두각을 나타내고 있으며, 이는 신흥 시장 리더로서의 잠재력을 강조하고 있습니다.
기업용 영상 IT 시장은 의료 기관 전반에 걸쳐 증가하는 의료 영상 데이터의 효율적이고 안전하며 확장 가능한 관리에 대한 수요에 힘입어 성장하고 있습니다. 클라우드 기반 영상, 벤더 중립형 아카이브, AI 기반 영상 워크플로우, 상호운용성 솔루션 및 고급 시각화 기술의 채택이 증가하고, 다학제적 영상 환경의 복잡성이 커짐에 따라 병원, 진단 센터 및 의료 네트워크는 영상 관리를 간소화하고, 접근성을 개선하며, 사이트 간 협업을 지원하고, 임상 워크플로우 효율성을 높이기 위해 엔터프라이즈 영상 플랫폼을 도입하고 있습니다.
고객의 고객에게 영향을 미치는 트렌드 및 시장 변화
기업용 영상 IT 시장에서 소비자 비즈니스에 미치는 영향은 진화하는 고객 트렌드와 시장 변화에서 비롯됩니다. 주요 잠재 고객으로는 영상 IT 솔루션을 도입하는 의료 서비스 제공자 및 기업이 있으며, 주요 적용 분야는 PACS, 벤더 중립 아카이브(VNA), AI 기반 영상 분석, 워크플로우 오케스트레이션, 상호운용성 플랫폼에 이릅니다. AI 도입, 클라우드 전환, 규제 변화, 상호운용성 요구 사항 증가, 가치 기반 의료로의 전환과 같은 트렌드는 병원, 진단 센터, 외래 진료소를 포함한 최종 사용자의 매출과 기술 투자에 영향을 미칩니다. 최종 사용자의 지출 및 기술 도입 변화는 결과적으로 GE 헬스케어, 필립스, 섹트라, 후지필름, 아그파 헬스케어 등 기업용 영상 IT 공급업체의 매출 잠재력에 영향을 미칩니다.
시장 생태계
기업용 영상 IT 시장 생태계는 GE 헬스케어, Koninklijke Philips N.V., 후지필름(FUJIFILM Corporation), 아그파-게바르트 그룹(Agfa-Gevaert Group), 지멘스 헬시니어스(Siemens Healthineers AG), 섹트라(Sectra AB), 캐논 메디컬 시스템즈(Canon Medical Systems Corporation)와 같은 선도적인 공급업체들로 구성되어 있으며, 이들은 PACS, 벤더 중립형 아카이브, 기업용 뷰어, 영상 교환, AI 기반 영상, 워크플로우 오케스트레이션 및 상호운용성 솔루션을 포함한 기술을 제공합니다. Pro Medicus, Mach7 Technologies, Novarad, INFINITT Healthcare, RamSoft, Rad AI와 같은 신생 기업들은 클라우드 기반 영상, AI 기반 워크플로우, 기업용 영상 관리 및 전문 영상 솔루션을 발전시키고 있습니다. AWS, Microsoft Azure, Google Cloud와 같은 클라우드 및 IT 인프라 제공업체들은 확장 가능한 스토리지, 클라우드 네이티브 영상, 데이터 관리 및 AI 컴퓨팅 환경을 지원합니다. 병원, 의료 시스템, 진단 영상 센터, 외래 진료소, 대학 부속 병원 등 최종 사용자들은 이러한 플랫폼을 활용하여 영상 데이터를 중앙 집중화하고, 접근성을 개선하며, 워크플로우를 간소화하고, 사이트 간 협업을 가능하게 하며, 임상 의사 결정을 지원합니다.
지역
아시아 태평양 지역은 예측 기간(2026-2031년) 동안 기업용 영상 IT 시장에서 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
아시아 태평양 지역은 의료 분야의 급속한 디지털화, 진단 영상 인프라의 확장, 클라우드 기반 및 AI 지원 영상 기술의 도입 증가에 힘입어 기업용 영상 IT 시장에서 가장 빠르게 성장하는 시장입니다. 의료 IT에 대한 투자 증가, 다중 사이트 의료 네트워크의 확장, 디지털 연결성 및 상호 운용성의 개선은 이 지역 전반에 걸쳐 기업용 영상 플랫폼의 도입을 촉진하고 있습니다. 점점 늘어나는 의료 영상 데이터를 중앙 집중화하고 안전하게 관리하며, 영상 접근성을 개선하고, 의료 시설 간 협업을 가능하게 해야 할 필요성이 시장 성장에 더욱 기여하고 있습니다. 또한, 첨단 영상 기법과 AI 지원 진단 워크플로우의 도입이 증가함에 따라 의료 서비스 제공자들은 영상 인프라를 현대화하고 확장 가능한 기업용 영상 솔루션을 도입하도록 장려받고 있습니다.
엔터프라이즈 이미징 IT 시장: 기업 평가 매트릭스
Koninklijke Philips N.V. (Star)는 이미징 정보학 솔루션, 클라우드 기반 플랫폼, 그리고 방사선학, 심장학 및 기타 임상 전문 분야에 걸친 역량을 바탕으로 한 강력한 시장 입지와 포괄적인 엔터프라이즈 이미징 포트폴리오로 두각을 나타내고 있습니다. PACS, 엔터프라이즈 이미징, 이미지 관리, 상호운용성, AI 기반 임상 워크플로우에 걸친 광범위한 제품군과 확고한 글로벌 의료 시장 입지가 결합되어, 이미징 관리 및 임상 워크플로우 생태계 전반에서 입지를 공고히 하고 있습니다. 옵텀(Optum, Inc.)(신흥 리더)은 의료 데이터, 상호운용성, 클라우드 기술 및 워크플로우 솔루션에 대한 전문성을 바탕으로 의료 IT 및 이미징 정보학 역량을 통해 입지를 강화하고 있습니다.
Koninklijke Philips N.V.는 확고한 영상 포트폴리오, 폭넓은 엔터프라이즈 이미징 역량, 통합 솔루션 및 글로벌 고객 기반을 바탕으로 선두를 달리고 있는 반면, Optum, Inc.는 상호운용성이 보장되고 클라우드 기반이며 AI를 지원하는 엔터프라이즈 이미징 솔루션에 대한 수요가 지속적으로 증가함에 따라 리더 쿼드런트로 도약할 강력한 잠재력을 보여주고 있습니다.
주요 시장 참여 기업
- Agfa-Gevaert Group (벨기에)
- FUJIFILM Corporation (일본)
- 메라티브(Merative, 미국)
- 프로 메디쿠스(Pro Medicus, Ltd., 호주)
- 옵텀(Optum, Inc., 미국)
- GE 헬스케어(GE HealthCare, 미국)
- 섹트라(Sectra AB, 스웨덴)
- 캐논 메디컬 시스템즈(Canon Medical Systems Corporation, 일본)
- 하일랜드 소프트웨어(Hyland Software, Inc., 미국)
- 코닝클리케 필립스(Koninklijke Philips N.V., 네덜란드)
- 지멘스 헬시니어스(Siemens Healthineers AG, 독일)
- 인피닛 헬스케어(INFINITT Healthcare Co., Ltd.) (한국)
- 노바라드(Novarad) (미국)
- 매치7 테크놀로지스(Mach7 Technologies) (미국)
- 헤르메스 메디컬 솔루션(HERMES Medical Solutions) (스웨덴)
- 코니카 미놀타(Konica Minolta, Inc.) (일본)
- 브리지헤드 소프트웨어(BridgeHead Software Ltd.) (영국)
- SC이미지(SCImage, Inc.) (미국)
- DICOM 시스템즈(DICOM Systems, Inc.) (미국)
- 램소프트(RamSoft Inc.) (캐나다)
최근 동향
2026년 5월 : 후지필름(FUJIFILM)은 아덴트 헬스(Ardent Health)와 제휴하여 미국 6개 주에 걸쳐 있는 아덴트의 급성기 치료 병원 네트워크 전반에 ‘Synapse Enterprise Imaging’을 도입했습니다. 이번 도입은 방사선과 및 심장과를 포괄하며, Synapse PACS, VNA, 모바일 기능 및 에픽(Epic) 연동 기능을 통합하여 영상 데이터를 중앙 집중화하고 워크플로우를 간소화합니다. 후지필름
2026년 2월 : AGFA HealthCare는 4개 주에 걸쳐 11개 지점을 운영하는 다주(多州) 방사선과 그룹과의 계약을 포함하여, 미국 내 새로운 엔터프라이즈 이미징 수주 실적을 발표했습니다. 해당 기관은 여러 PACS 및 녹음 시스템을 단일 클라우드 기반 플랫폼으로 통합하기 위해 ‘Enterprise Imaging Cloud Teleradiology’를 선택했습니다.
2025년 11월 : 필립스는 제로 풋프린트(zero-footprint) 웹 기반 진단 뷰어를 특징으로 하는 차세대 Vue PACS인 ‘Image Management 15’를 출시했다. 이 솔루션은 방사선과 전문의에게 브라우저 기반의 영상 접근 기능을 제공하며, AI 및 대화형 보고 기능을 통합하여 보다 유연하고 효율적인 워크플로우를 지원한다.
1 서론 33
1.1 연구 목적 33
1.2 시장 정의 33
1.3 시장 범위 34
1.3.1 시장 세분화 및 지역 범위 34
1.3.2 포함 및 제외 항목 35
1.4 분석 기간 36
1.5 통화 37
1.6 이해관계자 37
1.7 변경 사항 요약 38
2 집행 요약 39
2.1 주요 통찰 및 시장 하이라이트 39
2.2 주요 시장 참여자: 통찰력 및 전략적 발전 동향 41
2.3 시장을 형성하는 파괴적 트렌드 42
2.4 고성장 부문 및 신흥 시장 43
2.5 개요: 글로벌 시장 규모, 성장률 및 전망 44
3 심층 분석 45
3.1 엔터프라이즈 이미징 IT 시장 개요 45
3.2 응용 분야 및 지역별 엔터프라이즈 이미징 IT 시장 46
3.3 엔터프라이즈 이미징 IT 시장: 지역별 개요 47
4 시장 개요 48
4.1 서론 48
4.2 시장 동향 48
4.2.1 성장 동인 50
4.2.1.1 확장 가능하고 비용 효율적인 솔루션에 대한 수요 증가 50
4.2.1.2 AI 및 영상 기술의 발전 50
4.2.1.3 의료 영상 검사 건수의 증가 51
4.2.1.4 원격 접근 및 협업 진료에 대한 수요 증가 52
4.2.1.5 정부의 이니셔티브 및 유리한 정책 52
4.2.2 제약 요인 53
4.2.2.1 데이터 보안 및 개인정보 보호에 대한 우려 53
4.2.2.2 시스템 구축 및 판독을 담당할 숙련된 전문가 부족 56
4.2.3 기회 57
4.2.3.1 신흥 시장으로의 진출 57
4.2.3.2 다중 모달리티 및 첨단 시각화 58
4.2.3.3 AI 및 분석 제공업체와의 파트너십 58
4.2.3.4 가치 기반 의료 및 인구 건강 관리 59
4.2.3.5 클라우드 네이티브 및 엣지 컴퓨팅 혁신 60
4.2.4 과제 60
4.2.4.1 기존 시스템 및 벤더 전용 시스템과의 상호운용성 60
4.2.4.2 높은 초기 통합 및 구축 비용 60
4.2.4.3 워크플로우 차질 및 사용자 수용 61
4.3 미충족 요구 사항 및 미개척 분야 61
4.4 상호 연결된 시장 및 부문 간 기회 63
4.5 1/2/3급 기업들의 전략적 움직임 65
5 산업 동향 67
5.1 포터의 5가지 힘 분석 67
5.1.1 공급자의 협상력 68
5.1.2 구매자의 협상력 68
5.1.3 대체재의 위협 68
5.1.4 신규 진입자의 위협 68
5.1.5 경쟁 강도 69
5.2 거시경제 지표 69
5.2.1 서론 69
5.2.2 GDP 동향 및 전망 70
5.2.3 글로벌 헬스케어 IT 산업의 동향 70
5.3 가치 사슬 분석 71
5.4 생태계 분석 73
5.5 가격 분석 75
5.5.1 엔터프라이즈 이미징 IT 시장의 예상 가격,
제품군별 (2025년) 76
5.5.2 기업용 이미징 IT 솔루션의 예상 가격,
지역별 (2025년) 77
5.6 주요 컨퍼런스 및 행사, 2026–2027년 78
5.7 고객 비즈니스에 영향을 미치는 동향/파괴적 변화 79
5.8 투자 및 자금 조달 시나리오 79
5.9 사례 연구 분석 80
5.10 2025년 미국 관세가 엔터프라이즈 이미징 IT 시장에 미치는 영향 82
5.10.1 서론 83
5.10.2 주요 관세율 83
5.10.3 가격 영향 분석 84
5.10.3.1 하드웨어 부품 비용 증가 84
5.10.3.2 소프트웨어 및 라이선스 가격 상승 84
5.10.3.3 공급망 차질 84
5.10.4 국가/지역별 영향 84
5.10.4.1 미국 84
5.10.4.2 유럽 85
5.10.4.3 아시아 태평양 85
5.10.5 최종 사용자에 미치는 영향 85
5.10.5.1 병원(대형, 중형 및 대학 부속 의료 센터) 85
5.10.5.2 진단 센터(독립형 및 체인형) 86
5.10.5.3 원격 방사선 진단 서비스 제공업체 86
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 87
6.1 주요 신기술 87
6.1.1 영상 분석 플랫폼 87
6.1.2 인공 지능 및 기계 학습 88
6.1.3 다중 모달리티 융합 및 공동 등록 엔진 88
6.1.4 제로 풋프린트 뷰어 88
6.1.5 모바일 엔터프라이즈 영상 및 워크플로우 봇 89
6.2 보완 기술 89
6.2.1 방사선 정보 시스템(RIS) 89
6.2.2 전자 건강 기록(EHR/EMR) 통합 90
6.3 관련 기술 90
6.3.1 클라우드 컴퓨팅 및 스토리지 90
6.3.2 블록체인 및 분산 원장 기술 91
6.4 기술/제품 로드맵 91
6.5 특허 분석 92
6.5.1 엔터프라이즈 이미징 IT 시장의 특허 출원 동향 92
6.5.2 통찰: 관할권 및 주요 출원인 분석 93
6.6 향후 응용 분야 96
6.6.1 AI 기반 영상 분석 및 임상 의사결정 지원 96
6.6.2 클라우드 기반 영상 및 전사적 데이터 관리 97
6.6.3 다학제적 영상 및 상호운용 가능한 임상 워크플로우 97
6.6.4 첨단 시각화, 디지털 병리학 및 정밀 의료 97
6.6.5 자동화된 영상 워크플로우 및 지능형 데이터 거버넌스 98
6.7 생성형 AI가 기업용 영상 IT 시장에 미치는 영향 98
6.7.1 서론 98
6.7.2 주요 활용 사례 및 시장 잠재력 98
6.7.2.1 주요 활용 사례 99
6.7.3 AI/생성형 AI 도입 사례 연구 100
6.7.3.1 사례 연구 1: Dicom Systems의 Unifier 플랫폼을 통한 기업 영상 네트워크 전반의 상호 운용성 및 확장성 확보 100
6.7.3.2 사례 연구 2: 산 제라르도 병원, Agfa HealthCare의 엔터프라이즈 이미징을 통해 방사선과 혁신 101
6.7.4 연관 및 인접 시장 101
6.7.4.1 벤더 중립 아카이브(VNA) 및 PACS 시장 102
6.7.4.2 의료 영상 분석 소프트웨어 시장 102
6.7.4.3 의료 IT 시장 102
6.7.5 사용자 준비도 및 영향 평가 102
6.7.5.1 사용자 준비도 102
6.7.5.1.1 사용자 A: 병원 102
6.7.5.1.2 사용자 B: 진단 센터 103
6.7.5.2 영향 평가 103
6.7.5.2.1 사용자 A: 병원 103
6.7.5.2.1.1 구현 103
6.7.5.2.1.2 영향 103
6.7.5.2.2 사용자 B: 진단 센터 104
6.7.5.2.2.1 구현 104
6.7.5.2.2.2 영향 104
7 규제 환경 105
7.1 지역별 규정 및 규정 준수 105
7.1.1 규제 기관, 정부 기관 및 기타 조직 105
7.1.2 규제 체계 109
7.1.2.1 북미 109
7.1.2.2 유럽 110
7.1.2.3 아시아 태평양 111
7.1.2.4 라틴 아메리카 112
7.1.2.5 중동 및 아프리카 112
7.1.3 산업 표준 112
8 고객 환경 및 구매자 행동 114
8.1 서론 114
8.2 의사결정 과정 114
8.3 구매자 이해관계자 및 구매 평가 기준 115
8.3.1 구매 과정의 주요 이해관계자 115
8.3.2 구매 기준 116
8.4 도입 장벽 및 내부 과제 117
8.5 다양한 최종 사용자의 충족되지 않은 요구 118
8.5.1 충족되지 않은 요구 118
8.5.2 최종 사용자의 기대 120
8.6 시장 수익성 121
9 기능별 기업용 이미징 IT 시장 122
9.1 서론 123
9.2 벤더 중립 아카이브(VNA) 123
9.2.1 VNA 솔루션을 통한 원활한 정보 교환 촉진으로 시장 성장 가속화 123
9.3 영상 보관 및 통신 시스템(PACS) 125
9.3.1 시장 성장을 뒷받침하기 위한 최적화된 방사선 워크플로우를 위한 PACS 내 AI 통합 확대 125
9.4 이미지 교환 126
9.4.1 환자 중심 데이터 공유를 위한 상호운용 가능한 영상 네트워크의 인기 증가가 성장을 주도 126
9.5 범용 뷰어 128
9.5.1 다학제적 영상 진단을 위한 범용 뷰어 도입 확대가 시장을 견인 128
9.6 워크플로우 오케스트레이션 129
9.6.1 시장 성장을 견인할 AI 기반 영상 워크플로우 자동화 및 모달리티 간 연계 129
9.7 분석 130
9.7.1 가치 기반 영상 진단 및 운영 최적화를 위한 분석 플랫폼에 대한 수요 증가가 시장을 견인 130
9.8 기타 기능 132
10 모달리티별 엔터프라이즈 영상 IT 시장 133
10.1 서론 134
10.2 X-RAY 134
10.2.1 시장 성장을 촉진하는 AI 기반 X-RAY 솔루션을 통한 엔터프라이즈 영상 시장의 성장 134
10.3 자기공명영상(MRI) 136
10.3.1 시장 성장을 뒷받침하기 위해 증가하는 신경 영상 수요를 충족하기 위한 MRI 엔터프라이즈 IT의 확대 136
10.4 컴퓨터 단층촬영(CT) 137
10.4.1 CT 영상 IT 도입을 촉진하기 위한 규제 및 가치 기반 인센티브 137
10.5 초음파 138
10.5.1 AI 기반 초음파 및 POCUS를 통한 기업용 영상 분야의 혁신 가속화 138
10.6 핵의학 영상 139
10.6.1 양전자 방출 단층 촬영(PET) 141
10.6.1.1 PET 검사 건수 증가가 확장 가능하고 지능적인 영상 IT에 대한 수요를 견인할 전망 141
10.6.2 단일 광자 방출 컴퓨터 단층 촬영(SPECT) 142
10.6.2.1 자동화된 SPECT 워크플로우를 통한 진단 정확도 향상으로 성장에 기여 142
10.7 내시경 143
10.7.1 클라우드 네이티브 비디오 오케스트레이션을 통한 실시간 내시경 분석 정보 제공으로 시장 주도 143
10.8 유방촬영술 144
10.8.1 성장을 촉진하기 위한 대량·고해상도 유방촬영술 워크플로우를 위한 엔터프라이즈 영상 솔루션의 필요성 144
10.9 형광투시 145
10.9.1 성장을 뒷받침하기 위한 첨단 형광투시 사용 사례를 위한 전략적 클라우드 네이티브 영상 솔루션 145
10.10 심초음파 146
10.10.1 시장 확대를 위한 AI 통합 엔터프라이즈 IT 솔루션을 통한 형광투시 영상 효율 향상 능력 146
10.11 기타 영상 진단법 147
11 응용 분야별 엔터프라이즈 영상 IT 시장 149
11.1 서론 150
11.2 진단 150
11.2.1 진단 영상 분야의 혁신을 주도하는 AI 기반 정량화 및 통합 치료진단 워크플로우 150
11.3 치료 151
11.3.1 치료 워크플로우를 위한 기업 차원의 영상 진단을 최적화하는 다중 모달 치료 통합 등의 이점 151
11.4 임상 연구 152
11.4.1 임상 연구 가속화를 위한 AI 기반 정량화 및 신속 대응 영상 워크플로우 152
12 제품군별 기업용 영상 IT 시장 154
12.1 서론 155
12.2 소프트웨어 155
12.2.1 시장 성장을 촉진하기 위한 클라우드 네이티브 소프트웨어를 통한 통합 영상 생태계 발전 155
12.3 서비스 156
12.3.1 시장 성장을 뒷받침하는 전문가 서비스, 클라우드 마이그레이션, 워크플로우 최적화 등의 이점 156
13 구축 방식별 엔터프라이즈 이미징 IT 시장 158
13.1 서론 159
13.2 온프레미스 솔루션 159
13.2.1 시장 성장을 뒷받침하기 위한 온프레미스 구축을 통한 이미징 성능 및 데이터 제어에 대한 수요 증가 159
13.3 클라우드 기반 솔루션 160
13.3.1 클라우드 기반 배포 수요를 견인하는 비용 효율적이고 확장 가능한 인프라에 대한 필요성 증가 160
13.4 하이브리드 솔루션 161
13.4.1 하이브리드 구축을 통해 데이터 통제와 클라우드 혁신을 연결하여 성장을 촉진하는 능력 161
14 치료 분야별 기업용 영상 의료 IT 시장 163
14.1 서론 164
14.2 신경학 164
14.2.1 시장 성장을 촉진하기 위한 맞춤형 신경학적 치료를 위한 AI 기반 다중 모달 신경 영상 통합 164
14.3 심장학 166
14.3.1 첨단 심장 진단을 가속화하기 위한 클라우드 기반, AI 주도형 엔터프라이즈 영상 플랫폼 166
14.4 종양학 167
14.4.1 정밀 종양학을 발전시킬 AI 기반 다중 모달 기업용 영상 플랫폼 167
14.5 정형외과 168
14.5.1 수요 창출을 주도하기 위한 정형외과 진료 혁신을 가능하게 하는 AI 기반 엔터프라이즈 영상 플랫폼의 역량 168
14.6 기타 치료 분야 169
15 최종 사용자별 엔터프라이즈 영상 IT 시장 170
15.1 서론 171
15.2 병원 171
15.2.1 통합 진료 제공을 지원하기 위한 통합 영상 인프라 수요를 주도할 병원 171
15.3 진단 센터 173
15.3.1 진단 센터의 워크플로우 효율성 제고를 위한 엔터프라이즈 영상 IT 도입 증가가 시장 성장을 견인할 전망 173
15.4 클리닉 및 외래 진료 환경 174
15.4.1 효율성 및 환자 처리량 증대를 위한 경량 엔터프라이즈 영상 IT의 인기 상승이 성장을 견인 174
15.5 제약 및 생명공학 기업 175
15.5.1 시장을 주도하기 위한 중개 연구 및 신약 개발에 엔터프라이즈 이미징 IT의 활용 증가 175
15.6 의료기기 기업 176
15.6.1 엔터프라이즈 이미징 IT가 기기 혁신과 임상 통합을 가속화하여 도입을 촉진할 수 있는 능력 176
15.7 연구 및 학술 기관 177
15.7.1 시장 성장을 뒷받침하기 위한 데이터 기반 발견 및 협업 강화에 대한 수요 증가 177
15.8 기타 최종 사용자 178
16 지역별 엔터프라이즈 이미징 IT 시장 180
16.1 서론 181
16.2 북미 181
16.2.1 북미의 거시경제 전망 182
16.2.2 미국 187
16.2.2.1 미국 기업용 이미징 IT 전환을 가속화하는 AI 통합, 클라우드 도입 및 규제 추진 187
16.2.3 캐나다 192
16.2.3.1 캐나다 이미징 IT 시장의 성장을 주도할 주 정부 차원의 상호운용성 의무화 및 클라우드 기반 AI 192
16.3 유럽 196
16.3.1 유럽의 거시경제 전망 196
16.3.2 독일 201
16.3.2.1 병원 현대화 및 ePA 도입이 독일 기업용 이미징 IT 성장을 견인할 전망 201
16.3.3 영국 205
16.3.3.1 NHS의 AI 기반 영상 및 클라우드 통합 추진이 시장 성장을 견인할 전망 205
16.3.4 프랑스 209
16.3.4.1 데이터 주권에 중점을 둔 클라우드 네이티브 상호운용성 영상 플랫폼의 가속화가 시장을 주도할 전망 209
16.3.5 이탈리아 213
16.3.5.1 이미징 인프라 현대화를 위한 이탈리아 내 VNA 및 원격 방사선학 도입 확대 213
16.3.6 스페인 217
16.3.6.1 스페인, 지역 간 협력을 위해 클라우드 영상 및 VNA 확대 예정 217
16.3.7 기타 유럽 국가 221
16.4 아시아 태평양 225
16.4.1 아시아 태평양 지역의 거시경제 전망 225
16.4.2 중국 231
16.4.2.1 AI 진단 기술 승인으로 시장 성장 가속화 231
16.4.3 일본 235
16.4.3.1 고령화 인구 구조로 확장 가능한 영상 솔루션 수요 증가 235
16.4.4 인도 239
16.4.4.1 정부 주도의 디지털화가 영상 인프라 확장을 촉진할 전망 239
16.4.5 기타 아시아 태평양 지역 243
16.5 라틴 아메리카 247
16.5.1 라틴 아메리카의 거시경제 전망 247
16.5.2 브라질 252
16.5.2.1 공중 보건 디지털화 추진을 가속화할 정부 투자 252
16.5.3 멕시코 256
16.5.3.1 시장 활성화를 위한 멕시코 전역의 디지털 통합을 통한 영상 의료 현대화 가속화 256
16.5.4 라틴 아메리카 기타 지역 260
16.6 중동 및 아프리카 264
16.6.1 중동 및 아프리카의 거시경제 전망 265
16.6.2 GCC 국가들 269
16.6.2.1 인력 부족과 성장을 뒷받침하기 위한 디지털 헬스케어 추진 속에서 GCC 전역에서 기업용 이미징 도입이 가속화되고 있다 269
16.6.3 기타 중동 및 아프리카 273
17 경쟁 구도 278
17.1 개요 278
17.2 주요 기업 전략/승리 요인, 2023–2026 278
17.3 매출 분석, 2021–2025 281
17.4 시장 점유율 분석, 2025 282
17.5 기업 평가 매트릭스: 주요 기업, 2025 286
17.5.1 스타 기업 286
17.5.2 신흥 리더 기업 286
17.5.3 보편적 기업 286
17.5.4 참여 기업 286
17.5.5 기업 사업 범위: 주요 기업, 2025 288
17.5.5.1 기업 사업 범위 288
17.5.5.2 지역별 사업 범위 289
17.5.5.3 기능별 사업 범위 290
17.5.5.4 응용 분야별 사업 범위 291
17.5.5.5 치료 분야별 사업 범위 292
17.5.5.6 도입 현황 293
17.6 기업 평가 매트릭스: 스타트업/중소기업, 2025 294
17.6.1 진취적인 기업 294
17.6.2 대응력이 뛰어난 기업 294
17.6.3 역동적인 기업 294
17.6.4 출발점 294
17.6.5 경쟁력 벤치마킹: 스타트업/중소기업, 2025 296
17.6.5.1 주요 스타트업/중소기업 상세 목록 296
17.6.5.2 스타트업/중소기업의 경쟁 벤치마킹 296
17.7 기업 가치 평가 및 재무 지표 298
17.7.1 재무 지표 298
17.7.2 기업 가치 평가 298
17.8 브랜드/소프트웨어 비교 299
17.9 경쟁 시나리오 300
17.9.1 솔루션 출시 및 개선 300
17.9.2 거래 내역 301
17.9.3 사업 확장 302
17.9.4 기타 동향 303
18 기업 프로필 304
18.1 주요 기업 304
18.1.1 AGFA-GEVAERT 그룹 304
18.1.1.1 사업 개요 304
18.1.1.2 제공 솔루션 305
18.1.1.3 최근 동향 307
18.1.1.3.1 거래 내역 307
18.1.1.4 MnM의 관점 309
18.1.1.4.1 주요 강점 309
18.1.1.4.2 전략적 선택 309
18.1.1.4.3 약점 및 경쟁 위협 309
18.1.2 후지필름 홀딩스 310
18.1.2.1 사업 개요 310
18.1.2.2 제공하는 솔루션 312
18.1.2.3 최근 동향 313
18.1.2.3.1 솔루션 출시 313
18.1.2.3.2 거래 내역 313
18.1.2.4 MnM의 관점 315
18.1.2.4.1 주요 강점 315
18.1.2.4.2 전략적 선택 315
18.1.2.4.3 약점 및 경쟁 위협 315
18.1.3 GE 헬스케어 316
18.1.3.1 사업 개요 316
18.1.3.2 제공 솔루션 317
18.1.3.3 최근 동향 320
18.1.3.3.1 솔루션 출시 및 승인 320
18.1.3.3.2 거래 내역 321
18.1.3.4 MnM의 견해 323
18.1.3.4.1 주요 강점 323
18.1.3.4.2 전략적 선택 323
18.1.3.4.3 약점 및 경쟁 위협 323
18.1.4 KONINKLIJKE PHILIPS N.V. 324
18.1.4.1 사업 개요 324
18.1.4.2 제공 솔루션 325
18.1.4.3 최근 동향 327
18.1.4.3.1 솔루션 출시 및 승인 327
18.1.4.3.2 거래 328
18.1.4.3.3 사업 확장 329
18.1.4.4 MnM의 관점 329
18.1.4.4.1 주요 강점 329
18.1.4.4.2 전략적 선택 330
18.1.4.4.3 약점 및 경쟁 위협 330
18.1.5 SIEMENS HEALTHINEERS AG 331
18.1.5.1 사업 개요 331
18.1.5.2 제공 솔루션 332
18.1.5.3 최근 동향 335
18.1.5.3.1 솔루션 출시 335
18.1.5.3.2 거래 내역 335
18.1.5.4 MnM의 관점 336
18.1.5.4.1 주요 강점 336
18.1.5.4.2 전략적 선택 337
18.1.5.4.3 약점 및 경쟁 위협 337
18.1.6 SECTRA AB 338
18.1.6.1 사업 개요 338
18.1.6.2 제공 솔루션 339
18.1.6.3 최근 동향 342
18.1.6.3.1 솔루션 출시 및 승인 342
18.1.6.3.2 계약 342
18.1.6.3.3 기타 동향 344
18.1.7 OPTUM, INC. 345
18.1.7.1 사업 개요 345
18.1.7.2 제공 솔루션 346
18.1.7.3 최근 동향 347
18.1.7.3.1 거래 내역 347
18.1.8 캐논 메디컬 시스템즈(CANON MEDICAL SYSTEMS CORPORATION) 348
18.1.8.1 사업 개요 348
18.1.8.2 제공 솔루션 350
18.1.8.3 최근 동향 350
18.1.8.3.1 거래 내역 350
18.1.9 MERATIVE 351
18.1.9.1 사업 개요 351
18.1.9.2 제공 솔루션 351
18.1.9.3 최근 동향 352
18.1.9.3.1 솔루션 출시 352
18.1.9.3.2 계약 체결 352
18.1.9.3.3 사업 확장 353
18.1.10 PRO MEDICUS, LTD. 354
18.1.10.1 사업 개요 354
18.1.10.2 제공 솔루션 356
18.1.10.3 최근 동향 357
18.1.10.3.1 솔루션 출시 357
18.1.10.3.2 계약 357
18.1.11 HYLAND 358
18.1.11.1 사업 개요 358
18.1.11.2 제공 솔루션 358
18.1.11.3 최근 동향 360
18.1.11.3.1 솔루션 출시 360
18.1.11.3.2 거래 360
18.1.11.3.3 사업 확장 361
18.1.12 인피닛 헬스케어(INFINITT HEALTHCARE CO., LTD.) 362
18.1.12.1 사업 개요 362
18.1.12.2 최근 동향 363
18.1.12.2.1 솔루션 출시 및 승인 363
18.1.12.2.2 거래 363
18.1.13 NOVARAD 364
18.1.13.1 사업 개요 364
18.1.13.2 제공 솔루션 364
18.1.13.3 최근 동향 366
18.1.13.3.1 솔루션 출시 366
18.1.13.3.2 계약 366
18.1.14 MACH7 TECHNOLOGIES 367
18.1.14.1 사업 개요 367
18.1.14.2 제공 솔루션 369
18.1.14.3 최근 동향 369
18.1.14.3.1 솔루션 출시 369
18.1.14.3.2 계약 370
18.1.15 HERMES MEDICAL SOLUTIONS 371
18.1.15.1 사업 개요 371
18.1.15.2 제공 솔루션 371
18.1.15.3 최근 동향 373
18.1.15.3.1 솔루션 출시, 승인 및 개선 사항 373
18.1.15.3.2 계약 374
18.1.16 KONICA MINOLTA, INC. 375
18.1.16.1 사업 개요 375
18.1.16.2 제공 솔루션 376
18.1.16.3 최근 동향 379
18.1.16.3.1 솔루션 출시 및 개선 379
18.1.16.3.2 거래 380
18.1.16.3.3 사업 확장 381
18.1.16.3.4 기타 동향 381
18.1.17 BRIDGEHEAD SOFTWARE LTD. 382
18.1.17.1 사업 개요 382
18.1.17.2 제공 솔루션 382
18.1.17.3 최근 동향 383
18.1.17.3.1 거래 내역 383
18.1.18 SCIMAGE, INC. 384
18.1.18.1 사업 개요 384
18.1.18.2 제공 솔루션 384
18.1.18.3 최근 동향 386
18.1.18.3.1 솔루션 출시 386
18.1.18.3.2 계약 현황 386
18.1.19 RAMSOFT INC. 387
18.1.19.1 사업 개요 387
18.1.19.2 제공 솔루션 387
18.1.19.3 최근 동향 388
18.1.19.3.1 솔루션 출시 및 개선 사항 388
18.1.19.3.2 거래 내역 389
18.1.20 DICOM SYSTEMS, INC. 391
18.1.20.1 사업 개요 391
18.1.20.2 제공 솔루션 392
18.1.20.3 최근 동향 392
18.1.20.3.1 거래 내역 392
18.2 기타 업체 393
18.2.1 POSTDICOM B.V. 393
18.2.2 QAELUM 394
18.2.3 ADVAHEALTH SOLUTIONS 395
18.2.4 PAXERAHEALTH 396
18.2.5 RAD AI 397
19 연구 방법론 398
19.1 연구 데이터 398
19.1.1 2차 데이터 399
19.1.1.1 2차 자료에서 추출한 주요 데이터 399
19.1.2 1차 데이터 400
19.1.2.1 1차 자료에서 추출한 주요 데이터 401
19.1.2.2 1차 자료의 세부 분류 402
19.2 연구 접근법 403
19.3 시장 규모 추정 404
19.4 시장 세분화 및 데이터 삼각검증 408
19.5 시장 점유율 추정 409
19.6 연구 가정 410
19.7 연구의 한계 410
19.7.1 방법론 관련 한계 410
19.7.2 범위 관련 한계 411
19.8 위험 평가 411
20 부록 412
20.1 토론 가이드
412
20.2 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 417
20.3 맞춤 설정 옵션 419
20.4 관련 보고서 419
20.5 저자 정보 420