주요 내용
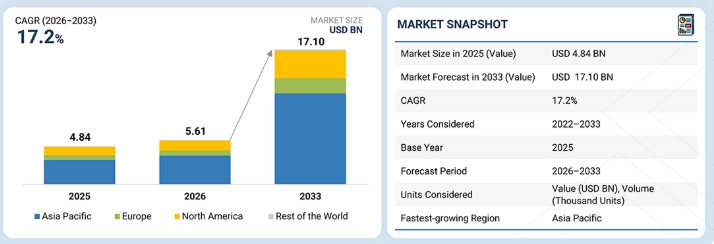
시장 개요:시장 규모 (2025년): 48억 4천만 달러현재 시장 규모 (2026년): 56억 1천만 달러예상 시장 규모 (2033년): 171억 달러연평균 성장률(CAGR, 2026–2033년): 17.2%
아시아 태평양 지역은 예측 기간 동안 자동차 OTA(Over-the-Air) 업데이트 시장을 주도할 것으로 전망됩니다. 이 부문은 2026년 36억 5천만 달러에서 2033년 115억 4천만 달러로 연평균 성장률(CAGR) 17.9%를 기록하며 성장할 것으로 예상됩니다.
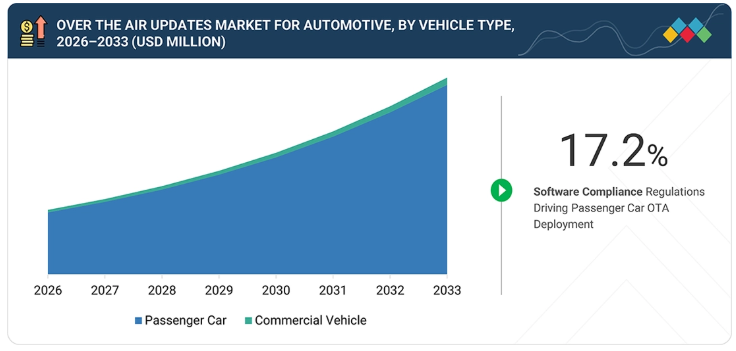
차종별로는 승용차 부문이 예측 기간 내내 시장을 주도할 것으로 전망됩니다. 이 부문의 시장은 2026년 54억 달러에서 2033년 164.7억 달러로 성장할 것으로 예상되며, 연평균 성장률(CAGR)은 17.3%를 기록할 전망입니다.
인포테인먼트 및 텔레매틱스 애플리케이션 부문이 시장을 주도할 것으로 전망되며, 2026년 11억 8천만 달러에서 2033년 36억 9천만 달러로 연평균 성장률(CAGR) 17.8%를 기록하며 성장할 것으로 예상됩니다.
무선 펌웨어 업데이트(FOTA) 기술은 2026년부터 2033년까지 가장 빠르게 성장할 기술로 전망됩니다.
예측 기간 동안 셀룰러(3G, 4G, 5G) 통신 방식이 시장을 주도할 것으로 보입니다.
전기차(EV) 유형 중 순수 전기차(BEV) 부문이 예측 기간 동안 시장을 주도할 것으로 전망됩니다.
자동차용 무선 업데이트(OTA) 시장은 테슬라(미국), 폭스바겐 AG(독일), 현대자동차(한국), 제너럴 모터스(미국), 메르세데스-벤츠 그룹 AG(독일) 등 주요 기업들이 주도하고 있으며, 이는 대규모 커넥티드 차량 보유량, 독자적인 소프트웨어 플랫폼, 첨단 OTA 인프라, 그리고 대규모로 안전한 FOTA 및 SOTA 업데이트를 배포할 수 있는 능력 덕분이다.
자동차용 OTA(Over-the-Air) 업데이트 시장에는 리오토(중국), 샤오미(중국), 지크르(Zeekr, 중국), 엑스펑(Xpeng, 중국), 리비안(Rivian, 중국), 폴스타(Polestar, 중국)와 같은 중소기업 및 스타트업들이 포진해 있으며, 이는 이들 기업이 소프트웨어 중심의 차량 플랫폼, 첨단 OTA 역량, 신속한 소프트웨어 반복 개발, 그리고 소프트웨어 정의 차량(SDV) 혁신에 대한 강력한 집중력을 갖추고 있기 때문이다.
자동차 무선 업데이트 시장은 소프트웨어 정의 차량(SDV)의 채택 확대, 원격 소프트웨어 수명 주기 관리에 대한 수요 증가, 강화되는 사이버 보안 요구 사항, 리콜 및 서비스 비용 절감의 필요성에 힘입어 성장하고 있습니다. 중앙 집중식 및 구역별 E/E 아키텍처, 커넥티드 카, 클라우드 네이티브 플랫폼으로의 전환은 승용차와 상용차 전반에 걸쳐 OTA 배포를 가속화하고 있습니다. 향후 몇 년간 이 시장은 주문형 기능 서비스, AI 기반 소프트웨어 업데이트, 예측 유지보수, 반복적 소프트웨어 수익 모델을 통해 기회를 제공하며, 이를 통해 OEM은 차량 소프트웨어의 전체 수명 주기 동안 수익을 창출할 수 있게 될 것입니다.
고객의 고객에게 영향을 미치는 트렌드 및 혁신
자동차용 무선 업데이트 시장은 기본적인 원격 소프트웨어 업데이트에서 소프트웨어 정의 차량 전반에 걸친 라이프사이클 소프트웨어 관리로 전환되고 있습니다. 현재 매출은 주로 펌웨어 및 인포테인먼트 업데이트, 사이버 보안 패치, 텔레매틱스 소프트웨어에서 발생하고 있습니다. 향후 성장은 AI 기반 소프트웨어 배포, 주문형 기능 서비스, 예측 진단, ADAS 및 자율 주행 소프트웨어 업데이트, 클라우드 네이티브 차량 플랫폼에서 비롯될 것으로 예상됩니다. OEM들은 OTA를 활용하여 리콜 비용을 절감하고, 소프트웨어 출시를 가속화하며, 사이버 보안 규정 준수를 개선하고, 차량 수명 주기 전반에 걸쳐 반복적인 소프트웨어 수익을 창출하고 있습니다.
시장 생태계
자동차 생태계를 위한 무선 업데이트(OTA) 시장은 차량 수명 주기 전반에 걸쳐 안전한 소프트웨어 제공을 가능하게 하기 위해 반도체 기업, OTA 플랫폼 제공업체, 사이버 보안 벤더, 클라우드 및 커넥티비티 제공업체, 1차 공급업체(Tier 1), OEM 간의 협력을 기반으로 구축되어 있습니다. 퀄컴(Qualcomm), 엔엑스피(NXP), 르네사스(Renesas), 인피니언(Infineon), QNX와 같은 ECU 및 SoC 공급업체들은 OTA 지원 차량 아키텍처를 뒷받침하는 컴퓨팅 플랫폼을 제공합니다. OTA 플랫폼 제공업체들은 소프트웨어 오케스트레이션, 업데이트 관리, 캠페인 배포 솔루션을 개발하는 한편, 사이버 보안 기업들은 소프트웨어 패키지를 보호하고, 업데이트를 인증하며, 차량 사이버 보안 규정을 준수하도록 보장합니다. 클라우드 및 연결성 제공업체는 커넥티드 차량 전반에 걸쳐 안정적인 소프트웨어 배포를 위해 확장 가능한 인프라와 고속 통신 환경을 제공합니다. 1차 공급업체는 OTA 기능을 차량 ECU, 도메인 컨트롤러, ADAS, 인포테인먼트, 차체 전자 장치에 통합합니다. OEM은 이러한 기술을 결합하여 펌웨어 업데이트, 사이버 보안 패치, 기능 업그레이드 및 차량 성능 개선 사항을 원격으로 배포함으로써 서비스 비용을 절감하는 동시에 지속적인 소프트웨어 혁신을 가능하게 합니다.
지역
아시아 태평양 지역은 자동차용 OTA(Over-the-Air) 업데이트 시장에서 가장 빠르게 성장할 것으로 보인다
아시아 태평양 지역은 높은 커넥티드 차량 생산량, 소프트웨어 정의 차량(SDV)의 급속한 상용화, 클라우드 네이티브 소프트웨어 플랫폼에 대한 OEM의 강력한 투자로 인해 자동차용 OTA 업데이트 시장에서 가장 높은 연평균 성장률(CAGR)을 기록하고 가장 큰 시장 점유율을 차지할 것으로 보인다. 중국은 대규모 전기차(EV) 생산과 차량 전체 소프트웨어 업데이트를 통해 OTA 배포를 주도하고 있는 반면, 일본과 한국은 ADAS, 배터리 관리, 디지털 콕핏, 차량 제어 시스템 전반에 걸쳐 OTA를 확대하고 있습니다. 성숙한 5G 인프라, 견고한 반도체 공급망, 그리고 중앙 집중형 및 구역별 E/E 아키텍처의 채택 확대는 이 지역 전역에서 안전하고 대규모의 OTA 배포를 가속화하고 있습니다.
무선 업데이트(OTA) 시장: 기업 평가 매트릭스
테슬라는 자동차 무선 업데이트(OTA) 시장에서 ‘스타 플레이어(Star Player)’로 분류되며, 자체 소프트웨어와 OTA 업데이트를 개발합니다. 이 회사는 펌웨어, 배터리 관리, ADAS, 인포테인먼트 및 차량 성능 업데이트를 지원하는 차량 전체 OTA 역량을 통해 업계 리더십을 확립했습니다. 수직 통합형 소프트웨어 아키텍처를 통해 전 세계 차량에 걸쳐 신속한 기능 배포, 지속적인 차량 최적화 및 반복적인 소프트웨어 수익 창출이 가능합니다. 로버트 보쉬(Robert Bosch)는 소프트웨어 정의 차량 플랫폼, 보안 업데이트 관리 솔루션, 차량 미들웨어 및 클라우드 연동 소프트웨어 서비스를 통해 OTA 포트폴리오를 확장하고 있어 ‘주요 신흥 기업(Key Emerging Player)’으로 인정받고 있습니다. 글로벌 OEM과의 협력 및 중앙 집중식 차량 컴퓨팅에 대한 투자는 진화하는 자동차 OTA 생태계 내에서 이 회사의 입지를 강화하고 있습니다.
주요 시장 참여 기업
- 테슬라(미국)
- 폭스바겐 AG(미국)
- 현대자동차(대한민국)
- 제너럴 모터스(미국)
- 메르세데스-벤츠(독일)
- BYD(중국)
- 로버트 보쉬(독일)
- 아우모비오(독일)
- ZF 프리드리히스하펜 AG(독일)
- 덴소(일본)
- 앱티브(스위스)
- 카르마 오토모티브(미국)
- 시브로스(미국)
- 소나투스(미국)
- Here Technologies (네덜란드)
- Excelfore (미국)
최근 동향
2026년 2월 : 메르세데스-벤츠는 소프트웨어에 중점을 둔 S-클래스를 개발했다. MB.OS, 무선 업데이트(OTA), AI 기반 기능은 이 플래그십 모델을 현대화하기 위한 것이다.
2026년 1월 : 테슬라는 FSD 소프트웨어의 개선 사항을 발표하여 AI 기반 자율 주행 기능과 실제 주행 성능을 향상시켰다.
2026년 1월 : 테슬라는 삼성과 협력하여, FSD 모델의 OTA 배포, ADAS 기능, 그리고 더 높은 처리 효율을 갖춘 온보드 신경망 실행을 지원하는 차량 컴퓨팅 플랫폼을 위한 AI 반도체 공급에 중점을 둔 첨단 반도체 제조 기술을 개발했습니다.
2026년 1월 : 폭스바겐은 퀄컴 테크놀로지와 제휴하여 소프트웨어 정의 차량(SDV)을 위한 차세대 디지털 콕핏 및 중앙 집중식 컴퓨팅 플랫폼을 개발했습니다. 이번 협력을 통해 OTA 기반 인포테인먼트, 콕핏 소프트웨어 업데이트 및 고성능 차량 내 컴퓨팅 아키텍처가 강화되었습니다.
2026년 1월 : 현대자동차는 중앙 집중식 아키텍처, OTA 업데이트 및 확장 가능한 소프트웨어 배포를 지원하는 통합 SDV 솔루션인 ‘플레오스(Pleos)’ 소프트웨어를 출시했습니다.
2026년 1월 : 제너럴 모터스(GM)는 원활한 소프트웨어 경험과 지속적인 기능 제공에 중점을 둔 SDV 소프트웨어 아키텍처의 개선 사항을 소개했습니다.
2025년 12월 : 테슬라는 FSD 모델의 OTA 배포, ADAS 기능, 그리고 더 높은 처리 효율을 갖춘 온보드 신경망 실행을 지원하는 차량 컴퓨팅 플랫폼을 위한 AI 반도체 공급에 중점을 둔 첨단 반도체 제조를 위해 삼성전자(Samsung Electronics)와 협력했습니다.
2025년 11월 : 현대자동차는 소프트웨어 정의 차량(SDV) 생태계 전반에 걸친 표준화와 상호 운용성을 촉진하기 위해 SDV 표준 포럼에 참여했습니다. 이 협력은 일관된 OTA 소프트웨어 프레임워크, OEM 간 소프트웨어 호환성, 통합 차량 소프트웨어 아키텍처 표준을 구현하는 데 중점을 둡니다.
2025년 11월 : 제너럴 모터스는 소프트웨어 정의 차량 생태계와 자동차 소프트웨어 마켓플레이스를 개발하기 위해 마그나 인터내셔널과 합작 회사를 설립했습니다. 이번 협력을 통해 SDV 소프트웨어 배포 프레임워크가 강화되며, OTA 기반 애플리케이션 배포, 차량 내 소프트웨어 업데이트 및 라이프사이클 디지털 서비스가 지원됩니다.
2025년 2월 : 메르세데스-벤츠는 타타 엘크시(Tata Elxsi)와 협력하여 MB.OS 및 커넥티드 차량 플랫폼을 위한 소프트웨어 엔지니어링을 강화하고, 인포테인먼트, ADAS 및 차량 소프트웨어 시스템 전반에 걸쳐 OTA 업데이트의 신속한 개발, 검증 및 배포를 지원했습니다.
1 서론 31
1.1 연구 목적 31
1.2 시장 정의 32
1.2.1 포함 및 제외 항목 34
1.3 연구 범위 35
1.3.1 조사 대상 시장 및 지역별 개요 35
1.3.2 분석 기간 36
1.4 분석 통화 36
1.5 이해관계자 37
1.6 변경 사항 요약 37
2 집행 요약 38
2.1 시장 하이라이트 및 주요 통찰력 38
2.2 주요 시장 참여자: 전략적 동향 분석 39
2.3 자동차 OTA(무선 업데이트) 시장의 파괴적 트렌드 40
2.4 자동차 OTA(무선 업데이트) 시장의 고성장 부문 41
2.5 지역별 개요: 시장 규모, 성장률 및 전망 42
3 프리미엄 인사이트 43
3.1 자동차 OTA(무선 업데이트) 시장 참여자를 위한 유망한 기회 43
3.2 자동차 OTA(무선 업데이트) 시장, 응용 분야별 43
3.3 자동차 OTA(무선 업데이트) 시장, 차량 유형별 44
3.4 자동차 OTA(무선 업데이트) 시장, 기술별 44
3.5 자동차 OTA 업데이트 시장, 전기차 유형별 45
3.6 자동차 OTA 업데이트 시장, 추진 방식별 45
4 시장 개요 46
4.1 서론 46
4.2 시장 동향 47
4.2.1 성장 동인 47
4.2.1.1 안정적인 OTA 전달을 위한 5G 및 위성 연결 채택 증가 47
4.2.1.2 지속적인 사이버 보안 패치 관리에 대한 수요 증가 48
4.2.1.3 라이프사이클 소프트웨어 업데이트를 주도하는 소프트웨어 정의 차량(SDV)의 도입 증가 49
4.2.2 제약 요인 51
4.2.2.1 긴 소프트웨어 검증 및 인증 주기 51
4.2.2.2 안전한 종단간 OTA 인프라 구축에 필요한 높은 투자 비용 53
4.2.3 기회 54
4.2.3.1 인공 지능을 활용한 OTA 기반 예측 정비 54
4.2.3.2 원격 진단을 위한 디지털 트윈 기술 통합 55
4.2.3.3 주문형 기능(FoD) 및 소프트웨어 기반 차량 서비스를 통한 수익 창출 확대 56
4.2.4 과제 57
4.2.4.1 다중 공급업체 차량 아키텍처 전반에 걸친 소프트웨어 업데이트 조정 57
4.2.4.2 중요한 차량 소프트웨어 업데이트 시 기능 안전성 확보 58
4.3 미충족 요구 사항 및 미개척 분야 60
4.3.1 복잡한 차량 소프트웨어 아키텍처 전반에 걸친 확장 가능하고 오류 안전성이 보장된 OTA 배포 60
4.3.2 제한적인 종단간 소프트웨어 수명 주기 관리 및 지속적인 규정 준수 61
4.3.3 지능형 OTA 운영을 위한 데이터 활용의 한계 61
5 업계 동향 62
5.1 거시경제 지표 62
5.1.1 서론 62
5.1.2 GDP 동향 및 전망 62
5.1.3 자동차 사이버 보안 시장 동향 63
5.1.4 글로벌 자동차 소프트웨어 산업 동향 64
5.2 공급망 분석 64
5.3 생태계 매핑 67
5.3.1 ECU/SOC 공급업체 67
5.3.2 클라우드 및 커넥티비티 공급업체 68
5.3.3 OTA 플랫폼 공급업체 68
5.3.4 사이버 보안 솔루션 공급업체 68
5.3.5 1차 자동차 부품 공급업체 68
5.3.6 OEM 69
5.4 가격 분석 70
5.4.1 주요 업체별 평균 판매 가격 동향, 2024–2026 70
5.4.2 지역별 평균 판매 가격 동향, 2024–2026 71
5.5 무역 분석 71
5.5.1 수입 시나리오 (HS 코드 8537) 72
5.5.2 수출 시나리오 (HS 코드 8537) 73
5.6 주요 컨퍼런스 및 행사, 2026–2027 75
5.7 고객 비즈니스에 영향을 미치는 트렌드 및 파괴적 변화 76
5.8 투자 및 자금 조달 시나리오 77
5.9 자동차 OTA의 진화 77
5.9.1 OTA 1- 인포테인먼트 업데이트 77
5.9.2 OTA 2 – ECU/펌웨어 업데이트 78
5.9.3 OTA 3 – 주문형 기능 업데이트 78
5.9.4 OTA 4 – AI 기능 업데이트 79
5.10 자율 주행의 진화에 대응하는 사후 업데이트 79
5.11 혼합 중요도 환경에서의 OTA 플랫폼 업데이트 아키텍처 80
5.12 소프트웨어 정의 차량(SDV)의 미래를 이끌다 80
5.13 사례 연구 분석 81
5.13.1 ECU 기반 업데이트에서 도메인 컨트롤러 업데이트로의 전환 81
5.13.2 OTA, 소프트웨어 정의 차량의 핵심 원동력으로 부상 82
5.13.3 OTA를 통해 지속적으로 업데이트되는 AI 모델 82
5.13.4 OTA를 통한 배터리 최적화 82
5.13.5 OTA가 가능하게 하는 온디맨드 기능 비즈니스 모델 83
5.13.6 클라우드 네이티브 자동차 소프트웨어 개발 83
5.13.7 컨테이너화된 차량 애플리케이션 83
5.13.8 자율 주행 스택을 위한 OTA 84
5.14 OTA 분석을 기반으로 한 예측 유지보수 84
5.15 자동차 OTA 산업에서 ‘주문형 기능(FOD)’ 구독에 대한 통찰 84
5.16 OTA 업데이트를 활용한 리콜 완화 방안 85
5.17 이스라엘-이란 전쟁의 영향 85
5.17.1 서론 85
5.17.2 에너지 시장의 혼란 85
5.17.3 운영 비용에 미치는 영향 86
5.17.4 시장 수요의 변화 87
5.17.5 공급망 및 현지화에 미치는 영향 88
5.17.6 전략적 시장 전망 88
5.18 EU-인도 무역 협정 영향 분석 89
5.18.1 서론 89
5.18.2 EU 관세 90
6 기술 발전, AI가 주도하는 영향, 특허, 혁신 및 향후 응용 분야 92
6.1 기술 분석 92
6.1.1 서론 92
6.1.2 주요 신기술 92
6.1.2.1 AI 기반 OTA 캠페인 관리 92
6.1.2.2 다중 ECU 조정 OTA 오케스트레이션 93
6.1.2.3 구역별 E/E 아키텍처 통합 94
6.1.2.4 제로 트러스트(Zero Trust) OTA 사이버 보안 95
6.1.2.5 OTA를 통한 기능 추가(FoD) 96
6.1.3 보완 기술 104
6.1.3.1 텔레매틱스 제어 장치(TCU) 104
6.1.3.2 원격 진단 105
6.1.3.3 차량 데이터 관리 플랫폼 106
6.1.4 관련 기술 107
6.1.4.1 5G 연결 107
6.1.4.2 서비스 지향 아키텍처 108
6.1.4.3 자동차 미들웨어 108
6.1.4.4 중앙 컴퓨팅 플랫폼 109
6.1.4.5 차량용 클라우드 플랫폼 110
6.2 기술/제품 로드맵 110
6.3 특허 분석 111
6.3.1 서론 111
6.3.1.1 특허 목록 112
6.4 AI/생성형 AI가 자동차 OTA(Over-The-Air) 업데이트 시장에 미치는 영향 113
6.4.1 주요 사용 사례 및 시장 잠재력 113
6.4.1.1 자동차용 AI/생성형 OTA 업데이트 시장의 주요 사용 사례 113
6.4.1.2 시장 잠재력 115
6.4.2 자동차 OTA 업데이트 시장에서 제조사/OEM이 따르는 모범 사례 116
6.4.2.1 AI 기반 통합 패턴 116
6.4.3 자동차 OTA 업데이트 시장에서의 AI 도입 관련 사례 연구 117
6.4.3.1 AI 기반 OTA 캠페인 관리 및 예측적 소프트웨어 배포 117
6.4.3.2 생성형 AI를 활용한 AI 기반 OTA 캠페인 관리 117
6.4.3.3 OTA 최적화를 위한 AI 기반 커넥티드 차량 데이터 분석 118
6.4.3.4 OTA 소프트웨어 업데이트를 지원하는 AI 기반 원격 진단 118
6.4.3.5 디지털 트윈을 활용한 AI 기반 차량 소프트웨어 검증 118
6.4.4 상호 연결된 생태계 및 시장 참여자에 미치는 영향 119
6.4.5 AI 통합 자동차 OTA 솔루션 도입을 위한 고객의 준비 상태 120
7 고객 현황 및 구매 행동 121
7.1 의사결정 과정 121
7.2 주요 이해관계자 및 구매 기준 121
7.2.1 승용차 121
7.2.2 상용차 122
7.2.3 구매 과정의 주요 이해관계자 122
7.2.4 구매 기준 123
7.3 도입 장벽 및 내부 과제 124
7.4 다양한 최종 사용자의 미충족 요구 124
8 지속 가능성 및 규제 환경 125
8.1 규제 환경 125
8.1.1 국가별 규제 125
8.1.2 규제 기관, 정부 기관 및 기타 조직 127
8.1.3 산업 표준 130
8.1.3.1 UNECE R155 131
8.1.3.2 UNECE R156 132
8.1.3.3 ISO 24089 132
8.1.3.4 ISO 26262 132
8.1.3.5 ASPICE 132
8.1.3.6 ISO/SAE 21434 132
8.1.3.7 GDPR 133
8.2 지속 가능성 이니셔티브 133
8.3 지속 가능성 영향 및 규제 정책 이니셔티브 133
8.4 인증, 라벨링 및 친환경 표준 135
8.4.1 자동차 무선 업데이트(OTA) 시장과 관련된 인증, 라벨링 및 환경 표준 136
9 자동차 OTA(무선 업데이트) 시장의 OEM 및 공급업체 분석 137
9.1 서론 137
9.2 테슬라 137
9.2.1 업데이트 유형별 테슬라 OTA 릴리스 137
9.2.2 연도별 테슬라 OTA 릴리스 138
9.2.3 OTA 업데이트가 지원되는 테슬라 모델 138
9.3 BYD 138
9.3.1 BYD: 업데이트 유형별 OTA 릴리스 139
9.3.2 BYD OTA 릴리스 (연도별) 139
9.3.3 OTA 업데이트가 가능한 BYD 모델 139
9.4 XPENG 140
9.4.1 XPENG: OTA 릴리스 (업데이트 유형별) 140
9.4.2 XPENG: 연도별 OTA 릴리스 140
9.4.3 XPENG: OTA 업데이트가 가능한 모델 141
9.5 LI AUTO 141
9.5.1 LI AUTO: 업데이트 유형별 OTA 릴리스 141
9.5.2 LI AUTO: 연도별 OTA 릴리스 142
9.5.3 LI AUTO: OTA 업데이트가 가능한 모델 142
9.6 GEELY 142
9.6.1 지리: 업데이트 유형별 OTA 릴리스 142
9.6.2 지리: 연도별 OTA 릴리스 143
9.6.3 OTA 업데이트가 가능한 지리 모델 143
9.7 GAC 143
9.7.1 GAC: 업데이트 유형별 OTA 릴리스 144
9.7.2 GAC: 연도별 OTA 릴리스 144
9.7.3 OTA 업데이트가 가능한 GAC 모델 144
9.8 메르세데스-벤츠 145
9.8.1 메르세데스-벤츠: 업데이트 유형별 OTA 릴리스 145
9.8.2 메르세데스-벤츠: 연도별 OTA 릴리스 145
9.8.3 메르세데스-벤츠: OTA 업데이트가 가능한 모델 146
9.9 BMW 146
9.9.1 BMW: 업데이트 유형별 OTA 릴리스 146
9.9.2 BMW: 연도별 OTA 릴리스 147
9.9.3 OTA 업데이트가 가능한 BMW 모델 147
9.10 화웨이 147
9.10.1 화웨이: 업데이트 유형별 OTA 릴리스 148
9.10.2 화웨이: 연도별 OTA 릴리스 148
9.10.3 OTA 업데이트가 가능한 화웨이 모델 148
9.11 볼보 149
9.11.1 볼보: 업데이트 유형별 OTA 출시 내역 149
9.11.2 볼보: 연도별 OTA 출시 내역 149
9.11.3 OTA 업데이트가 가능한 볼보 모델 150
9.12 리비안 150
9.12.1 리비안: 업데이트 유형별 OTA 릴리스 150
9.12.2 리비안: 연도별 OTA 릴리스 151
9.12.3 OTA 업데이트가 가능한 리비안(RIVIAN) 모델 151
9.13 폭스바겐 151
9.13.1 폭스바겐: 업데이트 유형별 OTA 출시 내역 152
9.13.2 폭스바겐: 연도별 OTA 출시 내역 152
9.13.3 OTA 업데이트가 가능한 폭스바겐 모델 152
9.14 현대 153
9.14.1 현대자동차: 업데이트 유형별 OTA 릴리스 153
9.14.2 현대자동차: 연도별 OTA 릴리스 153
9.14.3 OTA 업데이트가 가능한 현대자동차 모델 154
9.15 루시드 모터스 154
9.15.1 루시드 모터스: 업데이트 유형별 OTA 릴리스 154
9.15.2 루시드 모터스: 연도별 OTA 릴리스 155
9.15.3 OTA 업데이트가 가능한 루시드 모터스 모델 155
9.16 포드 155
9.16.1 포드: 업데이트 유형별 OTA 릴리스 156
9.16.2 포드: 연도별 OTA 릴리스 156
9.16.3 OTA 업데이트가 제공되는 포드 모델 156
9.17 NIO 157
9.17.1 NIO: 업데이트 유형별 OTA 출시 현황 157
9.17.2 NIO: 연도별 OTA 출시 현황 157
9.17.3 OTA 업데이트가 가능한 NIO 모델 158
10 응용 분야별 자동차 OTA(무선) 업데이트 시장 159
10.1 서론 160
10.2 인포테인먼트 및 텔레매틱스 161
10.2.1 성장을 견인할 커넥티드 차량 서비스에 대한 수요 증가 161
10.3 ADAS, 안전 및 보안 162
10.3.1 ADAS 시스템의 소프트웨어 복잡성 증가가 안전 관련 OTA 배포를 견인할 전망 162
10. 4 구동계 및 차체 제어 164
10.4.1 구동계 및 차량 제어 소프트웨어의 발전이 OTA 도입을 주도할 전망 164
10.5 기타 165
10.6 주요 통찰력 166
11 차종별 자동차 OTA(무선) 업데이트 시장 167
11.1 서론 168
11.2 승용차 170
11.2.1 성장을 견인할 소프트웨어 정의 승용차에 대한 수요 증가 170
11.3 경상용차 171
11.3.1 차량 가동 시간 확보에 대한 수요 증가가 성장을 주도 171
11.4 주요 통찰력 173
12 기술별 자동차 OTA(무선) 업데이트 시장 174
12.1 서론 175
12.2 무선 펌웨어 업데이트(FOTA) 176
12.2.1 성장을 견인할 중앙 집중식 E/E 아키텍처 176
12.3 무선 소프트웨어 업데이트 (SOTA) 177
12.3.1 SOTA 도입을 주도할 커넥티드 카 서비스의 확대 177
12.4 주요 통찰 178
13 자동차 무선 업데이트 시장,
전기차 유형별 179
13.1 서론 180
13.2 배터리 전기 자동차(BEV) 182
13.2.1 소프트웨어 정의 파워트레인을 통해 OTA 채택을 주도할 BEV 182
13.3 플러그인 하이브리드 전기차(PHEV) 183
13.3.1 초고속 충전 인프라 구축이 고출력 전기차 케이블 수요를 견인할 전망 183
13.4 주요 1차 조사 결과 185
14 자동차용 무선 업데이트(OTA) 시장,
통신 유형별 186
14.1 서론 186
14.2 셀룰러(3G, 4G LTE, 5G) 186
14.3 Wi-Fi 187
14.4 위성 187
14.5 전용 단거리 통신(DSRC) 188
14.6 V2X(Vehicle-to-Everything) 188
14.7 주요 통찰력 188
15 추진 방식별 자동차 무선 업데이트(OTA) 시장 189
15.1 서론 190
15.2 내연기관(ICE) 194
15.2.1 내연기관 차량에서 OTA 도입을 주도할 커넥티드 파워트레인 전자장치 194
15.3 전기차(EV) 194
15.3.1 OTA 도입을 촉진하는 소프트웨어 정의 전기차(EV) 아키텍처 194
15.4 주요 통찰력 195
16 지역별 자동차 OTA(무선 업데이트) 시장 196
16.1 서론 197
16.2 아시아 태평양 199
16.2.1 중국 202
16.2.1.1 시장을 견인할 소프트웨어 정의 차량(SDV) 도입 202
16.2.2 일본 203
16.2.2.1 OTA 도입을 가속화할 차량 운영 체제 개발 203
16.2.3 인도 205
16.2.3.1 OTA 구현 가속화를 위한 커넥티드 모빌리티 플랫폼의 발전 205
16.2.4 대한민국 206
16.2.4.1 차량 전반의 OTA 도입 가속화를 위한 중앙 집중식 소프트웨어 플랫폼 206
16.2.5 태국 208
16.2.5.1 시장을 주도할 텔레매틱스 및 소프트웨어 기반 차량의 보급 확대 208
16.3 유럽 209
16.3.1 독일 212
16.3.1.1 차량 전반에 걸친 OTA 배포를 강화하기 위한 중앙 집중식 소프트웨어 아키텍처 212
16.3.2 프랑스 213
16.3.2.1 OTA 배포를 가속화하는 소프트웨어 정의 모빌리티 이니셔티브 213
16.3.3 이탈리아 215
16.3.3.1 OTA 채택을 가속화하는 소프트웨어 정의 차량 플랫폼의 확대 215
16.3.4 스페인 217
16.3.4.1 OTA 배포 촉진을 위한 정부 지원 소프트웨어 정의 차량 이니셔티브 217
16.3.5 영국 218
16.3.5.1 OTA 배포 강화를 위한 AI 기반 차량 소프트웨어 개발 218
16.4 북미 220
16.4.1 미국 222
16.4.1.1 시장 성장을 견인할 NACS 급속 충전 네트워크의 확장 222
16.4.2 캐나다 223
16.4.2.1 시장 성장을 견인할 자동차 소프트웨어 엔지니어링 역량의 성장 223
16.4.3 멕시코 225
16.4.3.1 시장 성장을 견인할 소프트웨어 정의 차량(SDV) 생산의 현지화 225
16.5 기타 지역 226
16.5.1 브라질 228
16.5.1.1 OTA 보급 가속화를 위한 OEM의 소프트웨어 정의 차량에 대한 관심 증가 228
16.5.2 남아프리카공화국 230
16.5.2.1 자동차 OTA 도입 가속화를 위한 차량군 소프트웨어 통합 230
17 경쟁 구도 232
17.1 개요 232
17.2 주요 업체의 전략/성공 요인 232
17.2.1 자동차 OTA(Over-The-Air) 업데이트 시장에서 업체들이 채택한 전략 개요 232
17.3 시장 점유율 분석, 2025년 234
17.4 매출 분석, 2021–2025 235
17.5 기업 가치 평가 및 재무 지표 236
17.5.1 기업 가치 평가 236
17.5.2 재무 지표 236
17.6 브랜드/제품 비교 237
17.7 기업 평가 매트릭스: 주요 기업, 2025 238
17.7.1 스타 기업 238
17.7.2 신흥 선도 기업 238
17.7.3 보편적 기업 238
17.7.4 참여 기업 238
17.7.5 기업 사업 범위: 주요 기업, 2025년 240
17.7.5.1 기업 사업 범위 240
17.7.5.2 지역별 사업 범위 241
17.7.5.3 차종별 사업 범위 242
17.7.5.4 용도별 사업 범위 243
17.7.5.5 기술별 사업 범위 244
17.8 기업 평가 매트릭스: 스타트업/중소기업, 2025 245
17.8.1 진취적인 기업 245
17.8.2 대응력 있는 기업 245
17.8.3 역동적인 기업 245
17.8.4 출발선 245
17.8.5 경쟁력 벤치마킹, 스타트업/중소기업, 2025 247
17.8.5.1 주요 스타트업/중소기업 목록 247
17.8.5.2 스타트업/중소기업의 경쟁력 벤치마킹 248
17.9 경쟁 시나리오 249
17.9.1 제품 출시/개발 249
17.9.2 거래 250
17.9.3 사업 확장 252
17.9.4 기타 동향 253
18 기업 프로필 254
18.1 주요 OEM 254
18.1.1 테슬라 254
18.1.1.1 사업 개요 254
18.1.1.2 제공 제품 256
18.1.1.3 최근 동향 258
18.1.1.3.1 제품 출시/개발/개선 258
18.1.1.3.2 거래 259
18.1.1.4 MnM의 견해 260
18.1.1.4.1 주요 강점 260
18.1.1.4.2 전략적 선택 260
18.1.1.4.3 약점 및 경쟁 위협 260
18.1.2 폭스바겐 261
18.1.2.1 사업 개요 261
18.1.2.2 제공 제품 263
18.1.2.3 최근 동향 265
18.1.2.3.1 제품 출시/개발/개선 265
18.1.2.3.2 거래 266
18.1.2.3.3 사업 확장 267
18.1.2.4 MnM의 관점 268
18.1.2.4.1 주요 강점 268
18.1.2.4.2 전략적 선택 268
18.1.2.4.3 약점 및 경쟁 위협 268
18.1.3 현대자동차 269
18.1.3.1 사업 개요 269
18.1.3.2 제공 제품 271
18.1.3.3 최근 동향 272
18.1.3.3.1 제품 출시/개발 272
18.1.3.3.2 거래 272
18.1.3.3.3 사업 확장 273
18.1.3.4 MnM의 관점 274
18.1.3.4.1 주요 강점 274
18.1.3.4.2 전략적 선택 274
18.1.3.4.3 약점 및 경쟁 위협 274
18.1.4 제너럴 모터스 275
18.1.4.1 사업 개요 275
18.1.4.2 제공 제품 277
18.1.4.3 최근 동향 278
18.1.4.3.1 제품 출시/개발/개선 278
18.1.4.3.2 거래 279
18.1.4.3.3 사업 확장 280
18.1.4.4 MnM의 관점 280
18.1.4.4.1 주요 강점 280
18.1.4.4.2 전략적 선택 281
18.1.4.4.3 약점 및 경쟁 위협 281
18.1.5 메르세데스-벤츠 그룹 AG 282
18.1.5.1 사업 개요 282
18.1.5.2 제공 제품 284
18.1.5.3 최근 동향 286
18.1.5.3.1 제품 출시/개발 286
18.1.5.3.2 거래 287
18.1.5.3.3 사업 확장 288
18.1.5.4 MnM의 견해 288
18.1.5.4.1 주요 강점 288
18.1.5.4.2 전략적 선택 288
18.1.5.4.3 약점 및 경쟁 위협 288
18.1.6 BYD 289
18.1.6.1 사업 개요 289
18.1.6.2 제공 제품 291
18.1.6.3 최근 동향 292
18.1.6.3.1 제품 출시/개발 292
18.1.6.3.2 거래 293
18.2 주요 기술 공급업체 294
18.2.1 로버트 보쉬 294
18.2.1.1 제공 제품 295
18.2.1.2 최근 동향 296
18.2.1.2.1 제품 출시/개발 296
18.2.1.2.2 거래 297
18.2.1.2.3 기타 동향 298
18.2.2 AUMOVIO 299
18.2.2.1 제공 제품 300
18.2.2.2 최근 동향 301
18.2.2.2.1 제품 출시/개발 301
18.2.2.2.2 거래 301
18.2.2.2.3 사업 확장 302
18.2.2.2.4 기타 동향 302
18.2.3 ZF FRIEDRICHSHAFEN AG 303
18.2.3.1 제공 제품 304
18.2.3.2 최근 동향 305
18.2.3.2.1 제품 개발/출시/개선 305
18.2.3.2.2 거래 306
18.2.3.2.3 사업 확장 308
18.2.3.2.4 기타 동향 309
18.2.4 DENSO CORPORATION 310
18.2.4.1 제공 제품 311
18.2.4.2 최근 동향 311
18.2.4.2.1 제품 출시/개발 311
18.2.4.2.2 거래 312
18.2.4.2.3 기타 동향 314
18.2.5 APTIV 315
18.2.5.1 제공 제품 316
18.2.5.2 최근 동향 316
18.2.5.2.1 신제품 출시 316
18.2.5.2.2 거래 317
18.2.5.2.3 사업 확장 318
18.2.5.2.4 기타 동향 319
18.3 소프트웨어 공급업체 321
18.3.1 KARMA AUTOMOTIVE 321
18.3.1.1 사업 개요 321
18.3.1.2 제공 제품 322
18.3.1.3 최근 동향 322
18.3.1.3.1 제품 출시/개발 322
18.3.1.3.2 거래 323
18.3.1.3.3 기타 개발 사항 323
18.3.2 SIBROS 324
18.3.2.1 사업 개요 324
18.3.2.2 제공 제품 324
18.3.2.3 최근 동향 325
18.3.2.3.1 제품 출시/개발 325
18.3.2.3.2 거래 326
18.3.2.3.3 기타 동향 326
18.3.3 SONATUS 327
18.3.3.1 사업 개요 327
18.3.3.2 제공 제품 328
18.3.3.3 최근 동향 328
18.3.3.3.1 제품 출시/개발/개선 328
18.3.3.3.2 거래 329
18.3.4 HERE TECHNOLOGIES 330
18.3.4.1 사업 개요 330
18.3.4.2 제공 제품 330
18.3.4.3 최근 동향 331
18.3.4.3.1 제품 출시/개발 331
18.3.4.3.2 거래 331
18.3.4.3.3 사업 확장 332
18.3.4.3.4 기타 동향 332
18.3.5 EXCELFORE 333
18.3.5.1 사업 개요 333
18.3.5.2 제공 제품 333
18.3.5.3 최근 동향 334
18.3.5.3.1 제품 출시/개발 334
18.3.5.3.2 거래 334
18.3.5.3.3 기타 발전 사항 335
18.4 기타 주요 업체 336
18.4.1 주요 기타 OEM 336
18.4.1.1 LI AUTO 336
18.4.1.2 XIAOMI 337
18.4.1.3 ZEEKR 338
18.4.1.4 XPENG 339
18.4.1.5 RIVIAN 340
18.4.1.6 POLESTAR 342
18.4.1.7 RENAULT 343
18.4.1.8 TOYOTA 344
18.4.1.9 스텔란티스 346
18.4.1.10 BMW 347
18.4.2 주요 기타 스타트업 349
18.4.2.1 벡터 인포마틱(VECTOR INFORMATIK GMBH) 349
18.4.2.2 KPIT 테크놀로지스 350
18.4.2.3 퀄컴 테크놀로지스(Qualcomm Technologies Inc.) 351
18.4.2.4 오로라 랩스(Aurora Labs Ltd.) 352
18.4.2.5 오토크립트(Autocrypt Co., Ltd.) 353
18.4.2.6 CAROTA LTD. 354
18.4.2.7 MEMFAULT 355
18. 4.2.8 KYNETICS 356
19 연구 방법론 358
19.1 연구 데이터 358
19.1.1 2차 데이터 359
19.1.2 주요 2차 자료 360
19.1.2.1 2차 자료 목록 360
19.1.2.2 2차 자료의 주요 데이터 361
19.1.3 1차 데이터 361
19.1.3.1 1차 인터뷰 – 수요 및 공급 측면 362
19.1.3.2 주요 산업 통찰 및 1차 인터뷰 분석 362
19.1.3.3 1차 인터뷰 참여자 목록 363
19.2 시장 규모 추정 364
19.2.1 바텀업 접근법 366
19.2.2 탑다운 접근법 367
19.3 데이터 삼각검증 368
19.4 요인 분석 370
19.5 연구 가정 370
19.6 연구의 한계 371
19.7 위험 평가 372
20 부록 373
20.1 업계 전문가들의 주요 통찰 373
20.2 토론 가이드 373
20.3 KNOWLEDGESTORE: MARKETSANDMARKETS의 구독 포털 376
20.4 맞춤형 옵션 378
20.4.1 자동차용 무선 업데이트(OTA) 시장: 용도별,
국가별 (보고서에 포함된 지역 기준) 378
20.4.2 국가별 기술별 자동차 OTA(무선) 업데이트 시장 (보고서에 추가로 포함된 최대 3개국 기준) 378
20.4.3 기업 정보 378
20.4.3.1 추가 시장 참여자 프로필 (최대 5개) 378
20.5 관련 보고서 378
20.6 저자 정보 379
| 

